 DriveHub
Vodič za državu · Švedska
Leasingbil och moms u Švedskoj: polovica PDV-a na leasing, sav PDV na troškove uporabe

Kratki odgovor
Švedsko poduzeće upisano u sustav PDV-a koje unajmljuje osobni automobil (personbil) ili ga uzima na operativni leasing može odbiti polovicu PDV-a na najamninu, nikad sve. Automobil se mora koristiti više od 100 mil (1 000 km) godišnje u djelatnosti koja podliježe PDV-u. PDV na troškove uporabe (gorivo, servis, popravci, tehnički pregled) odbitan je u cijelosti kad je automobil unajmljen ili je dugotrajna imovina (inventarium) poduzeća. Kupnja automobila ne daje pravo na odbitak PDV-a na nabavu.
Pravila se nalaze u mervärdesskattelagen (2023:200), 13 kap. 20–23 §§. Skatteverket ih objašnjava na stranici Bilar och moms.
Što zakon kaže, dio po dio
Kupnja. PDV na kupnju personbila ili motocikla ne smije se odbiti (13 kap. 20 §). Isključivo poslovna uporaba to ne mijenja. Iznimke su preprodaja, iznajmljivanje automobila, taksi, pogrebni prijevoz i autoškole.
Financijski leasing računa se kao kupnja. Skatteverket leasing tretira kao kupnju kad ugovor jasno predstavlja prodaju: vlasništvo prelazi na vas na kraju ili je otkupna cijena niska u odnosu na očekivanu tržišnu vrijednost automobila. Tada PDV na leasing također nije odbitan. Pravilo od 50 % niže vrijedi za operativni leasing (operationell leasing), koji Skatteverket naziva najmom.
Najam ili leasing. Smijete odbiti polovicu PDV-a na najamninu (13 kap. 22 §). Zakonski uvjet je da se automobil koristi „i mer än ringa omfattning“ (u više nego neznatnom opsegu) u djelatnosti koja daje pravo na odbitak. Isti odjeljak kaže i da djelomična poslovna uporaba ne smanjuje tu polovicu. Skatteverketova stranica dodaje broj: „mer än 100 mil per år“. Zakon nema broja, pa je 100 mil Skatteverketovo tumačenje. Vodite potpunu evidenciju vožnji kao dokaz.
Troškovi uporabe. Za automobil koji pripada dugotrajnoj imovini poduzeća ili je unajmljen za uporabu u njemu smijete odbiti sav PDV na troškove uporabe (13 kap. 23 §), čak i ako se automobil samo djelomično koristi u poslovanju. Skatteverket navodi gorivo, servis, popravke, održavanje i tehnički pregled. Dodaci poput zimskih guma ili kuke za vuču slijede uobičajena pravila o PDV-u.
Naknada za kilometre (milersättning) nije račun s PDV-om, pa ovdje nema ničega za unos.
Što DriveHub pita
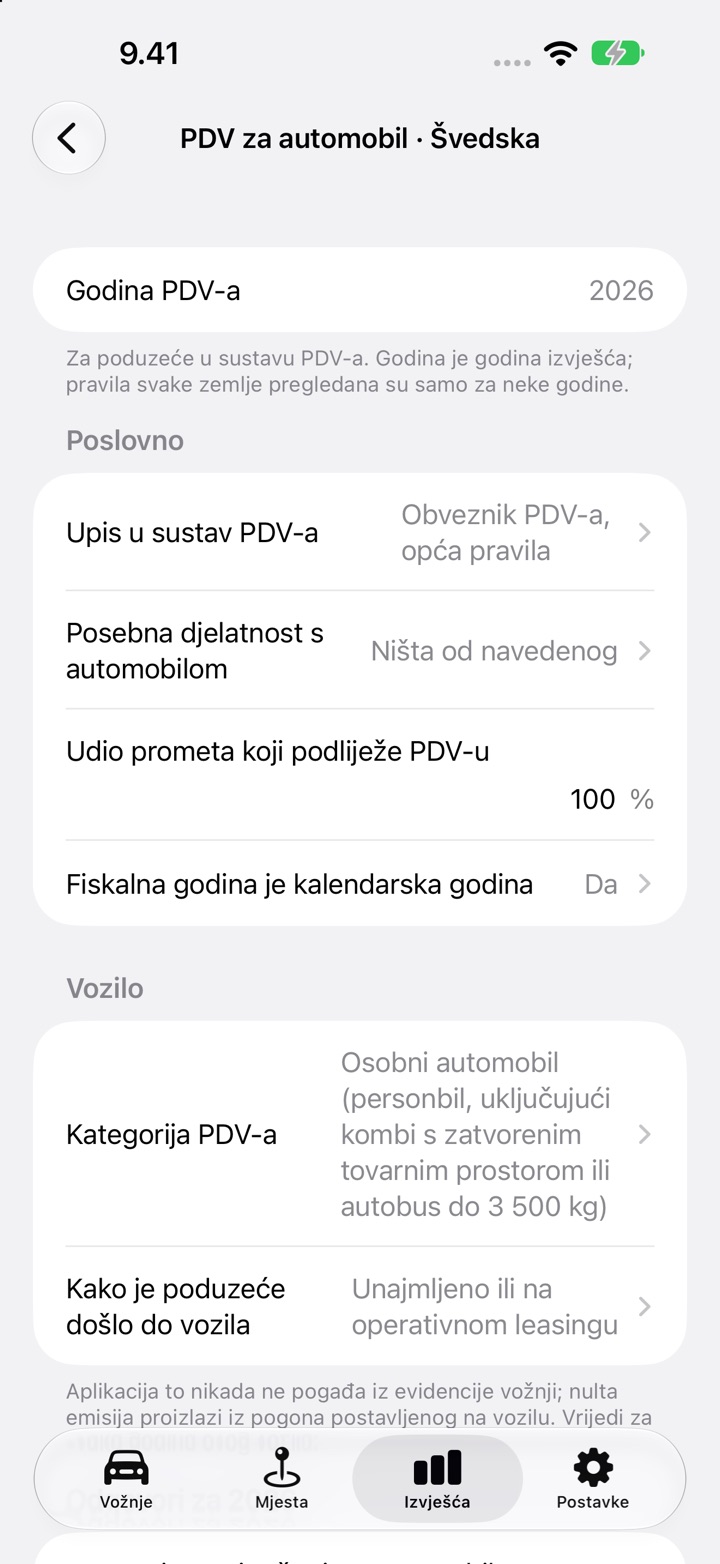
Postavljanje PDV-a za automobil namijenjeno je poslovanju. Ne pojavljuje se kad je vaša evidencija postavljena za zaposlenika. Za Švedsku pita:
- Upis u sustav PDV-a i Posebna djelatnost s automobilom (prijevoz putnika uz naknadu, iznajmljivanje automobila, preprodaja, autoškola, druga posebna uporaba ili ništa od navedenog).
- Udio prometa koji podliježe PDV-u i je li Fiskalna godina je kalendarska godina.
- Kategorija PDV-a: „Osobni automobil (personbil, uključujući kombi s zatvorenim tovarnim prostorom ili autobus do 3 500 kg)“, „Motocikl“ ili drugo gospodarsko vozilo.
- Kako je poduzeće došlo do vozila: „U vlasništvu poduzeća i knjiženo kao dugotrajna imovina“, „Kupljeno bez PDV-a (privatni prodavatelj, posebni postupak oporezivanja marže)“ ili „Unajmljeno ili na operativnom leasingu“.
- Jesu li Uneseni su svi računi za automobil za godinu.
Zatim dodajete svaki račun s ispisanim PDV-om. Vrsta je „Leasing ili najam“, „Predujam za leasing“, „Troškovi uporabe“, „Kupnja vozila“ ili „Bez PDV-a“. Unosite iznos bez PDV-a i PDV s računa. Ovdje spada samo uredan račun na ime poduzeća. Osiguranje i cestovni porez ne nose PDV, pa ih, ako ih unosite, odaberite kao „Bez PDV-a“.
Što DriveHub izračunava
Za automobil koji je unajmljen ili na operativnom leasingu:
- Zbraja PDV na godišnje račune „Leasing ili najam“ i „Predujam za leasing“.
- Zbraja poslovne kilometre automobila iz vaših vožnji. Putovanja na posao i privatne vožnje ne računaju se u 100 mil. Svaka vožnja u godini mora prije toga biti pregledana.
- Ako su poslovni kilometri veći od 1 000 km, odbitna je polovica PDV-a na leasing. Pri točno 1 000 km ili manje odbitak na najamninu je nula.
- Sav PDV na račune „Troškovi uporabe“ je odbitan.
- Prikazuje dio za leasing, dio za troškove uporabe i ukupno kao „Odbitni pretporez“.
Za automobil u vlasništvu kao dugotrajna imovina ili kupljen bez PDV-a odbitni PDV na nabavu prikazuje se kao nula, a PDV na troškove uporabe u cijelosti. Test kilometara ovdje se ne primjenjuje.
Iznos se prikazuje samo za završenu kalendarsku godinu od 2024. do 2026. i samo kad je unesen barem jedan račun s PDV-om. Do tada DriveHub kaže što nedostaje umjesto broja.
Što DriveHub ne radi
U ovim slučajevima DriveHub navodi „Nedovoljno podataka“ ili „Nije primjenjivo“ i nikakav iznos:
- Miješano poslovanje. Ako samo dio vašeg prometa nosi PDV, iznos se ne daje, ni za automobil u vlasništvu ni za leasingovani. Skatteverket kaže da je PDV na troškove uporabe i u miješanom poslovanju i dalje odbitan u cijelosti, ali test od 100 mil broji samo vožnju u dijelu koji podliježe PDV-u, a DriveHub ne može razlikovati te kilometre. Bez ikakvog prometa koji podliježe PDV-u javlja da odbitka nema.
- Fiskalna godina koja nije kalendarska.
- Automobil unajmljen samo dio godine. Ako automobil ostane ispod 1 000 poslovnih kilometara i nije bio dostupan cijelu godinu, rezultat je „Nedovoljno podataka“.
- Posebne djelatnosti s automobilom poput iznajmljivanja automobila, taksija ili autoškole, gdje vrijede iznimke s punim odbitkom.
- Ostala gospodarska vozila, koja slijede opća pravila o pretporezu.
- Poslovanje koje nije upisano u sustav PDV-a ili je pod izuzećem za male poduzetnike, koje ne odbija pretporez.
- Financijski leasing. Za njega nema izbora. „Unajmljeno ili na operativnom leasingu“ primijenilo bi pravilo od 50 %, što je pogrešno za leasing koji se računa kao kupnja. Pitajte svog računovođu kako je automobil knjižen.
- Privatni automobil koji se koristi u poslovanju, koji nije ni dugotrajna imovina ni unajmljen. Ovdje se smije odbiti samo PDV na troškove uporabe od poslovne vožnje, a postavljanje taj slučaj ne pokriva.
DriveHub ne čita vaše račune. Koristi iznose PDV-a koje upišete. Rezultat je procjena, a ne iznos koji treba neprovjereno prepisati u svoju momsdeklaration (prijavu PDV-a).
Kako to napraviti u DriveHubu
- Otvorite Izvješća i odaberite punu kalendarsku godinu. Za dio godine kartica kaže „Odaberite punu kalendarsku godinu da vidite procjenu PDV-a za automobil.“
- S odabranim jednim automobilom pronađite karticu PDV za automobil · Švedska i dodirnite Postavi PDV za automobil ili Uredi PDV automobila ako ste već počeli. Kad su prikazana sva vozila, kartica PDV za automobil navodi vaše automobile: dodirnite automobil.
- Pod Poslovno odgovorite na Upis u sustav PDV-a, Posebna djelatnost s automobilom, Udio prometa koji podliježe PDV-u i Fiskalna godina je kalendarska godina.
- Pod Vozilo postavite Kategorija PDV-a i Kako je poduzeće došlo do vozila.
- Dodirnite Dodaj račun za svaki račun za leasing i troškove uporabe, zatim dodirnite Spremi.
- Kad se godina završi i svaka je vožnja pregledana, uključite Uneseni su svi računi za automobil za godinu.
- Pročitajte iznos pod Procjena. Uz odabran jedan automobil i punu kalendarsku godinu ispisuje se i u PDF-u i radnoj knjizi, s pravilom iza svakog retka.
Povezano
- Potpuna evidencija vožnji vaš je dokaz za 100 mil: pogledajte što mora sadržavati elektronski körjournal.
- Gdje je čuvati: koliko dugo i gdje čuvati körjournal.
- Više o Švedskoj: /help/se.
Ova stranica prenosi što kažu mervärdesskattelagen i Skatteverketove objavljene smjernice te povezuje izvor kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog revisora.
Cijelo pravilo s propisima iz kojih proizlazi: Švedska: zahtjevi za evidenciju kilometraže.