 DriveHub
Przewodnik po kraju · Szwecja
Leasingbil och moms w Szwecji: połowa VAT od leasingu, cały VAT od kosztów eksploatacji

Krótka odpowiedź
Szwedzka firma zarejestrowana jako podatnik VAT, która wynajmuje samochód osobowy (personbil) albo bierze go w leasing operacyjny, może odliczyć połowę VAT od czynszu, nigdy całości. Samochód musi być używany więcej niż 100 mil (1 000 km) rocznie w działalności objętej VAT. VAT od kosztów eksploatacji (paliwo, serwis, naprawy, przegląd) jest w pełni odliczalny, gdy samochód jest wynajęty albo jest środkiem trwałym firmy (inventarium). Zakup samochodu nie daje odliczenia VAT od ceny zakupu.
Przepisy znajdują się w mervärdesskattelagen (2023:200), 13 kap. 20–23 §§. Skatteverket wyjaśnia je na stronie Bilar och moms.
Co mówi prawo, kawałek po kawałku
Zakup. Nie wolno odliczyć VAT od zakupu personbil ani motocykla (13 kap. 20 §). Wyłącznie służbowe użycie tego nie zmienia. Wyjątki to odsprzedaż, wynajem samochodów, taksówki, transport pogrzebowy i nauka jazdy.
Leasing finansowy traktuje się jak zakup. Skatteverket uznaje leasing za zakup, gdy umowa wyraźnie sprowadza się do sprzedaży: własność przechodzi na ciebie na końcu albo cena wykupu jest niska w porównaniu z oczekiwaną wartością rynkową samochodu. Wtedy VAT od leasingu również nie podlega odliczeniu. Reguła 50 % poniżej dotyczy leasingu operacyjnego (operationell leasing), który Skatteverket nazywa wynajmem.
Najem lub leasing. Możesz odliczyć połowę VAT od czynszu (13 kap. 22 §). Warunkiem ustawy jest używanie samochodu „i mer än ringa omfattning” (w więcej niż niewielkim zakresie) w działalności uprawniającej do odliczenia. Przepis mówi też, że częściowe użycie służbowe nie zmniejsza tej połowy. Strona Skatteverket dodaje liczbę: „mer än 100 mil per år”. Ustawa nie podaje liczby, więc 100 mil to odczytanie Skatteverket. Prowadź pełną ewidencję jako dowód.
Koszty eksploatacji. Dla samochodu należącego do środków trwałych firmy albo wynajętego do użytku w niej możesz odliczyć cały VAT od kosztów eksploatacji (13 kap. 23 §), nawet jeśli samochód jest używany w firmie tylko częściowo. Skatteverket wymienia paliwo, serwis, naprawy, konserwację i przegląd. Dodatki, takie jak opony zimowe czy hak holowniczy, podlegają zwykłym zasadom VAT.
Zwrot za kilometry (milersättning) nie jest fakturą z VAT, więc nie daje tu niczego do wpisania.
O co pyta DriveHub
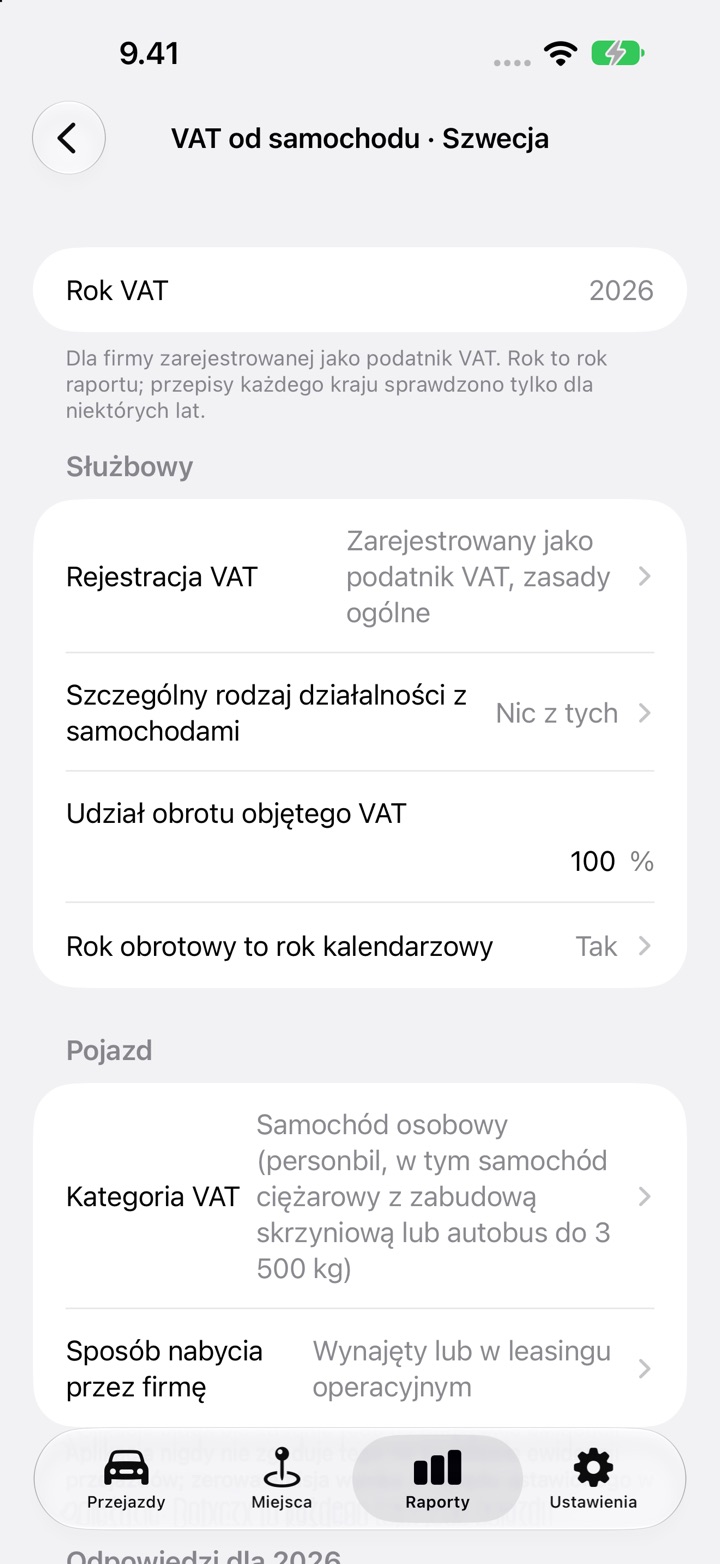
Konfiguracja VAT od samochodu jest dla firmy. Nie pojawia się, gdy twoja ewidencja jest ustawiona dla pracownika. Dla Szwecji pyta o:
- Rejestracja VAT oraz Szczególny rodzaj działalności z samochodami (odpłatny przewóz osób, wynajem samochodów, odsprzedaż, nauka jazdy, inne szczególne użycie albo nic z tych).
- Udział obrotu objętego VAT i to, czy Rok obrotowy to rok kalendarzowy.
- Kategoria VAT: „Samochód osobowy (personbil, w tym samochód ciężarowy z zabudową skrzyniową lub autobus do 3 500 kg)”, „Motocykl” albo inny pojazd użytkowy.
- Sposób nabycia przez firmę: „Własność firmy, ujęty jako środek trwały”, „Kupiony bez VAT (sprzedawca prywatny, procedura marży)” albo „Wynajęty lub w leasingu operacyjnym”.
- To, czy Wprowadzono wszystkie faktury za samochód z tego roku.
Następnie dodajesz każdą fakturę z wydrukowanym na niej VAT. Rodzaj to „Leasing lub najem”, „Wpłata wstępna leasingu”, „Koszty eksploatacji”, „Zakup pojazdu” albo „Bez VAT”. Wpisujesz kwotę bez VAT i VAT z faktury. Tutaj należy tylko prawidłowa faktura wystawiona na firmę. Ubezpieczenie i podatek od pojazdu nie zawierają VAT, więc jeśli je wpisujesz, wybierz „Bez VAT”.
Co oblicza DriveHub
Dla samochodu wynajętego albo w leasingu operacyjnym:
- Sumuje VAT z faktur „Leasing lub najem” i „Wpłata wstępna leasingu” z danego roku.
- Sumuje kilometry służbowe samochodu z twoich przejazdów. Dojazdy do pracy i przejazdy prywatne nie liczą się do 100 mil. Najpierw trzeba sprawdzić każdy przejazd z roku.
- Jeśli kilometry służbowe wynoszą więcej niż 1 000 km, połowa VAT od leasingu podlega odliczeniu. Przy dokładnie 1 000 km lub mniej odliczenie od czynszu wynosi zero.
- Cały VAT z faktur „Koszty eksploatacji” podlega odliczeniu.
- Pokazuje część leasingową, część kosztów eksploatacji i sumę jako „VAT naliczony do odliczenia”.
Dla samochodu będącego własnością jako środek trwały albo kupionego bez VAT odliczalny VAT od zakupu jest pokazany jako zero, a VAT od kosztów eksploatacji w całości. Test kilometrów tu nie obowiązuje.
Kwota jest pokazywana tylko za zakończony rok kalendarzowy od 2024 do 2026 i tylko wtedy, gdy wpisano co najmniej jedną fakturę z VAT. Do tego czasu DriveHub mówi, czego brakuje, zamiast podawać liczbę.
Czego DriveHub nie robi
W tych przypadkach DriveHub podaje „Niewystarczające dane” albo „Nie dotyczy” i żadnej kwoty:
- Firma o obrocie mieszanym. Jeśli tylko część twojego obrotu jest objęta VAT, nie podaje kwoty, ani dla samochodu własnego, ani leasingowanego. Skatteverket mówi, że VAT od kosztów eksploatacji jest w firmie o obrocie mieszanym nadal w pełni odliczalny, ale test 100 mil liczy tylko jazdę w części objętej VAT, a DriveHub nie potrafi odróżnić tych kilometrów. Przy braku jakiegokolwiek obrotu objętego VAT zgłasza brak odliczenia.
- Rok obrotowy inny niż kalendarzowy.
- Samochód wynajęty tylko przez część roku. Jeśli samochód ma poniżej 1 000 kilometrów służbowych i nie był dostępny przez cały rok, wynikiem jest „Niewystarczające dane”.
- Szczególne rodzaje działalności z samochodami, takie jak wynajem samochodów, taksówki czy nauka jazdy, gdzie obowiązują wyjątki z pełnym odliczeniem.
- Inne pojazdy użytkowe, które podlegają ogólnym zasadom VAT naliczonego.
- Firma niezarejestrowana jako podatnik VAT albo korzystająca ze zwolnienia dla małych firm, która nie odlicza VAT naliczonego.
- Leasing finansowy. Nie ma dla niego wyboru. „Wynajęty lub w leasingu operacyjnym” zastosowałby regułę 50 %, co jest błędne dla leasingu traktowanego jak zakup. Zapytaj księgowego, jak samochód jest zaksięgowany.
- Prywatny samochód używany w firmie, który nie jest ani środkiem trwałym, ani wynajęty. Tu można odliczyć tylko VAT od kosztów eksploatacji z jazdy służbowej, a konfiguracja tego przypadku nie obejmuje.
DriveHub nie czyta twoich faktur. Używa kwot VAT, które wpiszesz. Wynik to szacunek, a nie kwota do przepisania do momsdeklaration (deklaracji VAT) bez sprawdzenia.
Jak to zrobić w DriveHub
- Otwórz Raporty i wybierz pełny rok kalendarzowy. Przy części roku karta mówi „Wybierz pełny rok kalendarzowy, aby zobaczyć szacunek VAT od samochodu.”
- Przy wybranym jednym samochodzie znajdź kartę VAT od samochodu · Szwecja i dotknij Skonfiguruj VAT od samochodu, albo Edytuj VAT auta, jeśli już zacząłeś. Gdy pokazane są wszystkie pojazdy, karta VAT od samochodu wymienia twoje samochody: dotknij samochodu.
- W sekcji Służbowy odpowiedz na Rejestracja VAT, Szczególny rodzaj działalności z samochodami, Udział obrotu objętego VAT i Rok obrotowy to rok kalendarzowy.
- W sekcji Pojazd ustaw Kategoria VAT i Sposób nabycia przez firmę.
- Dotknij Dodaj fakturę dla każdej faktury za leasing i koszty eksploatacji, potem dotknij Zapisz.
- Gdy rok się skończy i każdy przejazd jest sprawdzony, włącz Wprowadzono wszystkie faktury za samochód z tego roku.
- Przeczytaj kwotę w sekcji Szacunek. Przy wybranym jednym samochodzie i pełnym roku kalendarzowym drukuje się też w PDF i arkuszu, z regułą stojącą za każdą pozycją.
Powiązane
- Pełna ewidencja jest twoim dowodem dla 100 mil: zobacz co musi zawierać elektroniczny körjournal.
- Gdzie ją przechowywać: jak długo i gdzie przechowywać körjournal.
- Więcej o Szwecji: /help/se.
Ta strona przedstawia to, co mówią mervärdesskattelagen i opublikowane wytyczne Skatteverket, i podaje link do źródła, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego revisor (księgowego).
Pełna reguła wraz z przepisami, z których pochodzi: Szwecja: wymogi dotyczące ewidencji przebiegu.