 DriveHub
Vodnik po državi · Švedska
Leasingbil och moms na Švedskem: polovica DDV od lizinga, ves DDV od tekočih stroškov

Kratek odgovor
Za DDV registrirano švedsko podjetje, ki najame osebni avto (personbil) ali ga vzame na operativni lizing, lahko odbije polovico DDV od najemnine, nikoli vsega. Avto mora biti v dejavnosti, ki je zavezana DDV, uporabljen več kot 100 mil (1 000 km) na leto. DDV od tekočih stroškov (gorivo, servis, popravila, tehnični pregled) je v celoti odbiten, kadar je avto najet ali je osnovno sredstvo (inventarium) podjetja. Nakup avta ne daje odbitka DDV ob nakupu.
Pravila so v mervärdesskattelagen (2023:200), 13 kap. 20–23 §§. Skatteverket jih razlaga na strani Bilar och moms.
Kaj pravi zakon, kos za kosom
Nakup. DDV ob nakupu personbila ali motornega kolesa ne smete odbiti (13 kap. 20 §). Izključno poslovna raba tega ne spremeni. Izjeme so nadaljnja prodaja, oddajanje avtomobilov v najem, taksi, pogrebni prevoz in vozniške šole.
Finančni lizing šteje kot nakup. Skatteverket lizing obravnava kot nakup, kadar pogodba očitno pomeni prodajo: lastništvo ob koncu preide na vas ali pa je odkupna cena nizka v primerjavi s pričakovano tržno vrednostjo avta. Takrat DDV od lizinga prav tako ni odbiten. Pravilo 50 % spodaj velja za operativni lizing (operationell leasing), ki ga Skatteverket imenuje najem.
Najem ali lizing. Odbijete lahko polovico DDV od najemnine (13 kap. 22 §). Zakonski pogoj je, da se avto uporablja „i mer än ringa omfattning“ (ne le v neznatnem obsegu) v dejavnosti, ki daje pravico do odbitka. Odstavek tudi pravi, da delna poslovna raba polovice ne zmanjša. Skatteverketova stran dodaja številko: „mer än 100 mil per år“. Zakon števila nima, zato je 100 mil Skatteverketovo branje. Kot dokaz hranite popolno evidenco voženj.
Tekoči stroški. Za avto, ki spada med osnovna sredstva podjetja ali je najet za uporabo v njem, lahko odbijete ves DDV od tekočih stroškov (13 kap. 23 §), tudi če se avto v podjetju uporablja le delno. Skatteverket navaja gorivo, servis, popravila, vzdrževanje in tehnični pregled. Dodatki, kot so zimske gume ali vlečna kljuka, sledijo običajnim pravilom o DDV.
Kilometrina (milersättning) ni račun z DDV, zato tu ni ničesar za vnos.
Kaj vpraša DriveHub
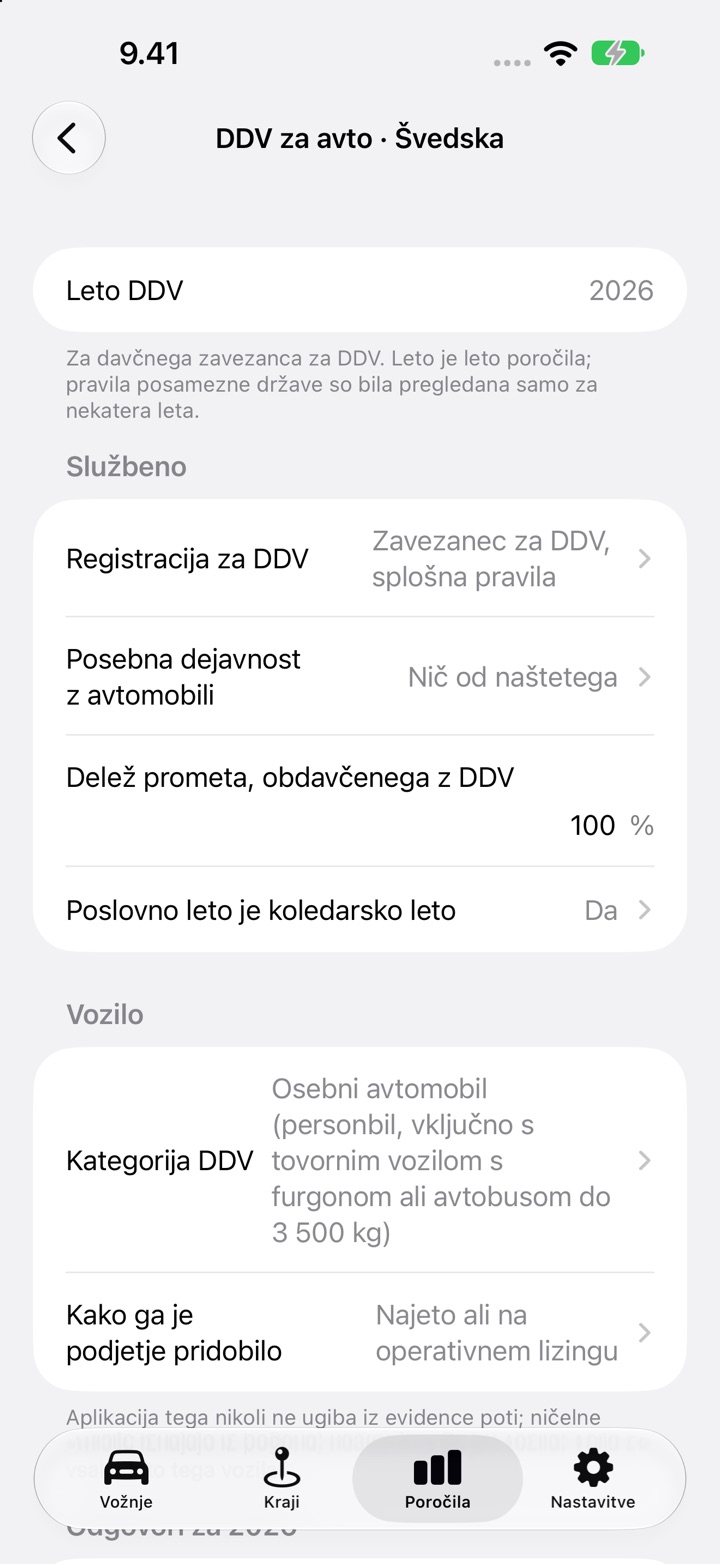
Nastavitev DDV za avto je namenjena podjetju. Ne pojavi se, kadar je vaša evidenca voženj nastavljena za zaposlenega. Za Švedsko vpraša:
- Registracija za DDV in Posebna dejavnost z avtomobili (plačljiv prevoz potnikov, oddajanje avtomobilov v najem, nadaljnja prodaja, vozniška šola, druga posebna raba ali nič od naštetega).
- Delež prometa, obdavčenega z DDV in ali je Poslovno leto je koledarsko leto.
- Kategorija DDV: „Osebni avtomobil (personbil, vključno s tovornim vozilom s furgonom ali avtobusom do 3 500 kg)“, „Motorno kolo“ ali drugo gospodarsko vozilo.
- Kako ga je podjetje pridobilo: „V lasti podjetja in vknjiženo kot osnovno sredstvo“, „Kupljeno brez DDV (zasebni prodajalec, ureditev za razliko v ceni)“ ali „Najeto ali na operativnem lizingu“.
- Ali so Vsi letni računi za avtomobil so vneseni.
Nato dodate vsak račun z natisnjenim DDV. Vrsta je „Lizing ali najem“, „Predujem za lizing“, „Tekoči stroški“, „Nakup vozila“ ali „Brez DDV“. Vnesete znesek brez DDV in DDV z računa. Sem sodi le pravi račun na ime podjetja. Zavarovanje in davek na vozilo DDV ne vsebujeta, zato ju, če ju vnesete, izberite kot „Brez DDV“.
Kaj izračuna DriveHub
Za avto, ki je najet ali na operativnem lizingu:
- Sešteje DDV z letnih računov „Lizing ali najem“ in „Predujem za lizing“.
- Sešteje službene kilometre avta iz vaših voženj. Vožnje na delo in zasebne vožnje se v 100 mil ne štejejo. Vsaka vožnja leta mora biti prej pregledana.
- Če so službeni kilometri več kot 1 000 km, je polovica DDV od lizinga odbitna. Pri natanko 1 000 km ali manj je odbitek od najemnine nič.
- Ves DDV z računov „Tekoči stroški“ je odbiten.
- Pokaže del za lizing, del za tekoče stroške in skupaj kot „Odbitni vstopni DDV“.
Pri avtu v lasti kot osnovno sredstvo ali kupljenem brez DDV je odbitni DDV ob nakupu prikazan kot nič, DDV od tekočih stroškov pa v celoti. Preizkus kilometrov tu ne velja.
Številka se prikaže samo za zaključeno koledarsko leto od 2024 do 2026 in le, če je vnesen vsaj en račun z DDV. Do takrat DriveHub namesto številke pove, kaj manjka.
Česa DriveHub ne naredi
V teh primerih DriveHub navede „Premalo podatkov“ ali „Ni relevantno“ in nobenega zneska:
- Mešano podjetje. Če samo del vašega prometa nosi DDV, številke ni, ne za avto v lasti ne za lizinški. Skatteverket pravi, da je DDV od tekočih stroškov v mešanem podjetju še vedno v celoti odbiten, vendar preizkus 100 mil šteje le vožnjo v delu, zavezanem DDV, DriveHub pa teh kilometrov ne loči. Če sploh ni prometa, zavezanega DDV, sporoči, da odbitka ni.
- Poslovno leto, ki ni koledarsko leto.
- Avto, najet le za del leta. Če avto ostane pod 1 000 službenimi kilometri in ni bil na voljo vse leto, je rezultat „Premalo podatkov“.
- Posebne dejavnosti z avtomobili, kot so oddajanje avtomobilov v najem, taksi ali vozniška šola, kjer veljajo izjeme s polnim odbitkom.
- Druga gospodarska vozila, ki sledijo splošnim pravilom o vstopnem DDV.
- Podjetje, ki ni registrirano za DDV ali je v izjemi za majhna podjetja, ki ne odbija vstopnega DDV.
- Finančni lizing. Zanj ni izbire. „Najeto ali na operativnem lizingu“ bi uporabilo pravilo 50 %, kar je napačno za lizing, ki šteje kot nakup. Računovodjo vprašajte, kako je avto knjižen.
- Zasebni avto, uporabljen v podjetju, ki ni ne osnovno sredstvo ne najet. Tu je mogoče odbiti le DDV od tekočih stroškov iz službene vožnje, nastavitev pa tega primera ne pokriva.
DriveHub ne bere vaših računov. Uporabi zneske DDV, ki jih vtipkate. Rezultat je ocena, ne številka, ki bi jo nepreverjeno prepisali v svojo momsdeklaration.
Kako to storiti v DriveHub
- Odprite Poročila in izberite celo koledarsko leto. Pri delu leta kartica pove „Izberite celo koledarsko leto za prikaz ocene DDV za avto.“
- Z izbranim enim avtom poiščite kartico DDV za avto · Švedska in tapnite Nastavi DDV za avto ali Uredi DDV avtomobila, če ste že začeli. Ko so prikazana vsa vozila, kartica DDV za avto našteje vaše avte: tapnite avto.
- Pod Službeno odgovorite na Registracija za DDV, Posebna dejavnost z avtomobili, Delež prometa, obdavčenega z DDV in Poslovno leto je koledarsko leto.
- Pod Vozilo nastavite Kategorija DDV in Kako ga je podjetje pridobilo.
- Za vsak račun za lizing in tekoče stroške tapnite Dodaj račun, nato tapnite Shrani.
- Ko se leto konča in je vsaka vožnja pregledana, vklopite Vsi letni računi za avtomobil so vneseni.
- Preberite številko pod Ocena. Z izbranim enim avtom in celim koledarskim letom se natisne tudi v PDF in delovnem zvezku, s pravilom za vsako vrstico.
Sorodno
- Popolna evidenca voženj je vaš dokaz za 100 mil: glejte kaj mora vsebovati elektronski körjournal.
- Kje jo hraniti: kako dolgo in kje hraniti körjournal.
- Več o Švedski: /help/se.
Ta stran povzema, kaj pravita mervärdesskattelagen in Skatteverketova objavljena navodila, in povezuje vir, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega revisorja.
Celotno pravilo z viri, iz katerih izhaja: Švedska: zahteve za evidenco voženj.