 DriveHub
Guia por país · Suécia
Leasingbil och moms na Suécia: metade do IVA do leasing, e todo o IVA dos custos de uso

A resposta curta
Uma empresa sueca registrada para IVA que aluga um carro de passeio (personbil), ou o tem em leasing operacional, pode deduzir metade do IVA do aluguel, nunca tudo. O carro precisa ser usado mais de 100 mil (1 000 km) por ano na atividade sujeita a IVA. O IVA dos custos de uso (combustível, revisão, reparos, inspeção) é dedutível integralmente quando o carro é alugado ou é um bem do ativo fixo (inventarium) da empresa. Comprar um carro não dá dedução de IVA na compra.
As regras estão na mervärdesskattelagen (2023:200), 13 kap. 20–23 §§ (lei do IVA sueca). O Skatteverket as explica na sua página Bilar och moms.
O que a lei diz, ponto a ponto
Comprar. Você não pode deduzir o IVA da compra de uma personbil ou de uma moto (13 kap. 20 §). Uso exclusivamente profissional não muda isso. As exceções são revenda, aluguel de carros, táxi, transporte funerário e autoescolas.
O leasing financeiro conta como compra. O Skatteverket trata um leasing como compra quando o contrato equivale claramente a uma venda: a propriedade passa a você no fim, ou o preço de compra final é baixo em relação ao valor de mercado esperado do carro. Então o IVA do leasing também não é dedutível. A regra dos 50 % abaixo vale para o leasing operacional (operationell leasing), que o Skatteverket chama de aluguel.
Aluguel ou leasing. Você pode deduzir metade do IVA do aluguel (13 kap. 22 §). A condição da lei é que o carro seja usado "i mer än ringa omfattning" (em medida mais que mínima) na atividade que dá direito à dedução. A seção diz também que o uso profissional parcial não reduz a metade. A página do Skatteverket acrescenta o número: "mer än 100 mil per år". A lei não tem número, então as 100 mil são a leitura do Skatteverket. Mantenha um registro de viagens completo como prova.
Custos de uso. Para um carro que pertence ao ativo fixo da empresa, ou que é alugado para uso nela, você pode deduzir todo o IVA dos custos de uso (13 kap. 23 §), mesmo que o carro seja usado só em parte na empresa. O Skatteverket cita combustível, revisão, reparos, manutenção e inspeção. Extras como pneus de inverno ou engate de reboque seguem as regras comuns do IVA.
Uma indenização por quilômetro (milersättning) não é uma fatura com IVA, então não dá nada a lançar aqui.
O que o DriveHub pergunta
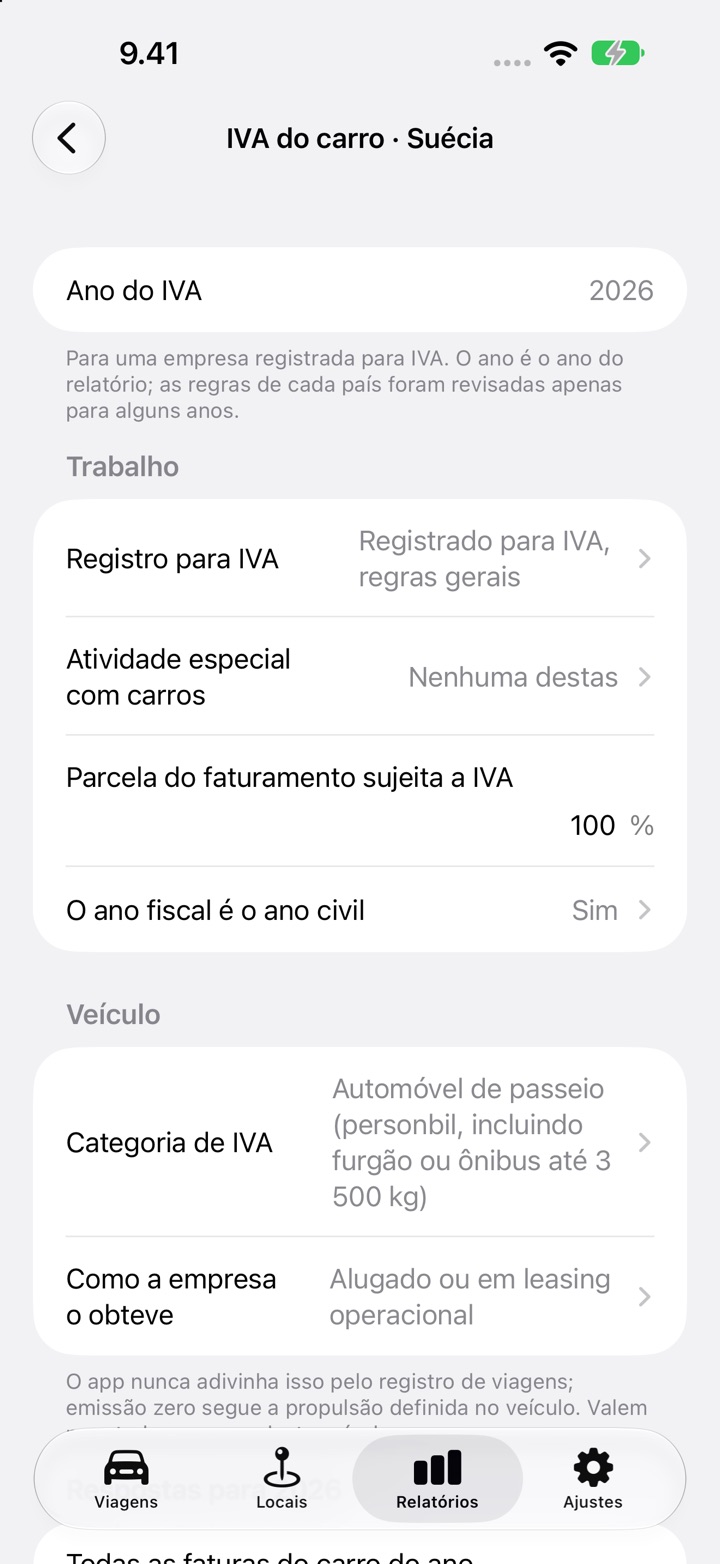
A configuração do IVA do carro é para uma empresa. Não aparece quando o seu diário está configurado para um empregado. Para a Suécia, ela pergunta:
- Registro para IVA e Atividade especial com carros (transporte de passageiros mediante pagamento, aluguel de carros, revenda, autoescola, outro uso especial ou nenhuma destas).
- Parcela do faturamento sujeita a IVA e se o Ano fiscal é o ano civil.
- Categoria de IVA: "Automóvel de passeio (personbil, incluindo furgão ou ônibus até 3 500 kg)", "Moto" ou outro veículo comercial.
- Como a empresa o obteve: "Da empresa e lançado como imobilizado", "Comprado sem IVA (vendedor particular, regime de margem)" ou "Alugado ou em leasing operacional".
- Se Todas as faturas do carro do ano estão lançadas.
Você então lança cada fatura com o IVA impresso nela. O tipo é "Leasing ou aluguel", "Entrada do leasing", "Despesas de uso", "Compra do veículo" ou "Sem IVA". Você informa o valor sem IVA e o IVA da fatura. Só uma fatura regular em nome da empresa pertence aqui. Seguro e imposto de veículo não têm IVA; se você os lançar, escolha "Sem IVA".
O que o DriveHub calcula
Para um carro alugado ou em leasing operacional:
- Soma o IVA das faturas de "Leasing ou aluguel" e "Entrada do leasing" do ano.
- Soma os quilômetros a trabalho do carro a partir das suas viagens. Trajeto ao trabalho e viagens particulares não contam para as 100 mil. Todas as viagens do ano precisam ser verificadas antes.
- Se os quilômetros a trabalho forem mais de 1 000 km, metade do IVA do leasing é dedutível. Com exatamente 1 000 km ou menos, a dedução sobre o aluguel é zero.
- Todo o IVA das faturas de "Despesas de uso" é dedutível.
- Mostra a parte do leasing, a parte dos custos de uso e o total como "IVA de entrada dedutível".
Para um carro da empresa lançado como imobilizado ou comprado sem IVA, o IVA dedutível da compra é mostrado como zero e o IVA dos custos de uso, integral. O teste de quilômetros não se aplica aqui.
O valor só é mostrado para um ano civil encerrado de 2024 a 2026, e só quando pelo menos uma fatura com IVA foi lançada. Até lá, o DriveHub diz o que falta, em vez de um número.
O que o DriveHub não faz
Nestes casos, o DriveHub informa "Dados insuficientes" ou "Não se aplica" e nenhum valor:
- Uma empresa mista. Se só parte do seu faturamento tem IVA, não se dá valor, nem para carro próprio nem para carro em leasing. O Skatteverket diz que o IVA dos custos de uso continua dedutível integralmente numa empresa mista, mas o teste das 100 mil só conta a condução na parte sujeita a IVA, e DriveHub não tem como separar esses quilômetros. Sem nenhum faturamento sujeito a IVA, ele informa que não há dedução.
- Um ano fiscal que não é o ano civil.
- Um carro alugado só por parte do ano. Se o carro fica abaixo de 1 000 quilômetros a trabalho e não esteve disponível o ano todo, o resultado é "Dados insuficientes".
- Atividades especiais com carros, como aluguel de carros, táxi ou autoescola, em que valem as exceções de dedução integral.
- Outros veículos comerciais, que seguem as regras gerais do IVA de entrada.
- Uma empresa não registrada para IVA, ou sob a isenção de pequenas empresas, que não deduz IVA de entrada.
- Leasing financeiro. Não há opção para ele. "Alugado ou em leasing operacional" aplicaria a regra dos 50 %, que está errada para um leasing que conta como compra. Pergunte ao seu contador como o carro está contabilizado.
- Um carro particular usado na empresa, que não é nem ativo fixo nem alugado. Aqui só o IVA dos custos de uso da condução profissional pode ser deduzido, e a configuração não cobre esse caso.
O DriveHub não lê as suas faturas. Usa os valores de IVA que você digita. O resultado é uma estimativa, não um valor para copiar sem conferir na sua momsdeklaration (declaração de IVA).
Como fazer no DriveHub
- Abra Relatórios e selecione um ano civil completo. Para uma parte do ano, o cartão diz "Selecione um ano civil completo para ver a estimativa do IVA do carro."
- Com um carro selecionado, encontre o cartão IVA do carro · Suécia e toque em Configurar o IVA do carro, ou em Editar IVA do carro se você já começou. Com todos os veículos à mostra, o cartão IVA do carro lista os seus carros: toque no carro.
- Em Trabalho, responda Registro para IVA, Atividade especial com carros, Parcela do faturamento sujeita a IVA e O ano fiscal é o ano civil.
- Em Veículo, defina Categoria de IVA e Como a empresa o obteve.
- Toque em Adicionar fatura para cada fatura de leasing e de custos de uso e depois toque em Salvar.
- Quando o ano tiver terminado e todas as viagens estiverem verificadas, ative Todas as faturas do carro do ano estão lançadas.
- Leia o valor em Estimativa. Com um carro selecionado e um ano civil completo, ele também sai no PDF e na planilha, com a regra por trás de cada linha.
Relacionados
- Um registro de viagens completo é a sua prova das 100 mil: veja o que uma körjournal eletrônica precisa conter.
- Onde guardá-lo: por quanto tempo e onde guardar uma körjournal.
- Mais sobre a Suécia: /help/se.
Esta página reproduz o que dizem a mervärdesskattelagen e a orientação publicada do Skatteverket, e linka a fonte para que você possa conferir. Não é consultoria tributária e não conhece a sua situação. Quando houver dinheiro em jogo, consulte o seu revisor (contador).
A regra completa, com as normas de onde ela vem: Suécia: requisitos do registro de quilometragem.