 DriveHub
Гид по стране · Швеция
Leasingbil и moms в Швеции: половина НДС с лизинга и весь НДС с текущих расходов

Коротко
Шведское предприятие, зарегистрированное по НДС, которое арендует легковой автомобиль (personbil) или берёт его в операционный лизинг, может вычесть половину НДС с арендной платы, но никогда не весь. Автомобиль должен использоваться больше 100 mil (1 000 км) в год в деятельности, облагаемой НДС. НДС с текущих расходов (топливо, обслуживание, ремонт, техосмотр) вычитается полностью, если автомобиль арендован или является основным средством (inventarium) предприятия. Покупка автомобиля права на вычет НДС при покупке не даёт.
Правила изложены в mervärdesskattelagen (2023:200), 13 kap. 20–23 §§. Skatteverket объясняет их на своей странице Bilar och moms.
Что говорит закон, по частям
Покупка. НДС при покупке personbil или мотоцикла вычитать нельзя (13 kap. 20 §). Исключительно деловое использование этого не меняет. Исключения — перепродажа, сдача автомобилей в аренду, такси, перевозка покойных и автошколы.
Финансовый лизинг приравнивается к покупке. Skatteverket считает лизинг покупкой, если договор явно равен продаже: право собственности переходит к вам в конце или цена выкупа низка по сравнению с ожидаемой рыночной стоимостью автомобиля. Тогда НДС с лизинга тоже не вычитается. Правило 50 % ниже относится к операционному лизингу (operationell leasing), который Skatteverket называет арендой.
Аренда или лизинг. Вы вправе вычесть половину НДС с арендной платы (13 kap. 22 §). Условие закона — что автомобиль используется «i mer än ringa omfattning» (не в ничтожной мере) в деятельности, дающей право на вычет. В том же параграфе сказано, что частичное деловое использование половину не уменьшает. Страница Skatteverket добавляет цифру: «mer än 100 mil per år». В законе числа нет, так что 100 mil — это толкование Skatteverket. Ведите полный журнал как доказательство.
Текущие расходы. Для автомобиля, входящего в основные средства предприятия или арендованного для использования в нём, можно вычесть весь НДС с текущих расходов (13 kap. 23 §), даже если автомобиль лишь отчасти используется в бизнесе. Skatteverket называет топливо, обслуживание, ремонт, техническое обслуживание и техосмотр. Дополнения вроде зимних шин или фаркопа следуют обычным правилам НДС.
Компенсация за километры (milersättning) — это не счёт с НДС, так что вносить тут нечего.
О чём спрашивает DriveHub
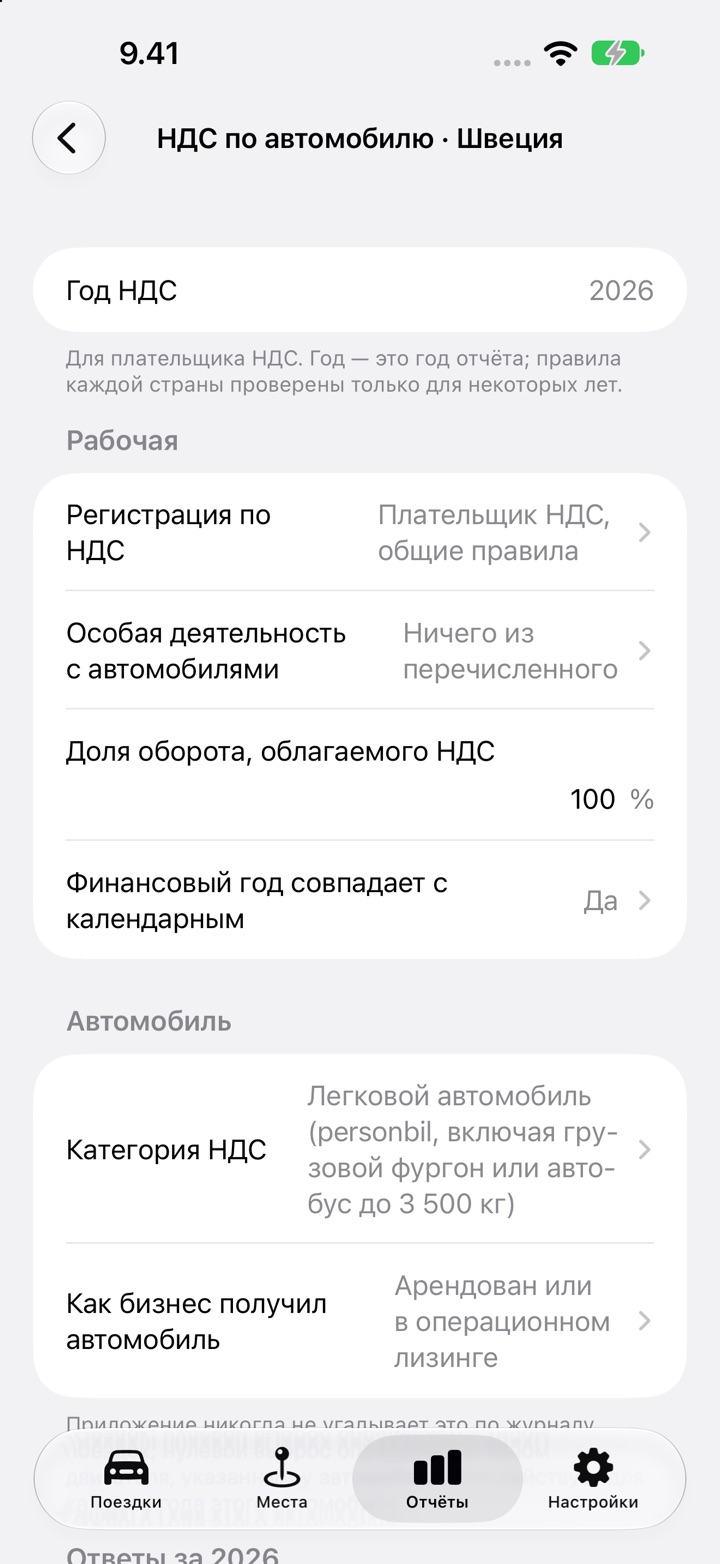
Настройка НДС по автомобилю — для бизнеса. Она не появляется, когда журнал настроен для работника. Для Швеции он спрашивает:
- Регистрация по НДС и Особая деятельность с автомобилями (перевозка пассажиров за плату, сдача автомобилей в аренду, перепродажа, автошкола, иное особое использование или ничего из этого).
- Доля оборота, облагаемого НДС и то, Финансовый год совпадает с календарным.
- Категория НДС: «Легковой автомобиль (personbil, включая грузовой фургон или автобус до 3 500 кг)», «Мотоцикл» или другое коммерческое транспортное средство.
- Как бизнес получил автомобиль: «Принадлежит бизнесу и учтён как основное средство», «Куплен без НДС (частный продавец, маржинальная схема)» или «Арендован или в операционном лизинге».
- Внесены все счета по автомобилю за год.
Затем вы добавляете каждый счёт с напечатанным в нём НДС. Тип: «Лизинг или аренда», «Первоначальный лизинговый взнос», «Текущие расходы», «Покупка автомобиля» или «Без НДС». Вы вводите сумму без НДС и НДС из счёта. Здесь нужен только надлежащий счёт на имя предприятия. Страховка и налог на транспортное средство НДС не несут, поэтому если вы их вносите, выберите «Без НДС».
Что считает DriveHub
Для автомобиля, который арендован или находится в операционном лизинге:
- Он суммирует НДС по счетам года «Лизинг или аренда» и «Первоначальный лизинговый взнос».
- Он суммирует деловые километры автомобиля по вашим поездкам. Поездки на работу и личные поездки в 100 mil не входят. Сначала должны быть проверены все поездки года.
- Если деловой пробег больше 1 000 км, вычитается половина НДС с лизинга. При ровно 1 000 км или меньше вычет с арендной платы равен нулю.
- Весь НДС по счетам «Текущие расходы» вычитается.
- Он показывает часть по лизингу, часть по текущим расходам и итог как «Входящий НДС к вычету».
Для автомобиля, находящегося в собственности как основное средство, или купленного без НДС, вычитаемый НДС с покупки показывается нулём, а НДС с текущих расходов — полностью. Проверка по километрам тут не применяется.
Цифра показывается только за завершённый календарный год с 2024 по 2026 и только если внесён хотя бы один счёт с НДС. До этого DriveHub говорит, чего не хватает, вместо числа.
Чего DriveHub не делает
В этих случаях DriveHub указывает «Недостаточно данных» или «Не применяется» и никакой суммы:
- Смешанный бизнес. Если НДС облагается лишь часть вашего оборота, цифра не даётся — ни для собственной машины, ни для лизинговой. Skatteverket говорит, что НДС с текущих расходов и в смешанном бизнесе по-прежнему вычитается полностью, но проверка в 100 mil считает только пробег в части, облагаемой НДС, а DriveHub не может эти километры разделить. При полном отсутствии оборота, облагаемого НДС, он сообщает об отсутствии вычета.
- Финансовый год, не совпадающий с календарным.
- Автомобиль, арендованный лишь на часть года. Если деловой пробег автомобиля остаётся ниже 1 000 км и он был доступен не весь год, результат — «Недостаточно данных».
- Особые виды деятельности с автомобилями, такие как сдача автомобилей в аренду, такси или автошкола, к которым применяются исключения с полным вычетом.
- Другие коммерческие транспортные средства, которые следуют общим правилам входящего НДС.
- Бизнес, не зарегистрированный по НДС, или освобождённый как малый бизнес, который входящий НДС не вычитает.
- Финансовый лизинг. Для него нет варианта выбора. «Арендован или в операционном лизинге» применил бы правило 50 %, неверное для лизинга, приравниваемого к покупке. Спросите бухгалтера, как автомобиль учтён.
- Частный автомобиль, используемый в бизнесе, который не является ни основным средством, ни арендованным. Здесь можно вычесть лишь НДС с текущих расходов по деловым поездкам, а настройка этот случай не охватывает.
DriveHub не читает ваши счета. Он использует суммы НДС, которые вы вводите. Результат — оценка, а не цифра, которую можно без проверки переносить в вашу momsdeklaration.
Как это сделать в DriveHub
- Откройте Отчёты и выберите полный календарный год. Для части года карточка сообщает «Выберите полный календарный год, чтобы увидеть оценку НДС по автомобилю.»
- Выбрав один автомобиль, найдите карточку НДС по автомобилю · Швеция и нажмите Настроить НДС по автомобилю или Изменить НДС авто, если вы уже начали. Когда показаны все автомобили, карточка НДС по автомобилю перечисляет ваши автомобили: нажмите нужный.
- В разделе Бизнес ответьте на Регистрация по НДС, Особая деятельность с автомобилями, Доля оборота, облагаемого НДС и Финансовый год совпадает с календарным.
- В разделе Автомобиль задайте Категория НДС и Как бизнес получил автомобиль.
- Нажмите Добавить счёт для каждого счёта по лизингу и текущим расходам, затем нажмите Сохранить.
- Когда год закончится и все поездки будут проверены, включите Внесены все счета по автомобилю за год.
- Прочтите цифру в разделе Оценка. Если выбран один автомобиль и полный календарный год, она печатается также в PDF и в рабочей книге вместе с правилом по каждой строке.
См. также
- Полный журнал — ваше доказательство для 100 mil: см. что должен содержать электронный körjournal.
- Где его хранить: Körjournal в Швеции: сколько и где хранить журнал.
- Больше о Швеции: /help/se.
На этой странице изложено то, что говорят mervärdesskattelagen и опубликованные разъяснения Skatteverket, и дана ссылка на источник, чтобы вы могли проверить. Это не налоговая консультация. Она не может учесть ваши обстоятельства. Если речь о деньгах, обратитесь к своему revisor.
Полное правило со ссылками на нормативные акты: Швеция: требования к журналу пробега.