 DriveHub
Průvodce zemí · Švédsko
Leasingbil och moms ve Švédsku: polovina DPH z leasingu, ale celé DPH z provozních nákladů
Stručná odpověď
Švédská firma registrovaná k DPH, která si pronajímá osobní auto (personbil) nebo ho má na operativní leasing, může odečíst polovinu DPH z nájemného, nikdy ne celé. Auto se musí v podnikání podléhajícím DPH používat více než 100 mil (1 000 km) ročně. DPH z provozních nákladů (palivo, servis, opravy, kontrola) je plně odpočitatelné, když je auto pronajaté nebo je dlouhodobým majetkem (inventarium) firmy. Koupě auta žádný odpočet DPH z nákupu nedává.
Pravidla jsou v mervärdesskattelagen (2023:200), 13 kap. 20–23 §§. Skatteverket je vysvětluje na stránce Bilar och moms.
Co říká zákon, bod po bodu
Koupě. DPH z nákupu personbil nebo motocyklu odečíst nesmíte (13 kap. 20 §). Použití výlučně pro podnikání na tom nic nemění. Výjimky jsou prodej dále, půjčování aut, taxi, pohřební doprava a autoškoly.
Finanční leasing se počítá jako koupě. Skatteverket považuje leasing za koupi, když smlouva jednoznačně odpovídá prodeji: vlastnictví přechází na vás na konci nebo je odkupní cena nízká v poměru k očekávané tržní hodnotě auta. Pak není odpočitatelné ani DPH z leasingu. Pravidlo 50 % níže je pro operativní leasing (operationell leasing), kterému Skatteverket říká pronájem.
Pronájem nebo leasing. Polovinu DPH z nájemného odečíst smíte (13 kap. 22 §). Podmínkou zákona je, že se auto používá „i mer än ringa omfattning“ (ve více než nepatrném rozsahu) v činnosti, která zakládá nárok na odpočet. Oddíl také říká, že částečné podnikatelské použití polovinu nesnižuje. Stránka Skatteverket doplňuje číslo: „mer än 100 mil per år“. Zákon žádné číslo nemá, takže 100 mil je výklad Skatteverket. Jako důkaz veďte úplnou knihu jízd.
Provozní náklady. U auta, které patří k dlouhodobému majetku firmy nebo je pronajaté k jejímu užívání, smíte odečíst všechno DPH z provozních nákladů (13 kap. 23 §), i když se auto v podnikání používá jen zčásti. Skatteverket jmenuje palivo, servis, opravy, údržbu a kontrolu. Příslušenství jako zimní pneumatiky nebo tažné zařízení se řídí běžnými pravidly DPH.
Náhrada za najeté kilometry (milersättning) není faktura s DPH, takže zde není co zadávat.
Na co se DriveHub ptá
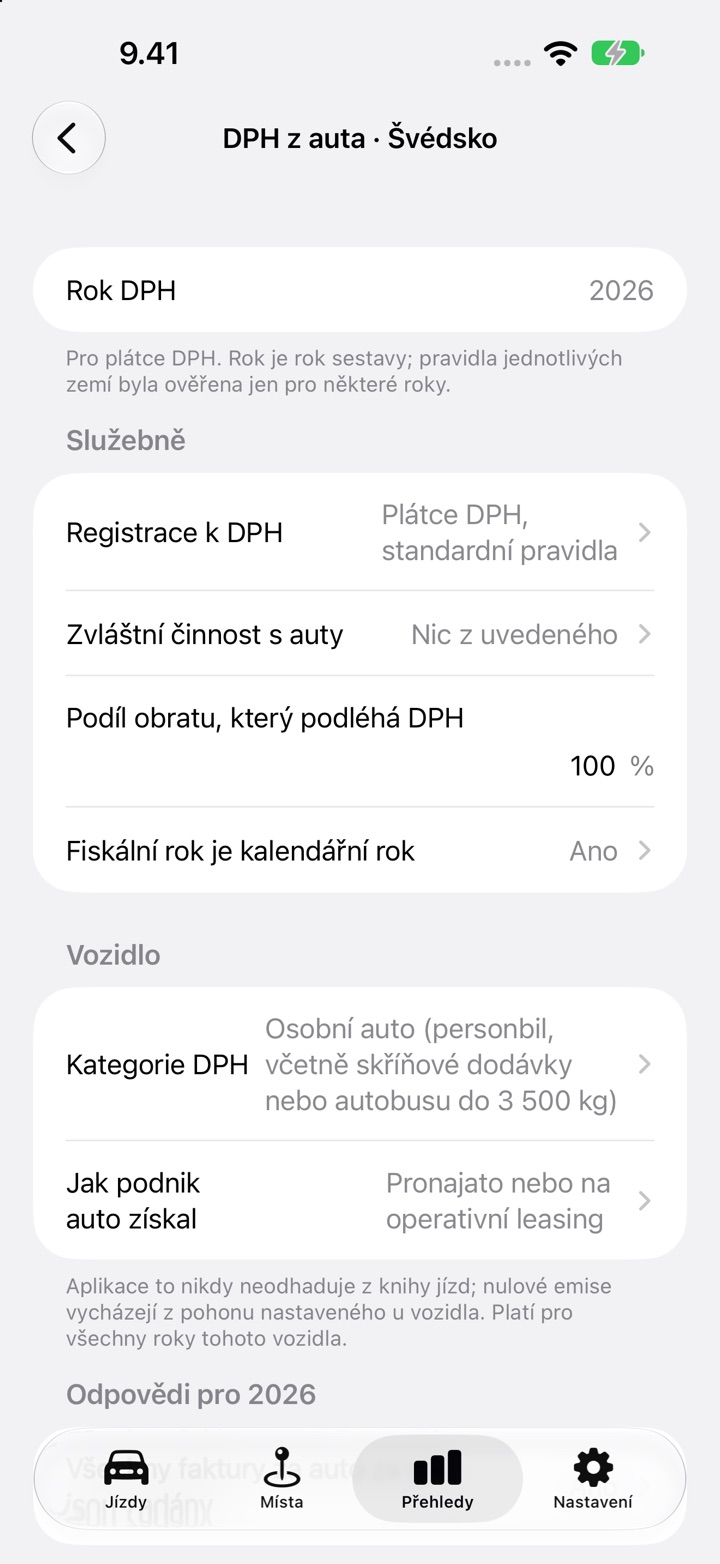
Nastavení DPH z auta je pro podnikání. Neobjeví se, když je vaše kniha jízd nastavena pro zaměstnance. Pro Švédsko se ptá na:
- Registrace k DPH a Zvláštní činnost s auty (přeprava osob za úplatu, půjčování aut, prodej dále, autoškola, jiné zvláštní použití, nebo nic z uvedeného).
- Podíl obratu, který podléhá DPH, a zda je Fiskální rok je kalendářní rok.
- Kategorie DPH: „Osobní auto (personbil, včetně skříňové dodávky nebo autobusu do 3 500 kg)“, „Motocykl“ nebo jiné užitkové vozidlo.
- Jak podnik auto získal: „Ve vlastnictví podniku a vedeno jako dlouhodobý majetek“, „Koupeno bez DPH (soukromý prodejce, režim marže)“ nebo „Pronajato nebo na operativní leasing“.
- Zda jsou Všechny faktury za auto za rok jsou zadány.
Pak přidáte každou fakturu s DPH, které je na ní vytištěno. Druh je „Leasing nebo pronájem“, „Akontace leasingu“, „Provozní náklady“, „Nákup vozidla“ nebo „Bez DPH“. Zadáte částku bez DPH a DPH z faktury. Sem patří jen řádná faktura na jméno firmy. Pojištění a silniční daň DPH neobsahují, takže pokud je zadáváte, zvolte „Bez DPH“.
Co DriveHub počítá
U auta pronajatého nebo na operativním leasingu:
- Sečte DPH z ročních faktur „Leasing nebo pronájem“ a „Akontace leasingu“.
- Sečte služební kilometry auta z vašich jízd. Dojíždění a soukromé jízdy se do 100 mil nepočítají. Nejdřív musí být zkontrolována každá jízda roku.
- Jsou-li služební kilometry vyšší než 1 000 km, je odpočitatelná polovina DPH z leasingu. Při přesně 1 000 km nebo méně je odpočet z nájemného nulový.
- Veškeré DPH z faktur „Provozní náklady“ je odpočitatelné.
- Ukáže část za leasing, část za provozní náklady a součet jako „Odpočitatelná DPH na vstupu“.
U auta ve vlastnictví jako dlouhodobý majetek nebo koupeného bez DPH je odpočitatelné DPH z nákupu uvedeno jako nula a DPH z provozních nákladů v plné výši. Test kilometrů se zde neuplatňuje.
Částka se zobrazí jen za dokončený kalendářní rok od 2024 do 2026 a jen tehdy, když je zadána alespoň jedna faktura s DPH. Do té doby DriveHub místo čísla řekne, co chybí.
Co DriveHub nedělá
V těchto případech DriveHub uvede „Nedostatek údajů“ nebo „Nelze použít“ a žádnou částku:
- Smíšená činnost. Pokud DPH podléhá jen část vašeho obratu, částka se neuvede, ani u vlastního, ani u leasingového auta. Skatteverket říká, že DPH z provozních nákladů je ve smíšené činnosti stále plně odpočitatelné, ale test 100 mil počítá jen jízdy v části podléhající DPH a DriveHub tyto kilometry nerozliší. Při žádném obratu podléhajícím DPH oznámí, že odpočet není.
- Fiskální rok, který není kalendářním rokem.
- Auto pronajaté jen část roku. Zůstane-li auto pod 1 000 služebními kilometry a nebylo k dispozici celý rok, výsledkem je „Nedostatek údajů“.
- Zvláštní činnosti s auty, jako je půjčování aut, taxi nebo autoškola, kde platí výjimky s plným odpočtem.
- Jiná užitková vozidla, která se řídí obecnými pravidly DPH na vstupu.
- Firma neregistrovaná k DPH nebo v režimu osvobození malých podnikatelů, která DPH na vstupu neodečítá.
- Finanční leasing. Pro něj volba neexistuje. „Pronajato nebo na operativní leasing“ by uplatnilo pravidlo 50 %, které je u leasingu považovaného za koupi chybné. Zeptejte se účetního, jak je auto zaúčtováno.
- Soukromé auto používané v podnikání, které není ani dlouhodobým majetkem, ani pronajaté. Zde lze odečíst jen DPH z provozních nákladů za služební jízdy a nastavení tento případ nepokrývá.
DriveHub vaše faktury nečte. Používá částky DPH, které zadáte. Výsledek je odhad, ne údaj, který lze nekontrolovaně opsat do vašeho momsdeklaration (přiznání k DPH).
Jak na to v DriveHub
- Otevřete Přehledy a vyberte celý kalendářní rok. U části roku karta říká „Vyberte celý kalendářní rok, aby se zobrazil odhad DPH z auta.“
- S vybraným jedním autem najděte kartu DPH z auta · Švédsko a klepněte na Nastavit DPH z auta, nebo na Upravit DPH auta, pokud jste už začali. Při zobrazení všech vozidel karta DPH z auta vypisuje vaše auta: klepněte na auto.
- V části Služebně odpovězte na Registrace k DPH, Zvláštní činnost s auty, Podíl obratu, který podléhá DPH a Fiskální rok je kalendářní rok.
- V části Vozidlo nastavte Kategorie DPH a Jak podnik auto získal.
- Klepněte na Přidat fakturu u každé faktury za leasing a provozní náklady a pak na Uložit.
- Po skončení roku a zkontrolování všech jízd zapněte Všechny faktury za auto za rok jsou zadány.
- Přečtěte si částku v části Odhad. Při vybraném jednom autě a celém kalendářním roce se tiskne i v PDF a sešitu, s pravidlem za každým řádkem.
Související
- Úplná kniha jízd je vaším důkazem pro 100 mil: viz co musí obsahovat elektronický körjournal.
- Kde ji uchovávat: jak dlouho a kde uchovávat körjournal.
- Více o Švédsku: /help/se.
Tato stránka uvádí, co říkají mervärdesskattelagen a zveřejněné pokyny Skatteverket, a odkazuje na pramen, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého revisora.
Úplné pravidlo i s předpisy, ze kterých vychází: Švédsko: požadavky na knihu jízd.