 DriveHub
Guía por país · Suecia
Leasingbil och moms en Suecia: la mitad del IVA del leasing, todo el de los gastos corrientes

La respuesta corta
Una empresa sueca registrada a efectos de IVA que alquila un turismo (personbil), o lo toma en leasing operativo, puede deducir la mitad del IVA de la cuota, nunca todo. El coche debe usarse más de 100 mil (1 000 km) al año en la actividad sujeta a IVA. El IVA de los gastos corrientes (combustible, mantenimiento, reparaciones, inspección) es deducible íntegramente cuando el coche está alquilado o es un activo fijo (inventarium) de la empresa. Comprar un coche no da deducción de IVA sobre la compra.
Las normas están en la mervärdesskattelagen (2023:200), 13 kap. 20–23 §§. Skatteverket las explica en su página Bilar och moms.
Qué dice la ley, punto por punto
Comprar. No puedes deducir el IVA de la compra de una personbil o de una motocicleta (13 kap. 20 §). El uso exclusivamente profesional no lo cambia. Las excepciones son la reventa, el alquiler de coches, el taxi, el transporte funerario y las autoescuelas.
El leasing financiero cuenta como compra. Skatteverket trata un leasing como una compra cuando el contrato equivale claramente a una venta: la propiedad pasa a ti al final, o el precio de compra final es bajo en comparación con el valor de mercado esperado del coche. Entonces tampoco es deducible el IVA del leasing. La regla del 50 % de abajo es para el leasing operativo (operationell leasing), que Skatteverket llama alquiler.
Alquiler o leasing. Puedes deducir la mitad del IVA de la cuota (13 kap. 22 §). La condición legal es que el coche se use «i mer än ringa omfattning» (en medida superior a la mínima) en la actividad que da derecho a deducir. El mismo artículo dice también que el uso profesional parcial no reduce esa mitad. La página de Skatteverket añade la cifra: «mer än 100 mil per år». La ley no fija ningún número, así que los 100 mil son la interpretación de Skatteverket. Lleva un libro de ruta completo como prueba.
Gastos corrientes. Para un coche que pertenece a los activos fijos de la empresa, o que se alquila para usarlo en ella, puedes deducir todo el IVA de los gastos corrientes (13 kap. 23 §), aunque el coche solo se use en parte en la empresa. Skatteverket menciona el combustible, el servicio, las reparaciones, el mantenimiento y la inspección. Los extras como neumáticos de invierno o un enganche de remolque siguen las normas ordinarias del IVA.
Una indemnización por kilómetro (milersättning) no es una factura con IVA, así que no hay nada que introducir aquí.
Qué pregunta DriveHub
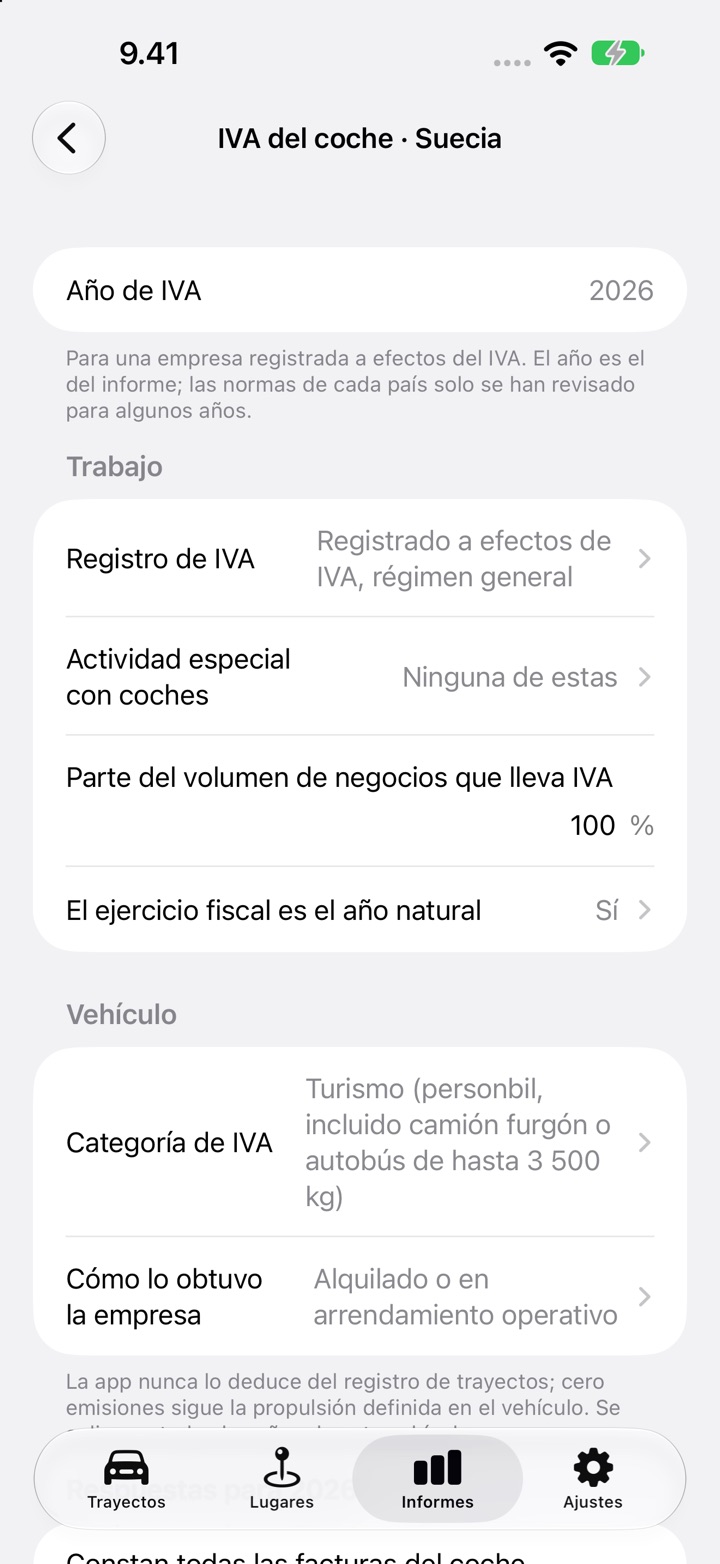
La configuración del IVA del coche es para una empresa. No aparece cuando tu libro de ruta está configurado para un empleado. Para Suecia pregunta:
- Registro de IVA y Actividad especial con coches (transporte de pasajeros por pago, alquiler de coches, reventa, autoescuela, otro uso especial o ninguna de estas).
- Parte del volumen de negocios que lleva IVA, y si el ejercicio fiscal es el año natural.
- Categoría de IVA: «Turismo (personbil, incluido camión furgón o autobús de hasta 3 500 kg)», «Motocicleta» u otro vehículo comercial.
- Cómo lo obtuvo la empresa: «Propiedad de la empresa y contabilizado como inmovilizado», «Comprado sin IVA (vendedor particular, régimen especial de margen)» o «Alquilado o en arrendamiento operativo».
- Si Constan todas las facturas del coche del año.
Después añades cada factura con el IVA impreso en ella. El tipo es «Leasing o alquiler», «Entrada del leasing», «Gastos corrientes», «Compra del vehículo» o «Sin IVA». Introduces el importe sin IVA y el IVA de la factura. Aquí solo corresponde una factura en regla a nombre de la empresa. El seguro y el impuesto de circulación no llevan IVA; si los introduces, elige «Sin IVA».
Qué calcula DriveHub
Para un coche alquilado o en leasing operativo:
- Suma el IVA de las facturas «Leasing o alquiler» y «Entrada del leasing» del año.
- Suma los kilómetros de trabajo del coche a partir de tus trayectos. Los desplazamientos al trabajo y los trayectos privados no cuentan para los 100 mil. Antes hay que revisar todos los trayectos del año.
- Si los kilómetros de trabajo son más de 1 000 km, es deducible la mitad del IVA del leasing. Con exactamente 1 000 km o menos, la deducción sobre la cuota es cero.
- Todo el IVA de las facturas de «Gastos corrientes» es deducible.
- Muestra la parte del leasing, la parte de gastos corrientes y el total como «IVA soportado deducible».
Para un coche propio como activo fijo, o comprado sin IVA, el IVA deducible de la compra se muestra como cero y el de los gastos corrientes íntegro. La prueba de los kilómetros no se aplica aquí.
La cifra se muestra solo para un año natural terminado de 2024 a 2026, y solo cuando se ha introducido al menos una factura con IVA. Hasta entonces, DriveHub dice qué falta en lugar de dar un número.
Lo que DriveHub no hace
En estos casos DriveHub indica «Datos insuficientes» o «No aplicable» y ningún importe:
- Una empresa mixta. Si solo una parte de tu volumen de negocios lleva IVA, no se da ninguna cifra, ni para un coche propio ni para uno en leasing. Skatteverket dice que el IVA de los gastos corrientes sigue siendo deducible íntegramente en una empresa mixta, pero la prueba de los 100 mil cuenta solo la conducción en la parte sujeta a IVA, y DriveHub no puede distinguir esos kilómetros. Sin ningún volumen de negocios sujeto a IVA, indica que no hay deducción.
- Un ejercicio fiscal que no es el año natural.
- Un coche alquilado solo parte del año. Si el coche se queda por debajo de 1 000 kilómetros de trabajo y no estuvo disponible todo el año, el resultado es «Datos insuficientes».
- Actividades especiales con coches como alquiler de coches, taxi o autoescuela, donde se aplican las excepciones de deducción íntegra.
- Otros vehículos comerciales, que siguen las normas generales del IVA soportado.
- Una empresa no registrada a efectos de IVA, o acogida a la exención para pequeñas empresas, que no deduce IVA soportado.
- El leasing financiero. No hay opción para él. «Alquilado o en arrendamiento operativo» aplicaría la regla del 50 %, que es errónea para un leasing que cuenta como compra. Pregunta a tu asesor cómo está contabilizado el coche.
- Un coche privado usado en la empresa, que no es ni un activo fijo ni está alquilado. Aquí solo puede deducirse el IVA de los gastos corrientes de la conducción profesional, y la configuración no cubre ese caso.
DriveHub no lee tus facturas. Usa los importes de IVA que escribes. El resultado es una estimación, no una cifra para copiar sin comprobar en tu momsdeklaration (declaración de IVA).
Cómo hacerlo en DriveHub
- Abre Informes y selecciona un año natural completo. Para una parte del año, la tarjeta dice «Selecciona un año natural completo para ver la estimación del IVA del coche.»
- Con un coche seleccionado, busca la tarjeta IVA del coche · Suecia y toca Configurar IVA del coche, o Editar IVA del coche si ya has empezado. Con todos los vehículos a la vista, la tarjeta IVA del coche enumera tus coches: toca el coche.
- En Trabajo, responde Registro de IVA, Actividad especial con coches, Parte del volumen de negocios que lleva IVA y El ejercicio fiscal es el año natural.
- En Vehículo, indica la Categoría de IVA y Cómo lo obtuvo la empresa.
- Toca Añadir factura por cada factura de leasing y de gastos corrientes, y luego toca Guardar.
- Cuando el año haya terminado y todos los trayectos estén revisados, activa Constan todas las facturas del coche del año.
- Lee la cifra en Estimación. Con un coche seleccionado y un año natural completo, también se imprime en el PDF y en la hoja de cálculo, con la regla que hay detrás de cada línea.
Relacionado
- Un libro de ruta completo es tu prueba de los 100 mil: consulta qué debe contener un körjournal electrónico.
- Dónde conservarlo: cuánto tiempo y dónde conservar un körjournal.
- Más sobre Suecia: /help/se.
Esta página recoge lo que dicen la mervärdesskattelagen y la guía publicada por Skatteverket, y enlaza la fuente para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu revisor.
La norma completa, con los textos de los que procede: Suecia: requisitos del registro de kilometraje.