 DriveHub
Guia por país · Suécia
Leasingbil och moms na Suécia: metade do IVA da locação, a totalidade nas despesas de funcionamento

A resposta curta
Uma empresa sueca registada em IVA que alugue um automóvel de passageiros (personbil), ou o tome em locação operacional, pode deduzir metade do IVA da renda, nunca a totalidade. O carro tem de ser usado mais de 100 mil (1 000 km) por ano na atividade sujeita a IVA. O IVA das despesas de funcionamento (combustível, revisão, reparações, inspeção) é dedutível na totalidade quando o carro é alugado ou é um ativo fixo (inventarium) da empresa. Comprar um carro não dá qualquer dedução de IVA na compra.
As regras constam da mervärdesskattelagen (2023:200), 13 kap. 20–23 §§ (a lei sueca do IVA). A Skatteverket, a Autoridade Tributária sueca, explica-as na sua página Bilar och moms.
O que diz a lei, ponto por ponto
Comprar. Não pode deduzir o IVA da compra de um personbil ou de uma mota (13 kap. 20 §). O uso exclusivamente profissional não altera isso. As exceções são a revenda, o aluguer de carros, o táxi, o transporte fúnebre e as escolas de condução.
O leasing financeiro conta como compra. A Skatteverket trata uma locação como compra quando o contrato equivale claramente a uma venda: a propriedade passa para si no fim, ou o preço de aquisição final é baixo em comparação com o valor de mercado previsto do carro. Nesse caso, o IVA da locação também não é dedutível. A regra dos 50 % abaixo é para a locação operacional (operationell leasing), a que a Skatteverket chama aluguer.
Alugar ou tomar em locação. Pode deduzir metade do IVA da renda (13 kap. 22 §). A condição da lei é que o carro seja usado "i mer än ringa omfattning" (em mais do que uma medida reduzida) na atividade que dá direito à dedução. A mesma secção diz também que o uso profissional parcial não reduz a metade. A página da Skatteverket acrescenta o valor: "mer än 100 mil per år" (mais de 100 mil por ano). A lei não tem número, pelo que os 100 mil são a leitura da Skatteverket. Mantenha um registo de viagens completo como prova.
Despesas de funcionamento. Para um carro que pertença aos ativos fixos da empresa, ou seja alugado para uso nela, pode deduzir todo o IVA das despesas de funcionamento (13 kap. 23 §), mesmo que o carro só seja usado em parte na atividade. A Skatteverket nomeia combustível, revisão, reparações, manutenção e inspeção. Extras como pneus de inverno ou um engate de reboque seguem as regras gerais do IVA.
Uma milersättning (indemnização por quilómetro) não é uma fatura com IVA, pelo que não dá nada a introduzir aqui.
O que o DriveHub pergunta
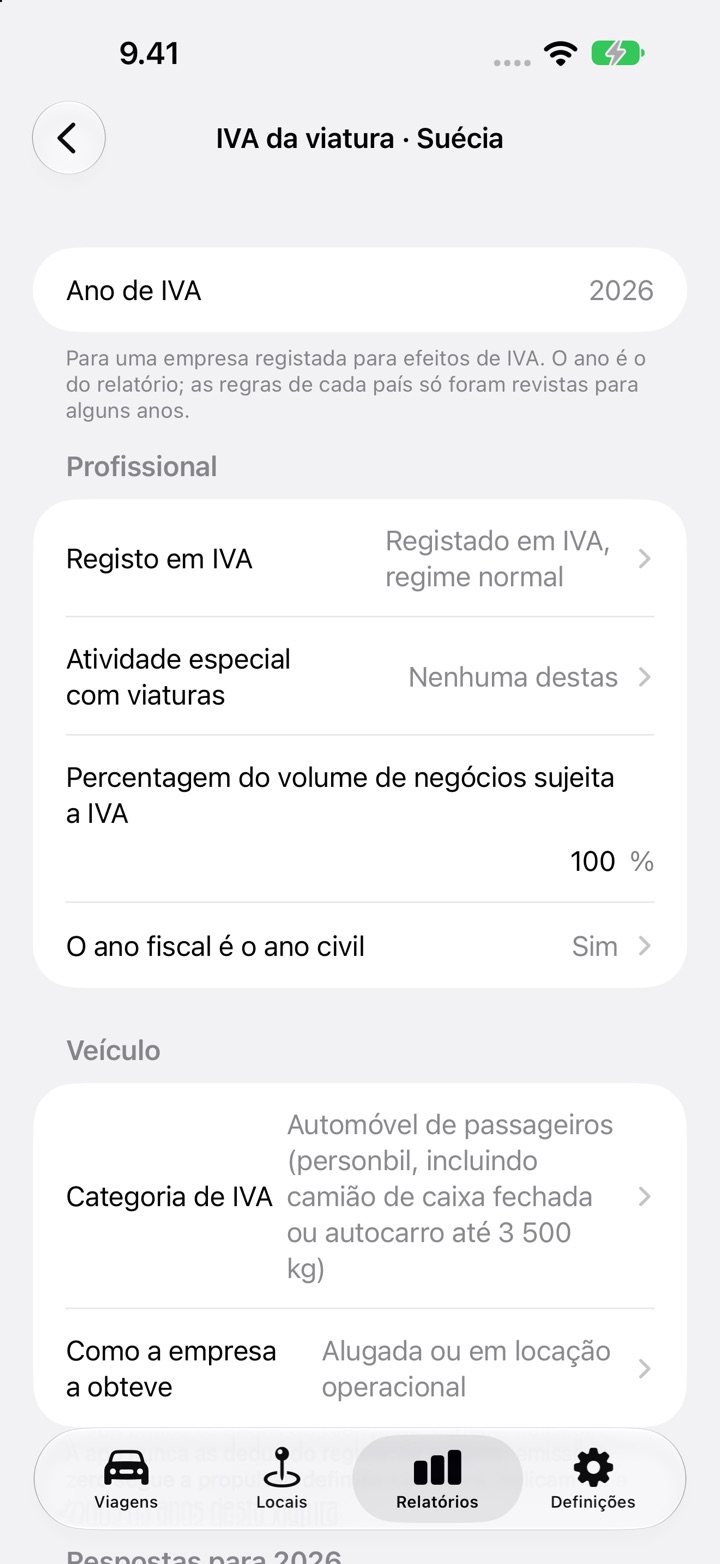
A configuração do IVA da viatura destina-se a uma empresa. Não aparece quando o seu livro de registo está configurado para um trabalhador por conta de outrem. Para a Suécia, pergunta:
- O Registo em IVA, e a Atividade especial com viaturas (transporte remunerado de passageiros, aluguer de carros, revenda, escola de condução, outra utilização especial, ou nenhuma destas).
- A Percentagem do volume de negócios sujeita a IVA, e se O ano fiscal é o ano civil.
- A Categoria de IVA: "Automóvel de passageiros (personbil, incluindo camião de caixa fechada ou autocarro até 3 500 kg)", "Mota" ou outro veículo comercial.
- Como a empresa a obteve: "Propriedade da empresa e registado como ativo fixo", "Comprada sem IVA (vendedor particular, regime da margem)" ou "Alugada ou em locação operacional".
- Se Todas as faturas da viatura do ano estão introduzidas.
Depois acrescenta cada fatura com o IVA nela impresso. O tipo é "Locação ou aluguer", "Entrada inicial da locação", "Despesas de funcionamento", "Compra do veículo" ou "Sem IVA". Indica o montante sem IVA e o IVA da fatura. Só aqui cabe uma fatura em boa e devida forma em nome da empresa. O seguro e o imposto de circulação não têm IVA, por isso, se os introduzir, escolha "Sem IVA".
O que o DriveHub calcula
Para um carro alugado ou em locação operacional:
- Soma o IVA das faturas "Locação ou aluguer" e "Entrada inicial da locação" do ano.
- Soma os quilómetros profissionais do carro a partir das suas viagens. As deslocações casa-trabalho e as viagens privadas não contam para os 100 mil. Todas as viagens do ano têm de estar revistas primeiro.
- Se os quilómetros profissionais forem mais de 1 000 km, metade do IVA da locação é dedutível. Com exatamente 1 000 km ou menos, a dedução sobre a renda é zero.
- Todo o IVA das faturas de "Despesas de funcionamento" é dedutível.
- Mostra a parte da locação, a parte das despesas de funcionamento e o total como "IVA suportado dedutível".
Para um carro propriedade da empresa como ativo fixo, ou comprado sem IVA, o IVA dedutível da compra é mostrado como zero e o IVA das despesas de funcionamento na totalidade. O teste dos quilómetros não se aplica aqui.
O valor só é mostrado para um ano civil terminado de 2024 a 2026, e só quando está introduzida pelo menos uma fatura com IVA. Até lá, o DriveHub diz o que falta em vez de um número.
O que o DriveHub não faz
Nestes casos, o DriveHub indica "Dados insuficientes" ou "Não aplicável" e nenhum montante:
- Uma empresa de atividade mista. Se só parte do seu volume de negócios tiver IVA, não é dado nenhum valor, nem para um carro próprio nem para um em locação. A Skatteverket diz que o IVA das despesas de funcionamento continua dedutível na totalidade numa empresa mista, mas o teste dos 100 mil só conta a condução na parte sujeita a IVA, e DriveHub não consegue distinguir esses quilómetros. Sem qualquer volume de negócios sujeito a IVA, indica que não há dedução.
- Um ano fiscal que não seja o ano civil.
- Um carro alugado só durante parte do ano. Se o carro fica abaixo dos 1 000 quilómetros profissionais e não esteve disponível o ano todo, o resultado é "Dados insuficientes".
- Atividades especiais com viaturas, como o aluguer de carros, o táxi ou a escola de condução, a que se aplicam as exceções de dedução integral.
- Outros veículos comerciais, que seguem as regras gerais do IVA suportado.
- Uma empresa não registada em IVA, ou abrangida pela isenção de pequenas empresas, que não deduz IVA suportado.
- O leasing financeiro. Não há opção para ele. "Alugada ou em locação operacional" aplicaria a regra dos 50 %, o que está errado para uma locação que conta como compra. Pergunte ao seu contabilista como o carro está registado.
- Um carro privado usado na empresa, que não é nem ativo fixo nem alugado. Aqui só pode ser deduzido o IVA das despesas de funcionamento da condução profissional, e a configuração não cobre esse caso.
O DriveHub não lê as suas faturas. Usa os montantes de IVA que escrever. O resultado é uma estimativa, não um valor para copiar sem verificação para a sua momsdeklaration (declaração de IVA).
Como fazer no DriveHub
- Abra Relatórios e selecione um ano civil completo. Para uma parte de um ano, o cartão diz "Selecione um ano civil completo para ver a estimativa de IVA da viatura."
- Com um carro selecionado, encontre o cartão IVA da viatura · Suécia e toque em Configurar IVA da viatura, ou em Editar IVA da viatura se já tinha começado. Com todos os veículos à vista, o cartão IVA da viatura lista os seus carros: toque no carro.
- Em Profissional, responda a Registo em IVA, Atividade especial com viaturas, Percentagem do volume de negócios sujeita a IVA e O ano fiscal é o ano civil.
- Em Veículo, defina a Categoria de IVA e Como a empresa a obteve.
- Toque em Adicionar fatura por cada fatura de locação e de despesas de funcionamento e depois em Guardar.
- Depois de o ano terminar e de todas as viagens estarem revistas, ative Todas as faturas da viatura do ano estão introduzidas.
- Leia o valor em Estimativa. Com um carro selecionado e um ano civil completo, é também impresso no PDF e na folha de cálculo, com a regra por trás de cada linha.
Relacionado
- Um registo de viagens completo é a sua prova dos 100 mil: veja o que tem de conter um körjournal eletrónico.
- Onde o guardar: durante quanto tempo e onde guardar um körjournal.
- Mais sobre a Suécia: /help/se.
Esta página reproduz o que dizem a mervärdesskattelagen e as orientações publicadas pela Skatteverket, e liga a fonte para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação. Quando está dinheiro em causa, pergunte ao seu revisor.
A regra completa, com os diplomas de onde vem: Suécia: requisitos do registo de quilómetros.