 DriveHub
Guida per Paese · Croazia · 7 min
Un obrtnik può chiedere 0,50 €/km per la propria auto — con lo stesso registro che tiene un dipendente
Hai un obrt, un’attività individuale, e usi la tua auto per lavoro. Per la loko vožnja come per i viaggi più lunghi, il Pravilnik ti dà gli stessi 0,50 €/km che un datore di lavoro può pagare esenti a un lavoratore — e, con le stesse parole, lo stesso obbligo di registrazione.

La risposta breve
- Sì, un obrtnik ne ha diritto. Il Pravilnik o porezu na dohodak, čl. 35 st. 1 t. 6, concede ai lavoratori autonomi gli importi del čl. 7 "za njih osobno". Ciò comprende fino a 0,50 €/km per un’auto privata usata per l’attività.
- Il registro arriva insieme ai soldi. La stessa disposizione dice "u visini i na način propisan člankom 7." — nell’importo e nel modo. Entro 30 km dal luogo di lavoro significa il registro loko vožnja; oltre, il putni nalog.
- Si registra nella KPI. Fino a 0,50 €/km entra nella Knjiga primitaka i izdataka, il libro delle entrate e delle uscite, come spesa dell’attività. Ciò che supera quella cifra non è deducibile e non si può nemmeno registrare.
- 0,50 è un tetto, ed è la stessa cifra per la loko vožnja e per un viaggio più lungo. Lo 0,40 che si cita ancora per il loko è la tariffa del 2023, sostituita da 0,50 il 2 gennaio 2024. Una tariffa separata per il loko non è mai esistita.
- Vale per un’auto privata. Un’auto nei beni dell’obrt segue un’altra strada: i suoi costi sono spese dell’attività, con il 50 % indeducibile a meno che l’uso privato non sia tassato come retribuzione, e l’assicurazione interamente deducibile.
- Un paušalni obrt non ha nulla da chiedere e non tiene registri di questo tipo.
- Conserva il registro per dieci anni dal 31 dicembre dell’anno in cui è sorta l’obbligazione tributaria.
Perché una regola scritta per i dipendenti arriva fino a te
Il čl. 7 del Pravilnik fissa gli importi esenti. Con le sue stesse parole si limita a ciò che "poslodavac ili isplatitelj plaće isplaćuje svojim radnicima" — ciò che un datore di lavoro paga ai suoi lavoratori. Letto da solo, lascia fuori il lavoratore autonomo.
Il ponte è il čl. 35 st. 1 t. 6:
"iznosi naknada, potpora i nagrada poreznih obveznika koji obavljaju samostalne djelatnosti…za njih osobno, u visini i na način propisan člankom 7. ovoga Pravilnika"
La cifra che un obrtnik può usare per sé è quindi quella del dipendente. Per un’auto privata usata per l’attività è il čl. 7 st. 2 r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Che cosa significano gli stessi 0,50 per un dipendente, e che cosa succede oltre, è spiegato in La naknada per un’auto privata.
La cifra si è spostata. La r.br. 31 diceva 3,00 kn dal 1° ottobre 2022 (NN 112/2022) e 0,40 € dal 1° gennaio 2023 (NN 156/2022). Dal 2 gennaio 2024 dice 0,50 (NN 143/2023), e la tabella riformulata in NN 16/2025 l’ha mantenuta. Una pagina che cita 0,40 descrive il 2023.
Come si registra
Il čl. 35 st. 1 si apre con "Poslovnim izdacima po osnovi samostalne djelatnosti, u smislu članka 32. Zakona, smatraju se i:" — quindi il t. 6 fa dell’importo chilometrico un poslovni izdatak, una spesa dell’obrt. Lo Zakon o porezu na dohodak (ZPD; NN 115/16, 106/18, 121/19, 32/20, 138/20, 151/22, 114/23, 152/24) esenta gli stessi importi "do propisanih iznosa" nel čl. 9 st. 1 t. 10.
Il tetto è rigido:
- Lo ZPD čl. 33 st. 1 t. 3 rende indeducibili gli importi "iznad propisanih iznosa" — oltre gli importi prescritti. Il t. 4 dice lo stesso delle spese di viaggio dell’imprenditore stesso.
- Pravilnik čl. 44 st. 6: "Izdaci iz članka 33. stavka 1. točaka 2., 3. i 4. Zakona ne mogu se iskazivati u Knjizi primitaka i izdataka."
Quindi fino a 0,50 €/km entra nella Knjiga primitaka i izdataka come spesa, e niente oltre si può registrare. La Porezna uprava lo leggeva allo stesso modo con le regole del 2005: un contribuente autonomo può indicare nella KPI le "naknade za korištenje privatnog automobila u službene svrhe" (mišljenje 867, 4 dicembre 2006).
«Na način»: lo stesso registro che tiene un dipendente
Le due parole che contano sono na način, nel modo. Importano la documentazione insieme all’importo. Un obrtnik che chiede 0,50 €/km ha lo stesso obbligo di registrazione di un dipendente a cui vengono rimborsati.
Quale registro dipende da dove guidi. Il čl. 7 st. 34 copre la guida "u mjestu rada i/ili do 30 kilometara od mjesta rada (locco vožnja)". Guidare dentro il luogo di lavoro è loko vožnja a qualunque distanza, e i 30 km si misurano dal luogo di lavoro, non da casa tua. Che cosa sia il luogo di lavoro per un obrtnik, il Pravilnik non lo dice: usa mjesto rada per i lavoratori e non lo definisce mai per gli autonomi. Concorda il tuo con il tuo knjigovođa. Oltre i 30 km, il viaggio richiede un putni nalog. La divisione completa e i campi propri del putni nalog sono in Putni nalog o loko vožnja.
Per la loko vožnja, lo st. 34 dice che i costi "priznaju se temeljem evidencije" — si riconoscono sulla base di un registro che contiene almeno (naročito):
- I dati generali del datore di lavoro e del lavoratore: nome e OIB
- La marca dell’auto
- La sua targa
- La lettura iniziale e finale del contachilometri
- La relacija — il percorso
- Lo scopo del viaggio
- Le ricevute delle spese effettive, come il parcheggio
Nessuna data è prescritta. L’elenco è formulato per due parti, un poslodavac e un radnik. In un obrt di una sola persona stai da entrambi i lati, e il Pravilnik non dice come compilarli; non è stato trovato alcun mišljenje della Porezna uprava in merito. La lettura naturale è il nome e l’OIB dell’obrt come pagatore e i tuoi come persona. Può essere lo stesso OIB due volte. È una lettura, non un obbligo. Chiedi al tuo knjigovođa come vuole che siano compilate quelle righe.
Gli stessi 0,50 entro e oltre i 30 km
Lo st. 34 rinvia allo st. 2 r.br. 31, e una riga separata per il loko non esiste. Quindi la tariffa non cambia alla linea dei 30 km; cambia solo il registro.
Un esempio. In un anno guidi 4 800 km per l’obrt con la tua auto: 3 000 km in zona e 1 800 km in viaggi più lunghi.
| Guida | km | × 0,50 € | Registro |
|---|---|---|---|
| Loko vožnja | 3 000 | 1 500 € | loko evidencija |
| Viaggi più lunghi | 1 800 | 900 € | putni nalozi |
| Totale | 4 800 | 2 400 € al massimo |
Ogni euro poggia su un registro. Senza, l’importo non si riconosce a queste condizioni: lo st. 34 riconosce i costi loko "temeljem evidencije", e per un viaggio più lungo il putni nalog è la vjerodostojna isprava, il documento probatorio.
Se l’auto è nei beni dell’attività
La kilometrina è la strada per un’auto privata — la r.br. 31 dice "privatnog automobila". Un’auto iscritta nel Popis dugotrajne imovine, l’elenco dei beni strumentali dell’obrt, recupera i suoi costi in un altro modo: l’ammortamento secondo lo ZPD čl. 35 st. 4 e i costi di esercizio secondo il čl. 32. Lo ZPD čl. 33 st. 1 t. 5 rende poi indeducibile il "50 % izdataka u svezi s vlastitim ili unajmljenim osobnim motornim vozilima … ako se po osnovi korištenja tih sredstava za osobni prijevoz ne utvrđuje plaća ili drugi dohodak". È il 50 % dei costi, a meno che l’uso privato non sia già tassato come retribuzione o altro reddito. Lo st. 2 mantiene l’assicurazione interamente deducibile.
La lettura è quindi una strada o l’altra: l’auto nei beni dell’attività con i suoi costi, o l’auto tenuta privata con 0,50 €/km. Sii chiaro su che cosa poggia. Segue dalla formulazione della r.br. 31. La Porezna uprava ha tracciato la stessa linea nel mišljenje 845 del 29 giugno 2006, e il mišljenje 867 dello stesso anno ha confermato che l’importo per l’auto privata va nella KPI. Entrambi sono stati scritti con la vecchia legge, quando l’indeducibilità era del 30 % e la tariffa 2,00 kn. Nessun testo attuale della Porezna uprava enuncia l’alternativa.
Da quale parte stia la tua auto è un fatto della tua contabilità, non del tuo registro, e chi lo sa è il tuo knjigovođa.
Un paušalni obrt non chiede nulla
Un paušalist è fuori da tutto questo. ZPD čl. 82 st. 4: "ne vodi poslovne knjige… osim evidencije o prometu". Le spese sono fissate forfettariamente all’85 %. Non c’è kilometrina da aggiungere, né un registro chilometrico da tenere per essa.
Dieci anni, non undici
Il registro si conserva per dieci anni dall’inizio del termine di prescrizione, secondo l’Opći porezni zakon čl. 66 st. 18. L’accertamento si prescrive "istekom godine u kojoj je nastala porezna obveza", quindi i dieci anni decorrono dal 31 dicembre dell’anno in cui è sorta l’obbligazione. Il putni nalog e il registro loko hanno lo stesso termine.
Gli undici anni dello Zakon o računovodstvu valgono per un poduzetnik in contabilità ordinaria. Un obrtnik soggetto all’imposta sul reddito sta sui dieci dell’OPZ. La cifra di sette anni che si cita ancora viene dalla legge contabile del 2015, sostituita da quella del 2024.
Se un obrtnik possa chiedere anche una dnevnica per sé è una questione separata e meno chiara: il čl. 35 st. 1 t. 6 nomina solo "naknada, potpora i nagrada". Vedi La dnevnica per un službeno putovanje.
Come DriveHub rende tutto più semplice
Il registro è semplice da descrivere e facile da perdere, e in un obrt di una sola persona nessun altro lo tiene per te. A mancare raramente sono i chilometri; è la lettura del contachilometri di quel giorno e il percorso di un viaggio di mesi fa.
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. DriveHub classifica la maggior parte dei viaggi come Lavoro o Personale in base ai tuoi luoghi, ai percorsi già fatti e all’orario di lavoro, e chiede a te per gli altri.
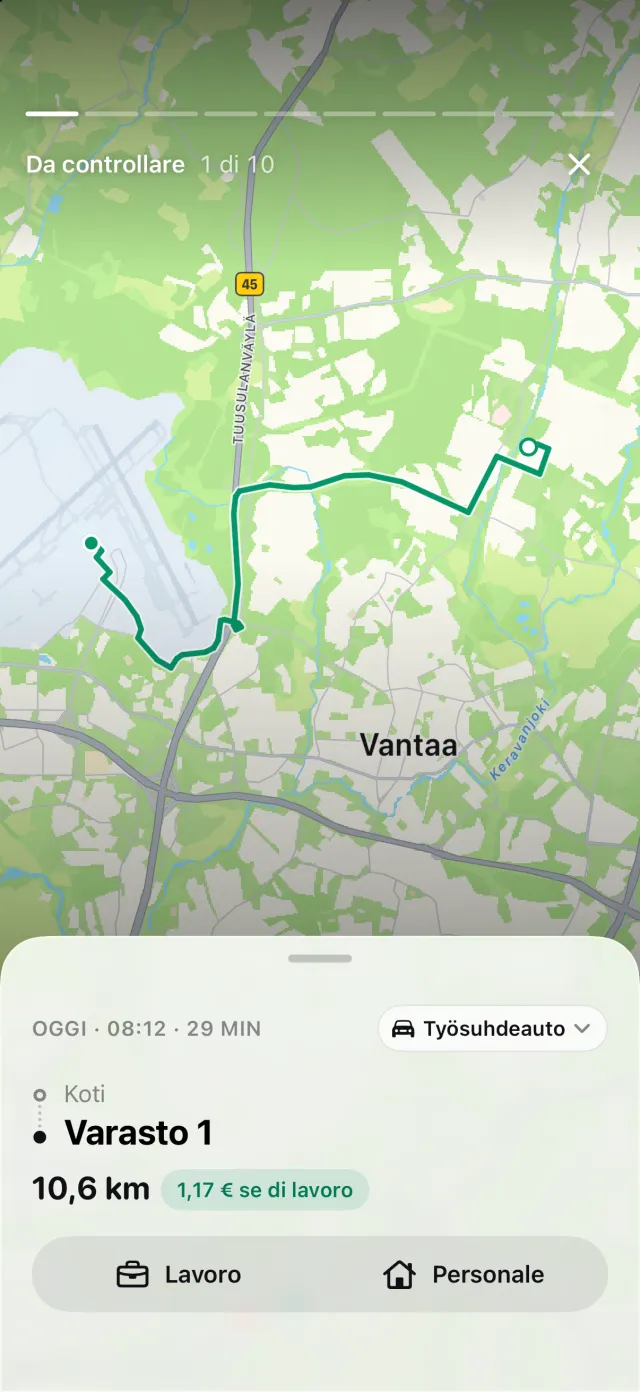
Se hai segnato il tuo luogo di lavoro — per un obrtnik, quello concordato con il knjigovođa — DriveHub misura entrambi gli estremi di un viaggio rispetto a quello e classifica come loko vožnja un viaggio che inizia e finisce entro 30 km. Il PDF contrassegna quelle righe, e il foglio di calcolo ha una colonna su cui un contabile può filtrare. Senza un luogo di lavoro segnato, ogni riga resta un putni nalog — la direzione più sicura, perché un putni nalog chiede di più in ogni campo tranne i due OIB. Sei delle sette voci del registro loko vengono stampate. Le ricevute no: DriveHub non conserva allegati, e il report dice in chiaro che tocca a te conservarle.
Rapporti mostra la distanza di lavoro e personale per un mese, un trimestre o un anno. Il rilevamento è gratuito; i report in PDF, Excel e CSV fanno parte di DriveHub Pro. Per un paušalni obrt qui non c’è nulla da chiedere, quindi niente di tutto questo si applica.
DriveHub è sull’App Store per iPhone. Le regole croate sono nella pagina della Croazia. Configurare il rilevamento automatico richiede qualche minuto, una volta sola.
Questa pagina cita il Pravilnik o porezu na dohodak, lo ZPD e l’Opći porezni zakon, e indica gli articoli perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo knjigovođa — e porta la evidencija.
La regola completa, con le norme da cui deriva: Croazia: requisiti del registro chilometri.