 DriveHub
Riigijuhend · Horvaatia · 7 min
Obrtnik võib oma auto eest nõuda 0,50 €/km — sama arvestusega, mida peab töötaja
Sul on obrt ehk FIE ettevõte ja sõidad selle asjus oma autoga. Nii loko vožnja kui ka pikemate sõitude puhul annab Pravilnik sulle samad 0,50 €/km, mida tööandja võib töötajale maksuvabalt maksta — ja samade sõnadega ka sama arvestuskohustuse.

Lühidalt
- Jah, obrtnik saab selle. Pravilnik o porezu na dohodak čl. 35 st. 1 t. 6 annab FIE-dele čl. 7 summad "za njih osobno". Sinna kuulub ka kuni 0,50 €/km eraauto tööalase kasutamise eest.
- Arvestus tuleb rahaga kaasa. Sama säte ütleb "u visini i na način propisan člankom 7." — summas ja viisil. Töökohast 30 km piires tähendab see loko vožnja arvestust, kaugemal putni nalogi.
- See kirjendatakse KPI-sse. Kuni 0,50 €/km läheb Knjiga primitaka i izdataka'sse ehk laekumiste ja väljaminekute raamatusse äriväljaminekuna. Kõik, mis sellest üle läheb, ei ole mahaarvatav ja seda ei tohi üldse kirja panna.
- 0,50 on ülempiir, ja see on sama summa loko vožnja ja pikema sõidu puhul. Loko jaoks endiselt tsiteeritav 0,40 on 2023. aasta määr, mille asendas 2. jaanuaril 2024 0,50. Eraldi loko-määra pole kunagi olnud.
- See on eraauto jaoks. Obrti põhivarasse kuuluv auto on teine tee: selle kulud on äriväljaminekud, millest 50 % ei ole mahaarvatav, kui erakasutust ei maksustata palgana, ja kindlustus on täielikult mahaarvatav.
- Paušalni obrtil pole midagi nõuda ja ta ei pea sellist arvestust.
- Hoia arvestust kümme aastat selle aasta 31. detsembrist, mil maksukohustus tekkis.
Miks töötajate jaoks kirjutatud reegel sinuni ulatub
Pravilniku čl. 7 seab maksuvabad summad. Oma sõnastuse järgi piirdub see sellega, mida "poslodavac ili isplatitelj plaće isplaćuje svojim radnicima" — mida tööandja oma töötajatele maksab. Eraldi lugedes jätab see FIE välja.
Silla loob čl. 35 st. 1 t. 6:
"iznosi naknada, potpora i nagrada poreznih obveznika koji obavljaju samostalne djelatnosti…za njih osobno, u visini i na način propisan člankom 7. ovoga Pravilnika"
Seega on summa, mida obrtnik võib enda jaoks kasutada, töötaja summa. Eraauto tööalase kasutuse puhul on see čl. 7 st. 2 r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Mida samad 0,50 töötaja jaoks tähendavad ja mis juhtub sellest ülalpool, on artiklis Naknada eraauto eest.
Summa on liikunud. r.br. 31 oli alates 1. oktoobrist 2022 3,00 kn (NN 112/2022) ja alates 1. jaanuarist 2023 0,40 € (NN 156/2022). Alates 2. jaanuarist 2024 on see 0,50 (NN 143/2023), ja NN 16/2025-s uuesti kehtestatud tabel jättis selle alles. Leht, mis tsiteerib 0,40, kirjeldab 2023. aastat.
Kuidas seda kirjendatakse
Čl. 35 st. 1 algab sõnadega "Poslovnim izdacima po osnovi samostalne djelatnosti, u smislu članka 32. Zakona, smatraju se i:" — nii teeb t. 6 kilomeetrisummast poslovni izdatak ehk obrti äriväljamineku. Zakon o porezu na dohodak (ZPD; NN 115/16, 106/18, 121/19, 32/20, 138/20, 151/22, 114/23, 152/24) vabastab samad summad "do propisanih iznosa" čl. 9 st. 1 t. 10-s.
Ülempiir on range:
- ZPD čl. 33 st. 1 t. 3 teeb mittemahaarvatavaks summad "iznad propisanih iznosa" — üle ettenähtud summade. T. 4 ütleb sama ettevõtja enda sõidukulude kohta.
- Pravilnik čl. 44 st. 6: "Izdaci iz članka 33. stavka 1. točaka 2., 3. i 4. Zakona ne mogu se iskazivati u Knjizi primitaka i izdataka."
Seega läheb kuni 0,50 €/km Knjiga primitaka i izdataka'sse väljaminekuna, ja midagi sellest üle ei tohi sinna kanda. Porezna uprava luges seda samamoodi 2005. aasta reeglite järgi: FIE võib KPI-s näidata "naknade za korištenje privatnog automobila u službene svrhe" (mišljenje 867, 4. detsember 2006).
„Na način“: sama arvestus, mida peab töötaja
Olulised on kaks sõna, na način. Need toovad summaga kaasa ka dokumenteerimise. Obrtnik, kes nõuab 0,50 €/km, on sama arvestuskohustuse all nagu töötaja, kellele seda hüvitatakse.
Milline arvestus, sõltub sellest, kus sõidad. Čl. 7 st. 34 hõlmab sõitmist "u mjestu rada i/ili do 30 kilometara od mjesta rada (locco vožnja)". Sõit töökoha asulas on loko vožnja ükskõik millise vahemaa korral, ja 30 km mõõdetakse töökohast, mitte sinu kodust. Mis on obrtniku töökoht, Pravilnik ei ütle: see kasutab mjesto rada mõistet töötajate puhul ega defineeri seda kunagi FIE jaoks. Lepi enda oma kokku oma raamatupidajaga (knjigovođa). Kaugemale kui 30 km ulatuv sõit vajab putni nalogi. Täielik jaotus ja putni nalogi enda väljad on artiklis Putni nalog või loko vožnja.
Loko vožnja puhul ütleb st. 34, et kulud "priznaju se temeljem evidencije" — need tunnustatakse arvestuse alusel, mis sisaldab vähemalt (naročito):
- Tööandja ja töötaja üldandmed: nimi ja OIB ehk Horvaatia isikukood
- Auto mark
- Selle registreerimisnumber
- Odomeetri näit alguses ja lõpus
- Relacija — marsruut
- Sõidu eesmärk
- Kviitungid tegelike kulude kohta, näiteks parkimise eest
Kuupäeva ette ei kirjutata. Loetelu on sõnastatud kahele poolele, poslodavac ja radnik ehk tööandja ja töötaja. Ühe inimese obrtis oled sa mõlemal pool, ja Pravilnik ei ütle, kuidas neid täita; ühtegi Porezna uprava seisukohta (mišljenje) selle kohta ei leitud. Loomulik lugemine on obrti nimi ja OIB maksjana ning sinu oma isikuna. See võib olla kaks korda sama OIB. See on tõlgendus, mitte nõue. Küsi oma raamatupidajalt, kuidas ta tahab neid ridu täita.
Samad 0,50 nii 30 km piires kui ka sellest väljas
St. 34 viitab tagasi st. 2 r.br. 31-le, ja eraldi loko-rida ei ole. Seega määr 30 km piiril ei muutu, muutub ainult arvestus.
Näide. Ühe aasta jooksul sõidad obrti asjus oma autoga 4 800 km: 3 000 km kohalikke sõite ja 1 800 km pikemaid sõite.
| Sõitmine | km | × 0,50 € | Arvestus |
|---|---|---|---|
| Loko vožnja | 3 000 | 1 500 € | loko evidencija |
| Pikemad sõidud | 1 800 | 900 € | putni nalozi |
| Kokku | 4 800 | kuni 2 400 € |
Iga euro sellest toetub arvestusele. Ilma selleta ei tunnustata summat nendel tingimustel: st. 34 tunnustab loko-kulusid "temeljem evidencije", ja pikema sõidu puhul on putni nalog vjerodostojna isprava ehk usaldusväärne tõend.
Kui auto on põhivaras
Kilometrina on tee eraauto jaoks — r.br. 31 ütleb "privatnog automobila". Auto, mis on kantud obrti põhivara nimekirja (Popis dugotrajne imovine), teenib oma kulud teisiti: amortisatsioon ZPD čl. 35 st. 4 järgi ja ülalpidamiskulud čl. 32 järgi. Seejärel jätab ZPD čl. 33 st. 1 t. 5 mahaarvamata "50 % izdataka u svezi s vlastitim ili unajmljenim osobnim motornim vozilima … ako se po osnovi korištenja tih sredstava za osobni prijevoz ne utvrđuje plaća ili drugi dohodak". See on 50 % kuludest, kui erakasutust juba ei maksustata palga või muu tuluna. St. 2 jätab kindlustuse täielikult mahaarvatavaks.
Seega on lugemine kas üks tee või teine: auto põhivaras koos oma kuludega või auto eraomandis koos 0,50 €/km-ga. Ole selge, millele see toetub. See tuleneb r.br. 31 sõnastusest. Porezna uprava tõmbas sama piiri seisukohas 845 29. juunist 2006, ja sama aasta seisukoht 867 kinnitas, et eraauto summa läheb KPI-sse. Mõlemad on kirjutatud vana seaduse ajal, kui mahaarvamata osa oli 30 % ja määr 2,00 kn. Ükski kehtiv Porezna uprava tekst ei ütle seda kas-või-valikut välja.
Kummal pool sinu auto on, on sinu raamatupidamise, mitte sõidupäeviku fakt, ja seda teab sinu raamatupidaja.
Paušalni obrt ei nõua midagi
Paušalist on sellest kõigest väljas. ZPD čl. 82 st. 4: "ne vodi poslovne knjige… osim evidencije o prometu". Kulud on arvestuslikult määratud 85 %-le. Kilometrinat pole sellele midagi lisada, ega ka kilomeetriarvestust, mida selleks pidada.
Kümme aastat, mitte üksteist
Arvestust hoitakse kümme aastat aegumistähtaja algusest, Opći porezni zakon čl. 66 st. 18 järgi. Maksu määramise õigus aegub "istekom godine u kojoj je nastala porezna obveza", nii et kümme aastat kulgevad selle aasta 31. detsembrist, mil kohustus tekkis. Putni nalogil ja loko-arvestusel on sama tähtaeg.
Zakon o računovodstvu üksteist aastat seovad kahekordse kirjendusega poduzetnikut. Tulumaksu maksev obrtnik jääb OPZ kümne aasta juurde. Endiselt tsiteeritav seitsmeaastane tähtaeg pärineb 2015. aasta raamatupidamisseadusest, mille 2024. aasta seadus asendas.
See, kas obrtnik saab nõuda ka endale dnevnicat ehk päevaraha, on eraldi ja vähem selge küsimus: čl. 35 st. 1 t. 6 nimetab ainult "naknada, potpora i nagrada". Vaata artiklit Dnevnica službeno putovanje puhul.
Kuidas DriveHub seda lihtsamaks teeb
Arvestust on lihtne kirjeldada ja kerge kaotada, ja ühe inimese obrtis ei pea keegi teine seda sinu eest. Harva lähevad kaduma kilomeetrid; kaduma läheb odomeetri näit tol päeval ja kuude tagune sõidu marsruut.
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Enamiku sõitudest märgib DriveHub sinu kohtade, varasemate marsruutide ja tööaja järgi kas Töö või Isiklik ning küsib ülejäänute kohta sinult.
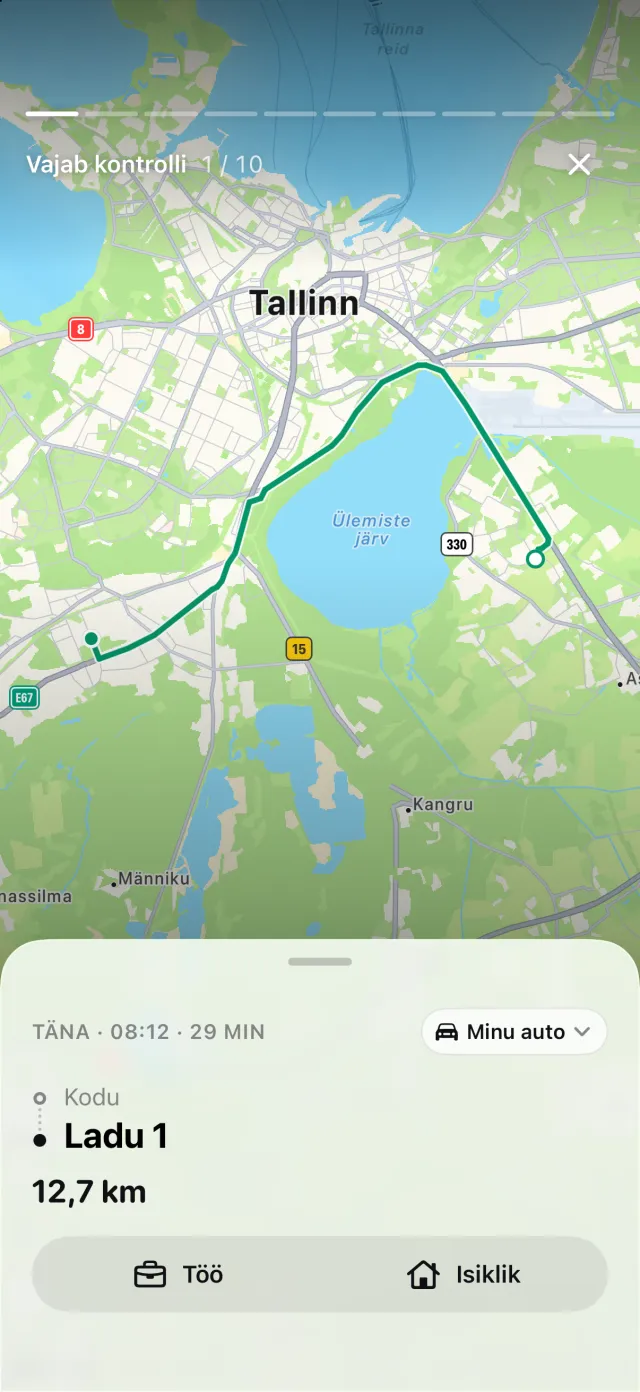
Kui oled oma töökoha märkinud — obrtniku puhul töökoha, mille raamatupidajaga kokku leppisid —, mõõdab DriveHub sõidu mõlemat otsa selle suhtes ja kannab sõidu, mis algab ja lõpeb 30 km piires, loko vožnja alla. PDF märgib need read ära, ja tabelisse tuleb veerg, mille järgi raamatupidaja saab filtreerida. Kui töökoht on märkimata, jääb iga rida putni nalogiks — see on ohutum suund, sest putni nalog küsib igal väljal rohkem, välja arvatud kaks OIB-i. Loko-arvestuse seitsmest punktist trükitakse kuus. Kviitungeid ei trükita: DriveHub ei hoia manuseid, ja aruanne ütleb otse välja, et nende hoidmine jääb sinu teha.
Aruanded näitab töö- ja isiklikku vahemaad kuu, kvartali või aasta kohta. Jälgimine on tasuta; PDF-, Exceli- ja CSV-aruanded kuuluvad DriveHub Pro juurde. Paušalni obrtil pole siin midagi nõuda, nii et miski sellest ei kehti.
DriveHub on App Store'is iPhone'i jaoks. Horvaatia reeglid on Horvaatia lehel. Automaatse jälgimise seadistamine võtab mõne minuti, üks kord.
See leht tsiteerib Pravilnik o porezu na dohodak'i, ZPD-d ja Opći porezni zakonit ning nimetab artiklid, et saaksid järele vaadata. See ei ole maksunõustamine. See ei tunne sinu olukorda. Kui asi puudutab raha, küsi oma raamatupidajalt (knjigovođa) — ja võta evidencija ehk arvestus kaasa.
Kogu reegel koos allikatega: Horvaatia: sõidupäeviku nõuded.