 DriveHub
Maaopas · Kroatia · 7 min
Obrtnik voi vaatia omasta autostaan 0,50 €/km — samalla kirjanpidolla, jota työntekijä pitää
Pyörität obrtia eli toiminimeä ja ajat sen asioita omalla autollasi. Niin loko vožnjassa kuin pidemmillä matkoillakin Pravilnik antaa sinulle saman 0,50 €/km, jonka työnantaja saa maksaa työntekijälle verovapaasti — ja samoin sanoin saman kirjanpitovelvollisuuden.

Lyhyt vastaus
- Kyllä, obrtnik saa sen. Pravilnik o porezu na dohodak čl. 35 st. 1 t. 6 antaa itsenäisille ammatinharjoittajille čl. 7:n määrät "za njih osobno" eli heille itselleen. Niihin kuuluu enintään 0,50 €/km yksityisautosta työkäytössä.
- Kirjanpito tulee rahan mukana. Sama säännös sanoo "u visini i na način propisan člankom 7." — määrältään ja tavaltaan. 30 kilometrin sisällä työntekopaikasta se tarkoittaa loko vožnja -selvitystä; sen ulkopuolella putni nalogia.
- Se kirjataan KPI:hin. Enintään 0,50 €/km kirjataan Knjiga primitaka i izdatakaan eli tulo- ja menokirjaan liikekuluna. Ylittävä osa ei ole vähennyskelpoinen, eikä sitä saa kirjata lainkaan.
- 0,50 on enimmäismäärä, ja luku on sama loko vožnjassa ja pidemmällä matkalla. Lokolle yhä mainittu 0,40 on vuoden 2023 luku, jonka 0,50 korvasi 2. tammikuuta 2024. Erillistä loko-korvausta ei ole koskaan ollut.
- Se koskee yksityisautoa. Obrtin liikeomaisuuteen kuuluva auto on eri tie: sen kulut ovat liikekuluja, joista 50 % on vähennyskelvottomia, ellei yksityiskäyttöä veroteta palkkana, ja vakuutus on kokonaan vähennyskelpoinen.
- Paušalni obrtilla ei ole vaadittavaa, eikä se pidä tällaista kirjanpitoa.
- Säilytä kirjanpito kymmenen vuotta sen vuoden 31. joulukuuta lukien, jona verovelvollisuus syntyi.
Miksi työntekijöille kirjoitettu sääntö koskee sinua
Pravilnikin čl. 7 asettaa verovapaat määrät. Omien sanojensa mukaan se rajautuu siihen, mitä "poslodavac ili isplatitelj plaće isplaćuje svojim radnicima" — mitä työnantaja maksaa työntekijöilleen. Yksin luettuna se jättää itsenäisen ammatinharjoittajan ulkopuolelle.
Sillan muodostaa čl. 35 st. 1 t. 6:
"iznosi naknada, potpora i nagrada poreznih obveznika koji obavljaju samostalne djelatnosti…za njih osobno, u visini i na način propisan člankom 7. ovoga Pravilnika"
Luku, jota obrtnik saa käyttää itselleen, on siis työntekijän luku. Yksityisautolle työajoissa se on čl. 7 st. 2 r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Mitä sama 0,50 tarkoittaa työntekijälle ja mitä sen yli tapahtuu, kerrotaan sivulla korvaus yksityisautosta.
Luku on muuttunut. r.br. 31 oli 3,00 kn 1. lokakuuta 2022 alkaen (NN 112/2022) ja 0,40 € 1. tammikuuta 2023 alkaen (NN 156/2022). 2. tammikuuta 2024 alkaen se on 0,50 (NN 143/2023), ja NN 16/2025:ssä uudelleen julkaistu taulukko säilytti sen. Sivu, joka mainitsee 0,40, kuvaa vuotta 2023.
Miten se kirjataan
Čl. 35 st. 1 alkaa sanoin "Poslovnim izdacima po osnovi samostalne djelatnosti, u smislu članka 32. Zakona, smatraju se i:" — joten t. 6 tekee kilometrimäärästä poslovni izdatakin, obrtin liikekulun. Zakon o porezu na dohodak (ZPD; NN 115/16, 106/18, 121/19, 32/20, 138/20, 151/22, 114/23, 152/24) vapauttaa samat määrät verosta "do propisanih iznosa" čl. 9 st. 1 t. 10:ssä.
Yläraja on ehdoton:
- ZPD čl. 33 st. 1 t. 3 tekee vähennyskelvottomiksi määrät "iznad propisanih iznosa" — säädettyjen määrien ylittävät. T. 4 sanoo saman yrittäjän omista matkakuluista.
- Pravilnik čl. 44 st. 6: "Izdaci iz članka 33. stavka 1. točaka 2., 3. i 4. Zakona ne mogu se iskazivati u Knjizi primitaka i izdataka."
Enintään 0,50 €/km kirjataan siis Knjiga primitaka i izdatakaan kuluna, eikä mitään sen ylittävää saa kirjata. Porezna uprava luki sen samoin vuoden 2005 sääntöjen aikaan: itsenäinen ammatinharjoittaja saa esittää KPI:ssä "naknade za korištenje privatnog automobila u službene svrhe" (kannanotto eli mišljenje 867, 4. joulukuuta 2006).
"Na način": sama kirjanpito kuin työntekijällä
Ratkaisevat sanat ovat na način. Ne tuovat määrän mukana dokumentoinnin. Obrtnik, joka vaatii 0,50 €/km, on saman kirjanpitovelvollisuuden alainen kuin työntekijä, jolle se korvataan.
Kumpi kirjanpito, riippuu siitä, missä ajat. Čl. 7 st. 34 kattaa ajon "u mjestu rada i/ili do 30 kilometara od mjesta rada (locco vožnja)". Työntekopaikan sisällä ajaminen on loko vožnjaa matkan pituudesta riippumatta, ja 30 kilometriä mitataan työntekopaikasta, ei kodistasi. Mikä obrtnikin työntekopaikka on, Pravilnik ei kerro: se käyttää käsitettä mjesto rada työntekijöistä eikä koskaan määrittele sitä itsenäisille ammatinharjoittajille. Sovi omasi knjigovođasi eli kirjanpitäjäsi kanssa. 30 kilometrin ulkopuolella matka tarvitsee putni nalogin. Koko jako ja putni nalogin omat kentät ovat sivulla putni nalog vai loko vožnja.
Loko vožnjasta st. 34 sanoo, että kulut "priznaju se temeljem evidencije" — ne hyväksytään kirjanpidon perusteella, ja kirjanpidossa on oltava vähintään (naročito):
- Työnantajan ja työntekijän yleiset tiedot: nimi ja OIB (kroatialainen verotunniste)
- Auton merkki
- Sen rekisterinumero
- Mittarilukema alussa ja lopussa
- Relacija — reitti
- Ajon tarkoitus
- Kuitit todellisista kuluista, kuten pysäköinnistä
Päivämäärää ei vaadita. Luettelo on kirjoitettu kahdelle osapuolelle, poslodavacille ja radnikille. Yhden hengen obrtissa olet sen kummallakin puolella, eikä Pravilnik kerro, miten ne täytetään; asiasta ei löytynyt Porezna upravan kannanottoa. Luonteva tulkinta on obrtin nimi ja OIB maksajana ja sinun omasi henkilönä. Se voi olla sama OIB kahdesti. Se on tulkinta, ei vaatimus. Kysy knjigovođaltasi, miten hän haluaa nuo rivit täytettävän.
Sama 0,50 30 kilometrin sisällä ja ulkopuolella
St. 34 viittaa takaisin kohtaan st. 2 r.br. 31, eikä erillistä loko-riviä ole. Korvaus ei siis muutu 30 kilometrin rajalla; vain kirjanpito muuttuu.
Esimerkki. Ajat vuodessa 4 800 km obrtin asioissa omalla autollasi: 3 000 km paikallisajoa ja 1 800 km pidempiä matkoja.
| Ajo | km | × 0,50 € | Kirjanpito |
|---|---|---|---|
| Loko vožnja | 3 000 | 1 500 € | loko evidencija |
| Pidemmät matkat | 1 800 | 900 € | putni nalozi |
| Yhteensä | 4 800 | enintään 2 400 € |
Jokainen euro siitä perustuu kirjanpitoon. Ilman sitä määrää ei hyväksytä näillä ehdoilla: st. 34 hyväksyy loko-kulut "temeljem evidencije", ja pidemmällä matkalla putni nalog on vjerodostojna isprava eli luotettava tosite.
Jos auto kuuluu liikeomaisuuteen
Kilometrina on yksityisauton tie — r.br. 31 sanoo "privatnog automobila". Obrtin Popis dugotrajne imovine -luetteloon eli pysyvien vastaavien luetteloon merkitty auto saa kulunsa toista kautta: poistot ZPD čl. 35 st. 4:n ja käyttökulut čl. 32:n mukaan. ZPD čl. 33 st. 1 t. 5 jättää tällöin vähennyskelvottomiksi "50 % izdataka u svezi s vlastitim ili unajmljenim osobnim motornim vozilima … ako se po osnovi korištenja tih sredstava za osobni prijevoz ne utvrđuje plaća ili drugi dohodak". Se on 50 % kuluista, ellei yksityiskäyttöä jo veroteta palkkana tai muuna tulona. St. 2 pitää vakuutuksen kokonaan vähennyskelpoisena.
Tulkinta on siis joko–tai: auto liikeomaisuudessa kuluineen tai auto yksityisenä ja 0,50 €/km. On syytä olla selvillä siitä, mihin tämä perustuu. Se seuraa r.br. 31:n sanamuodosta. Porezna uprava veti saman rajan kannanotossa 845 29. kesäkuuta 2006, ja saman vuoden kannanotto 867 vahvisti, että yksityisauton määrä kirjataan KPI:hin. Molemmat kirjoitettiin vanhan lain aikaan, jolloin vähennyskelvoton osuus oli 30 % ja korvaus 2,00 kn. Mikään nykyinen Porezna upravan teksti ei totea joko–tai-asetelmaa.
Kummalla puolella autosi on, on kirjanpitosi tosiasia, ei ajopäiväkirjasi, ja sen tietää knjigovođasi.
Paušalni obrt ei vaadi mitään
Paušalist on kaiken tämän ulkopuolella. ZPD čl. 82 st. 4: "ne vodi poslovne knjige… osim evidencije o prometu". Kulut on vahvistettu laskennallisesti 85 prosenttiin. Siihen ei ole lisättävää kilometrinaa eikä sitä varten pidettävää kilometrikirjanpitoa.
Kymmenen vuotta, ei yksitoista
Kirjanpito säilytetään kymmenen vuotta vanhentumisajan alkamisesta Opći porezni zakon čl. 66 st. 18:n mukaan. Verotus vanhentuu "istekom godine u kojoj je nastala porezna obveza", joten kymmenen vuotta kulkee sen vuoden 31. joulukuuta lukien, jona velvollisuus syntyi. Putni nalogilla ja loko-selvityksellä on sama säilytysaika.
Zakon o računovodstvun yksitoista vuotta sitovat kahdenkertaista kirjanpitoa pitävää poduzetnikia. Tuloverotuksessa oleva obrtnik on OPZ:n kymmenessä. Yhä mainittu seitsemän vuoden luku on peräisin vuoden 2015 kirjanpitolaista, jonka vuoden 2024 laki korvasi.
Voiko obrtnik vaatia itselleen myös dnevnican eli päivärahan, on erillinen ja epäselvempi kysymys: čl. 35 st. 1 t. 6 mainitsee vain "naknada, potpora i nagrada". Katso dnevnica službeno putovanje -matkalla.
Miten DriveHub helpottaa tätä
Kirjanpito on helppo kuvata ja helppo hukata, eikä yhden hengen obrtissa kukaan muu pidä sitä puolestasi. Puuttumaan jäävät harvoin kilometrit; puuttumaan jäävät päivän mittarilukema ja kuukausien takaisen ajon reitti.
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. DriveHub merkitsee useimmat matkat Työ- tai Yksityinen-ajoiksi paikkojesi, aiempien reittiesi ja työaikojesi perusteella ja kysyy loput sinulta.
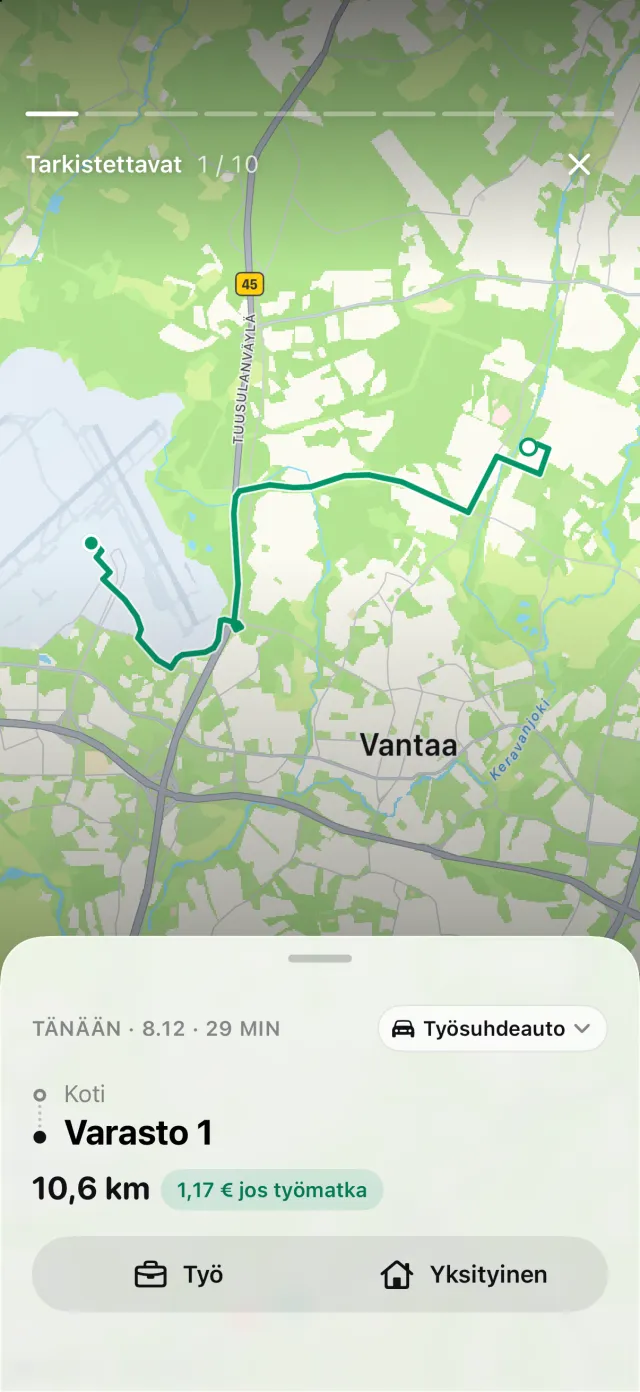
Jos olet merkinnyt työntekopaikkasi — obrtnikilla knjigovođan kanssa sovitun työntekopaikan — DriveHub mittaa matkan molemmat päät siihen nähden ja kirjaa ajon, joka alkaa ja päättyy 30 kilometrin sisällä, loko vožnjaksi. PDF merkitsee nuo rivit, ja taulukkoon tulee sarake, jonka mukaan kirjanpitäjä voi suodattaa. Jos työntekopaikkaa ei ole merkitty, jokainen rivi jää putni nalogiksi — turvallisempi suunta, koska putni nalog vaatii enemmän joka kentässä paitsi kahdessa OIB:ssä. Loko-selvityksen seitsemästä kohdasta kuusi tulostuu. Kuitit eivät tulostu: DriveHub ei tallenna liitteitä, ja raportissa sanotaan suoraan, että ne jäävät sinun säilytettäviksesi.
Raportit näyttää työ- ja yksityisajojen matkan kuukaudelta, vuosineljännekseltä tai vuodelta. Seuranta on ilmaista; PDF-, Excel- ja CSV-raportit kuuluvat DriveHub Pro -tilaukseen. Paušalni obrtilla tässä ei ole mitään vaadittavaa, joten mikään tästä ei koske sitä.
DriveHub on App Storessa iPhonelle. Kroatian säännöt ovat Kroatian sivulla. Automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran.
Tällä sivulla lainataan Pravilnik o porezu na dohodakia, ZPD:tä ja Opći porezni zakonia, ja artiklat mainitaan nimeltä, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy knjigovođaltasi — ja ota evidencija mukaan.
Koko sääntö lähteineen: Kroatia: ajopäiväkirjan vaatimukset.