 DriveHub
Гид по стране · Хорватия · 7 мин
Obrtnik может заявлять 0,50 €/км за свою машину — с той же записью, что ведёт работник
У вас obrt, и вы ездите для него на своей машине. И для loko vožnja, и для более дальних поездок Pravilnik даёт вам те же 0,50 €/км, которые работодатель может без налога платить работнику, — и теми же словами ту же обязанность вести запись.

Коротко
- Да, obrtnik их получает. Pravilnik o porezu na dohodak, čl. 35 st. 1 t. 6, предоставляет самозанятым суммы из čl. 7 "za njih osobno". Сюда входят до 0,50 €/км за личную машину, используемую для дела.
- Запись приходит вместе с деньгами. Та же норма говорит "u visini i na način propisan člankom 7." — в том же размере и тем же образом. В пределах 30 км от места работы это означает учёт loko vožnja; дальше — putni nalog.
- Это проводится в KPI. До 0,50 €/км вносится в Knjiga primitaka i izdataka как деловой расход. Всё сверх не вычитается и вообще не может быть туда внесено.
- 0,50 — потолок, и цифра одна и та же для loko vožnja и для более дальней поездки. 0,40, которые до сих пор приводят для loko, — ставка 2023 года, заменённая на 0,50 со 2 января 2024 года. Отдельной ставки для loko никогда не было.
- Это для личной машины. Машина в деловых активах obrt — другой путь: её расходы — деловые, причём 50 % не вычитаются, если личное пользование не облагается как зарплата, а страховка вычитается полностью.
- Paušalni obrt заявлять нечего, и записи такого рода он не ведёт.
- Храните запись десять лет с 31 декабря того года, в котором возникло налоговое обязательство.
Почему правило, написанное для работников, касается вас
Čl. 7 Pravilnik устанавливает необлагаемые суммы. По собственным словам он ограничен тем, что "poslodavac ili isplatitelj plaće isplaćuje svojim radnicima" — тем, что работодатель платит своим работникам. Если читать его отдельно, самозанятый остаётся за его пределами.
Мостом служит čl. 35 st. 1 t. 6:
"iznosi naknada, potpora i nagrada poreznih obveznika koji obavljaju samostalne djelatnosti…za njih osobno, u visini i na način propisan člankom 7. ovoga Pravilnika"
Так что цифра, которую obrtnik может использовать для себя, — это цифра для работника. Для личной машины в служебных поездках это čl. 7 st. 2 r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Что те же 0,50 значат для работника и что бывает сверх них — в статье Naknada за личную машину.
Цифра менялась. В r.br. 31 стояло 3,00 kn с 1 октября 2022 года (NN 112/2022) и 0,40 € с 1 января 2023 года (NN 156/2022). Со 2 января 2024 года там 0,50 (NN 143/2023), и таблица, заново изложенная в NN 16/2025, эту цифру сохранила. Страница с 0,40 описывает 2023 год.
Как это проводится
Čl. 35 st. 1 начинается словами "Poslovnim izdacima po osnovi samostalne djelatnosti, u smislu članka 32. Zakona, smatraju se i:" — так что t. 6 делает сумму за километры poslovni izdatak, деловым расходом obrt. Zakon o porezu na dohodak (ZPD; NN 115/16, 106/18, 121/19, 32/20, 138/20, 151/22, 114/23, 152/24) освобождает те же суммы "do propisanih iznosa" в čl. 9 st. 1 t. 10.
Потолок жёсткий:
- ZPD čl. 33 st. 1 t. 3 делает невычитаемыми суммы "iznad propisanih iznosa" — сверх установленных. T. 4 говорит то же о собственных расходах предпринимателя на поездки.
- Pravilnik čl. 44 st. 6: "Izdaci iz članka 33. stavka 1. točaka 2., 3. i 4. Zakona ne mogu se iskazivati u Knjizi primitaka i izdataka."
Так что до 0,50 €/км вносится в Knjiga primitaka i izdataka — книгу доходов и расходов — как расход, а ничего сверх этого вносить нельзя. Porezna uprava читала это так же и по правилам 2005 года: самозанятый налогоплательщик может показать в KPI "naknade za korištenje privatnog automobila u službene svrhe" (mišljenje 867, 4 декабря 2006 года).
«Na način»: та же запись, что ведёт работник
Два слова, которые имеют значение, — na način. Вместе с суммой они переносят и требования к документам. Obrtnik, заявляющий 0,50 €/км, несёт ту же обязанность вести запись, что и работник, которому их возмещают.
Какая запись — зависит от того, где вы ездите. Čl. 7 st. 34 охватывает поездки "u mjestu rada i/ili do 30 kilometara od mjesta rada (locco vožnja)". Поездки внутри самого места работы — это loko vožnja на любом расстоянии, а 30 км отмеряются от места работы, а не от вашего дома. Что такое место работы для obrtnik, Pravilnik не говорит: он использует mjesto rada для работников и нигде не определяет его для самозанятых. Согласуйте своё со своим knjigovođa. За пределами 30 км поездке нужен putni nalog. Полное разделение и графы самого putni nalog — в статье Putni nalog или loko vožnja.
Для loko vožnja st. 34 говорит, что расходы "priznaju se temeljem evidencije" — признаются на основании записи, которая содержит как минимум (naročito):
- Общие сведения о работодателе и работнике: имя и OIB
- Марку машины
- Её регистрационный номер
- Начальное и конечное показание одометра
- Relacija — маршрут
- Цель поездки
- Чеки на фактические расходы, например на парковку
Дата не предписана. Список сформулирован для двух сторон — poslodavac и radnik. В obrt из одного человека вы стоите по обе его стороны, и Pravilnik не говорит, как их заполнять; разъяснения Porezna uprava на этот счёт найти не удалось. Естественное прочтение — название и OIB obrt как плательщика и ваши — как лица. Это может оказаться один и тот же OIB дважды. Это прочтение, а не требование. Спросите своего knjigovođa, как он хочет видеть эти строки заполненными.
Те же 0,50 внутри и за пределами 30 км
St. 34 отсылает назад к st. 2 r.br. 31, и отдельной строки для loko нет. Так что на границе в 30 км ставка не меняется — меняется только запись.
Пример. За год вы проезжаете для obrt на своей машине 4 800 км: 3 000 км местных поездок и 1 800 км более дальних.
| Поездки | км | × 0,50 € | Запись |
|---|---|---|---|
| Loko vožnja | 3 000 | 1 500 € | loko evidencija |
| Более дальние поездки | 1 800 | 900 € | putni nalozi |
| Итого | 4 800 | не больше 2 400 € |
Каждый евро из этого стоит на записи. Без неё сумма на этих условиях не признаётся: st. 34 признаёт расходы на loko "temeljem evidencije", а для более дальней поездки vjerodostojna isprava, достоверный документ, — это putni nalog.
Если машина в деловых активах
Kilometrina — путь для личной машины: r.br. 31 говорит "privatnog automobila". Машина, внесённая в Popis dugotrajne imovine obrt — перечень долгосрочных активов, — окупает свои расходы иначе: амортизацией по ZPD čl. 35 st. 4 и текущими расходами по čl. 32. Тогда ZPD čl. 33 st. 1 t. 5 не признаёт "50 % izdataka u svezi s vlastitim ili unajmljenim osobnim motornim vozilima … ako se po osnovi korištenja tih sredstava za osobni prijevoz ne utvrđuje plaća ili drugi dohodak". Это 50 % расходов, если только личное пользование уже не облагается как зарплата или другой доход. St. 2 оставляет страховку вычитаемой полностью.
Так что прочтение — либо один путь, либо другой: машина в деловых активах со своими расходами или машина остаётся личной с 0,50 €/км. Ясно скажем, на чём это держится. Это следует из формулировки r.br. 31. Porezna uprava провела ту же границу в mišljenje 845 от 29 июня 2006 года, а mišljenje 867 того же года подтвердило, что сумма за личную машину вносится в KPI. Оба написаны по старому закону, когда непризнаваемая доля была 30 %, а ставка — 2,00 kn. Ни один нынешний текст Porezna uprava этого «либо — либо» не формулирует.
По какую сторону стоит ваша машина — факт ваших книг, а не вашего журнала, и знает его ваш knjigovođa.
Paušalni obrt ничего не заявляет
Paušalist вне всего этого. ZPD čl. 82 st. 4: "ne vodi poslovne knjige… osim evidencije o prometu". Расходы установлены условно на уровне 85 %. Добавлять к этому kilometrina не к чему, и вести для неё запись километров не нужно.
Десять лет, а не одиннадцать
Запись хранится десять лет с начала срока давности по Opći porezni zakon čl. 66 st. 18. Давность по начислению отсчитывается "istekom godine u kojoj je nastala porezna obveza", так что десять лет идут с 31 декабря того года, в котором возникло обязательство. У putni nalog и записи loko этот срок общий.
Одиннадцать лет по Zakon o računovodstvu обязательны для poduzetnik на двойной бухгалтерии. Obrtnik на подоходном налоге сидит на десяти по OPZ. Цифра в семь лет, которую до сих пор приводят, взята из закона о бухгалтерском учёте 2015 года, который заменил закон 2024 года.
Может ли obrtnik заявлять ещё и dnevnica для себя — отдельный и менее устоявшийся вопрос: čl. 35 st. 1 t. 6 называет только "naknada, potpora i nagrada". См. Dnevnica за službeno putovanje.
Чем DriveHub это упрощает
Запись просто описать и легко потерять, а в obrt из одного человека никто другой её за вас не ведёт. Пропадают редко километры; пропадает показание одометра в тот день и маршрут поездки многомесячной давности.
При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. Большинство поездок DriveHub сам относит к Рабочая или Личная — по вашим местам, прошлым маршрутам и рабочим часам, — а об остальных спрашивает вас.
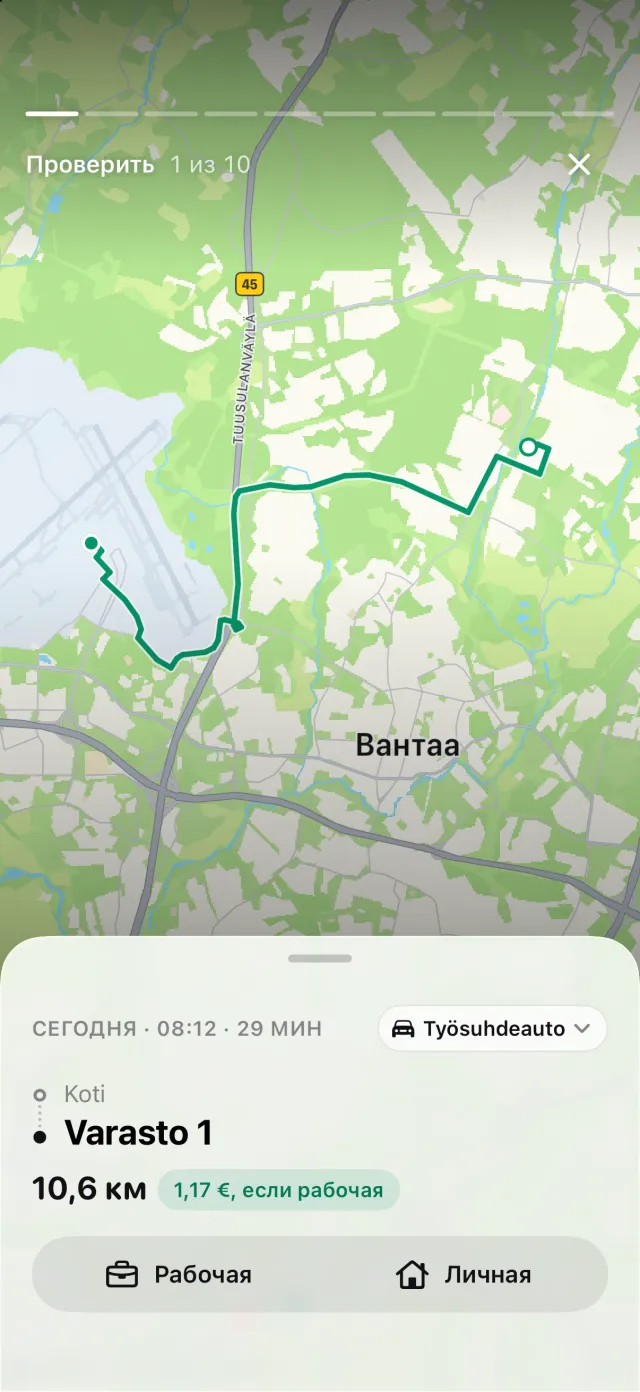
Если вы отметили своё место работы — для obrtnik это место работы, согласованное с вашим knjigovođa, — DriveHub меряет от него оба конца поездки и относит поездку, которая начинается и заканчивается в пределах 30 км, к loko vožnja. В PDF эти строки помечены, а в таблице появляется столбец, по которому бухгалтер может отфильтровать. Если место работы не отмечено, каждая строка остаётся putni nalog — это более безопасное направление, потому что putni nalog требует больше в каждой графе, кроме двух OIB. Шесть из семи пунктов записи loko печатаются. Чеки — нет: DriveHub не хранит вложений, и отчёт прямо на себе пишет, что хранить их вам.
Отчёты показывают рабочий и личный пробег за месяц, квартал или год. Запись поездок бесплатна; отчёты в PDF, Excel и CSV входят в DriveHub Pro. Для paušalni obrt заявлять здесь нечего, так что ничего из этого к нему не относится.
DriveHub есть в App Store для iPhone. Хорватские правила — на странице о Хорватии. Настройка автоматической записи занимает несколько минут, один раз.
На этой странице цитируются Pravilnik o porezu na dohodak, ZPD и Opći porezni zakon, и статьи названы, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, спросите своего knjigovođa — бухгалтера — и возьмите с собой evidencija.
Полное правило со ссылками на нормативные акты: Хорватия: требования к журналу пробега.