 DriveHub
Guide pays · Croatie · 7 min
Un obrtnik peut demander 0,50 €/km pour sa propre voiture — avec le même relevé que celui d'un salarié
Vous exploitez un obrt et utilisez votre propre voiture pour celui-ci. Pour la loko vožnja comme pour les déplacements plus longs, le Pravilnik vous accorde les mêmes 0,50 €/km qu'un employeur peut verser en franchise d'impôt à un salarié — et, dans les mêmes termes, la même obligation de relevé.

La réponse courte
- Oui, un obrtnik y a droit. Le Pravilnik o porezu na dohodak čl. 35 st. 1 t. 6 accorde aux indépendants les montants du čl. 7 "za njih osobno". Cela comprend jusqu'à 0,50 €/km pour une voiture privée utilisée à des fins professionnelles.
- Le relevé vient avec l'argent. La même disposition dit "u visini i na način propisan člankom 7." — dans le montant et selon les modalités. À moins de 30 km du lieu de travail, cela signifie le relevé de loko vožnja ; au-delà, le putni nalog.
- Il se comptabilise dans la KPI. Jusqu'à 0,50 €/km entre dans la Knjiga primitaka i izdataka comme charge professionnelle. Tout ce qui dépasse n'est pas déductible et ne peut pas du tout y être inscrit.
- 0,50 est un plafond, et c'est le même montant pour la loko vožnja et pour un déplacement plus long. Le 0,40 encore cité pour la loko est le taux de 2023, remplacé par 0,50 le 2 janvier 2024. Il n'y a jamais eu de taux loko distinct.
- C'est pour une voiture privée. Une voiture inscrite à l'actif de l'obrt suit une autre voie : ses coûts sont des charges professionnelles, dont 50 % sont exclus sauf si l'usage privé est imposé comme salaire, l'assurance restant entièrement déductible.
- Un paušalni obrt n'a rien à demander et ne tient aucun relevé de ce type.
- Conservez le relevé dix ans à compter du 31 décembre de l'année où l'obligation fiscale est née.
Pourquoi une règle écrite pour les salariés vous atteint
Le čl. 7 du Pravilnik fixe les montants exonérés. Par ses propres termes, il se limite à ce que "poslodavac ili isplatitelj plaće isplaćuje svojim radnicima" — ce qu'un employeur verse à ses salariés. Lu seul, il laisse un indépendant en dehors.
La passerelle est le čl. 35 st. 1 t. 6 :
"iznosi naknada, potpora i nagrada poreznih obveznika koji obavljaju samostalne djelatnosti…za njih osobno, u visini i na način propisan člankom 7. ovoga Pravilnika"
Le montant qu'un obrtnik peut utiliser pour lui-même est donc celui du salarié. Pour une voiture privée utilisée à des fins professionnelles, c'est le čl. 7 st. 2 r.br. 31 : "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Ce que signifient ces mêmes 0,50 pour un salarié, et ce qui se passe au-delà : voir La naknada pour une voiture privée.
Le montant a bougé. La r.br. 31 indiquait 3,00 kn à compter du 1er octobre 2022 (NN 112/2022) et 0,40 € à compter du 1er janvier 2023 (NN 156/2022). Depuis le 2 janvier 2024, elle indique 0,50 (NN 143/2023), et le tableau refondu au NN 16/2025 l'a conservé. Une page qui cite 0,40 décrit 2023.
Comment le comptabiliser
Le čl. 35 st. 1 s'ouvre par "Poslovnim izdacima po osnovi samostalne djelatnosti, u smislu članka 32. Zakona, smatraju se i:" — le t. 6 fait donc du montant kilométrique un poslovni izdatak, une charge professionnelle de l'obrt. Le Zakon o porezu na dohodak (ZPD ; NN 115/16, 106/18, 121/19, 32/20, 138/20, 151/22, 114/23, 152/24) exonère les mêmes montants "do propisanih iznosa" à son čl. 9 st. 1 t. 10.
Le plafond est strict :
- Le ZPD čl. 33 st. 1 t. 3 rend non déductibles les montants "iznad propisanih iznosa" — au-delà des montants prescrits. Le t. 4 dit de même des frais de déplacement propres de l'entrepreneur.
- Pravilnik čl. 44 st. 6 : "Izdaci iz članka 33. stavka 1. točaka 2., 3. i 4. Zakona ne mogu se iskazivati u Knjizi primitaka i izdataka."
Jusqu'à 0,50 €/km entre donc dans la Knjiga primitaka i izdataka comme charge, et rien au-delà ne peut y être inscrit. La Porezna uprava le lisait de la même façon sous les règles de 2005 : un contribuable indépendant peut faire figurer dans la KPI les "naknade za korištenje privatnog automobila u službene svrhe" (mišljenje 867, 4 décembre 2006).
« Na način » : le même relevé que celui d'un salarié
Les deux mots qui comptent sont na način. Ils importent la documentation en même temps que le montant. Un obrtnik qui demande 0,50 €/km est soumis à la même obligation de relevé qu'un salarié qui se le fait rembourser.
Le relevé applicable dépend de l'endroit où vous roulez. Le čl. 7 st. 34 couvre la conduite "u mjestu rada i/ili do 30 kilometara od mjesta rada (locco vožnja)". Conduire à l'intérieur du lieu de travail relève de la loko vožnja quelle que soit la distance, et les 30 km se mesurent depuis le lieu de travail, pas depuis votre domicile. Ce qu'est le lieu de travail d'un obrtnik, le Pravilnik ne le dit pas : il emploie mjesto rada pour les salariés et ne le définit jamais pour les indépendants. Convenez du vôtre avec votre knjigovođa. Au-delà des 30 km, le déplacement exige un putni nalog. La répartition complète et les rubriques propres au putni nalog sont dans Putni nalog ou loko vožnja.
Pour la loko vožnja, le st. 34 dit que les frais "priznaju se temeljem evidencije" — ils sont admis sur la base d'un relevé qui contient au moins (naročito) :
- Les données générales de l'employeur et du salarié : nom et OIB
- La marque de la voiture
- Son immatriculation
- Le relevé du compteur au départ et à l'arrivée
- La relacija — l'itinéraire
- L'objet du trajet
- Les justificatifs des frais réels, comme le stationnement
Aucune date n'est prescrite. La liste est rédigée pour deux parties, un poslodavac et un radnik. Dans un obrt d'une seule personne, vous êtes des deux côtés, et le Pravilnik ne dit pas comment les remplir ; aucun mišljenje de la Porezna uprava sur ce point n'a été trouvé. La lecture naturelle est le nom et l'OIB de l'obrt comme payeur, et les vôtres comme personne. Cela peut donner deux fois le même OIB. C'est une lecture, pas une exigence. Demandez à votre knjigovođa comment il veut que ces lignes soient remplies.
Les mêmes 0,50 en deçà et au-delà de 30 km
Le st. 34 renvoie au st. 2 r.br. 31, et il n'existe pas de ligne loko distincte. Le taux ne change donc pas à la limite des 30 km ; seul le relevé change.
Un exemple. Sur une année, vous parcourez 4 800 km pour l'obrt avec votre propre voiture : 3 000 km de trajets locaux et 1 800 km de déplacements plus longs.
| Conduite | km | × 0,50 € | Relevé |
|---|---|---|---|
| Loko vožnja | 3 000 | 1 500 € | loko evidencija |
| Déplacements plus longs | 1 800 | 900 € | putni nalozi |
| Total | 4 800 | 2 400 € au plus |
Chaque euro repose sur un relevé. Sans relevé, le montant n'est pas admis à ces conditions : le st. 34 admet les frais loko "temeljem evidencije", et pour un déplacement plus long le putni nalog est la vjerodostojna isprava.
Si la voiture figure à l'actif de l'entreprise
La kilometrina est la voie d'une voiture privée — la r.br. 31 dit "privatnog automobila". Une voiture inscrite au Popis dugotrajne imovine de l'obrt fait valoir ses coûts autrement : l'amortissement selon le ZPD čl. 35 st. 4 et les frais d'utilisation selon le čl. 32. Le ZPD čl. 33 st. 1 t. 5 exclut alors "50 % izdataka u svezi s vlastitim ili unajmljenim osobnim motornim vozilima … ako se po osnovi korištenja tih sredstava za osobni prijevoz ne utvrđuje plaća ili drugi dohodak". Cela fait 50 % des coûts, sauf si l'usage privé est déjà imposé comme salaire ou autre revenu. Le st. 2 maintient l'assurance entièrement déductible.
La lecture est donc l'une ou l'autre voie : la voiture à l'actif avec ses coûts, ou la voiture gardée privée avec 0,50 €/km. Soyez au clair sur ce sur quoi cela repose. Cela découle du texte de la r.br. 31. La Porezna uprava a tracé la même ligne dans le mišljenje 845 du 29 juin 2006, et le mišljenje 867 de la même année a confirmé que le montant pour voiture privée entre dans la KPI. Les deux ont été rédigés sous l'ancienne loi, quand l'exclusion était de 30 % et le taux de 2,00 kn. Aucun texte actuel de la Porezna uprava n'énonce cette alternative.
De quel côté se trouve votre voiture est un fait de votre comptabilité, pas de votre relevé, et c'est votre knjigovođa qui le sait.
Un paušalni obrt ne demande rien
Un paušalist est en dehors de tout cela. ZPD čl. 82 st. 4 : "ne vodi poslovne knjige… osim evidencije o prometu". Les charges sont fixées forfaitairement à 85 %. Il n'y a pas de kilometrina à y ajouter, ni de relevé kilométrique à tenir pour elle.
Dix ans, pas onze
Le relevé se conserve dix ans à compter du début du délai de prescription, selon l'Opći porezni zakon čl. 66 st. 18. L'établissement de l'impôt se prescrit "istekom godine u kojoj je nastala porezna obveza" ; les dix ans courent donc à compter du 31 décembre de l'année où l'obligation est née. Le putni nalog et le relevé loko partagent ce délai.
Les onze ans du Zakon o računovodstvu lient un poduzetnik tenant une comptabilité en partie double. Un obrtnik imposé à l'impôt sur le revenu relève des dix ans de l'OPZ. Le chiffre de sept ans encore cité vient de la loi comptable de 2015, remplacée par celle de 2024.
Un obrtnik peut-il aussi demander une dnevnica pour lui-même ? C'est une question distincte et moins tranchée : le čl. 35 st. 1 t. 6 ne nomme que "naknada, potpora i nagrada". Voir La dnevnica d'un službeno putovanje.
Comment DriveHub vous facilite la tâche
Le relevé est simple à décrire et facile à perdre, et dans un obrt d'une seule personne, personne d'autre ne le tient pour vous. Ce qui se perd, ce sont rarement les kilomètres ; c'est le relevé du compteur le jour même et l'itinéraire d'un trajet vieux de plusieurs mois.
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. DriveHub classe la plupart des trajets en Professionnel ou Privé d'après vos lieux, vos trajets précédents et vos horaires de travail, et vous interroge sur les autres.
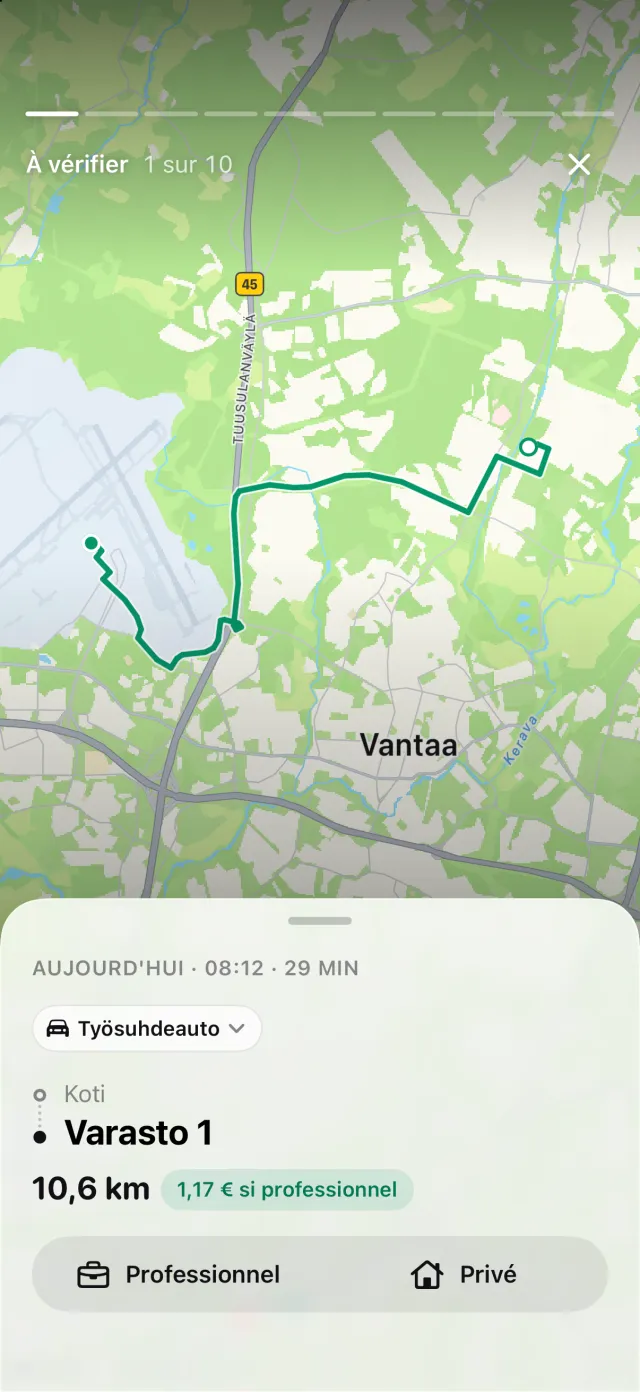
Lorsque vous avez indiqué votre lieu de travail — pour un obrtnik, celui dont vous êtes convenu avec votre knjigovođa —, DriveHub mesure les deux extrémités d'un trajet par rapport à celui-ci et classe en loko vožnja un trajet qui part et arrive à moins de 30 km. Le PDF signale ces lignes, et le classeur gagne une colonne sur laquelle un comptable peut filtrer. Sans lieu de travail indiqué, chaque ligne reste un putni nalog — le sens le plus sûr, car un putni nalog en demande davantage dans chaque rubrique, sauf les deux OIB. Six des sept rubriques du relevé loko s'impriment. Pas les justificatifs : DriveHub ne stocke aucune pièce jointe, et le rapport indique en toutes lettres que leur conservation vous incombe.
Rapports affiche la distance professionnelle et privée d'un mois, d'un trimestre ou d'une année. Le suivi est gratuit ; les rapports PDF, Excel et CSV font partie de DriveHub Pro. Pour un paušalni obrt, il n'y a rien à demander ici, et rien de tout cela ne s'applique.
DriveHub est sur l'App Store pour iPhone. Les règles croates figurent sur la page Croatie. Configurer le suivi automatique prend quelques minutes, une seule fois.
Cette page cite le Pravilnik o porezu na dohodak, le ZPD et l'Opći porezni zakon, et en nomme les articles pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez votre knjigovođa — et apportez l'evidencija.
La règle complète, avec les textes dont elle découle : Croatie : exigences du journal kilométrique.
Pour aller plus loin
- Dnevnica pour un službeno putovanje — 30 € au-delà de 12 heures, 15 € au-delà de 8, et ce qui la modifie
- Jusqu'à 0,50 €/km exonérés pour votre propre voiture — loko vožnja comprise, et non 0,40
- Aller au travail n'est pas de la loko vožnja : la Croatie plafonne l'indemnité de trajet exonérée au prix du billet