 DriveHub
Przewodnik po kraju · Chorwacja · 7 min
Obrtnik może rozliczyć 0,50 €/km za własny samochód — z tą samą ewidencją, którą prowadzi pracownik
Prowadzisz obrt i jeździsz dla niego własnym samochodem. Przy loko vožnja i przy dłuższych przejazdach Pravilnik daje ci te same 0,50 €/km, które pracodawca może wypłacić pracownikowi bez podatku — i, tymi samymi słowami, ten sam obowiązek ewidencji.

Krótka odpowiedź
- Tak, obrtnik to dostaje. Pravilnik o porezu na dohodak čl. 35 st. 1 t. 6 przyznaje samozatrudnionym kwoty z čl. 7 "za njih osobno". Obejmuje to do 0,50 €/km za prywatny samochód używany w działalności.
- Ewidencja przychodzi razem z pieniędzmi. Ten sam przepis mówi "u visini i na način propisan člankom 7." — w tej samej wysokości i w ten sam sposób. W promieniu 30 km od miejsca pracy oznacza to ewidencję loko vožnja; dalej — putni nalog.
- Księguje się to w KPI. Do 0,50 €/km trafia do Knjiga primitaka i izdataka jako koszt działalności. Wszystko powyżej nie jest kosztem i w ogóle nie wolno tego wpisywać.
- 0,50 to górna granica i ta sama kwota dla loko vožnja i dla dłuższej podróży. Podawane wciąż dla loko 0,40 to stawka z 2023 roku, zastąpiona przez 0,50 2 stycznia 2024. Osobnej stawki loko nigdy nie było.
- Dotyczy prywatnego samochodu. Samochód w majątku obrtu to inna droga: jego koszty są kosztami działalności, z wyłączeniem 50 %, chyba że użytek prywatny jest opodatkowany jako wynagrodzenie, a ubezpieczenie jest w pełni kosztem.
- Paušalni obrt nie ma czego rozliczać i nie prowadzi takiej ewidencji.
- Przechowuj ewidencję dziesięć lat od 31 grudnia roku, w którym powstało zobowiązanie podatkowe.
Dlaczego przepis napisany dla pracowników dotyczy ciebie
Čl. 7 Pravilnika ustala kwoty wolne od podatku. Już swoim brzmieniem ogranicza się do tego, co "poslodavac ili isplatitelj plaće isplaćuje svojim radnicima" — co pracodawca wypłaca swoim pracownikom. Czytany sam zostawia osobę samozatrudnioną poza sobą.
Pomostem jest čl. 35 st. 1 t. 6:
"iznosi naknada, potpora i nagrada poreznih obveznika koji obavljaju samostalne djelatnosti…za njih osobno, u visini i na način propisan člankom 7. ovoga Pravilnika"
Kwota, z której obrtnik może skorzystać dla siebie, to więc kwota pracownicza. Dla prywatnego samochodu w działalności to čl. 7 st. 2 r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Co te same 0,50 oznaczają dla pracownika i co dzieje się powyżej, opisuje artykuł Naknada za prywatny samochód.
Kwota się zmieniała. r.br. 31 brzmiał 3,00 kn od 1 października 2022 (NN 112/2022) i 0,40 € od 1 stycznia 2023 (NN 156/2022). Od 2 stycznia 2024 brzmi 0,50 (NN 143/2023), a tabela powtórzona w NN 16/2025 go zachowała. Strona, która podaje 0,40, opisuje rok 2023.
Jak to się księguje
Čl. 35 st. 1 zaczyna się od słów "Poslovnim izdacima po osnovi samostalne djelatnosti, u smislu članka 32. Zakona, smatraju se i:" — t. 6 czyni więc kwotę kilometrową poslovni izdatak, kosztem działalności obrtu. Zakon o porezu na dohodak (ZPD; NN 115/16, 106/18, 121/19, 32/20, 138/20, 151/22, 114/23, 152/24) zwalnia te same kwoty "do propisanih iznosa" w čl. 9 st. 1 t. 10.
Granica jest sztywna:
- ZPD čl. 33 st. 1 t. 3 wyłącza z kosztów kwoty "iznad propisanih iznosa" — ponad kwoty przepisane. T. 4 mówi to samo o własnych kosztach podróży przedsiębiorcy.
- Pravilnik čl. 44 st. 6: "Izdaci iz članka 33. stavka 1. točaka 2., 3. i 4. Zakona ne mogu se iskazivati u Knjizi primitaka i izdataka."
Do 0,50 €/km trafia więc do Knjiga primitaka i izdataka jako koszt, a niczego powyżej nie wolno wpisać. Porezna uprava czytała to tak samo na gruncie przepisów z 2005 roku: podatnik samozatrudniony może wykazać w KPI "naknade za korištenje privatnog automobila u službene svrhe" (mišljenje 867, 4 grudnia 2006).
„Na način”: ta sama ewidencja, którą prowadzi pracownik
Liczą się dwa słowa: na način. Przenoszą razem z kwotą dokumentację. Obrtnik rozliczający 0,50 €/km ma ten sam obowiązek ewidencji co pracownik, któremu się je zwraca.
Która ewidencja, zależy od tego, gdzie jeździsz. Čl. 7 st. 34 obejmuje jazdę "u mjestu rada i/ili do 30 kilometara od mjesta rada (locco vožnja)". Jazda w obrębie miejscowości, w której się pracuje, to loko vožnja bez względu na dystans, a 30 km mierzy się od miejsca pracy, nie od twojego domu. Czym jest miejsce pracy obrtnika, Pravilnik nie mówi: używa mjesto rada w odniesieniu do pracowników i nigdy nie definiuje go dla samozatrudnionych. Ustal swoje z knjigovođą. Poza 30 km podróż wymaga putni nalog. Pełny podział i pola samego putni nalog są w artykule Putni nalog czy loko vožnja.
Przy loko vožnja st. 34 mówi, że koszty "priznaju se temeljem evidencije" — uznaje się je na podstawie ewidencji, która zawiera co najmniej (naročito):
- Ogólne dane pracodawcy i pracownika: nazwę lub imię i nazwisko oraz OIB
- Markę samochodu
- Jego numer rejestracyjny
- Stan licznika na początku i na końcu
- Relacija — trasę
- Cel jazdy
- Rachunki za rzeczywiste koszty, na przykład parkowanie
Data nie jest wymagana. Lista jest sformułowana dla dwóch stron, poslodavac i radnik. W jednoosobowym obrcie jesteś po obu stronach, a Pravilnik nie mówi, jak je wypełnić; nie znaleziono w tej sprawie żadnego mišljenje Porezna uprava. Naturalne odczytanie to nazwa i OIB obrtu jako płatnika oraz twoje dane jako osoby. Może to być dwa razy ten sam OIB. To odczytanie, a nie wymóg. Zapytaj knjigovođę, jak chce, by te wiersze były wypełnione.
Te same 0,50 w promieniu 30 km i poza nim
St. 34 odsyła z powrotem do st. 2 r.br. 31, a osobnego wiersza dla loko nie ma. Stawka nie zmienia się więc na granicy 30 km; zmienia się tylko ewidencja.
Przykład. W ciągu roku przejeżdżasz własnym samochodem dla obrtu 4 800 km: 3 000 km jazdy lokalnej i 1 800 km w dłuższych podróżach.
| Jazda | km | × 0,50 € | Ewidencja |
|---|---|---|---|
| Loko vožnja | 3 000 | 1 500 € | loko evidencija |
| Dłuższe podróże | 1 800 | 900 € | putni nalozi |
| Razem | 4 800 | najwyżej 2 400 € |
Każde euro z tego opiera się na ewidencji. Bez niej kwota nie jest uznawana na tych zasadach: st. 34 uznaje koszty loko "temeljem evidencije", a przy dłuższej podróży vjerodostojna isprava jest putni nalog.
Jeśli samochód jest w majątku działalności
Kilometrina to droga dla prywatnego samochodu — r.br. 31 mówi "privatnog automobila". Samochód wpisany do Popis dugotrajne imovine obrtu daje koszty w inny sposób: amortyzację według ZPD čl. 35 st. 4 i koszty eksploatacji według čl. 32. ZPD čl. 33 st. 1 t. 5 wyłącza wtedy "50 % izdataka u svezi s vlastitim ili unajmljenim osobnim motornim vozilima … ako se po osnovi korištenja tih sredstava za osobni prijevoz ne utvrđuje plaća ili drugi dohodak". To 50 % kosztów, chyba że użytek prywatny jest już opodatkowany jako wynagrodzenie lub inny dochód. St. 2 zostawia ubezpieczenie w pełni jako koszt.
Odczytanie jest więc takie: jedna droga albo druga — samochód w majątku działalności z jego kosztami albo samochód prywatny z 0,50 €/km. Trzeba jasno powiedzieć, na czym to się opiera. Wynika to z brzmienia r.br. 31. Porezna uprava wyznaczyła tę samą granicę w mišljenje 845 z 29 czerwca 2006, a mišljenje 867 z tego samego roku potwierdziło, że kwota za prywatny samochód trafia do KPI. Obie powstały na gruncie starego prawa, gdy wyłączenie wynosiło 30 %, a stawka 2,00 kn. Żaden obecny tekst Porezna uprava nie formułuje tej alternatywy.
Po której stronie jest twój samochód, to fakt z twoich ksiąg, a nie z twojej ewidencji, i wie to twój knjigovođa.
Paušalni obrt nie rozlicza niczego
Paušalist jest poza tym wszystkim. ZPD čl. 82 st. 4: "ne vodi poslovne knjige… osim evidencije o prometu". Koszty są ustalone umownie na 85 %. Nie ma do czego doliczyć kilometriny ani po co prowadzić ewidencji kilometrów.
Dziesięć lat, nie jedenaście
Ewidencję przechowuje się przez dziesięć lat od początku biegu przedawnienia, według Opći porezni zakon čl. 66 st. 18. Prawo do wymiaru przedawnia się "istekom godine u kojoj je nastala porezna obveza", więc dziesięć lat biegnie od 31 grudnia roku, w którym powstało zobowiązanie. Putni nalog i ewidencja loko mają ten sam okres.
Jedenaście lat z Zakon o računovodstvu wiąże poduzetnika prowadzącego pełną księgowość. Obrtnik rozliczający podatek dochodowy podlega dziesięciu latom z OPZ. Wciąż podawane siedem lat pochodzi z ustawy o rachunkowości z 2015 roku, którą zastąpiła ustawa z 2024 roku.
Czy obrtnik może rozliczyć dnevnicę także dla siebie, to osobne i mniej rozstrzygnięte pytanie: čl. 35 st. 1 t. 6 wymienia tylko "naknada, potpora i nagrada". Zob. Dnevnica za službeno putovanje.
Jak DriveHub to ułatwia
Ewidencję łatwo opisać i łatwo zgubić, a w jednoosobowym obrcie nikt inny nie prowadzi jej za ciebie. Rzadko giną kilometry; ginie stan licznika danego dnia i trasa jazdy sprzed miesięcy.
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Większość przejazdów DriveHub sam przypisuje jako Służbowy albo Prywatny na podstawie twoich miejsc, wcześniejszych tras i godzin pracy, a o resztę pyta ciebie.
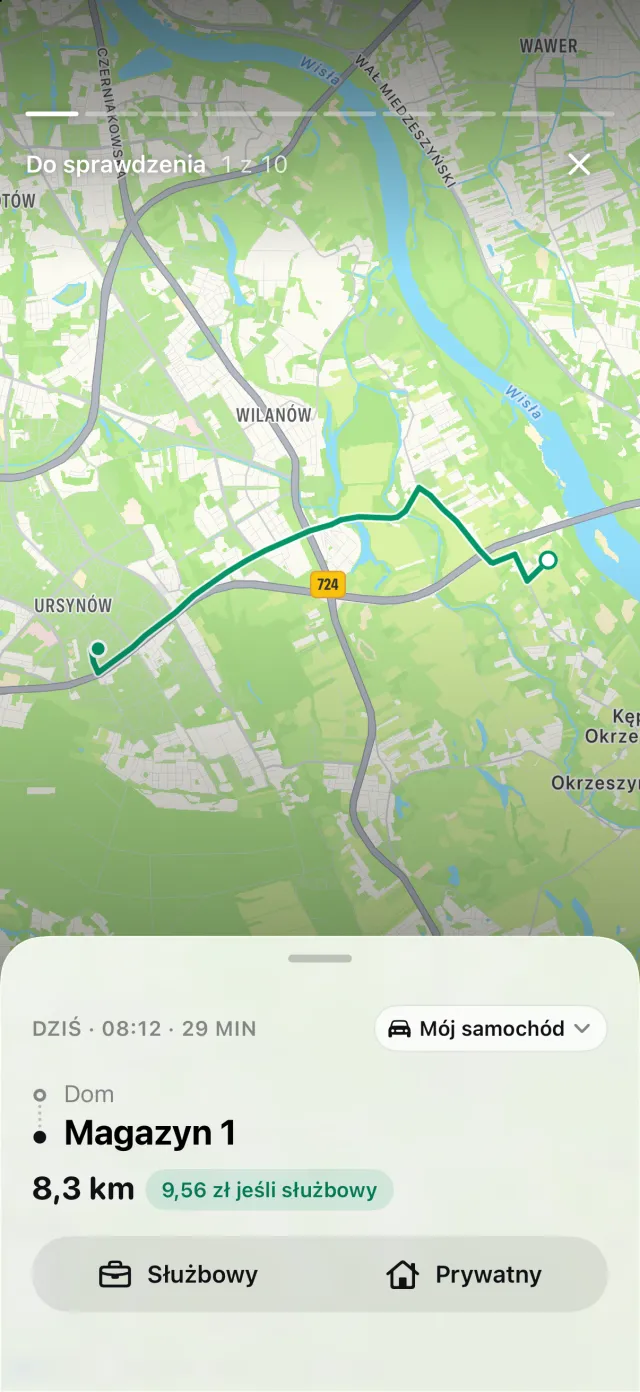
Jeśli oznaczyłeś swoje miejsce pracy — u obrtnika to miejsce pracy uzgodnione z knjigovođą — DriveHub mierzy od niego oba końce przejazdu i jazdę, która zaczyna się i kończy w promieniu 30 km, klasyfikuje jako loko vožnja. PDF oznacza te wiersze, a skoroszyt dostaje kolumnę, po której księgowy może filtrować. Bez oznaczonego miejsca pracy każdy wiersz pozostaje putni nalog — to kierunek bezpieczniejszy, bo putni nalog wymaga więcej w każdym polu poza dwoma numerami OIB. Drukuje się sześć z siedmiu pozycji ewidencji loko. Rachunki nie: DriveHub nie przechowuje załączników, a raport mówi wprost na pierwszej stronie, że ich przechowanie należy do ciebie.
Raporty pokazują odległość służbową i prywatną za miesiąc, kwartał albo rok. Śledzenie jest bezpłatne; raporty PDF, Excel i CSV są częścią DriveHub Pro. Paušalni obrt nie ma tu czego rozliczać, więc nic z tego go nie dotyczy.
DriveHub jest w App Store na iPhone'a. Chorwackie zasady są na stronie o Chorwacji. Konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz.
Ta strona cytuje Pravilnik o porezu na dohodak, ZPD i Opći porezni zakon oraz wskazuje artykuły, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego knjigovođę — i przynieś evidenciję.
Pełna reguła wraz z przepisami, z których pochodzi: Chorwacja: wymogi dotyczące ewidencji przebiegu.