 DriveHub
Landeguide · Schweiz · 7 min.
Kilometerentschädigung 2026: 75 Rappen er et skattetal; dine udgifter er loven
Du kører i din egen bil for din schweiziske arbejdsgiver. Kilometerentschädigung for 2026 angives som regel til 75 Rappen pr. km, men det tal stammer fra skattepraksis, ikke fra Obligationenrecht. OR pålægger din arbejdsgiver at dække dine faktiske udgifter, og den pligt kan ikke aftales væk.

Det korte svar
- Hvad er satsen for 2026? Det tal, der oftest nævnes, er CHF 0,75 pr. km, op fra 0,70. Det er tallet fra SSK's model for et udgiftsregulativ, knyttet til den føderale Berufskostenverordnung.
- Fastsætter loven 75 Rappen? Nej. OR nævner slet ikke noget beløb pr. km.
- Skal min arbejdsgiver betale noget? Ja. OR Art. 327a og 327b pålægger den at godtgøre udgifterne ved at bruge din egen bil i arbejdet, hvis du bruger den med dens samtykke. Den pligt kan ikke fraviges til din ulempe.
- Må den betale mindre end 75 Rappen? Ja, hvis en skriftlig aftale fastsætter godtgørelsen, og godtgørelsen stadig dækker dine faktiske udgifter. En sats, der lader dem stå udækket, er ulovlig.
- Får du mindre eller slet intet? Dit første retsmiddel er kravet mod din arbejdsgiver. Et skattefradrag er en nødløsning, og det kræver bevis for bilens faktiske udgifter, ikke en sats.
- Er det pendlerfradraget? Nej. De føderale 0,75 i din selvangivelse er et pendlerfradrag med et loft på CHF 3 300. Det er en anden regel.
Hvor 75 Rappen kommer fra
Kilometersatsen for erhvervsture i din egen (private) bil steg fra 70 til 75 Rappen for 2026. En arbejdsgiver, hvis Spesenreglement allerede er godkendt, kan tage det nye tal i brug uden at ansøge igen.
Tallet kommer fra SSK Musterspesenreglement, Ziff. 2.4: "Die Kilometer-Entschädigung beträgt CHF 0.75". Den samme skabelon siger, at det gælder "ausschliesslich für Unselbständigerwerbende", og at det er "für die Wohnsitzkantone der Mitarbeitenden nicht bindend".
Wegleitung zum Lohnausweis fører i en fodnote tallet tilbage til Berufskostenverordnung (BKV, SR 642.118.1), Anhang Ziff. 2: "Autos pro Fahrkilometer –.75", gældende siden 1. januar 2026 (AS 2025 578). Arbejdsgiverens 0,75 og skattens 0,75 hænger altså sammen og er ikke ens ved et tilfælde. Men BKV-tallet hører til pendlerfradraget, ikke til erhvervsture. De 75 Rappen er et skattetal, som arbejdsgivere tager til sig. Det er ikke et krav efter arbejdsretten.
Hvad din arbejdsgiver skal betale efter OR
Pligten til godtgørelse står i Obligationenrecht. OR Art. 327a Abs. 1: "Der Arbeitgeber hat dem Arbeitnehmer alle durch die Ausführung der Arbeit notwendig entstehenden Auslagen zu ersetzen".
Art. 327b Abs. 1 dækker bilen. Bruger du din egen bil "im Einverständnis mit dem Arbeitgeber", "so sind ihm die üblichen Aufwendungen für dessen Betrieb und Unterhalt nach Massgabe des Gebrauchs für die Arbeit zu vergüten". Abs. 2 tilføjer "die öffentlichen Abgaben für das Fahrzeug, die Prämien für die Haftpflichtversicherung und eine angemessene Entschädigung für die Abnützung".
To ting er vigtige. Bilens udgifter skyldes i forhold til dens brug i arbejdet, så antallet af arbejdskilometer bærer kravet. Og godtgørelsen følger din egen opgørelse. Art. 327c Abs. 1: "Auf Grund der Abrechnung des Arbeitnehmers ist der Auslagenersatz jeweils zusammen mit dem Lohn auszurichten". Kravet begynder med din optegnelse af, hvad du kørte.
Kan din kontrakt sige, at du selv bærer udgifterne?
Nej. Art. 327a Abs. 3: "Abreden, dass der Arbeitnehmer die notwendigen Auslagen ganz oder teilweise selbst zu tragen habe, sind nichtig."
Art. 362 nævner "Artikel 327a: Absatz 1" og "Artikel 327b: Absatz 1" blandt de bestemmelser, der ikke må fraviges "zuungunsten der Arbeitnehmerin oder des Arbeitnehmers". En klausul, der lader dine biludgifter blive hos dig, er ugyldig, uanset hvad du har skrevet under på.
Er mindre end 75 Rappen lovligt?
Det kan det være. Det, OR beskytter, er dine udgifter, ikke en sats.
En fast godtgørelse er kun lovlig, hvis den er aftalt skriftligt (eller fastsat af en NAV eller GAV), og den dækker udgifterne. Art. 327a Abs. 2: "durch die jedoch alle notwendig entstehenden Auslagen gedeckt werden müssen".
En sats under 75 Rappen er altså ikke ulovlig i sig selv. Den er ulovlig, når den lader dine faktiske udgifter stå udækket. Den samme prøve gælder en godtgørelse på 75 Rappen: Den er kun lovlig, hvis den dækker dine udgifter.
Et regneeksempel. Du kører 4 000 arbejdskilometer i 2026.
- Til 75 Rappen: 4 000 × 0,75 = CHF 3 000
- Til 60 Rappen, som din kontrakt siger: 4 000 × 0,60 = CHF 2 400
Forskellen på CHF 600 er ikke i sig selv det, du har krav på. Spørgsmålet efter Art. 327a Abs. 2 er, om CHF 2 400 dækker, hvad de 4 000 kilometer faktisk kostede dig at køre. For at svare skal du bruge to optegnelser: arbejdskilometerne og bilens udgifter.
Får du mindre eller intet: hvad du kan fradrage
Skattesiden er snævrere, end de fleste vejledninger antyder. Ingen føderal eller kantonal tekst, der er læst til denne side, giver en lønmodtager et fradrag pr. kilometer for ikke-godtgjorte erhvervsture. BKV's 0,75 er knyttet til Art. 5 Abs. 2 Bst. b, pendlingen.
Vejen går gennem DBG Art. 26 Abs. 1 Bst. c, "die übrigen für die Ausübung des Berufes erforderlichen Kosten". Den post er normalt en fast sats på 3 % af nettolønnen, mindst CHF 2 000 og højst CHF 4 000 (BKV Anhang Ziff. 1). Art. 26 Abs. 2 holder "der Nachweis höherer Kosten" åben.
At bevise højere udgifter har en pris. BKV Art. 4: "so sind die gesamten tatsächlichen Auslagen und deren berufliche Notwendigkeit nachzuweisen". Luzerns Steuerbuch (§ 33 Nr. 3 Ziff. 3.3.2, pr. 1. januar 2026) anerkender faktiske udgifter "nur …, wenn diese vollständig nachgewiesen werden". De træder i stedet for det faste fradrag: "welche an die Stelle des Pauschalabzugs treten und diesen grundsätzlich ausschliessen".
Det, din arbejdsgiver faktisk har betalt, trækkes fra. BKV Art. 1 Abs. 2: "Nicht abziehbar sind die vom Arbeitgeber oder einem Dritten übernommenen Aufwendungen".
Et eksempel på tærsklen. Med en nettoløn på CHF 80 000 er det faste fradrag 80 000 × 3 % = CHF 2 400. Et krav om faktiske udgifter erstatter de CHF 2 400. Det hjælper altså kun, hvis dine dokumenterede erhvervsudgifter, bilens ikke-godtgjorte andel medregnet, bliver større.
Ingen læst tekst fastsætter, hvordan bildelen værdiansættes. Kilometer gange bilens faktiske udgift pr. kilometer er én måde at fremlægge den på, og kilometer gange 0,75 er et skøn. Ingen af dem er en fast regel, så "0,75 × km kan fradrages" er ikke noget, du kan regne med.
Hvorfor et ubetalt krav kan tale imod dig
At du ikke får godtgørelse, kan læses som bevis for, at du ikke kørte i arbejdet. Graubündens Praxisfestlegung 031-01-a-01, Ziff. 1: "Der Umstand, dass dem Arbeitnehmer vom Arbeitgeber keine Autospesen entschädigt werden, bildet ein wichtiges Indiz dafür, dass der Privatwagen nicht für geschäftliche Zwecke verwendet wird."
Luzern (Ziff. 4.3.1) går den anden vej. Betydelige godtgørelser skaber en formodning om, at de dækkede udgifterne, og kun bevis kan afkræfte den.
Uanset hvad er skattefradraget det svageste retsmiddel. Kravet mod din arbejdsgiver efter OR 327a og 327b kommer først. Skattefradraget er en nødløsning, der kræver en kørselsoptegnelse og bilens samlede udgifter.
Forveksl det ikke med pendlerfradraget
De 75 Rappen i din egen selvangivelse er en anden regel. BKV Anhang Ziff. 2 fastsætter 0,75 pr. kilometer for kørslen mellem hjem og arbejde. Det gælder kun, "sofern kein öffentliches Verkehrsmittel zur Verfügung steht oder dessen Benützung objektiv nicht zumutbar ist" (Art. 5 Abs. 2 Bst. b). DBG Art. 26 Abs. 1 Bst. a sætter loftet til CHF 3 300, som rammer efter 4 400 km.
Mange kantoner offentliggør deres egne 0,70 eller 0,75 for pendling, ofte aftrappet med afstanden. Hvordan du skelner det tal fra en erhvervssats, står i Bordbuch eller fast sats i Schweiz. Giver din arbejdsgiver dig en bil i stedet for at betale for din, så se firmabil i Schweiz.
Hvor længe optegnelsen skal gemmes
En lønmodtager har ingen lovbestemt opbevaringsfrist. DBG Art. 126 Abs. 3 nævner kun selvstændige og juridiske personer. Din praktiske horisont er det tiårige Nachsteuer-vindue i Art. 152 Abs. 1.
Sådan gør DriveHub det lettere
Begge retsmidler begynder med det samme dokument: hvilke kilometer du kørte i arbejdet, tur for tur. Det er det, du giver din arbejdsgiver efter Art. 327c, og det, en skattetaksator beder om, hvis du kræver faktiske udgifter.
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Den gemmer datoen, begge endepunkter og afstanden. DriveHub arkiverer de fleste ture som Erhverv eller Privat ud fra dine steder, tidligere ruter og arbejdstid og spørger dig om resten. Ved hver erhvervstur tilføjer du med dine egne ord, hvem du besøgte, eller hvorfor.
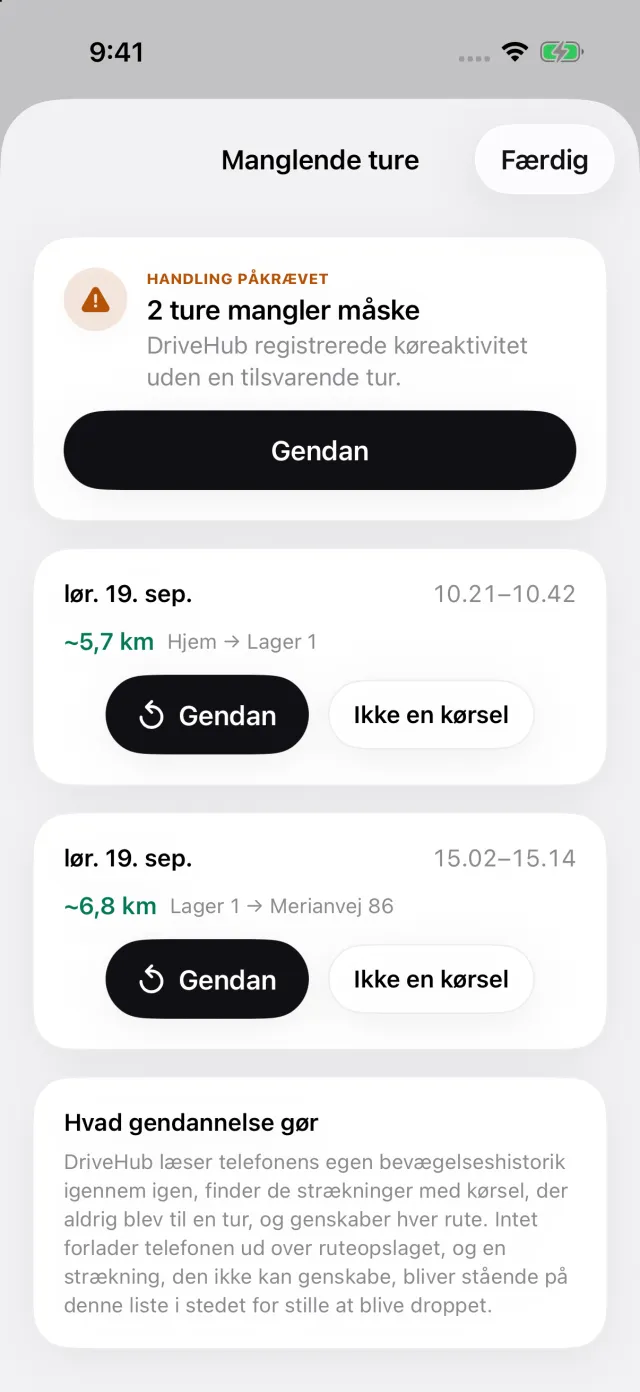
Har din iPhone registreret kørsel uden en tilsvarende tur, vises historien Mistede ture under Til dig øverst på fanen Ture. Gendan genskaber ruten, før du afleverer opgørelsen.
Rapporter viser erhvervs- og privatkilometer for en måned, et kvartal eller et år, prissat til CHF 0,75, SSK's modeltal, eller til din arbejdsgivers egen sats, hvis du angiver en tilpasset sats. Rapporten udskriver dato, begge adresser, afstanden og din note for hver tur.
Hvor DriveHub stopper: Den kender ikke din bils faktiske udgifter eller hvad din kontrakt siger, at din arbejdsgiver betaler. Den afgør ikke, om en godtgørelse dækker dine udgifter, og den indgiver intet til din arbejdsgiver eller din kanton.
DriveHub findes i App Store til iPhone. De schweiziske regler, den følger, står på Schweiz-siden, og opsætning af automatisk registrering tager et par minutter, én gang.
Denne side gengiver, hvad OR, den føderale bekendtgørelse og de kantonale skattemyndigheder siger, og henviser til dem, så du kan tjekke det. Det er ikke juridisk rådgivning eller skatterådgivning. Den kender ikke din situation, og i Schweiz er din kanton en del af din situation. Når det handler om penge — spørg din arbejdsgivers HR- eller lønafdeling eller din Treuhänder, og tag optegnelsen med.
Den fulde regel med de retsakter, den bygger på: Schweiz: krav til kørebogen.