 DriveHub
Länderratgeber · Schweiz · 7 Min.
Kilometerentschädigung 2026: 75 Rappen sind eine Steuerzahl — Ihre Kosten sind Gesetz
Sie fahren Ihr eigenes Auto für Ihren Schweizer Arbeitgeber. Als Kilometerentschädigung für 2026 werden meist 75 Rappen pro km genannt, doch diese Zahl stammt aus der Steuerpraxis, nicht aus dem Obligationenrecht. Das OR verpflichtet Ihren Arbeitgeber, Ihre tatsächlichen Kosten zu decken — und auf diesen Anspruch können Sie nicht verzichten.

Die kurze Antwort
- Wie hoch ist der Ansatz 2026? Am häufigsten genannt werden CHF 0,75 pro km, bisher 0,70. Es ist die Zahl aus dem Musterspesenreglement der SSK, verknüpft mit der Berufskostenverordnung des Bundes.
- Legt das Gesetz 75 Rappen fest? Nein. Das OR nennt überhaupt keinen Kilometeransatz.
- Muss mein Arbeitgeber überhaupt etwas zahlen? Ja. OR Art. 327a und 327b verpflichten ihn, die Kosten für die Nutzung Ihres eigenen Autos für die Arbeit zu ersetzen, wenn Sie es mit seinem Einverständnis nutzen. Davon darf nicht zu Ihren Ungunsten abgewichen werden.
- Darf er weniger als 75 Rappen zahlen? Ja, wenn eine schriftliche Abrede die Entschädigung festlegt und diese Ihre tatsächlichen Kosten trotzdem deckt. Ein Ansatz, der sie nicht deckt, ist unzulässig.
- Weniger oder gar nichts bezahlt? Ihr erstes Mittel ist der Anspruch gegen Ihren Arbeitgeber. Ein Steuerabzug ist nur der Notbehelf, und er verlangt den Nachweis der tatsächlichen Autokosten, keinen Ansatz.
- Ist das der Fahrkostenabzug? Nein. Die 0,75 des Bundes in Ihrer Steuererklärung sind ein Abzug für den Arbeitsweg, begrenzt auf CHF 3 300. Das ist eine andere Regel.
Woher die 75 Rappen kommen
Der Kilometeransatz für Geschäftsfahrten im eigenen (privaten) Auto ist für 2026 von 70 auf 75 Rappen gestiegen. Ein Arbeitgeber mit bereits genehmigtem Spesenreglement darf den neuen Ansatz übernehmen, ohne neu ein Gesuch zu stellen.
Die Zahl stammt aus dem SSK-Musterspesenreglement, Ziff. 2.4: „Die Kilometer-Entschädigung beträgt CHF 0.75“. Dieselbe Vorlage sagt, dass sie „ausschliesslich für Unselbständigerwerbende“ gilt und „für die Wohnsitzkantone der Mitarbeitenden nicht bindend“ ist.
Die Wegleitung zum Lohnausweis führt diese Zahl in einer Fussnote auf die Berufskostenverordnung (BKV, SR 642.118.1) zurück, Anhang Ziff. 2: „Autos pro Fahrkilometer –.75“, in Kraft seit 1. Januar 2026 (AS 2025 578). Die 0,75 des Arbeitgebers und die steuerlichen 0,75 hängen also zusammen und sind nicht zufällig gleich. Doch die Zahl der BKV gehört zum Fahrkostenabzug für den Arbeitsweg, nicht zu Geschäftsfahrten. Die 75 Rappen sind eine Steuerzahl, die Arbeitgeber übernehmen — kein arbeitsrechtlicher Anspruch.
Was Ihr Arbeitgeber nach OR zahlen muss
Die Pflicht zum Auslagenersatz steht im Obligationenrecht. OR Art. 327a Abs. 1: „Der Arbeitgeber hat dem Arbeitnehmer alle durch die Ausführung der Arbeit notwendig entstehenden Auslagen zu ersetzen“.
Art. 327b Abs. 1 regelt das Auto. Benützen Sie Ihr eigenes Auto „im Einverständnis mit dem Arbeitgeber“, „so sind ihm die üblichen Aufwendungen für dessen Betrieb und Unterhalt nach Massgabe des Gebrauchs für die Arbeit zu vergüten“. Abs. 2 ergänzt „die öffentlichen Abgaben für das Fahrzeug, die Prämien für die Haftpflichtversicherung und eine angemessene Entschädigung für die Abnützung“.
Zwei Punkte sind entscheidend. Die Autokosten sind im Verhältnis zum Gebrauch für die Arbeit geschuldet, die Zahl der Arbeitskilometer bestimmt also den Anspruch. Und der Ersatz richtet sich nach Ihrer eigenen Abrechnung. Art. 327c Abs. 1: „Auf Grund der Abrechnung des Arbeitnehmers ist der Auslagenersatz jeweils zusammen mit dem Lohn auszurichten“. Der Anspruch beginnt mit Ihrer Aufzeichnung dessen, was Sie gefahren sind.
Darf Ihr Vertrag sagen, dass Sie die Kosten tragen?
Nein. Art. 327a Abs. 3: „Abreden, dass der Arbeitnehmer die notwendigen Auslagen ganz oder teilweise selbst zu tragen habe, sind nichtig.“
Art. 362 zählt „Artikel 327a: Absatz 1“ und „Artikel 327b: Absatz 1“ zu den Bestimmungen, von denen nicht „zuungunsten der Arbeitnehmerin oder des Arbeitnehmers“ abgewichen werden darf. Eine Klausel, die Ihnen Ihre Autokosten belässt, ist nichtig, was immer Sie unterschrieben haben.
Sind weniger als 75 Rappen zulässig?
Das kann sein. Was das OR schützt, sind Ihre Kosten, nicht ein Ansatz.
Eine feste Entschädigung ist nur zulässig, wenn sie schriftlich vereinbart ist (oder durch einen NAV oder GAV festgelegt) und die Kosten deckt. Art. 327a Abs. 2: „durch die jedoch alle notwendig entstehenden Auslagen gedeckt werden müssen“.
Ein Ansatz unter 75 Rappen ist also nicht an sich unzulässig. Unzulässig ist er, wenn er Ihre tatsächlichen Kosten nicht deckt. Derselbe Massstab gilt für eine Entschädigung von 75 Rappen: Zulässig ist sie nur, wenn sie Ihre Kosten deckt.
Ein Rechenbeispiel. Sie fahren 2026 4 000 Arbeitskilometer.
- Zu 75 Rappen: 4 000 × 0,75 = CHF 3 000
- Zu 60 Rappen, wie es Ihr Vertrag vorsieht: 4 000 × 0,60 = CHF 2 400
Die Differenz von CHF 600 ist nicht für sich allein das, was Ihnen zusteht. Die Frage nach Art. 327a Abs. 2 lautet, ob CHF 2 400 decken, was Sie diese 4 000 Kilometer im Betrieb tatsächlich gekostet haben. Um sie zu beantworten, braucht es zwei Aufzeichnungen: die Arbeitskilometer und die Autokosten.
Weniger oder nichts bezahlt: was Sie abziehen können
Die steuerliche Seite ist enger, als die meisten Ratgeber nahelegen. Kein für diese Seite gelesener Text des Bundes oder eines Kantons gibt Angestellten einen Kilometerabzug für nicht erstattete Geschäftsfahrten. Die 0,75 der BKV sind an Art. 5 Abs. 2 Bst. b gebunden, den Arbeitsweg.
Der Weg führt über DBG Art. 26 Abs. 1 Bst. c, „die übrigen für die Ausübung des Berufes erforderlichen Kosten“. Dieser Posten beträgt normalerweise pauschal 3 % des Nettolohns, mindestens CHF 2 000 und höchstens CHF 4 000 (BKV Anhang Ziff. 1). Art. 26 Abs. 2 lässt „der Nachweis höherer Kosten“ offen.
Höhere Kosten nachzuweisen hat seinen Preis. BKV Art. 4: „so sind die gesamten tatsächlichen Auslagen und deren berufliche Notwendigkeit nachzuweisen“. Das Luzerner Steuerbuch (§ 33 Nr. 3 Ziff. 3.3.2, Stand 1. Januar 2026) anerkennt tatsächliche Kosten „nur …, wenn diese vollständig nachgewiesen werden“. Sie treten an die Stelle des Pauschalabzugs: „welche an die Stelle des Pauschalabzugs treten und diesen grundsätzlich ausschliessen“.
Was Ihr Arbeitgeber tatsächlich bezahlt hat, wird abgezogen. BKV Art. 1 Abs. 2: „Nicht abziehbar sind die vom Arbeitgeber oder einem Dritten übernommenen Aufwendungen“.
Ein Beispiel für die Schwelle. Bei einem Nettolohn von CHF 80 000 beträgt der Pauschalabzug 80 000 × 3 % = CHF 2 400. Wer tatsächliche Kosten geltend macht, ersetzt diese CHF 2 400. Es lohnt sich also nur, wenn Ihre nachgewiesenen Berufskosten, der nicht erstattete Anteil des Autos eingeschlossen, darüber liegen.
Kein gelesener Text legt fest, wie der Autoanteil bewertet wird. Kilometer mal die tatsächlichen Kosten des Autos pro Kilometer sind eine Möglichkeit, ihn darzustellen, Kilometer mal 0,75 sind eine Schätzung. Keines von beiden ist eine feste Regel, auf „0,75 × km abziehbar“ können Sie sich also nicht verlassen.
Warum ein nicht bezahlter Anspruch gegen Sie sprechen kann
Dass Sie keine Entschädigung erhalten, kann als Indiz gelesen werden, dass Sie gar nicht für die Arbeit gefahren sind. Graubündens Praxisfestlegung 031-01-a-01, Ziff. 1: „Der Umstand, dass dem Arbeitnehmer vom Arbeitgeber keine Autospesen entschädigt werden, bildet ein wichtiges Indiz dafür, dass der Privatwagen nicht für geschäftliche Zwecke verwendet wird.“
Luzern (Ziff. 4.3.1) argumentiert umgekehrt. Erhebliche Entschädigungen begründen die Vermutung, dass sie die Kosten gedeckt haben, und nur ein Nachweis widerlegt sie.
So oder so ist der Steuerabzug das schwächere Mittel. Der Anspruch gegen Ihren Arbeitgeber nach OR 327a und 327b kommt zuerst. Der Steuerabzug ist ein Notbehelf, der eine Fahrtenaufzeichnung und die Gesamtkosten des Autos verlangt.
Nicht mit dem Fahrkostenabzug verwechseln
Die 75 Rappen in Ihrer eigenen Steuererklärung sind eine andere Regel. BKV Anhang Ziff. 2 setzt 0,75 pro Kilometer für die Fahrt zwischen Wohn- und Arbeitsort fest. Sie gelten nur, „sofern kein öffentliches Verkehrsmittel zur Verfügung steht oder dessen Benützung objektiv nicht zumutbar ist“ (Art. 5 Abs. 2 Bst. b). DBG Art. 26 Abs. 1 Bst. a begrenzt den Abzug auf CHF 3 300, was nach 4 400 km greift.
Viele Kantone veröffentlichen eigene 0,70 oder 0,75 für den Arbeitsweg, oft mit der Distanz abnehmend. Wie Sie diese Zahl von einem Ansatz für Geschäftsfahrten unterscheiden, steht in Bordbuch oder Pauschale in der Schweiz. Stellt Ihnen Ihr Arbeitgeber ein Auto, statt für Ihres zu zahlen, lesen Sie Geschäftsauto in der Schweiz.
Wie lange Sie die Aufzeichnung aufbewahren
Für Angestellte gibt es keine gesetzliche Aufbewahrungsfrist. DBG Art. 126 Abs. 3 nennt nur selbständig Erwerbende und juristische Personen. Ihr praktischer Horizont ist die zehnjährige Nachsteuerfrist von Art. 152 Abs. 1.
Wie DriveHub das einfacher macht
Beide Mittel beginnen mit demselben Dokument: welche Kilometer Sie für die Arbeit gefahren sind, Fahrt für Fahrt. Das geben Sie Ihrem Arbeitgeber nach Art. 327c ab, und danach fragt die Steuerverwaltung, wenn Sie tatsächliche Kosten geltend machen.
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. Es hält Datum, beide Endpunkte und die Distanz fest. DriveHub ordnet die meisten Fahrten anhand Ihrer Orte, früheren Strecken und Arbeitszeiten als Geschäftlich oder Privat ein und fragt Sie nach dem Rest. Zu jeder Geschäftsfahrt ergänzen Sie in Ihren eigenen Worten, wen Sie besucht haben oder warum.
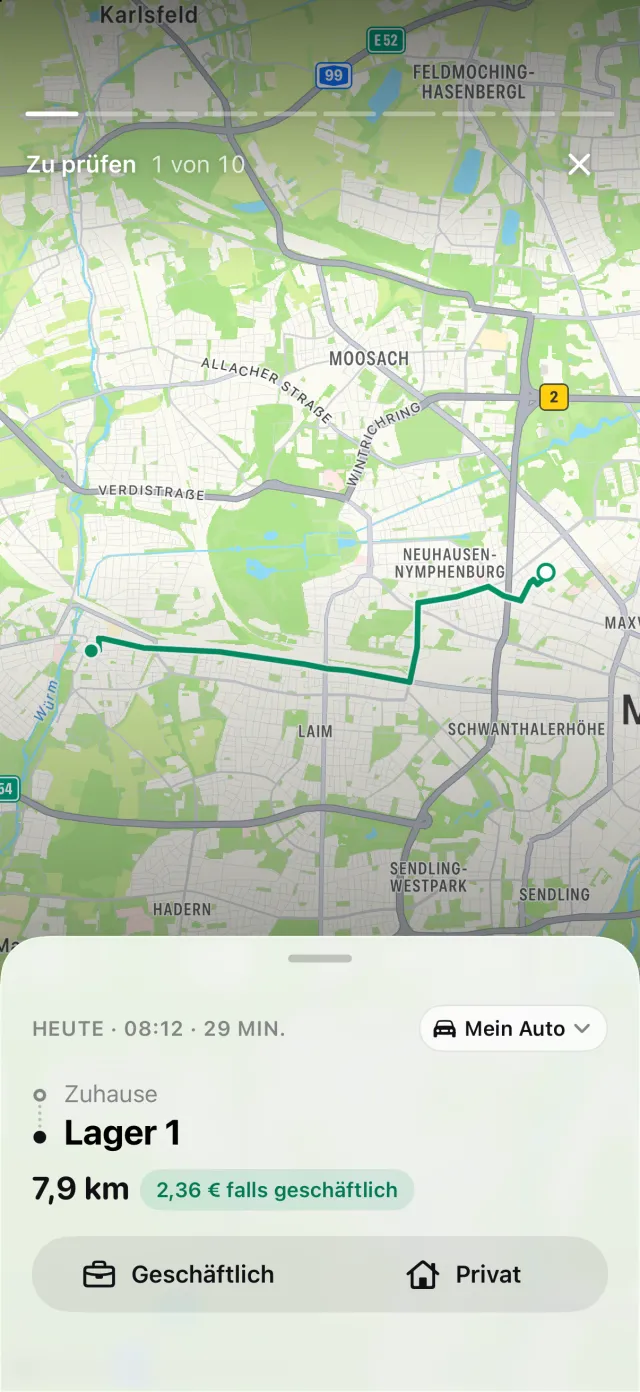
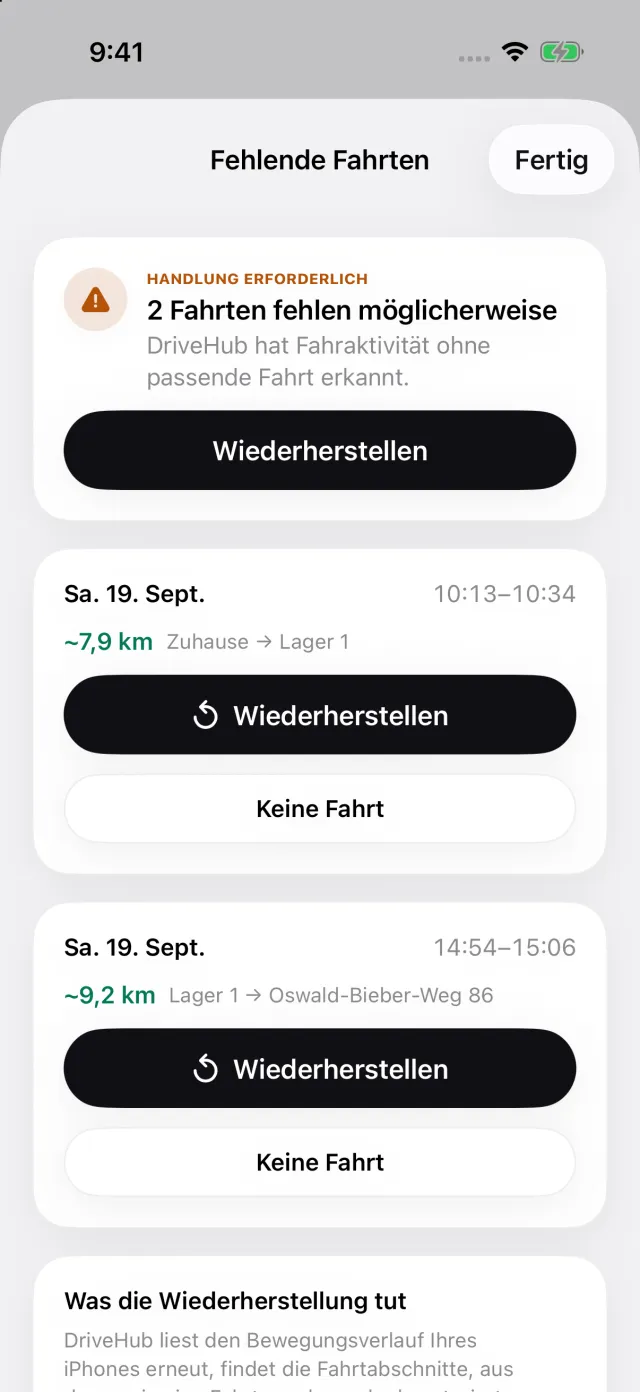
Hat Ihr iPhone Fahrten registriert, zu denen es keine passende Fahrt gibt, erscheint unter Für dich oben im Tab Fahrten die Story Verpasste Fahrten. Wiederherstellen rekonstruiert die Route, bevor Sie die Abrechnung abgeben.
Berichte zeigt geschäftliche und private Kilometer für einen Monat, ein Quartal oder ein Jahr, bewertet mit CHF 0,75, dem Ansatz des SSK-Musters, oder mit dem eigenen Ansatz Ihres Arbeitgebers, wenn Sie einen Eigenen Satz festlegen. Der Bericht enthält je Fahrt das Datum, beide Adressen, die Distanz und Ihre Notiz.
Wo DriveHub aufhört: Es kennt weder die tatsächlichen Kosten Ihres Autos noch das, was Ihr Vertrag als Zahlung Ihres Arbeitgebers vorsieht. Es entscheidet nicht, ob eine Entschädigung Ihre Kosten deckt, und es reicht nichts bei Ihrem Arbeitgeber oder Ihrem Kanton ein.
DriveHub gibt es im App Store für das iPhone. Die Schweizer Regeln, denen es folgt, stehen auf der Schweiz-Seite, und die automatische Aufzeichnung einzurichten dauert ein paar Minuten, einmalig.
Diese Seite gibt wieder, was das OR, die Verordnung des Bundes und die kantonalen Steuerverwaltungen sagen, und nennt sie, damit Sie es nachprüfen können. Sie ist keine Rechts- oder Steuerberatung. Sie kann Ihre Umstände nicht berücksichtigen, und in der Schweiz ist Ihr Kanton ein Teil Ihrer Umstände. Wenn es um Geld geht, fragen Sie die Personalabteilung oder Lohnbuchhaltung Ihres Arbeitgebers oder Ihren Treuhänder — und bringen Sie die Aufzeichnung mit.
Die vollständige Regel mit ihren Rechtsquellen: Schweiz: Anforderungen an das Fahrtenbuch.