 DriveHub
Riigijuhend · Šveits · 7 min
Kilometerentschädigung 2026: 75 rappi on maksunumber, sinu kulud on seadus
Sõidad Šveitsi tööandja heaks oma autoga. 2026. aasta Kilometerentschädigungi ehk kilomeetrihüvitisena tsiteeritakse tavaliselt 75 rappi kilomeetri kohta, kuid see arv pärineb maksupraktikast, mitte Obligationenrechtist. OR kohustab tööandjat katma sinu tegelikud kulud, ja sellest kohustusest ei saa lepinguga loobuda.

Lühidalt
- Milline on määr 2026. aastal? Kõige sagedamini tsiteeritav arv on CHF 0,75 kilomeetri kohta, varasema 0,70 asemel. See on SSK näidis-kuluhüvitiste eeskirja arv, mis on seotud föderaalse Berufskostenverordnungiga.
- Kas seadus määrab 75 rappi? Ei. OR ei nimeta üldse ühtegi kilomeetrimäära.
- Kas tööandja peab midagi maksma? Jah. OR Art. 327a ja 327b kohustavad teda hüvitama oma auto tööalase kasutamise kulud, kui kasutad autot tema nõusolekul. Seda kohustust ei saa muuta sinu kahjuks.
- Kas ta võib maksta vähem kui 75 rappi? Jah, kui hüvitis on kirjalikult kokku lepitud ja katab ikkagi sinu tegelikud kulud. Määr, mis jätab need katmata, on ebaseaduslik.
- Said vähem või üldse mitte midagi? Esimene õiguskaitsevahend on nõue tööandja vastu. Maksu mahaarvamine on varuvõimalus, ja selleks on vaja tõendada auto tegelikke kulusid, mitte määra.
- Kas see on kodu-töö sõidu mahaarvamine? Ei. Föderaalne 0,75 sinu tuludeklaratsioonis on kodu-töö sõidu mahaarvamine, ülempiiriga CHF 3 300. See on teine reegel.
Kust 75 rappi tuleb
Kilomeetrimäär tööreisidele oma (eraomandis) autoga tõusis 2026. aastaks 70 rapilt 75 rapile. Tööandja, kelle kuluhüvitiste eeskiri (Spesenreglement) on juba kinnitatud, võib uue arvu üle võtta ilma uuesti taotlemata.
Arv pärineb SSK Musterspesenreglementist, Ziff. 2.4: "Die Kilometer-Entschädigung beträgt CHF 0.75". Sama näidis ütleb, et see kehtib "ausschliesslich für Unselbständigerwerbende", ja et see on "für die Wohnsitzkantone der Mitarbeitenden nicht bindend".
Wegleitung zum Lohnausweis viitab joonealuses märkuses selle arvu tagasi Berufskostenverordnungile (BKV, SR 642.118.1), Anhang Ziff. 2: "Autos pro Fahrkilometer –.75", mis kehtib alates 1. jaanuarist 2026 (AS 2025 578). Tööandja 0,75 ja maksu 0,75 on seega seotud, mitte juhuslikult võrdsed. Kuid BKV arv kuulub kodu-töö sõidu mahaarvamise juurde, mitte tööreiside juurde. 75 rappi on maksunumber, mille tööandjad üle võtavad. See ei ole tööõigusest tulenev nõudeõigus.
Mida tööandja peab OR-i järgi maksma
Hüvitamiskohustus on Obligationenrechtis. OR Art. 327a Abs. 1: "Der Arbeitgeber hat dem Arbeitnehmer alle durch die Ausführung der Arbeit notwendig entstehenden Auslagen zu ersetzen".
Art. 327b Abs. 1 käsitleb autot. Kui kasutad oma autot "im Einverständnis mit dem Arbeitgeber", "so sind ihm die üblichen Aufwendungen für dessen Betrieb und Unterhalt nach Massgabe des Gebrauchs für die Arbeit zu vergüten". Abs. 2 lisab "die öffentlichen Abgaben für das Fahrzeug, die Prämien für die Haftpflichtversicherung und eine angemessene Entschädigung für die Abnützung".
Olulised on kaks asja. Auto kulud tuleb hüvitada vastavalt selle tööalasele kasutusele, nii et nõude suuruse määrab tööalaste kilomeetrite arv. Ja hüvitamine lähtub sinu enda aruandest. Art. 327c Abs. 1: "Auf Grund der Abrechnung des Arbeitnehmers ist der Auslagenersatz jeweils zusammen mit dem Lohn auszurichten". Nõue algab sinu arvestusest selle kohta, mida sa sõitsid.
Kas leping võib öelda, et kulud kannad sina?
Ei. Art. 327a Abs. 3: "Abreden, dass der Arbeitnehmer die notwendigen Auslagen ganz oder teilweise selbst zu tragen habe, sind nichtig."
Art. 362 loetleb "Artikel 327a: Absatz 1" ja "Artikel 327b: Absatz 1" sätete hulgas, mida ei tohi muuta "zuungunsten der Arbeitnehmerin oder des Arbeitnehmers". Tingimus, mis jätab auto kulud sinu kanda, on tühine, ükskõik mille sa allkirjastasid.
Kas vähem kui 75 rappi on seaduslik?
Võib olla. OR kaitseb sinu kulusid, mitte määra.
Kindlasummaline hüvitis on seaduslik ainult siis, kui see on kirjalikult kokku lepitud (või kehtestatud NAV-i või GAV-iga) ja katab kulud. Art. 327a Abs. 2: "durch die jedoch alle notwendig entstehenden Auslagen gedeckt werden müssen".
Seega ei ole 75 rapist väiksem määr iseenesest ebaseaduslik. See on ebaseaduslik siis, kui see jätab sinu tegelikud kulud katmata. Sama test kehtib 75-rapise hüvitise kohta: see on seaduslik ainult siis, kui see katab sinu kulud.
Arvutusnäide. Sõidad 2026. aastal 4 000 tööalast kilomeetrit.
- 75 rapiga: 4 000 × 0,75 = CHF 3 000
- 60 rapiga, nagu lepingus kirjas: 4 000 × 0,60 = CHF 2 400
CHF 600 vahe ei ole iseenesest see, mida sulle võlgnetakse. Art. 327a Abs. 2 järgi on küsimus selles, kas CHF 2 400 katab selle, mida need 4 000 kilomeetrit sulle tegelikult maksma läksid. Vastamiseks on vaja kaht arvestust: tööalaseid kilomeetreid ja auto kulusid.
Said vähem või üldse mitte midagi: mida saad maha arvata
Maksupool on kitsam, kui enamik juhendeid laseb arvata. Ükski selle lehe jaoks loetud föderaalne ega kantoni tekst ei anna töötajale kilomeetripõhist mahaarvamist hüvitamata tööreiside eest. BKV 0,75 on seotud Art. 5 Abs. 2 Bst. b-ga ehk kodu-töö sõiduga.
Tee on DBG Art. 26 Abs. 1 Bst. c, "die übrigen für die Ausübung des Berufes erforderlichen Kosten". See kirje on tavaliselt kindel 3 % netopalgast, vähemalt CHF 2 000 ja kõige rohkem CHF 4 000 (BKV Anhang Ziff. 1). Art. 26 Abs. 2 jätab lahtiseks "der Nachweis höherer Kosten".
Suuremate kulude tõendamisel on oma hind. BKV Art. 4: "so sind die gesamten tatsächlichen Auslagen und deren berufliche Notwendigkeit nachzuweisen". Luzerni Steuerbuch (§ 33 Nr. 3 Ziff. 3.3.2, seisuga 1. jaanuar 2026) tunnustab tegelikke kulusid "nur …, wenn diese vollständig nachgewiesen werden". Need asendavad kindla mahaarvamise: "welche an die Stelle des Pauschalabzugs treten und diesen grundsätzlich ausschliessen".
Kõik, mida tööandja siiski maksis, läheb maha. BKV Art. 1 Abs. 2: "Nicht abziehbar sind die vom Arbeitgeber oder einem Dritten übernommenen Aufwendungen".
Näide lävest. CHF 80 000 netopalga puhul on kindel mahaarvamine 80 000 × 3 % = CHF 2 400. Tegelike kulude nõudmine asendab need CHF 2 400. Seega on sellest kasu ainult siis, kui sinu tõendatud kutsealased kulud, auto hüvitamata osa kaasa arvatud, on suuremad.
Ükski loetud tekst ei ütle, kuidas auto osa hinnata. Kilomeetrid korda auto tegelik kilomeetrikulu on üks viis seda esitada, ja kilomeetrid korda 0,75 on hinnang. Kumbki ei ole kindel reegel, nii et „0,75 × km on mahaarvatav“ ei ole midagi, millele saaksid toetuda.
Miks maksmata nõue võib sinu vastu rääkida
See, et sulle kulusid ei hüvitata, võidakse lugeda tõendiks, et sa ei sõitnud tööasjus. Graubündeni Praxisfestlegung 031-01-a-01, Ziff. 1: "Der Umstand, dass dem Arbeitnehmer vom Arbeitgeber keine Autospesen entschädigt werden, bildet ein wichtiges Indiz dafür, dass der Privatwagen nicht für geschäftliche Zwecke verwendet wird."
Luzern (Ziff. 4.3.1) läheb teist teed. Märkimisväärsed hüvitised loovad eelduse, et need katsid kulud, ja selle lükkab ümber ainult tõend.
Mõlemal juhul on maksu mahaarvamine nõrgem õiguskaitsevahend. Esimesena tuleb nõue tööandja vastu OR 327a ja 327b alusel. Maksu mahaarvamine on varuvõimalus, mille jaoks on vaja sõitude arvestust ja auto kogukulusid.
Ära aja seda segi kodu-töö sõidu mahaarvamisega
75 rappi sinu enda tuludeklaratsioonis on teine reegel. BKV Anhang Ziff. 2 seab kodu ja töökoha vahelisele sõidule 0,75 kilomeetri kohta. See kehtib ainult "sofern kein öffentliches Verkehrsmittel zur Verfügung steht oder dessen Benützung objektiv nicht zumutbar ist" (Art. 5 Abs. 2 Bst. b). DBG Art. 26 Abs. 1 Bst. a piirab selle CHF 3 300-ga, mis hakkab kehtima 4 400 km järel.
Paljud kantonid avaldavad kodu-töö sõidu jaoks oma 0,70 või 0,75, mis sageli kahaneb vahemaaga. Kuidas seda arvu ärisõidu määrast eristada, on kirjas artiklis Bordbuch või ühtne määr Šveitsis. Kui tööandja annab sulle sinu auto eest maksmise asemel auto, vaata artiklit ametiauto Šveitsis.
Kui kaua arvestust hoida
Töötajal seadusest tulenevat säilitustähtaega ei ole. DBG Art. 126 Abs. 3 nimetab üksnes FIE-sid ja juriidilisi isikuid. Sinu praktiline horisont on Art. 152 Abs. 1 kümneaastane järelmaksustamise (Nachsteuer) aken.
Kuidas DriveHub seda lihtsamaks teeb
Mõlemad õiguskaitsevahendid algavad samast dokumendist: millised kilomeetrid sõitsid tööasjus, sõit sõidu haaval. Selle annad Art. 327c järgi tööandjale, ja seda küsib maksuametnik, kui nõuad tegelikke kulusid.
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Iga sõidu juures säilivad kuupäev, mõlemad otspunktid ja vahemaa. Enamiku sõitudest märgib DriveHub sinu kohtade, varasemate marsruutide ja tööaja järgi kas Töö või Isiklik ning küsib ülejäänute kohta sinult. Iga töösõidu juurde lisad oma sõnadega, keda külastasid või miks.
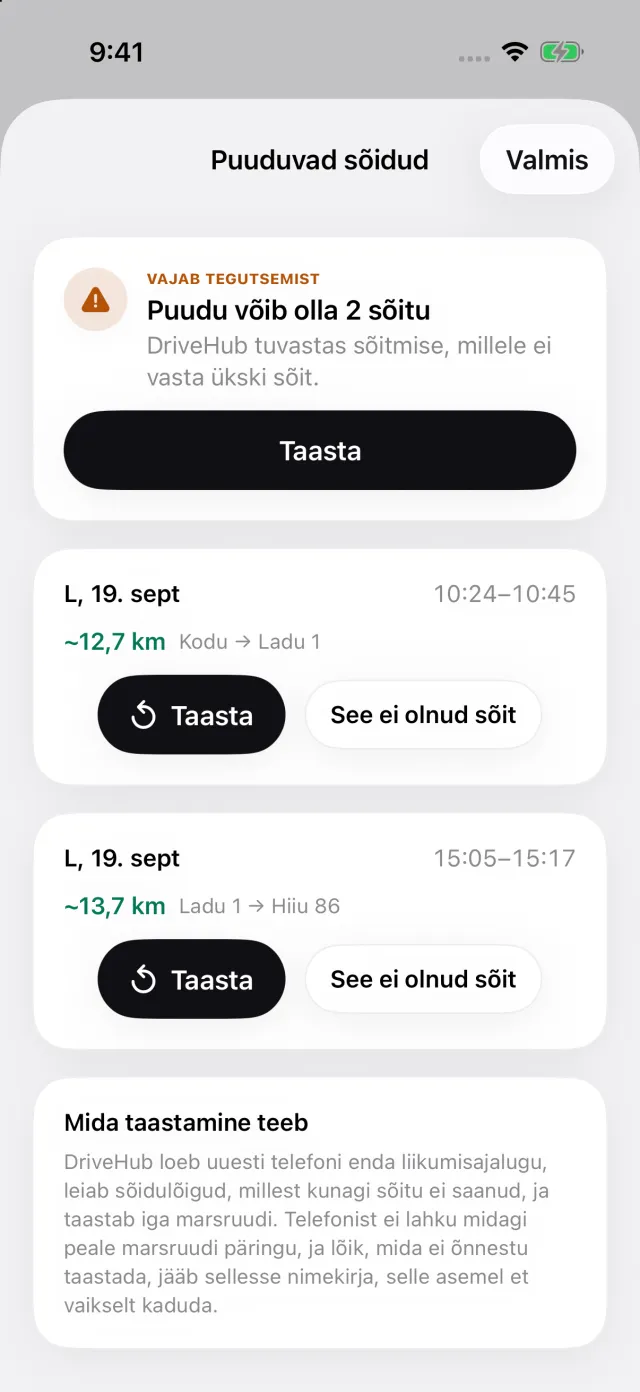
Kui iPhone registreeris sõitmise, millele ei vasta ükski sõit, ilmub vahekaardi Sõidud ülaossa jaotisesse Sulle lugu Vahele jäänud sõidud. Taasta taastab marsruudi, enne kui aruande ära annad.
Aruanded näitab töö- ja isiklikke kilomeetreid kuu, kvartali või aasta kohta, hinnatuna CHF 0,75-ga, mis on SSK näidisarv, või tööandja enda määraga, kui seadistad oma määra. Aruanne trükib iga sõidu kohta kuupäeva, mõlemad aadressid, vahemaa ja sinu märkuse.
Kus DriveHub piir on: ta ei tea sinu auto tegelikke kulusid ega seda, mida su leping ütleb tööandja maksete kohta. Ta ei otsusta, kas hüvitis katab sinu kulud, ega esita midagi tööandjale ega kantonile.
DriveHub on App Store'is iPhone'i jaoks. Šveitsi reeglid, mida ta järgib, on Šveitsi lehel, ja automaatse jälgimise seadistamine võtab mõne minuti, üks kord.
See leht annab edasi selle, mida OR, föderaalne määrus ja kantonite maksuametid ütlevad, viidetega, et saaksid järele vaadata. See ei ole õigus- ega maksunõustamine. See ei tunne sinu olukorda, ja Šveitsis on sinu kanton osa sinu olukorrast. Kui asi puudutab raha, küsi tööandja personali- või palgaarvestusosakonnast või oma Treuhänderilt ehk raamatupidajalt — ja võta arvestus kaasa.
Kogu reegel koos allikatega: Šveits: sõidupäeviku nõuded.