 DriveHub
Landveiledning · Sveits · 7 min
Kilometerentschädigung 2026: 75 Rappen er et skattetall; kostnadene dine er loven
Du kjører egen bil for den sveitsiske arbeidsgiveren din. Kilometerentschädigung for 2026 oppgis som regel til 75 Rappen per km, men det tallet kommer fra skattepraksis, ikke fra Obligationenrecht. OR pålegger arbeidsgiveren å dekke de faktiske kostnadene dine, og den plikten kan du ikke skrive deg bort fra.

Det korte svaret
- Hva er satsen for 2026? Tallet som oftest oppgis, er CHF 0,75 per km, opp fra 0,70. Det er tallet i SSKs mønster for utgiftsreglement, knyttet til den føderale Berufskostenverordnung.
- Fastsetter loven 75 Rappen? Nei. OR nevner ikke noe tall per km i det hele tatt.
- Må arbeidsgiveren betale noe? Ja. OR Art. 327a og 327b pålegger den å dekke kostnadene ved å bruke egen bil i jobben, hvis du bruker den med arbeidsgiverens samtykke. Den plikten kan ikke fravikes til ugunst for deg.
- Kan den betale mindre enn 75 Rappen? Ja, hvis en skriftlig avtale fastsetter godtgjørelsen og godtgjørelsen likevel dekker de faktiske kostnadene dine. En sats som lar dem stå udekket, er ulovlig.
- Får du mindre, eller ingenting? Det første du har, er kravet mot arbeidsgiveren. Et skattefradrag er en reserveløsning, og det krever dokumentasjon av bilens faktiske kostnader, ikke en sats.
- Er dette fradraget for arbeidsreise? Nei. Den føderale satsen på 0,75 i selvangivelsen din er et fradrag for arbeidsreise, begrenset til CHF 3 300. Det er en annen regel.
Hvor 75 Rappen kommer fra
Kilometersatsen for yrkesturer i egen (privat) bil steg fra 70 til 75 Rappen for 2026. En arbeidsgiver som allerede har fått godkjent sitt Spesenreglement, kan ta i bruk det nye tallet uten å søke på nytt.
Tallet kommer fra SSK Musterspesenreglement, Ziff. 2.4: "Die Kilometer-Entschädigung beträgt CHF 0.75". Den samme malen sier at den gjelder "ausschliesslich für Unselbständigerwerbende", og at den er "für die Wohnsitzkantone der Mitarbeitenden nicht bindend".
Wegleitung zum Lohnausweis viser i en fotnote dette tallet tilbake til Berufskostenverordnung (BKV, SR 642.118.1), Anhang Ziff. 2: "Autos pro Fahrkilometer –.75", i kraft fra 1. januar 2026 (AS 2025 578). Arbeidsgiverens 0,75 og skattens 0,75 henger altså sammen; de er ikke like ved en tilfeldighet. Men tallet i BKV hører til fradraget for arbeidsreise, ikke til yrkesturer. De 75 Rappen er et skattetall som arbeidsgivere tar i bruk. Det er ikke et krav etter arbeidsretten.
Hva arbeidsgiveren må betale etter OR
Plikten til å dekke kostnader står i Obligationenrecht. OR Art. 327a Abs. 1: "Der Arbeitgeber hat dem Arbeitnehmer alle durch die Ausführung der Arbeit notwendig entstehenden Auslagen zu ersetzen".
Art. 327b Abs. 1 gjelder bilen. Bruker du egen bil "im Einverständnis mit dem Arbeitgeber", "so sind ihm die üblichen Aufwendungen für dessen Betrieb und Unterhalt nach Massgabe des Gebrauchs für die Arbeit zu vergüten". Abs. 2 legger til "die öffentlichen Abgaben für das Fahrzeug, die Prämien für die Haftpflichtversicherung und eine angemessene Entschädigung für die Abnützung".
To trekk betyr noe. Bilens kostnader skyldes i forhold til bruken i jobben, så antall kilometer i jobb styrer kravet. Og dekningen følger din egen oppstilling. Art. 327c Abs. 1: "Auf Grund der Abrechnung des Arbeitnehmers ist der Auslagenersatz jeweils zusammen mit dem Lohn auszurichten". Kravet begynner med din egen oversikt over hva du kjørte.
Kan kontrakten si at du bærer kostnadene?
Nei. Art. 327a Abs. 3: "Abreden, dass der Arbeitnehmer die notwendigen Auslagen ganz oder teilweise selbst zu tragen habe, sind nichtig."
Art. 362 nevner "Artikel 327a: Absatz 1" og "Artikel 327b: Absatz 1" blant bestemmelsene som ikke kan fravikes "zuungunsten der Arbeitnehmerin oder des Arbeitnehmers". En klausul som lar bilkostnadene bli liggende hos deg, er ugyldig, uansett hva du skrev under på.
Er mindre enn 75 Rappen lovlig?
Det kan være det. Det OR beskytter, er kostnadene dine, ikke en sats.
En fast godtgjørelse er lovlig bare hvis den er avtalt skriftlig (eller fastsatt i en NAV eller GAV) og dekker kostnadene. Art. 327a Abs. 2: "durch die jedoch alle notwendig entstehenden Auslagen gedeckt werden müssen".
En sats under 75 Rappen er altså ikke ulovlig i seg selv. Den er ulovlig når den lar de faktiske kostnadene dine stå udekket. Den samme testen gjelder en godtgjørelse på 75 Rappen: den er lovlig bare hvis den dekker kostnadene dine.
Et regneeksempel. Du kjører 4 000 kilometer i jobb i 2026.
- Med 75 Rappen: 4 000 × 0,75 = CHF 3 000
- Med 60 Rappen, slik kontrakten din sier: 4 000 × 0,60 = CHF 2 400
Differansen på CHF 600 er ikke i seg selv det du har krav på. Spørsmålet etter Art. 327a Abs. 2 er om CHF 2 400 dekker hva de 4 000 kilometerne faktisk kostet deg i drift. Å svare på det krever to oversikter: kilometerne i jobb, og bilens kostnader.
Får du mindre, eller ingenting: hva du kan trekke fra
Skattesiden er smalere enn de fleste veiledninger gir inntrykk av. Ingen føderal eller kantonal tekst som er lest for denne siden, gir en arbeidstaker et fradrag per kilometer for udekkede yrkesturer. BKVs 0,75 er knyttet til Art. 5 Abs. 2 Bst. b, arbeidsreisen.
Veien går gjennom DBG Art. 26 Abs. 1 Bst. c, "die übrigen für die Ausübung des Berufes erforderlichen Kosten". Den posten er normalt en sjablong på 3 % av nettolønnen, minst CHF 2 000 og høyst CHF 4 000 (BKV Anhang Ziff. 1). Art. 26 Abs. 2 holder "der Nachweis höherer Kosten" åpen.
Å dokumentere høyere kostnader har en pris. BKV Art. 4: "so sind die gesamten tatsächlichen Auslagen und deren berufliche Notwendigkeit nachzuweisen". Luzerns Steuerbuch (§ 33 Nr. 3 Ziff. 3.3.2, per 1. januar 2026) godtar faktiske kostnader "nur …, wenn diese vollständig nachgewiesen werden". De trer i stedet for sjablongfradraget: "welche an die Stelle des Pauschalabzugs treten und diesen grundsätzlich ausschliessen".
Det arbeidsgiveren faktisk betalte, trekkes fra. BKV Art. 1 Abs. 2: "Nicht abziehbar sind die vom Arbeitgeber oder einem Dritten übernommenen Aufwendungen".
Et eksempel på terskelen. Med en nettolønn på CHF 80 000 er sjablongfradraget 80 000 × 3 % = CHF 2 400. Å kreve faktiske kostnader erstatter disse CHF 2 400. Det hjelper altså bare hvis de dokumenterte yrkeskostnadene dine, med bilens udekkede andel, blir høyere.
Ingen tekst som er lest, fastsetter hvordan bildelen skal verdsettes. Kilometer ganger bilens faktiske kostnad per kilometer er én måte å legge det fram på, og kilometer ganger 0,75 er et anslag. Ingen av dem er en fast regel, så «0,75 × km kan trekkes fra» er ikke noe du kan stole på.
Hvorfor et ubetalt krav kan telle mot deg
At du ikke får dekket kostnadene, kan leses som bevis på at du ikke kjørte i jobben. Graubündens Praxisfestlegung 031-01-a-01, Ziff. 1: "Der Umstand, dass dem Arbeitnehmer vom Arbeitgeber keine Autospesen entschädigt werden, bildet ein wichtiges Indiz dafür, dass der Privatwagen nicht für geschäftliche Zwecke verwendet wird."
Luzern (Ziff. 4.3.1) går motsatt vei. Betydelige refusjoner gir en presumsjon for at de dekket kostnadene, og bare dokumentasjon kan avkrefte den.
Uansett er skattefradraget det svakeste middelet. Kravet mot arbeidsgiveren etter OR 327a og 327b kommer først. Skattefradraget er en reserveløsning som krever en turoversikt og bilens samlede kostnader.
Ikke bland det sammen med fradraget for arbeidsreise
De 75 Rappen i din egen selvangivelse er en annen regel. BKV Anhang Ziff. 2 fastsetter 0,75 per kilometer for kjøringen mellom hjem og arbeid. Den gjelder bare "sofern kein öffentliches Verkehrsmittel zur Verfügung steht oder dessen Benützung objektiv nicht zumutbar ist" (Art. 5 Abs. 2 Bst. b). DBG Art. 26 Abs. 1 Bst. a begrenser det til CHF 3 300, som slår inn etter 4 400 km.
Mange kantoner publiserer sine egne 0,70 eller 0,75 for arbeidsreisen, ofte trappet ned med avstanden. Hvordan du skiller det tallet fra en sats for yrkeskjøring, står i Bordbuch eller sjablong i Sveits. Gir arbeidsgiveren deg en bil i stedet for å betale for din, se firmabil i Sveits.
Hvor lenge oversikten skal oppbevares
En arbeidstaker har ingen lovbestemt oppbevaringstid. DBG Art. 126 Abs. 3 nevner bare selvstendig næringsdrivende og juridiske personer. Den praktiske horisonten din er tiårsfristen for Nachsteuer i Art. 152 Abs. 1.
Hvordan DriveHub gjør dette enklere
Begge veiene starter fra samme dokument: hvilke kilometer du kjørte i jobb, tur for tur. Det er det du gir arbeidsgiveren etter Art. 327c, og det en ligningsmyndighet ber om hvis du krever faktiske kostnader.
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. Den tar vare på dato, begge endepunktene og distansen. DriveHub sorterer de fleste turer som Jobb eller Privat etter stedene dine, tidligere ruter og arbeidstiden din, og spør deg om resten. For hver jobbtur legger du til, med dine egne ord, hvem du besøkte eller hvorfor.
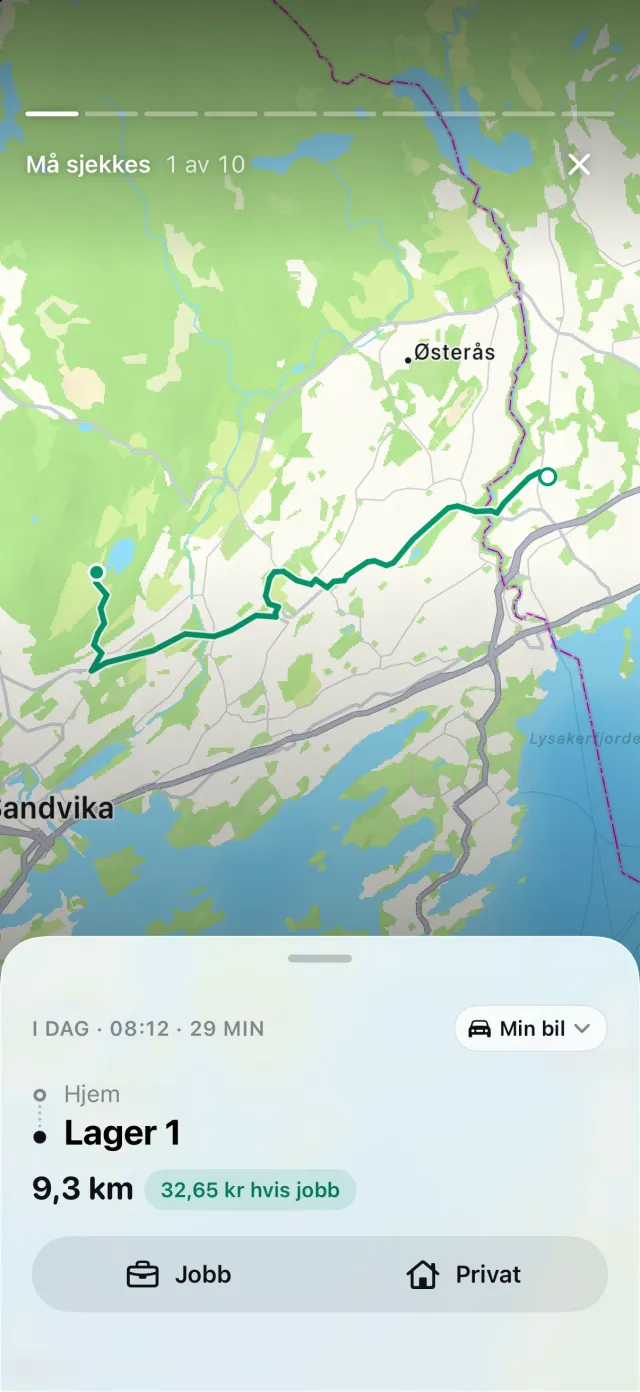
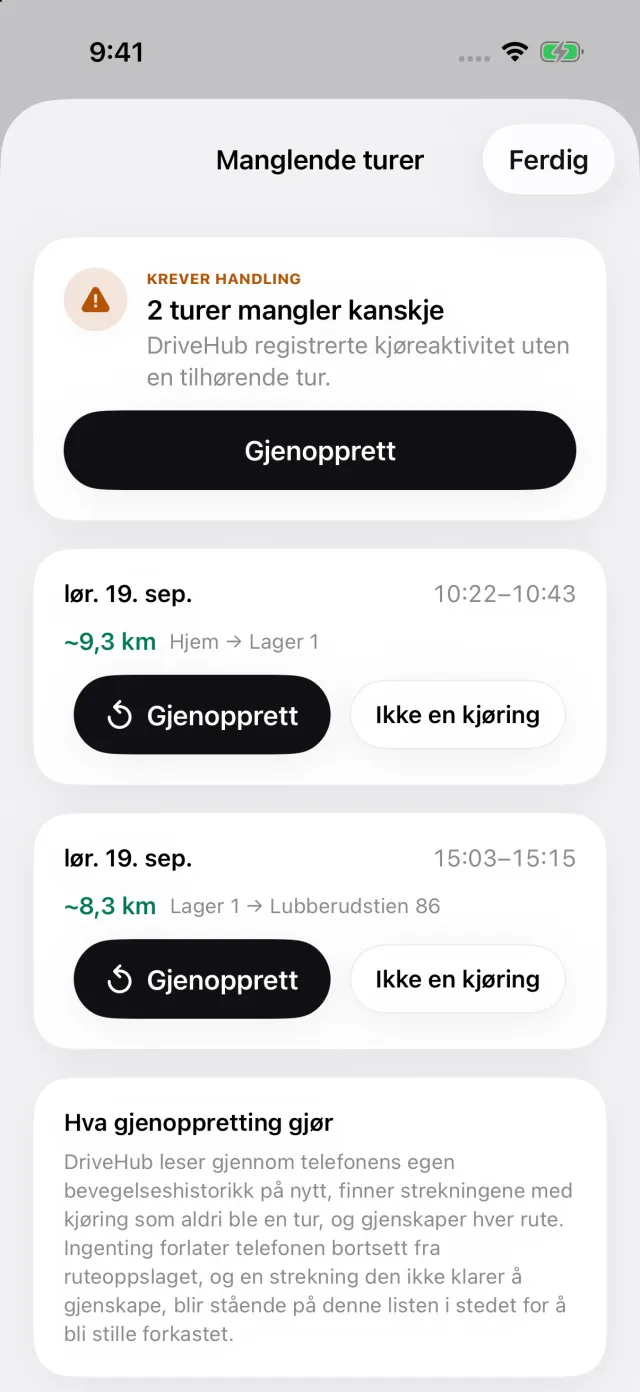
Har iPhonen logget kjøring uten en tilsvarende tur, vises Tapte turer under Til deg øverst på Turer-fanen. Gjenopprett bygger opp ruten igjen før du leverer oppstillingen.
Rapporter viser kilometer i jobb og privat for en måned, et kvartal eller et år, priset til CHF 0,75, SSKs mønstertall, eller til arbeidsgiverens egen sats hvis du angir en tilpasset sats. Rapporten skriver ut dato, begge adressene, distansen og notatet ditt for hver tur.
Hvor DriveHub stopper: den kjenner ikke bilens faktiske kostnader eller hva kontrakten sier at arbeidsgiveren betaler. Den avgjør ikke om en godtgjørelse dekker kostnadene dine, og den sender ingenting til arbeidsgiveren eller kantonen.
DriveHub finnes i App Store for iPhone. De sveitsiske reglene den følger, står på Sveits-siden, og å sette opp automatisk registrering tar noen minutter, én gang.
Denne siden gjengir hva OR, den føderale forskriften og de kantonale skattemyndighetene sier, og siterer dem slik at du kan etterprøve det. Det er ikke juridisk rådgivning eller skatterådgivning, og den kjenner ikke din situasjon — og i Sveits er kantonen din en del av situasjonen. Når det gjelder penger — spør HR eller lønnsavdelingen hos arbeidsgiveren eller din Treuhänder, og ta med oversikten.
Hele regelen med kildene den bygger på: Sveits: krav til kjøreboken.