 DriveHub
Guía por país · Suiza · 7 min
Kilometerentschädigung 2026: 75 Rappen es una cifra fiscal; tus costes son la ley
Conduces tu propio coche para tu empleador suizo. La Kilometerentschädigung de 2026 se suele citar como 75 Rappen por km, pero esa cifra sale de la práctica fiscal, no del Obligationenrecht. El OR obliga a tu empleador a cubrir tus costes reales, y a esa obligación no se puede renunciar firmando.

La respuesta corta
- ¿Cuál es la tarifa para 2026? La cifra más citada es 0,75 CHF por km, frente a los 0,70 anteriores. Es la cifra del reglamento modelo de gastos de la SSK, vinculada a la Berufskostenverordnung federal.
- ¿Fija la ley 75 Rappen? No. El OR no nombra ninguna cifra por kilómetro.
- ¿Tiene que pagarme algo mi empleador? Sí. Los Art. 327a y 327b del OR le obligan a reembolsar los costes de usar tu propio coche para trabajar, si lo usas con su conformidad. Esa obligación no puede modificarse en tu perjuicio.
- ¿Puede pagar menos de 75 Rappen? Sí, si un acuerdo por escrito fija la compensación y esta sigue cubriendo tus costes reales. Una tarifa que los deja sin cubrir es ilegal.
- ¿Me pagan menos, o nada? Tu primer recurso es la reclamación frente a tu empleador. Una deducción fiscal es la vía secundaria, y exige probar los costes reales del coche, no una tarifa.
- ¿Es esto la deducción por desplazamiento al trabajo? No. Los 0,75 federales de tu declaración son una deducción por el trayecto al trabajo, limitada a 3300 CHF. Es otra regla.
De dónde salen los 75 Rappen
La tarifa por kilómetro para los viajes de trabajo en tu propio coche (privado) subió de 70 a 75 Rappen para 2026. Un empleador cuyo Spesenreglement ya está aprobado puede adoptar la nueva cifra sin volver a solicitarlo.
La cifra sale del Musterspesenreglement de la SSK, Ziff. 2.4: "Die Kilometer-Entschädigung beträgt CHF 0.75". La misma plantilla dice que se aplica "ausschliesslich für Unselbständigerwerbende", y que es "für die Wohnsitzkantone der Mitarbeitenden nicht bindend": no vincula a los cantones de residencia de los empleados.
La Wegleitung zum Lohnausweis remite esa cifra, en nota, a la Berufskostenverordnung (BKV, SR 642.118.1), Anhang Ziff. 2: "Autos pro Fahrkilometer –.75", en vigor desde el 1 de enero de 2026 (AS 2025 578). Así que los 0,75 del empleador y los 0,75 fiscales están vinculados, no coinciden por casualidad. Pero la cifra de la BKV pertenece a la deducción por el trayecto al trabajo, no a los viajes de trabajo. Los 75 Rappen son una cifra fiscal que adoptan los empleadores. No son un derecho laboral.
Lo que tu empleador debe pagar según el OR
La obligación de reembolsar está en el Obligationenrecht. OR Art. 327a Abs. 1: "Der Arbeitgeber hat dem Arbeitnehmer alle durch die Ausführung der Arbeit notwendig entstehenden Auslagen zu ersetzen".
El Art. 327b Abs. 1 se ocupa del coche. Si usas tu propio coche "im Einverständnis mit dem Arbeitgeber", "so sind ihm die üblichen Aufwendungen für dessen Betrieb und Unterhalt nach Massgabe des Gebrauchs für die Arbeit zu vergüten". El Abs. 2 añade "die öffentlichen Abgaben für das Fahrzeug, die Prämien für die Haftpflichtversicherung und eine angemessene Entschädigung für die Abnützung".
Importan dos rasgos. Los costes del coche se deben en proporción a su uso para el trabajo, así que el número de kilómetros de trabajo mueve la reclamación. Y el reembolso sigue a tu propia declaración. Art. 327c Abs. 1: "Auf Grund der Abrechnung des Arbeitnehmers ist der Auslagenersatz jeweils zusammen mit dem Lohn auszurichten". La reclamación empieza con tu registro de lo que condujiste.
¿Puede tu contrato decir que los costes corren de tu cuenta?
No. Art. 327a Abs. 3: "Abreden, dass der Arbeitnehmer die notwendigen Auslagen ganz oder teilweise selbst zu tragen habe, sind nichtig."
El Art. 362 incluye "Artikel 327a: Absatz 1" y "Artikel 327b: Absatz 1" entre las disposiciones que no pueden modificarse "zuungunsten der Arbeitnehmerin oder des Arbeitnehmers". Una cláusula que te deja a ti los costes del coche es nula, firmaras lo que firmaras.
¿Es legal pagar menos de 75 Rappen?
Puede serlo. Lo que protege el OR son tus costes, no una tarifa.
Una compensación fija solo es legal si se acuerda por escrito (o la fija un NAV o un GAV) y cubre los costes. Art. 327a Abs. 2: "durch die jedoch alle notwendig entstehenden Auslagen gedeckt werden müssen".
Así que una tarifa por debajo de 75 Rappen no es ilegal en sí. Es ilegal cuando deja sin cubrir tus costes reales. La misma prueba vale para una compensación de 75 Rappen: solo es legal si cubre tus costes.
Un ejemplo con números. Conduces 4000 kilómetros de trabajo en 2026.
- A 75 Rappen: 4000 × 0,75 = 3000 CHF
- A 60 Rappen, como dice tu contrato: 4000 × 0,60 = 2400 CHF
La diferencia de 600 CHF no es, por sí sola, lo que se te debe. La pregunta del Art. 327a Abs. 2 es si 2400 CHF cubren lo que esos 4000 kilómetros te costaron realmente. Responderla exige dos registros: los kilómetros de trabajo y los costes del coche.
Te pagan menos, o nada: lo que puedes deducir
El lado fiscal es más estrecho de lo que sugieren la mayoría de las guías. Ningún texto federal ni cantonal leído para esta página da a un empleado una deducción por kilómetro por los viajes de trabajo no reembolsados. Los 0,75 de la BKV están ligados al Art. 5 Abs. 2 Bst. b, el trayecto al trabajo.
La vía es el DBG Art. 26 Abs. 1 Bst. c, "die übrigen für die Ausübung des Berufes erforderlichen Kosten". Esa partida es normalmente un 3 % fijo del salario neto, con un mínimo de 2000 CHF y un máximo de 4000 CHF (BKV Anhang Ziff. 1). El Art. 26 Abs. 2 deja abierto "der Nachweis höherer Kosten".
Probar costes más altos tiene un precio. BKV Art. 4: "so sind die gesamten tatsächlichen Auslagen und deren berufliche Notwendigkeit nachzuweisen". El Steuerbuch de Lucerna (§ 33 Nr. 3 Ziff. 3.3.2, a 1 de enero de 2026) reconoce los costes reales "nur …, wenn diese vollständig nachgewiesen werden". Ocupan el lugar de la deducción a tanto alzado: "welche an die Stelle des Pauschalabzugs treten und diesen grundsätzlich ausschliessen".
Lo que tu empleador sí te pagó se resta. BKV Art. 1 Abs. 2: "Nicht abziehbar sind die vom Arbeitgeber oder einem Dritten übernommenen Aufwendungen".
Un ejemplo del umbral. Con un salario neto de 80 000 CHF, la deducción a tanto alzado es 80 000 × 3 % = 2400 CHF. Reclamar los costes reales sustituye esos 2400 CHF. Así que solo ayuda si tus costes profesionales probados, incluida la parte no reembolsada del coche, suman más.
Ningún texto leído fija cómo se valora la parte del coche. Kilómetros por el coste real del coche por kilómetro es una forma de presentarla, y kilómetros por 0,75 es una estimación. Ninguna de las dos es una regla fija, así que «0,75 × km deducibles» no es algo en lo que puedas confiar.
Por qué una reclamación sin pagar puede jugar en tu contra
Que no te reembolsen puede leerse como prueba de que no condujiste para trabajar. La Praxisfestlegung 031-01-a-01 de Graubünden, Ziff. 1: "Der Umstand, dass dem Arbeitnehmer vom Arbeitgeber keine Autospesen entschädigt werden, bildet ein wichtiges Indiz dafür, dass der Privatwagen nicht für geschäftliche Zwecke verwendet wird."
Lucerna (Ziff. 4.3.1) va en sentido contrario. Unos reembolsos sustanciales crean la presunción de que cubrieron los costes, y solo una prueba la desvirtúa.
En cualquier caso, la deducción fiscal es el recurso más débil. La reclamación frente a tu empleador según los OR 327a y 327b va primero. La deducción fiscal es una vía secundaria que necesita un registro de trayectos y los costes totales del coche.
No la confundas con la deducción por desplazamiento al trabajo
Los 75 Rappen de tu propia declaración son otra regla. La BKV Anhang Ziff. 2 fija 0,75 por kilómetro para el trayecto entre casa y trabajo. Solo se aplica "sofern kein öffentliches Verkehrsmittel zur Verfügung steht oder dessen Benützung objektiv nicht zumutbar ist" (Art. 5 Abs. 2 Bst. b). El DBG Art. 26 Abs. 1 Bst. a la limita a 3300 CHF, tope que empieza a morder a partir de 4400 km.
Muchos cantones publican sus propios 0,70 o 0,75 para el trayecto al trabajo, a menudo decrecientes con la distancia. Cómo distinguir esa cifra de una tarifa para el trabajo está en Bordbuch o tanto alzado en Suiza. Si tu empleador te da un coche en lugar de pagarte por el tuyo, mira el coche de empresa en Suiza.
Cuánto tiempo guardar el registro
Un empleado no tiene un plazo legal de conservación. El DBG Art. 126 Abs. 3 nombra solo a los autónomos y a las personas jurídicas. Tu horizonte práctico es la ventana de diez años del Nachsteuer del Art. 152 Abs. 1.
Cómo te lo pone más fácil DriveHub
Los dos recursos parten del mismo documento: qué kilómetros condujiste para trabajar, trayecto a trayecto. Es lo que entregas a tu empleador según el Art. 327c, y lo que pide un liquidador si reclamas costes reales.
Con el acceso a la ubicación en «Siempre», DriveHub registra todos tus trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. Guarda la fecha, los dos extremos y la distancia. DriveHub clasifica la mayoría de los trayectos como Trabajo o Personal según tus lugares, tus rutas habituales y tu horario laboral, y te pregunta por el resto. En cada trayecto de trabajo añades, con tus propias palabras, a quién visitaste o por qué.
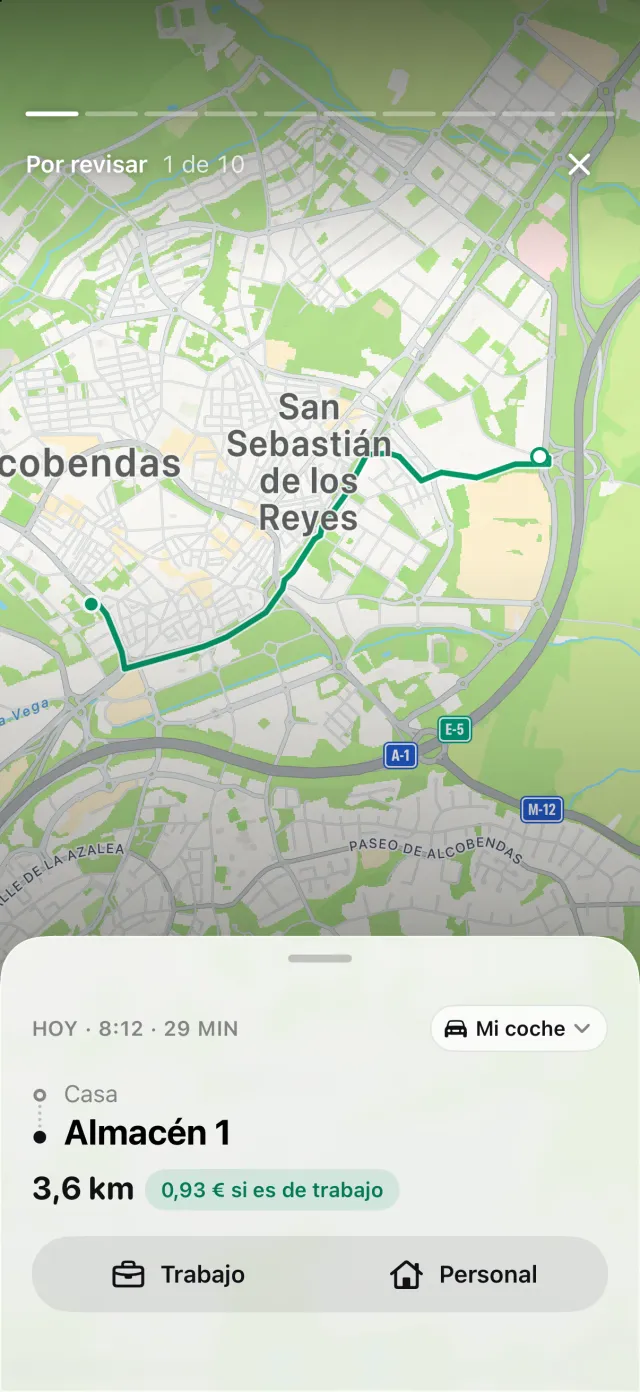
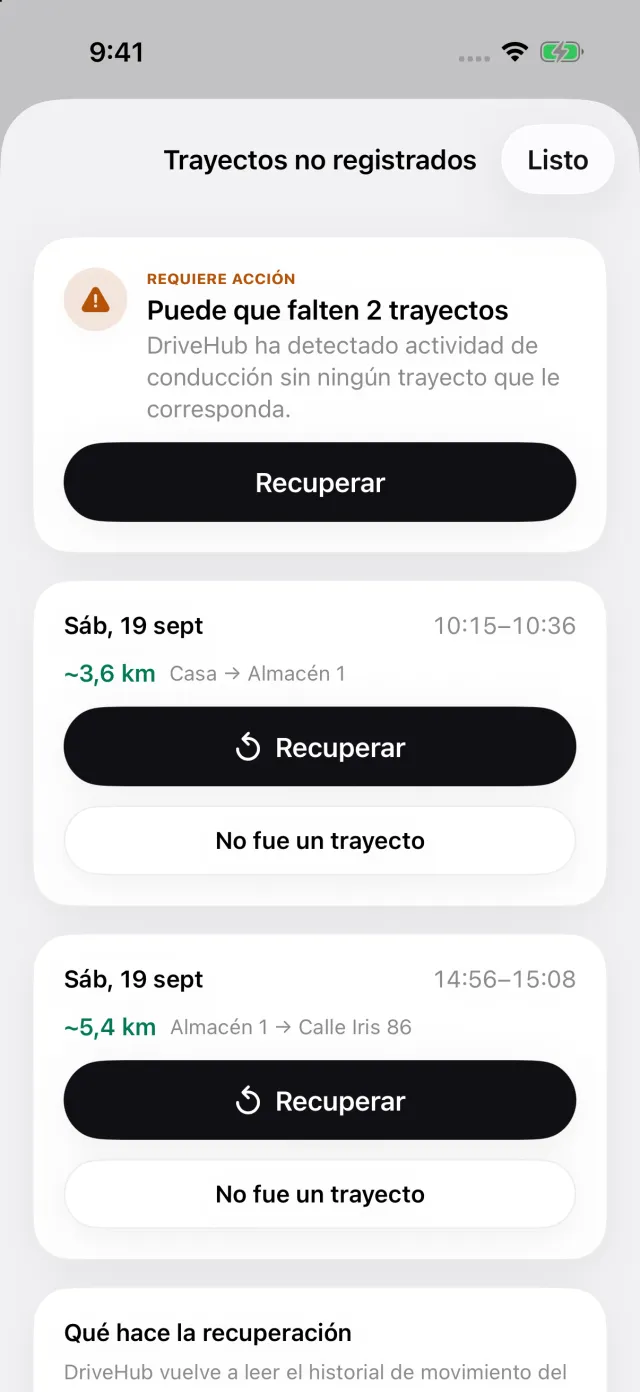
Si tu iPhone registró conducción sin un trayecto que le corresponda, aparece la historia Trayectos perdidos en Para ti, arriba en la pestaña Trayectos. Recuperar reconstruye la ruta antes de que entregues la liquidación.
Informes muestra los kilómetros de trabajo y personales de un mes, un trimestre o un año, valorados a 0,75 CHF, la cifra del modelo de la SSK, o a la tarifa de tu empleador si configuras una tarifa personalizada. El informe imprime la fecha, ambas direcciones, la distancia y tu nota para cada trayecto.
Dónde se detiene DriveHub: no conoce los costes reales de tu coche ni lo que dice tu contrato que paga tu empleador. No decide si una compensación cubre tus costes, y no presenta nada ante tu empleador ni ante tu cantón.
DriveHub está en el App Store para iPhone. Las reglas suizas que sigue están en la página de Suiza, y configurar el registro automático lleva unos minutos, una sola vez.
Esta página recoge lo que dicen el OR, la ordenanza federal y las administraciones tributarias cantonales, y los cita para que puedas comprobarlo. No es asesoramiento jurídico ni fiscal y no conoce tu situación, y en Suiza tu cantón forma parte de tu situación. Cuando hay dinero de por medio, pregunta al departamento de personal o de nóminas de tu empleador o a tu Treuhänder — y lleva el registro.
La norma completa, con los textos de los que procede: Suiza: requisitos del registro de kilometraje.