 DriveHub
Przewodnik po kraju · Szwajcaria · 7 min
Kilometerentschädigung 2026: 75 Rappen to kwota podatkowa, twoje koszty to prawo
Jeździsz własnym samochodem dla szwajcarskiego pracodawcy. Kilometerentschädigung na 2026 rok podaje się zwykle jako 75 Rappen za km, ale ta kwota pochodzi z praktyki podatkowej, a nie z Obligationenrecht. OR każe pracodawcy pokryć twoje rzeczywiste koszty i tego obowiązku nie da się zrzec.

Krótka odpowiedź
- Jaka jest stawka na 2026 rok? Najczęściej podawana kwota to CHF 0,75 za km, wcześniej 0,70. To kwota z wzorcowego regulaminu wydatków SSK, powiązana z federalnym Berufskostenverordnung.
- Czy prawo ustala 75 Rappen? Nie. OR w ogóle nie podaje kwoty za kilometr.
- Czy pracodawca musi cokolwiek zapłacić? Tak. OR Art. 327a i 327b nakazują mu zwrócić koszty używania twojego samochodu w pracy, jeśli używasz go za jego zgodą. Tego obowiązku nie można zmienić na twoją niekorzyść.
- Czy może płacić mniej niż 75 Rappen? Tak, jeśli pisemna umowa ustala ryczałt, a ryczałt nadal pokrywa twoje rzeczywiste koszty. Stawka, która ich nie pokrywa, jest niezgodna z prawem.
- Płaci mniej albo nic? Pierwszym środkiem jest roszczenie wobec pracodawcy. Odliczenie podatkowe to rozwiązanie zapasowe i wymaga udowodnienia rzeczywistych kosztów samochodu, a nie stawki.
- Czy to ulga na dojazd? Nie. Federalne 0,75 w twoim zeznaniu podatkowym to ulga na dojazd do pracy, ograniczona do CHF 3 300. To inna reguła.
Skąd się bierze 75 Rappen
Stawka za kilometr przy podróżach służbowych własnym (prywatnym) samochodem wzrosła na 2026 rok z 70 do 75 Rappen. Pracodawca, którego Spesenreglement jest już zatwierdzony, może przyjąć nową kwotę bez ponownego wniosku.
Kwota pochodzi z SSK Musterspesenreglement, Ziff. 2.4: "Die Kilometer-Entschädigung beträgt CHF 0.75". Ten sam wzór mówi, że dotyczy ona "ausschliesslich für Unselbständigerwerbende" i że jest "für die Wohnsitzkantone der Mitarbeitenden nicht bindend".
Wegleitung zum Lohnausweis odsyła w przypisie do Berufskostenverordnung (BKV, SR 642.118.1), Anhang Ziff. 2: "Autos pro Fahrkilometer –.75", obowiązującego od 1 stycznia 2026 (AS 2025 578). Zatem 0,75 pracodawcy i 0,75 podatkowe są powiązane, a nie równe przypadkiem. Ale kwota z BKV należy do ulgi na dojazd, nie do podróży służbowych. 75 Rappen to kwota podatkowa, którą przejmują pracodawcy. Nie jest uprawnieniem z prawa pracy.
Co pracodawca musi zapłacić według OR
Obowiązek zwrotu jest w Obligationenrecht. OR Art. 327a Abs. 1: "Der Arbeitgeber hat dem Arbeitnehmer alle durch die Ausführung der Arbeit notwendig entstehenden Auslagen zu ersetzen".
Art. 327b Abs. 1 dotyczy samochodu. Jeśli używasz własnego samochodu "im Einverständnis mit dem Arbeitgeber", "so sind ihm die üblichen Aufwendungen für dessen Betrieb und Unterhalt nach Massgabe des Gebrauchs für die Arbeit zu vergüten". Abs. 2 dodaje "die öffentlichen Abgaben für das Fahrzeug, die Prämien für die Haftpflichtversicherung und eine angemessene Entschädigung für die Abnützung".
Liczą się dwie cechy. Koszty samochodu należą się proporcjonalnie do jego użycia w pracy, więc roszczenie wyznacza liczba kilometrów służbowych. A zwrot opiera się na twoim własnym rozliczeniu. Art. 327c Abs. 1: "Auf Grund der Abrechnung des Arbeitnehmers ist der Auslagenersatz jeweils zusammen mit dem Lohn auszurichten". Roszczenie zaczyna się od twojego zapisu tego, co przejechałeś.
Czy umowa może przerzucić koszty na ciebie?
Nie. Art. 327a Abs. 3: "Abreden, dass der Arbeitnehmer die notwendigen Auslagen ganz oder teilweise selbst zu tragen habe, sind nichtig."
Art. 362 wymienia "Artikel 327a: Absatz 1" i "Artikel 327b: Absatz 1" wśród przepisów, których nie wolno zmieniać "zuungunsten der Arbeitnehmerin oder des Arbeitnehmers". Klauzula, która zostawia koszty samochodu tobie, jest nieważna, cokolwiek podpisałeś.
Czy mniej niż 75 Rappen jest zgodne z prawem?
Może być. OR chroni twoje koszty, a nie stawkę.
Stały ryczałt jest dopuszczalny tylko wtedy, gdy uzgodniono go na piśmie (albo ustala go NAV lub GAV) i pokrywa koszty. Art. 327a Abs. 2: "durch die jedoch alle notwendig entstehenden Auslagen gedeckt werden müssen".
Stawka poniżej 75 Rappen nie jest więc sama w sobie niezgodna z prawem. Staje się taka, gdy nie pokrywa twoich rzeczywistych kosztów. Ten sam test dotyczy ryczałtu w wysokości 75 Rappen: jest zgodny z prawem tylko wtedy, gdy pokrywa twoje koszty.
Przykład z liczbami. W 2026 roku przejeżdżasz służbowo 4 000 kilometrów.
- Po 75 Rappen: 4 000 × 0,75 = CHF 3 000
- Po 60 Rappen, jak stanowi twoja umowa: 4 000 × 0,60 = CHF 2 400
Różnica CHF 600 to sama w sobie nie jest kwota, która ci się należy. Pytanie z Art. 327a Abs. 2 brzmi, czy CHF 2 400 pokrywa to, ile rzeczywiście kosztowało cię przejechanie tych 4 000 kilometrów. Odpowiedź wymaga dwóch zapisów: kilometrów służbowych i kosztów samochodu.
Płaci mniej albo nic: co możesz odliczyć
Strona podatkowa jest węższa, niż sugeruje większość poradników. Żaden federalny ani kantonalny tekst przeczytany na potrzeby tej strony nie daje pracownikowi odliczenia za kilometr przy niezwróconych podróżach służbowych. 0,75 z BKV jest powiązane z Art. 5 Abs. 2 Bst. b, czyli z dojazdem do pracy.
Drogą jest DBG Art. 26 Abs. 1 Bst. c, "die übrigen für die Ausübung des Berufes erforderlichen Kosten". Ta pozycja to zwykle ryczałt 3 % wynagrodzenia netto, co najmniej CHF 2 000 i najwyżej CHF 4 000 (BKV Anhang Ziff. 1). Art. 26 Abs. 2 pozostawia otwarty "der Nachweis höherer Kosten".
Udowodnienie wyższych kosztów ma swoją cenę. BKV Art. 4: "so sind die gesamten tatsächlichen Auslagen und deren berufliche Notwendigkeit nachzuweisen". Steuerbuch kantonu Lucerna (§ 33 Nr. 3 Ziff. 3.3.2, stan na 1 stycznia 2026) uznaje rzeczywiste koszty "nur …, wenn diese vollständig nachgewiesen werden". Zastępują one ryczałt: "welche an die Stelle des Pauschalabzugs treten und diesen grundsätzlich ausschliessen".
To, co pracodawca jednak zapłacił, się odejmuje. BKV Art. 1 Abs. 2: "Nicht abziehbar sind die vom Arbeitgeber oder einem Dritten übernommenen Aufwendungen".
Przykład progu. Przy wynagrodzeniu netto CHF 80 000 ryczałt wynosi 80 000 × 3 % = CHF 2 400. Rozliczenie rzeczywistych kosztów zastępuje te CHF 2 400. Pomaga więc tylko wtedy, gdy twoje udowodnione koszty zawodowe, łącznie z niezwróconą częścią kosztów samochodu, wynoszą więcej.
Żaden przeczytany tekst nie ustala, jak wycenić część samochodową. Kilometry razy rzeczywisty koszt samochodu na kilometr to jeden sposób jej przedstawienia, a kilometry razy 0,75 to szacunek. Żadne z nich nie jest stałą regułą, więc na „0,75 × km do odliczenia” nie można polegać.
Dlaczego niezapłacone roszczenie może działać przeciwko tobie
Brak zwrotu może zostać odczytany jako dowód, że nie jeździłeś służbowo. Praxisfestlegung 031-01-a-01 kantonu Gryzonia, Ziff. 1: "Der Umstand, dass dem Arbeitnehmer vom Arbeitgeber keine Autospesen entschädigt werden, bildet ein wichtiges Indiz dafür, dass der Privatwagen nicht für geschäftliche Zwecke verwendet wird."
Lucerna (Ziff. 4.3.1) działa w drugą stronę. Znaczne zwroty tworzą domniemanie, że pokryły koszty, i obalić je może tylko dowód.
Tak czy inaczej odliczenie podatkowe jest słabszym środkiem. Najpierw jest roszczenie wobec pracodawcy z OR 327a i 327b. Odliczenie podatkowe to rozwiązanie zapasowe, które wymaga ewidencji przejazdów i całkowitych kosztów samochodu.
Nie myl tego z ulgą na dojazd
75 Rappen w twoim własnym zeznaniu podatkowym to inna reguła. BKV Anhang Ziff. 2 ustala 0,75 za kilometr za jazdę między domem a pracą. Obowiązuje tylko "sofern kein öffentliches Verkehrsmittel zur Verfügung steht oder dessen Benützung objektiv nicht zumutbar ist" (Art. 5 Abs. 2 Bst. b). DBG Art. 26 Abs. 1 Bst. a ogranicza ją do CHF 3 300, co zaczyna wiązać po 4 400 km.
Wiele kantonów publikuje własne 0,70 lub 0,75 za dojazd, często malejące wraz z odległością. Jak odróżnić tę kwotę od stawki służbowej, wyjaśnia artykuł Bordbuch czy ryczałt w Szwajcarii. Jeśli pracodawca daje ci samochód, zamiast płacić za twój, zob. samochód służbowy w Szwajcarii.
Jak długo przechowywać ewidencję
Pracownik nie ma ustawowego okresu przechowywania. DBG Art. 126 Abs. 3 wymienia tylko osoby samozatrudnione i osoby prawne. W praktyce horyzontem jest dziesięcioletnie okno Nachsteuer z Art. 152 Abs. 1.
Jak DriveHub to ułatwia
Oba środki zaczynają się od tego samego dokumentu: które kilometry przejechałeś w pracy, przejazd po przejeździe. To właśnie przekazujesz pracodawcy zgodnie z Art. 327c i o to pyta urzędnik podatkowy, jeśli rozliczasz rzeczywiste koszty.
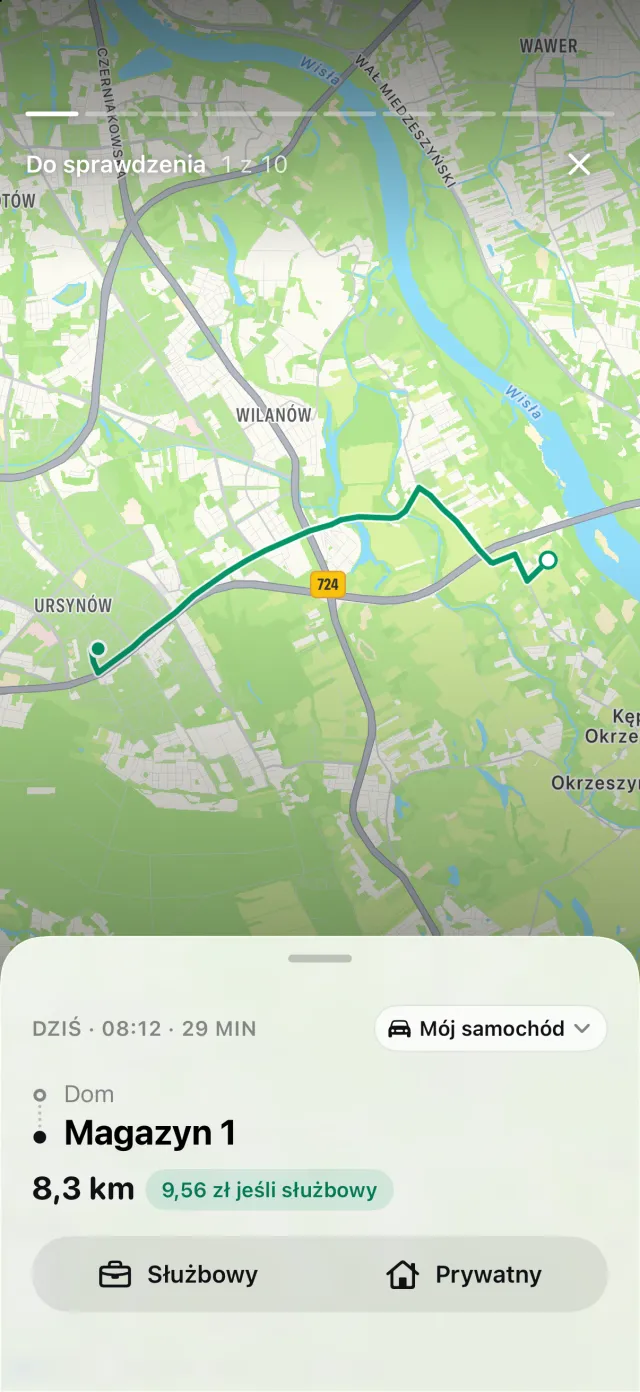
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Zachowuje datę, początek i koniec oraz odległość. Większość przejazdów DriveHub sam przypisuje jako Służbowy albo Prywatny na podstawie twoich miejsc, wcześniejszych tras i godzin pracy, a o resztę pyta ciebie. Przy każdym przejeździe służbowym dopisujesz własnymi słowami, kogo odwiedziłeś albo po co.
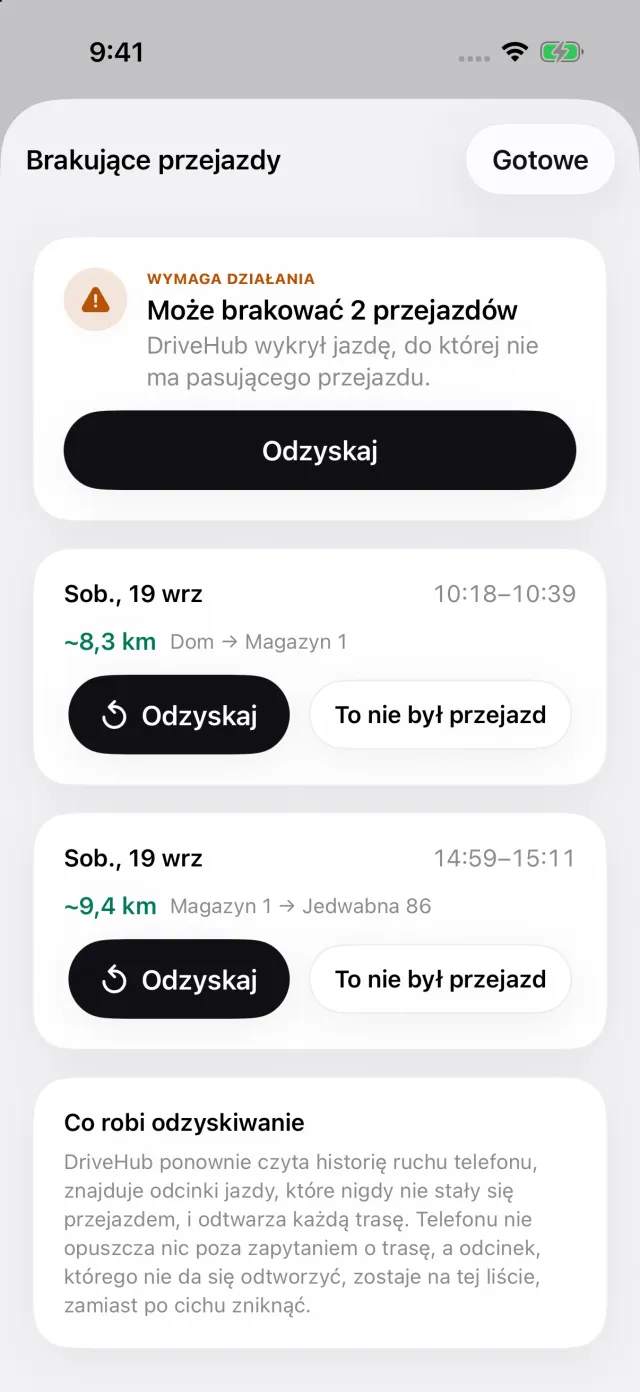
Jeśli iPhone zarejestrował jazdę, której nie odpowiada żaden przejazd, w sekcji Dla ciebie u góry karty Przejazdy pojawia się historia Pominięte przejazdy. Odzyskaj odtwarza trasę, zanim przekażesz rozliczenie.
Raporty pokazują kilometry służbowe i prywatne za miesiąc, kwartał albo rok, wycenione po CHF 0,75, kwocie z wzoru SSK, albo według stawki twojego pracodawcy, jeśli ustawisz własną stawkę. Raport drukuje przy każdym przejeździe datę, oba adresy, odległość i twoją notatkę.
Gdzie DriveHub się zatrzymuje: nie zna rzeczywistych kosztów twojego samochodu ani tego, ile według umowy płaci ci pracodawca. Nie rozstrzyga, czy ryczałt pokrywa twoje koszty, i niczego nie składa u pracodawcy ani w kantonie.
DriveHub jest w App Store na iPhone'a. Szwajcarskie zasady, według których działa, są na stronie o Szwajcarii, a konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz.
Ta strona przedstawia to, co mówią OR, rozporządzenie federalne i kantonalne urzędy skarbowe, i wskazuje je, żebyś mógł to sprawdzić. Nie stanowi porady prawnej ani podatkowej i nie uwzględnia twojej sytuacji — a w Szwajcarii twój kanton jest częścią twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj dział kadr lub płac pracodawcy albo swojego Treuhändera — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Szwajcaria: wymogi dotyczące ewidencji przebiegu.