 DriveHub
Vodič za državu · Švicarska · 7 min
Kilometerentschädigung 2026: 75 rappena porezni je iznos; vaši troškovi su zakon
Za švicarskog poslodavca vozite vlastiti automobil. Kilometerentschädigung za 2026. obično se navodi kao 75 rappena po km, ali taj broj dolazi iz porezne prakse, a ne iz Obligationenrechta. OR obvezuje poslodavca da pokrije vaše stvarne troškove, a ta se obveza ne može ugovorom isključiti.

Kratki odgovor
- Koliki je iznos za 2026.? Najčešće navođeni iznos jest CHF 0,75 po km, povišen s 0,70. To je iznos iz SSK-ova uzorka pravilnika o troškovima, vezan uz saveznu Berufskostenverordnung.
- Propisuje li zakon 75 rappena? Ne. OR uopće ne navodi iznos po km.
- Mora li mi poslodavac išta platiti? Da. OR Art. 327a i 327b obvezuju ga da nadoknadi troškove korištenja vašeg vlastitog automobila za posao, ako ga koristite uz njegov pristanak. Ta se obveza ne može mijenjati na vašu štetu.
- Smije li platiti manje od 75 rappena? Da, ako pisani sporazum određuje naknadu i ona i dalje pokriva vaše stvarne troškove. Iznos koji ih ostavlja nepokrivenima nezakonit je.
- Plaćeno vam je manje, ili ništa? Prvi pravni lijek jest zahtjev prema poslodavcu. Porezni odbitak rezervno je rješenje i traži dokaz stvarnih troškova automobila, a ne iznos po km.
- Je li to odbitak za put na posao? Ne. Savezni 0,75 u vašoj poreznoj prijavi odbitak je za put na posao, ograničen na CHF 3 300. To je drugo pravilo.
Odakle 75 rappena
Iznos po kilometru za poslovne vožnje vlastitim (privatnim) automobilom za 2026. povišen je sa 70 na 75 rappena. Poslodavac čiji je pravilnik o troškovima (Spesenreglement) već odobren smije preuzeti novi iznos bez novog zahtjeva.
Iznos dolazi iz SSK Musterspesenreglementa, Ziff. 2.4: „Die Kilometer-Entschädigung beträgt CHF 0.75“. Isti predložak kaže da se primjenjuje „ausschliesslich für Unselbständigerwerbende“ te da je „für die Wohnsitzkantone der Mitarbeitenden nicht bindend“.
Wegleitung zum Lohnausweis taj iznos u bilješci vezuje uz Berufskostenverordnung (BKV, SR 642.118.1), Anhang Ziff. 2: „Autos pro Fahrkilometer –.75“, na snazi od 1. siječnja 2026. (AS 2025 578). Poslodavčev 0,75 i porezni 0,75 dakle su povezani, a ne slučajno jednaki. No iznos iz BKV-a pripada odbitku za put na posao, a ne poslovnim vožnjama. 75 rappena porezni je iznos koji poslodavci preuzimaju. Nije pravo iz radnog prava.
Što vam poslodavac mora platiti prema OR-u
Obveza naknade stoji u Obligationenrechtu. OR Art. 327a Abs. 1: „Der Arbeitgeber hat dem Arbeitnehmer alle durch die Ausführung der Arbeit notwendig entstehenden Auslagen zu ersetzen“.
Art. 327b Abs. 1 odnosi se na automobil. Ako vlastiti automobil koristite „im Einverständnis mit dem Arbeitgeber“, „so sind ihm die üblichen Aufwendungen für dessen Betrieb und Unterhalt nach Massgabe des Gebrauchs für die Arbeit zu vergüten“. Abs. 2 dodaje „die öffentlichen Abgaben für das Fahrzeug, die Prämien für die Haftpflichtversicherung und eine angemessene Entschädigung für die Abnützung“.
Važne su dvije stvari. Troškovi automobila duguju se razmjerno njegovoj uporabi za posao, pa broj radnih kilometara određuje zahtjev. A naknada slijedi vaš vlastiti obračun. Art. 327c Abs. 1: „Auf Grund der Abrechnung des Arbeitnehmers ist der Auslagenersatz jeweils zusammen mit dem Lohn auszurichten“. Zahtjev počinje vašom evidencijom onoga što ste vozili.
Smije li ugovor reći da troškove snosite vi?
Ne. Art. 327a Abs. 3: „Abreden, dass der Arbeitnehmer die notwendigen Auslagen ganz oder teilweise selbst zu tragen habe, sind nichtig.“
Art. 362 među odredbama koje se ne smiju mijenjati „zuungunsten der Arbeitnehmerin oder des Arbeitnehmers“ navodi „Artikel 327a: Absatz 1“ i „Artikel 327b: Absatz 1“. Odredba koja troškove automobila ostavlja vama ništetna je, što god potpisali.
Je li manje od 75 rappena zakonito?
Može biti. OR štiti vaše troškove, a ne iznos.
Fiksna naknada zakonita je samo ako je pisano ugovorena (ili određena NAV-om ili GAV-om) i ako pokriva troškove. Art. 327a Abs. 2: „durch die jedoch alle notwendig entstehenden Auslagen gedeckt werden müssen“.
Iznos ispod 75 rappena sam po sebi dakle nije nezakonit. Nezakonit je kad vaše stvarne troškove ostavlja nepokrivenima. Isti test vrijedi i za naknadu od 75 rappena: zakonita je samo ako pokriva vaše troškove.
Primjer izračuna. U 2026. za posao prijeđete 4 000 km.
- Po 75 rappena: 4 000 × 0,75 = CHF 3 000
- Po 60 rappena, kako kaže vaš ugovor: 4 000 × 0,60 = CHF 2 400
Razlika od CHF 600 sama po sebi nije ono što vam se duguje. Pitanje prema Art. 327a Abs. 2 jest pokriva li CHF 2 400 ono što vas je tih 4 000 kilometara stvarno stajalo. Za odgovor trebaju dvije evidencije: radni kilometri i troškovi automobila.
Plaćeno vam je manje, ili ništa: što možete odbiti
Porezna je strana uža nego što sugerira većina vodiča. Nijedan savezni ni kantonalni tekst pročitan za ovu stranicu ne daje zaposleniku odbitak po kilometru za nenadoknađene poslovne vožnje. BKV-ov 0,75 vezan je uz Art. 5 Abs. 2 Bst. b, put na posao.
Put je DBG Art. 26 Abs. 1 Bst. c, „die übrigen für die Ausübung des Berufes erforderlichen Kosten“. Ta je stavka obično paušalnih 3 % neto plaće, najmanje CHF 2 000, a najviše CHF 4 000 (BKV Anhang Ziff. 1). Art. 26 Abs. 2 ostavlja otvorenim „der Nachweis höherer Kosten“.
Dokazivanje viših troškova ima svoju cijenu. BKV Art. 4: „so sind die gesamten tatsächlichen Auslagen und deren berufliche Notwendigkeit nachzuweisen“. Luzernski Steuerbuch (§ 33 Nr. 3 Ziff. 3.3.2, stanje na 1. siječnja 2026.) stvarne troškove priznaje „nur …, wenn diese vollständig nachgewiesen werden“. Oni zamjenjuju paušalni odbitak: „welche an die Stelle des Pauschalabzugs treten und diesen grundsätzlich ausschliessen“.
Što god vam je poslodavac platio, oduzima se. BKV Art. 1 Abs. 2: „Nicht abziehbar sind die vom Arbeitgeber oder einem Dritten übernommenen Aufwendungen“.
Primjer praga. Uz neto plaću od CHF 80 000 paušalni odbitak iznosi 80 000 × 3 % = CHF 2 400. Traženje stvarnih troškova zamjenjuje tih CHF 2 400. Pomaže dakle samo ako vaši dokazani profesionalni troškovi, uključujući nenadoknađeni dio automobila, iznose više.
Nijedan pročitani tekst ne određuje kako se vrednuje dio za automobil. Kilometri pomnoženi sa stvarnim troškom automobila po kilometru jedan su način da se to prikaže, a kilometri × 0,75 procjena su. Ni jedno nije utvrđeno pravilo, pa se na „0,75 × km odbitno“ ne možete osloniti.
Zašto nenaplaćen zahtjev može ići protiv vas
Izostanak naknade može se tumačiti kao dokaz da niste vozili za posao. Praxisfestlegung kantona Graubünden 031-01-a-01, Ziff. 1: „Der Umstand, dass dem Arbeitnehmer vom Arbeitgeber keine Autospesen entschädigt werden, bildet ein wichtiges Indiz dafür, dass der Privatwagen nicht für geschäftliche Zwecke verwendet wird.“
Luzern (Ziff. 4.3.1) ide u suprotnom smjeru. Znatne naknade stvaraju predmnijevu da su pokrile troškove, a pobija je samo dokaz.
U svakom slučaju porezni je odbitak slabiji pravni lijek. Zahtjev prema poslodavcu prema OR 327a i 327b dolazi prvi. Porezni odbitak rezervno je rješenje koje traži evidenciju vožnji i ukupne troškove automobila.
Ne miješajte to s odbitkom za put na posao
75 rappena u vašoj vlastitoj poreznoj prijavi drugo je pravilo. BKV Anhang Ziff. 2 propisuje 0,75 po kilometru za vožnju između doma i posla. Primjenjuje se samo „sofern kein öffentliches Verkehrsmittel zur Verfügung steht oder dessen Benützung objektiv nicht zumutbar ist“ (Art. 5 Abs. 2 Bst. b). DBG Art. 26 Abs. 1 Bst. a ograničava ga na CHF 3 300, što počinje djelovati nakon 4 400 km.
Mnogi kantoni objavljuju vlastitih 0,70 ili 0,75 za put na posao, često padajuće s udaljenošću. Kako taj iznos razlikovati od poslovnog, objašnjava članak Bordbuch ili paušal u Švicarskoj. Ako vam poslodavac umjesto plaćanja za vaš automobil da svoj, pogledajte službeni automobil u Švicarskoj.
Koliko čuvati evidenciju
Zaposlenik nema zakonski rok čuvanja. DBG Art. 126 Abs. 3 navodi samo samozaposlene i pravne osobe. Vaš je praktični vidokrug desetogodišnji rok za naknadni porez (Nachsteuer) iz Art. 152 Abs. 1.
Kako vam DriveHub to olakšava
Oba pravna lijeka počinju od istog dokumenta: koje ste kilometre vozili za posao, vožnju po vožnju. To predajete poslodavcu prema Art. 327c, i to traži porezni službenik ako tražite stvarne troškove.
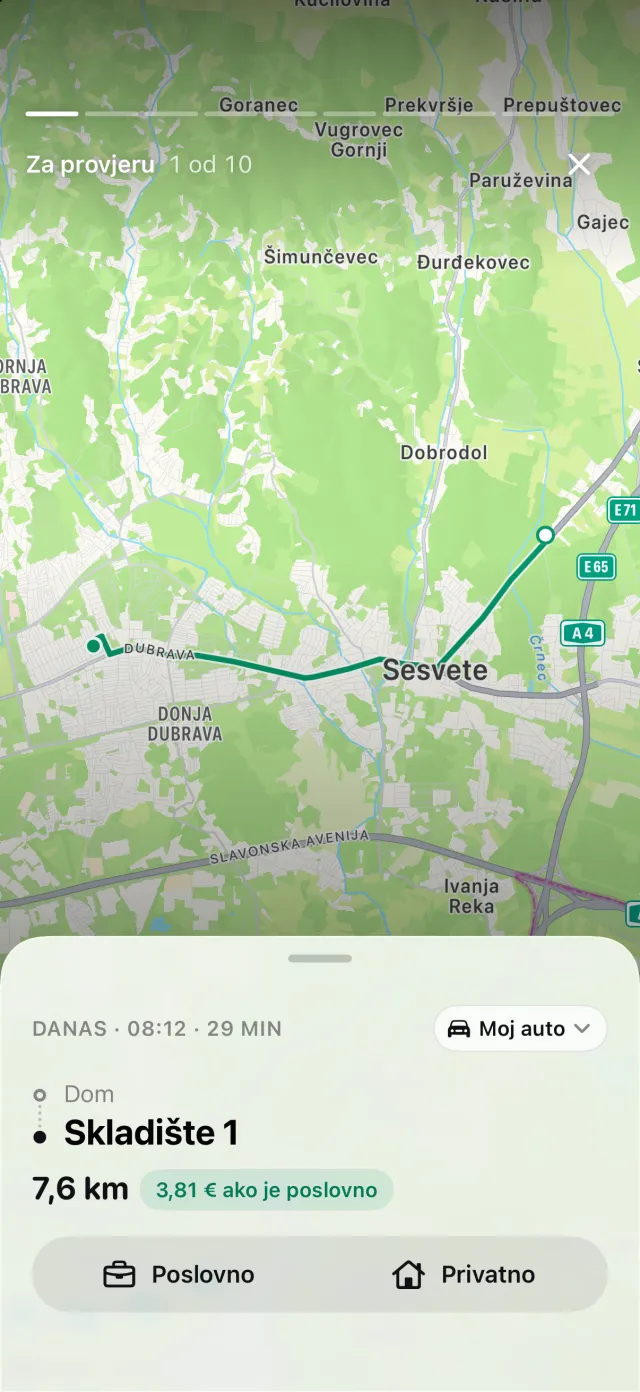
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Čuva datum, oba kraja i udaljenost. DriveHub većinu vožnji sam razvrstava kao Poslovno ili Privatno prema vašim mjestima, prijašnjim rutama i radnom vremenu, a za ostale vas pita. Za svaku poslovnu vožnju svojim riječima dodate koga ste posjetili ili zašto.
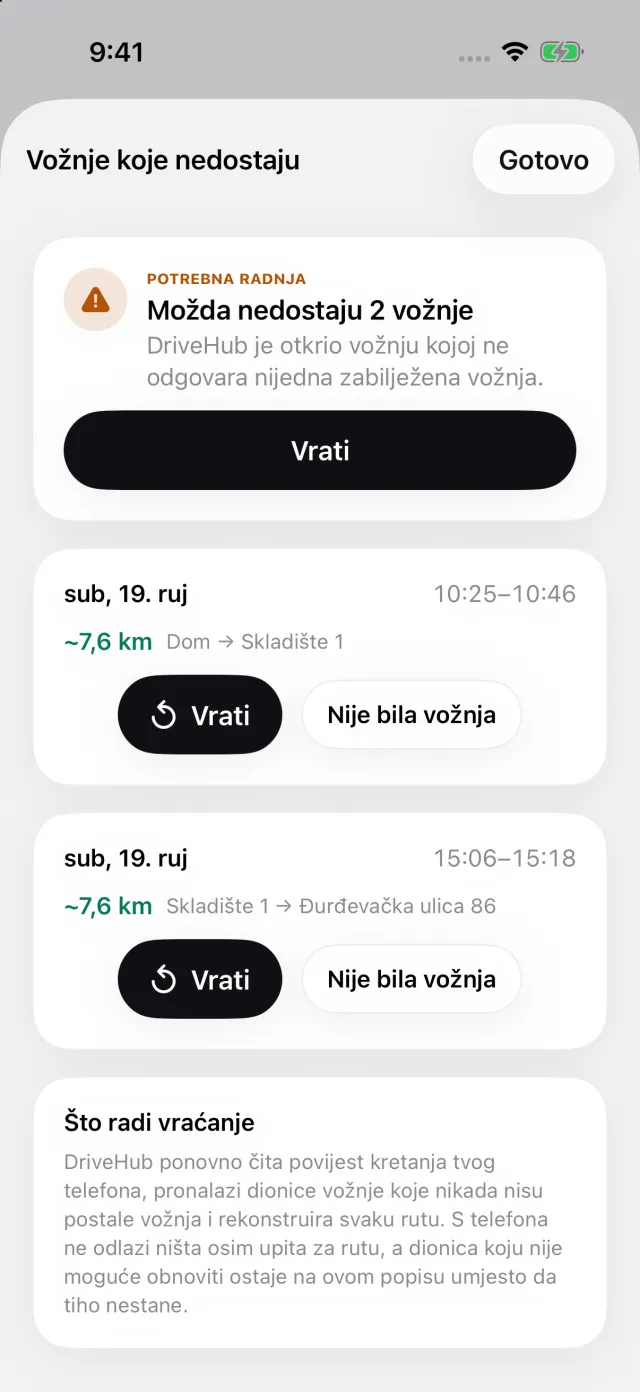
Ako je vaš iPhone zabilježio vožnju automobilom kojoj nema odgovarajuće vožnje, pod Za vas na vrhu kartice Vožnje pojavljuje se priča Propuštene vožnje. Vrati obnavlja rutu prije nego što predate obračun.
Izvješća prikazuju poslovne i privatne kilometre za mjesec, tromjesečje ili godinu, obračunate po CHF 0,75, iznosu iz SSK-ova uzorka, ili po vlastitom iznosu vašeg poslodavca ako postavite Vlastita naknada. Izvješće za svaku vožnju ispisuje datum, obje adrese, udaljenost i vašu bilješku.
Gdje DriveHub staje: ne zna stvarne troškove vašeg automobila ni što vaš ugovor kaže o tome koliko poslodavac plaća. Ne odlučuje pokriva li naknada vaše troškove i ništa ne podnosi ni poslodavcu ni kantonu.
DriveHub je na App Storeu za iPhone. Švicarska pravila koja slijedi nalaze se na stranici za Švicarsku, a postavljanje automatskog praćenja traje nekoliko minuta, i to jednom.
Ova stranica prenosi ono što kažu OR, savezna uredba i kantonalne porezne uprave, i navodi ih kako biste mogli provjeriti. Nije pravni ni porezni savjet. Ne poznaje vašu situaciju, a u Švicarskoj je vaš kanton dio vaše situacije. Kad je riječ o novcu, pitajte kadrovsku službu ili obračun plaća svog poslodavca ili svog poreznog i računovodstvenog savjetnika (Treuhänder) — i ponesite evidenciju.
Cijelo pravilo s propisima iz kojih proizlazi: Švicarska: zahtjevi za evidenciju kilometraže.