 DriveHub
Landsguide · Schweiz · 7 min
Kilometerentschädigung 2026: 75 Rappen är en skattesiffra; dina kostnader är lagen
Du kör din egen bil åt din schweiziska arbetsgivare. Kilometerentschädigung för 2026 brukar anges till 75 Rappen per km, men den siffran kommer från skattepraxis, inte från Obligationenrecht. OR ålägger arbetsgivaren att täcka dina faktiska kostnader, och den skyldigheten går inte att avtala bort.

Det korta svaret
- Vilket är beloppet för 2026? Den siffra som oftast nämns är CHF 0,75 per km, upp från 0,70. Det är siffran i SSK:s mall för utgiftsreglemente, knuten till den federala Berufskostenverordnung.
- Fastställer lagen 75 Rappen? Nej. OR anger ingen siffra per km alls.
- Måste min arbetsgivare betala något? Ja. OR Art. 327a och 327b ålägger den att ersätta kostnaderna för att du använder din egen bil i arbetet, om du gör det med dess samtycke. Den skyldigheten kan inte ändras till din nackdel.
- Får den betala mindre än 75 Rappen? Ja, om ett skriftligt avtal fastställer ersättningen och ersättningen ändå täcker dina faktiska kostnader. Ett belopp som lämnar dem otäckta är olagligt.
- Får du mindre, eller ingenting? Ditt första rättsmedel är kravet mot arbetsgivaren. Ett skatteavdrag är en reserv, och det kräver bevis om bilens faktiska kostnader, inte ett belopp.
- Är det här reseavdraget? Nej. De federala 0,75 i din deklaration är ett avdrag för resor mellan bostad och arbete, begränsat till CHF 3 300. Det är en annan regel.
Var 75 Rappen kommer ifrån
Kilometerbeloppet för tjänsteresor i egen (privat) bil höjdes från 70 till 75 Rappen för 2026. En arbetsgivare vars Spesenreglement redan är godkänt får införa den nya siffran utan att ansöka på nytt.
Siffran kommer från SSK Musterspesenreglement, Ziff. 2.4: "Die Kilometer-Entschädigung beträgt CHF 0.75". Samma mall säger att den gäller "ausschliesslich für Unselbständigerwerbende", och att den är "für die Wohnsitzkantone der Mitarbeitenden nicht bindend".
Wegleitung zum Lohnausweis hänvisar i en fotnot den siffran tillbaka till Berufskostenverordnung (BKV, SR 642.118.1), Anhang Ziff. 2: "Autos pro Fahrkilometer –.75", i kraft sedan den 1 januari 2026 (AS 2025 578). Arbetsgivarens 0,75 och skattens 0,75 hänger alltså ihop, de är inte lika av en slump. Men BKV-siffran hör till avdraget för arbetsresor, inte till tjänsteresor. De 75 Rappen är en skattesiffra som arbetsgivare tar över. Det är ingen rättighet enligt arbetsrätten.
Vad din arbetsgivare måste betala enligt OR
Skyldigheten att ersätta står i Obligationenrecht. OR Art. 327a Abs. 1: "Der Arbeitgeber hat dem Arbeitnehmer alle durch die Ausführung der Arbeit notwendig entstehenden Auslagen zu ersetzen".
Art. 327b Abs. 1 gäller bilen. Använder du din egen bil "im Einverständnis mit dem Arbeitgeber", "so sind ihm die üblichen Aufwendungen für dessen Betrieb und Unterhalt nach Massgabe des Gebrauchs für die Arbeit zu vergüten". Abs. 2 lägger till "die öffentlichen Abgaben für das Fahrzeug, die Prämien für die Haftpflichtversicherung und eine angemessene Entschädigung für die Abnützung".
Två drag spelar roll. Bilens kostnader ersätts i proportion till användningen i arbetet, så antalet tjänstekilometer styr kravet. Och ersättningen utgår från din egen redovisning. Art. 327c Abs. 1: "Auf Grund der Abrechnung des Arbeitnehmers ist der Auslagenersatz jeweils zusammen mit dem Lohn auszurichten". Kravet börjar med ditt underlag över vad du körde.
Kan ditt avtal säga att du står för kostnaderna?
Nej. Art. 327a Abs. 3: "Abreden, dass der Arbeitnehmer die notwendigen Auslagen ganz oder teilweise selbst zu tragen habe, sind nichtig."
Art. 362 räknar upp "Artikel 327a: Absatz 1" och "Artikel 327b: Absatz 1" bland de bestämmelser som inte får ändras "zuungunsten der Arbeitnehmerin oder des Arbeitnehmers". En klausul som lämnar bilkostnaderna hos dig är ogiltig, vad du än har skrivit under.
Är mindre än 75 Rappen lagligt?
Det kan det vara. Det OR skyddar är dina kostnader, inte ett belopp.
En fast ersättning är laglig bara om den är avtalad skriftligt (eller fastställd i ett NAV eller GAV) och täcker kostnaderna. Art. 327a Abs. 2: "durch die jedoch alle notwendig entstehenden Auslagen gedeckt werden müssen".
Ett belopp under 75 Rappen är alltså inte olagligt i sig. Det är olagligt när det lämnar dina faktiska kostnader otäckta. Samma prövning gäller en ersättning på 75 Rappen: den är laglig bara om den täcker dina kostnader.
Ett räkneexempel. Du kör 4 000 tjänstekilometer under 2026.
- Med 75 Rappen: 4 000 × 0,75 = CHF 3 000
- Med 60 Rappen, som ditt avtal säger: 4 000 × 0,60 = CHF 2 400
Skillnaden på CHF 600 är inte i sig det du har rätt till. Frågan enligt Art. 327a Abs. 2 är om CHF 2 400 täcker vad de 4 000 kilometrarna faktiskt kostade dig att köra. För att besvara den krävs två underlag: tjänstekilometrarna och bilens kostnader.
Mindre betalt, eller ingenting: vad du kan dra av
Skattesidan är snävare än de flesta guider antyder. Ingen federal eller kantonal text som lästs för den här sidan ger en anställd ett avdrag per kilometer för oersatta tjänsteresor. BKV:s 0,75 är knutet till Art. 5 Abs. 2 Bst. b, arbetsresan.
Vägen går via DBG Art. 26 Abs. 1 Bst. c, "die übrigen für die Ausübung des Berufes erforderlichen Kosten". Den posten är normalt schablonmässigt 3 % av nettolönen, minst CHF 2 000 och högst CHF 4 000 (BKV Anhang Ziff. 1). Art. 26 Abs. 2 håller "der Nachweis höherer Kosten" öppet.
Att bevisa högre kostnader har ett pris. BKV Art. 4: "so sind die gesamten tatsächlichen Auslagen und deren berufliche Notwendigkeit nachzuweisen". Luzerns Steuerbuch (§ 33 Nr. 3 Ziff. 3.3.2, i lydelse per den 1 januari 2026) godtar faktiska kostnader "nur …, wenn diese vollständig nachgewiesen werden". De ersätter schablonavdraget: "welche an die Stelle des Pauschalabzugs treten und diesen grundsätzlich ausschliessen".
Det din arbetsgivare faktiskt betalade dras ifrån. BKV Art. 1 Abs. 2: "Nicht abziehbar sind die vom Arbeitgeber oder einem Dritten übernommenen Aufwendungen".
Ett exempel på tröskeln. Med en nettolön på CHF 80 000 är schablonavdraget 80 000 × 3 % = CHF 2 400. Att yrka faktiska kostnader ersätter de CHF 2 400. Det hjälper alltså bara om dina styrkta yrkeskostnader, bilens oersatta andel inräknad, blir högre.
Ingen text som lästs anger hur bildelen ska värderas. Kilometer gånger bilens faktiska kostnad per kilometer är ett sätt att redovisa den, och kilometer gånger 0,75 är en uppskattning. Inget av dem är en fast regel, så "0,75 × km avdragsgillt" är inget du kan lita på.
Varför ett obetalt krav kan tala emot dig
Att inte få ersättning kan läsas som ett tecken på att du inte körde i tjänsten. Graubündens Praxisfestlegung 031-01-a-01, Ziff. 1: "Der Umstand, dass dem Arbeitnehmer vom Arbeitgeber keine Autospesen entschädigt werden, bildet ein wichtiges Indiz dafür, dass der Privatwagen nicht für geschäftliche Zwecke verwendet wird."
Luzern (Ziff. 4.3.1) går åt andra hållet. Betydande ersättningar skapar en presumtion för att de täckte kostnaderna, och bara bevis bryter den.
Hur som helst är skatteavdraget det svagare rättsmedlet. Kravet mot arbetsgivaren enligt OR 327a och 327b kommer först. Skatteavdraget är en reserv som kräver ett resunderlag och bilens totala kostnader.
Blanda inte ihop det med reseavdraget
De 75 Rappen i din egen deklaration är en annan regel. BKV Anhang Ziff. 2 sätter 0,75 per kilometer för körningen mellan bostad och arbete. Det gäller bara "sofern kein öffentliches Verkehrsmittel zur Verfügung steht oder dessen Benützung objektiv nicht zumutbar ist" (Art. 5 Abs. 2 Bst. b). DBG Art. 26 Abs. 1 Bst. a begränsar det till CHF 3 300, vilket slår till efter 4 400 km.
Många kantoner publicerar egna 0,70 eller 0,75 för arbetsresor, ofta avtrappade med avståndet. Hur du skiljer den siffran från ett belopp för tjänsteresor står i Bordbuch eller schablon i Schweiz. Ger din arbetsgivare dig i stället en bil, se tjänstebil i Schweiz.
Hur länge underlaget ska sparas
En anställd har ingen lagstadgad arkiveringstid. DBG Art. 126 Abs. 3 nämner bara egenföretagare och juridiska personer. Din praktiska horisont är den tioåriga Nachsteuer-fristen i Art. 152 Abs. 1.
Hur DriveHub gör det enklare
Båda rättsmedlen utgår från samma dokument: vilka kilometer du körde i tjänsten, resa för resa. Det är det du lämnar till arbetsgivaren enligt Art. 327c, och det en taxerare ber om om du yrkar faktiska kostnader.
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. Den sparar datumet, start och slut samt sträckan. DriveHub sorterar de flesta resor som Arbete eller Privat utifrån dina platser, tidigare rutter och arbetstider, och frågar dig om resten. För varje tjänsteresa lägger du med egna ord till vem du besökte eller varför.
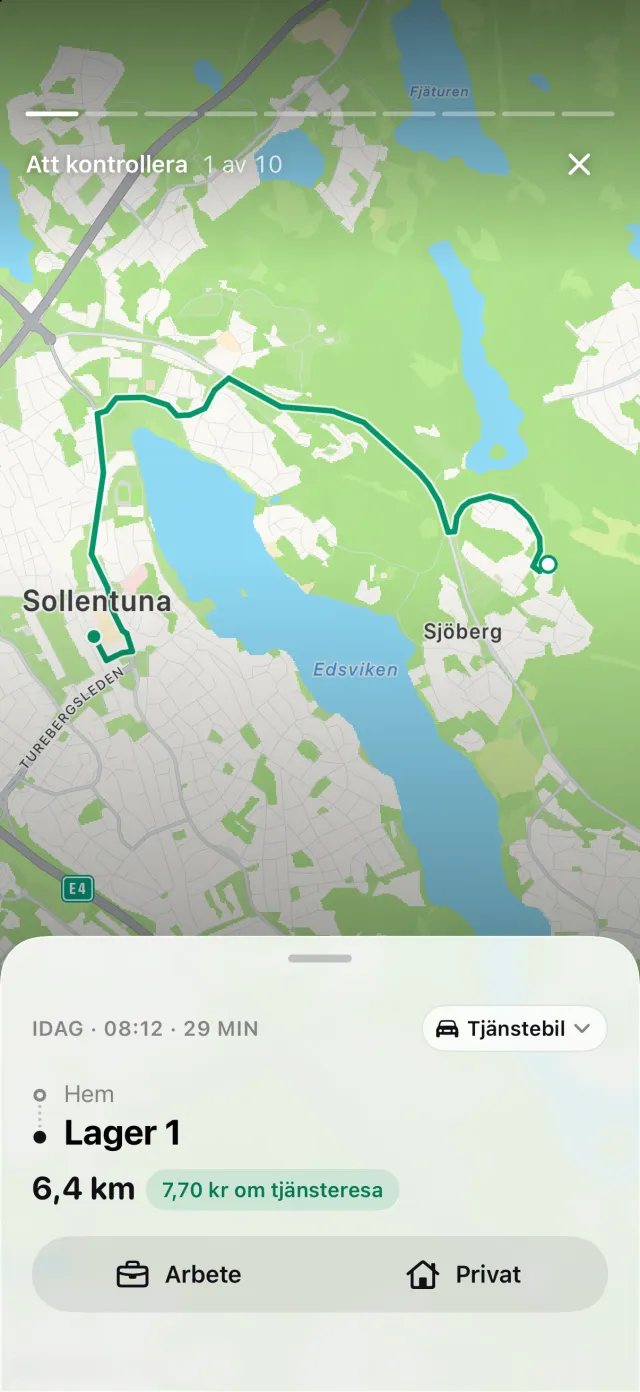
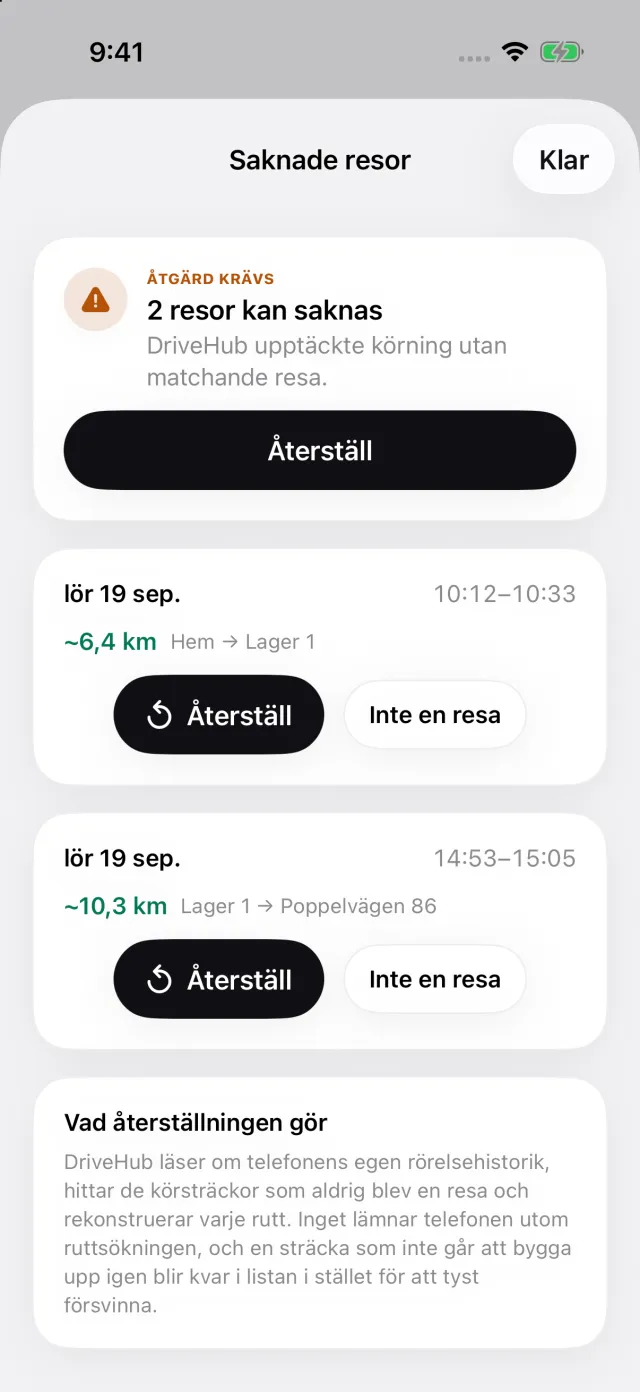
Har din iPhone registrerat körning utan en matchande resa visas en berättelse om Missade resor under För dig högst upp på fliken Resor. Återställ bygger upp rutten igen innan du lämnar in redovisningen.
Rapporter visar kilometer i arbetet och privata kilometer för en månad, ett kvartal eller ett år, prissatta med CHF 0,75, SSK-mallens siffra, eller med arbetsgivarens eget belopp om du anger en egen ersättning. Rapporten skriver ut datum, båda adresserna, sträckan och din anteckning för varje resa.
Där DriveHub slutar: den känner inte till bilens faktiska kostnader eller vad ditt avtal säger att arbetsgivaren betalar. Den avgör inte om en ersättning täcker dina kostnader, och den lämnar ingenting till din arbetsgivare eller din kanton.
DriveHub finns på App Store för iPhone. De schweiziska regler den följer står på sidan om Schweiz, och att ställa in automatisk spårning tar några minuter, en gång.
Den här sidan återger vad OR, den federala förordningen och de kantonala skattemyndigheterna säger, och anger källorna så att du kan kontrollera. Det är inte juridisk rådgivning eller skatterådgivning. Den kan inte ta hänsyn till din situation, och i Schweiz är din kanton en del av din situation. När pengar står på spel — fråga arbetsgivarens HR- eller löneavdelning eller din Treuhänder, och ta med underlaget.
Hela regeln och källorna den bygger på: Schweiz: krav på körjournalen.