 DriveHub
Guide pays · Suisse · 7 min
Indemnité kilométrique 2026 : 75 centimes est un chiffre fiscal ; vos coûts, eux, relèvent de la loi
Vous conduisez votre propre voiture pour votre employeur suisse. L'indemnité kilométrique (Kilometerentschädigung) 2026 est généralement citée à 75 centimes (Rappen) par km, mais ce chiffre vient de la pratique fiscale, pas du Code des obligations. Le CO oblige votre employeur à couvrir vos coûts réels, et vous ne pouvez pas y renoncer par contrat.

La réponse courte
- Quel est le taux pour 2026 ? Le chiffre le plus souvent cité est CHF 0,75 par km, contre 0,70 auparavant. C'est celui du règlement des frais type de la CSI (SSK), rattaché à l'ordonnance fédérale sur les frais professionnels (Berufskostenverordnung).
- La loi fixe-t-elle 75 centimes ? Non. Le CO ne mentionne aucun montant au kilomètre.
- Mon employeur doit-il payer quelque chose ? Oui. Les art. 327a et 327b CO l'obligent à rembourser les frais d'utilisation de votre propre voiture pour le travail, si vous l'utilisez avec son accord. Cette obligation ne peut pas être modifiée à votre détriment.
- Peut-il payer moins de 75 centimes ? Oui, si un accord écrit fixe l'indemnité et que celle-ci couvre malgré tout vos coûts réels. Un taux qui les laisse à découvert est illicite.
- Payé moins, ou rien ? Votre premier recours est la prétention contre votre employeur. Une déduction fiscale n'est qu'une solution de repli, et elle exige la preuve des coûts réels de la voiture, pas un taux.
- Est-ce la déduction pour le trajet domicile-travail ? Non. Le 0,75 fédéral de votre déclaration d'impôt est une déduction pour le trajet domicile-travail, plafonnée à CHF 3 300. C'est une autre règle.
D'où viennent les 75 centimes
Le taux kilométrique des déplacements professionnels avec votre propre voiture (privée) est passé de 70 à 75 centimes pour 2026. Un employeur dont le règlement des frais (Spesenreglement) est déjà approuvé peut adopter le nouveau chiffre sans nouvelle demande.
Le chiffre provient du règlement des frais type de la CSI (SSK Musterspesenreglement), Ziff. 2.4 : "Die Kilometer-Entschädigung beträgt CHF 0.75". Le même modèle précise qu'il s'applique "ausschliesslich für Unselbständigerwerbende", et qu'il est "für die Wohnsitzkantone der Mitarbeitenden nicht bindend".
Le guide d'établissement du certificat de salaire (Wegleitung zum Lohnausweis) renvoie ce chiffre, en note, à l'ordonnance sur les frais professionnels (BKV, RS 642.118.1), Anhang Ziff. 2 : "Autos pro Fahrkilometer –.75", en vigueur depuis le 1er janvier 2026 (AS 2025 578). Le 0,75 de l'employeur et le 0,75 fiscal sont donc liés, et non égaux par hasard. Mais le chiffre de la BKV relève de la déduction pour le trajet domicile-travail, pas des déplacements professionnels. Les 75 centimes sont un chiffre fiscal que les employeurs reprennent. Ce n'est pas un droit découlant du droit du travail.
Ce que votre employeur doit payer selon le CO
L'obligation de rembourser figure dans le Code des obligations (Obligationenrecht). Art. 327a Abs. 1 CO : "Der Arbeitgeber hat dem Arbeitnehmer alle durch die Ausführung der Arbeit notwendig entstehenden Auslagen zu ersetzen".
L'art. 327b Abs. 1 vise la voiture. Si vous utilisez votre propre voiture "im Einverständnis mit dem Arbeitgeber", "so sind ihm die üblichen Aufwendungen für dessen Betrieb und Unterhalt nach Massgabe des Gebrauchs für die Arbeit zu vergüten". L'Abs. 2 ajoute "die öffentlichen Abgaben für das Fahrzeug, die Prämien für die Haftpflichtversicherung und eine angemessene Entschädigung für die Abnützung".
Deux caractéristiques comptent. Les coûts de la voiture sont dus en proportion de son utilisation pour le travail : c'est le nombre de kilomètres professionnels qui détermine la prétention. Et le remboursement suit votre propre décompte. Art. 327c Abs. 1 : "Auf Grund der Abrechnung des Arbeitnehmers ist der Auslagenersatz jeweils zusammen mit dem Lohn auszurichten". La prétention part de votre relevé de ce que vous avez roulé.
Votre contrat peut-il mettre les coûts à votre charge ?
Non. Art. 327a Abs. 3 : "Abreden, dass der Arbeitnehmer die notwendigen Auslagen ganz oder teilweise selbst zu tragen habe, sind nichtig."
L'art. 362 range "Artikel 327a: Absatz 1" et "Artikel 327b: Absatz 1" parmi les dispositions auxquelles on ne peut déroger "zuungunsten der Arbeitnehmerin oder des Arbeitnehmers". Une clause qui laisse les coûts de votre voiture à votre charge est nulle, quoi que vous ayez signé.
Moins de 75 centimes, est-ce licite ?
Ça peut l'être. Ce que le CO protège, ce sont vos coûts, pas un taux.
Une indemnité forfaitaire n'est licite que si elle est convenue par écrit (ou fixée par un CTT ou une CCT — NAV ou GAV) et qu'elle couvre les coûts. Art. 327a Abs. 2 : "durch die jedoch alle notwendig entstehenden Auslagen gedeckt werden müssen".
Un taux inférieur à 75 centimes n'est donc pas illicite en soi. Il l'est lorsqu'il laisse vos coûts réels à découvert. Le même critère vaut pour une indemnité à 75 centimes : elle n'est licite que si elle couvre vos coûts.
Un exemple chiffré. Vous roulez 4 000 kilomètres professionnels en 2026.
- À 75 centimes : 4 000 × 0,75 = CHF 3 000
- À 60 centimes, comme le prévoit votre contrat : 4 000 × 0,60 = CHF 2 400
La différence de CHF 600 n'est pas, à elle seule, ce qui vous est dû. La question, selon l'art. 327a Abs. 2, est de savoir si CHF 2 400 couvrent ce que ces 4 000 kilomètres vous ont réellement coûté. Pour y répondre, il faut deux relevés : les kilomètres professionnels, et les coûts de la voiture.
Payé moins, ou rien : ce que vous pouvez déduire
Le volet fiscal est plus étroit que la plupart des guides ne le laissent entendre. Aucun texte fédéral ou cantonal lu pour cette page n'accorde à un salarié une déduction au kilomètre pour des déplacements professionnels non remboursés. Le 0,75 de la BKV est rattaché à l'Art. 5 Abs. 2 Bst. b, le trajet domicile-travail.
La voie est le DBG Art. 26 Abs. 1 Bst. c (art. 26, al. 1, let. c LIFD), "die übrigen für die Ausübung des Berufes erforderlichen Kosten". Ce poste est normalement un forfait de 3 % du salaire net, au minimum CHF 2 000 et au maximum CHF 4 000 (BKV Anhang Ziff. 1). L'Art. 26 Abs. 2 laisse ouvert "der Nachweis höherer Kosten".
Prouver des coûts plus élevés a un prix. BKV Art. 4 : "so sind die gesamten tatsächlichen Auslagen und deren berufliche Notwendigkeit nachzuweisen". Le Steuerbuch lucernois (§ 33 Nr. 3 Ziff. 3.3.2, état au 1er janvier 2026) ne reconnaît les coûts réels "nur …, wenn diese vollständig nachgewiesen werden". Ils prennent la place de la déduction forfaitaire : "welche an die Stelle des Pauschalabzugs treten und diesen grundsätzlich ausschliessen".
Ce que votre employeur a effectivement payé est retranché. BKV Art. 1 Abs. 2 : "Nicht abziehbar sind die vom Arbeitgeber oder einem Dritten übernommenen Aufwendungen".
Un exemple du seuil. Pour un salaire net de CHF 80 000, la déduction forfaitaire est de 80 000 × 3 % = CHF 2 400. Faire valoir les coûts réels remplace ces CHF 2 400. Cela n'est donc utile que si vos frais professionnels prouvés, part non remboursée de la voiture comprise, dépassent ce montant.
Aucun texte lu ne fixe la manière d'évaluer la part de la voiture. Les kilomètres multipliés par le coût réel de la voiture au kilomètre sont une façon de la présenter, et les kilomètres multipliés par 0,75 une estimation. Ni l'une ni l'autre n'est une règle fixe ; « 0,75 × km déductibles » n'est donc pas quelque chose sur quoi vous pouvez compter.
Pourquoi une prétention impayée peut jouer contre vous
L'absence de remboursement peut être lue comme l'indice que vous n'avez pas roulé pour le travail. Praxisfestlegung des Grisons 031-01-a-01, Ziff. 1 : "Der Umstand, dass dem Arbeitnehmer vom Arbeitgeber keine Autospesen entschädigt werden, bildet ein wichtiges Indiz dafür, dass der Privatwagen nicht für geschäftliche Zwecke verwendet wird."
Lucerne (Ziff. 4.3.1) raisonne en sens inverse. Des remboursements substantiels font présumer qu'ils couvraient les coûts, et seule une preuve renverse cette présomption.
Dans les deux cas, la déduction fiscale est le recours le plus faible. La prétention contre votre employeur fondée sur les art. 327a et 327b CO passe en premier. La déduction fiscale est une solution de repli qui exige un relevé des trajets et les coûts totaux de la voiture.
Ne la confondez pas avec la déduction pour le trajet domicile-travail
Les 75 centimes de votre propre déclaration d'impôt relèvent d'une autre règle. La BKV, Anhang Ziff. 2, fixe 0,75 par kilomètre pour le trajet entre le domicile et le lieu de travail. Elle ne s'applique que "sofern kein öffentliches Verkehrsmittel zur Verfügung steht oder dessen Benützung objektiv nicht zumutbar ist" (Art. 5 Abs. 2 Bst. b). Le DBG Art. 26 Abs. 1 Bst. a la plafonne à CHF 3 300, plafond atteint au-delà de 4 400 km.
De nombreux cantons publient leur propre 0,70 ou 0,75 pour le trajet domicile-travail, souvent dégressif avec la distance. Comment distinguer ce chiffre d'un taux professionnel : voir Bordbuch ou forfait en Suisse. Si votre employeur vous fournit une voiture au lieu de payer la vôtre, voir voiture de service en Suisse.
Combien de temps conserver le relevé
Un salarié n'est soumis à aucun délai légal de conservation. Le DBG Art. 126 Abs. 3 ne vise que les indépendants et les personnes morales. Votre horizon pratique est le délai de dix ans du rappel d'impôt (Nachsteuer) de l'Art. 152 Abs. 1.
Comment DriveHub vous facilite la tâche
Les deux recours partent du même document : les kilomètres que vous avez roulés pour le travail, trajet par trajet. C'est ce que vous remettez à votre employeur selon l'art. 327c, et ce que demande un taxateur si vous faites valoir les coûts réels.
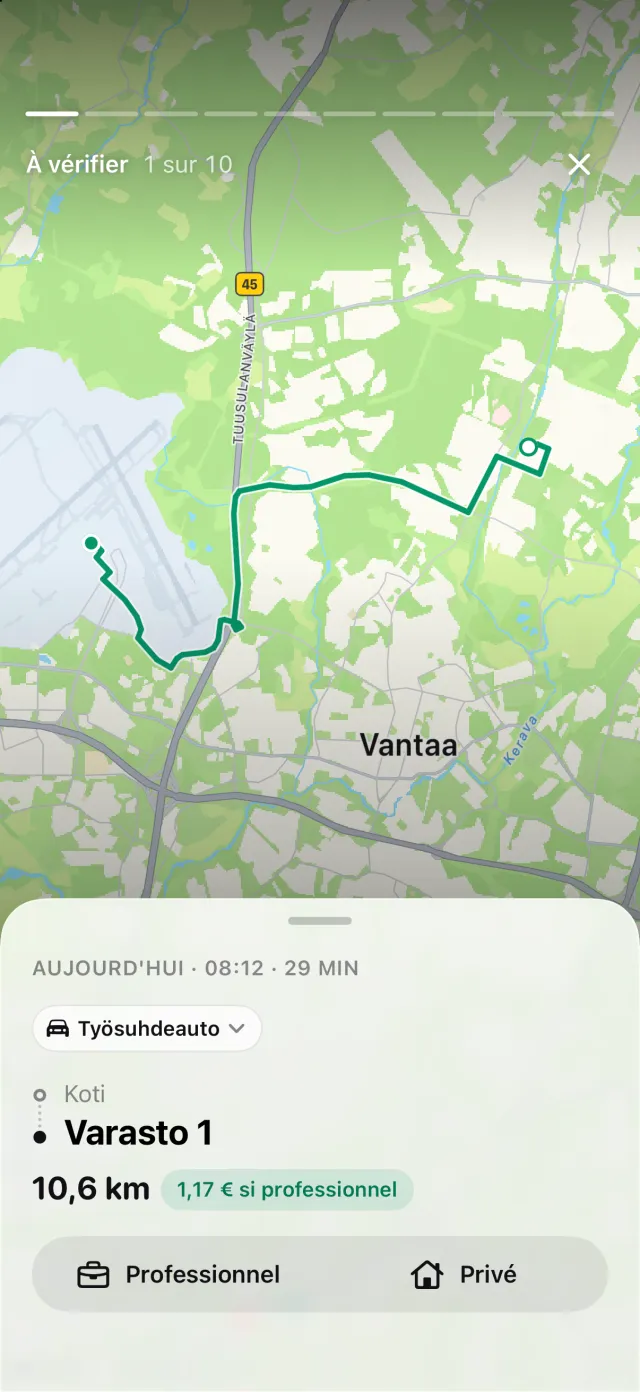
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Il conserve la date, les deux extrémités et la distance. DriveHub classe la plupart des trajets en Professionnel ou Privé d'après vos lieux, vos trajets précédents et vos horaires de travail, et vous interroge sur les autres. Pour chaque trajet professionnel, vous ajoutez avec vos propres mots qui vous avez rencontré, ou pourquoi.
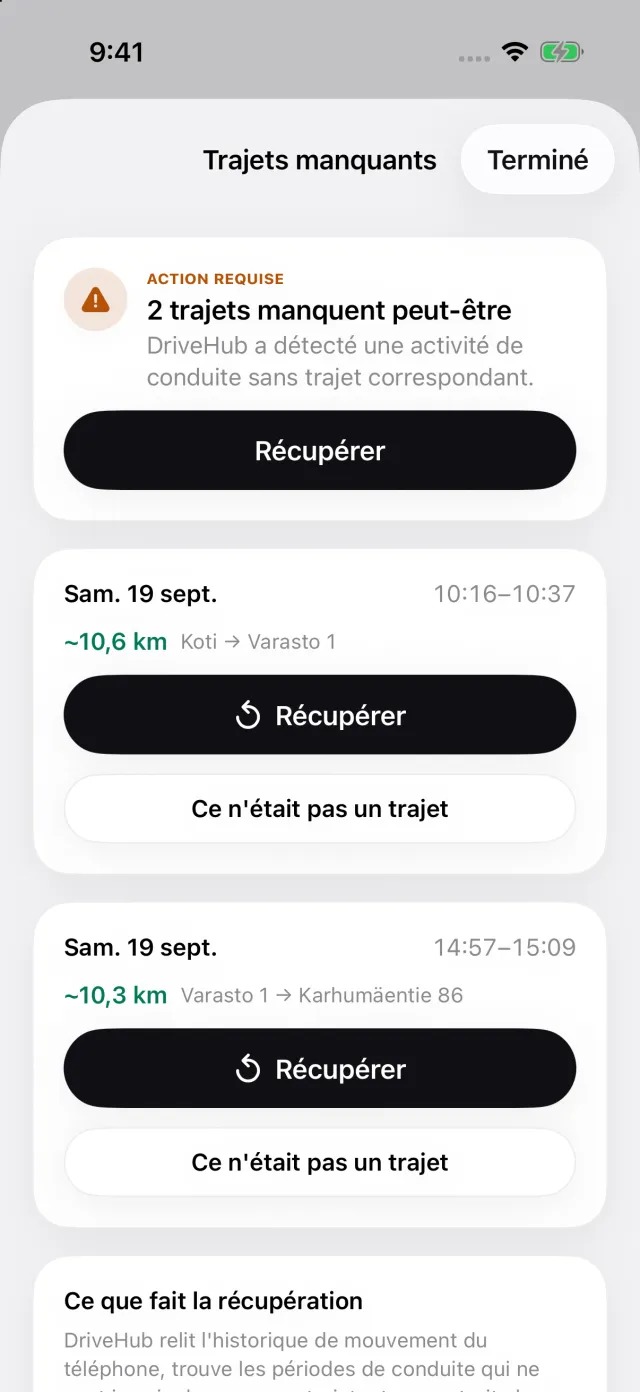
Si votre iPhone a enregistré de la conduite sans trajet correspondant, une story Trajets manqués apparaît sous Pour vous, en haut de l'onglet Trajets. Récupérer reconstruit l'itinéraire avant que vous ne remettiez le décompte.
Rapports affiche les kilomètres professionnels et privés d'un mois, d'un trimestre ou d'une année, valorisés à CHF 0,75, le chiffre du règlement type de la CSI, ou au taux de votre employeur si vous définissez un barème personnalisé. Le rapport imprime pour chaque trajet la date, les deux adresses, la distance et votre note.
Là où DriveHub s'arrête : il ne connaît ni les coûts réels de votre voiture ni ce que votre contrat prévoit comme paiement. Il ne décide pas si une indemnité couvre vos coûts, et ne dépose rien auprès de votre employeur ni de votre canton.
DriveHub est sur l'App Store pour iPhone. Les règles suisses qu'il applique figurent sur la page Suisse, et configurer le suivi automatique prend quelques minutes, une seule fois.
Cette page expose ce que disent le CO, l'ordonnance fédérale et les administrations fiscales cantonales, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil juridique ni fiscal. Elle ne peut pas tenir compte de votre situation, et en Suisse votre canton fait partie de votre situation. Dès qu'il est question d'argent, interrogez les RH ou le service des salaires de votre employeur, ou votre fiduciaire — et apportez le relevé.
La règle complète, avec les textes dont elle découle : Suisse : exigences du journal kilométrique.