 DriveHub
Guida per Paese · Svizzera · 7 min
Indennità chilometrica 2026: 75 centesimi sono una cifra fiscale; i tuoi costi sono la legge
Guidi la tua auto per il tuo datore di lavoro svizzero. L’indennità chilometrica (Kilometerentschädigung) per il 2026 viene di solito indicata in 75 centesimi al km, ma quella cifra viene dalla prassi fiscale, non dal Codice delle obbligazioni. Il CO obbliga il datore di lavoro a coprire i tuoi costi effettivi, e a quell’obbligo non si può rinunciare.

La risposta breve
- Qual è la tariffa per il 2026? La cifra citata più spesso è CHF 0,75 al km, in aumento da 0,70. È la cifra del regolamento spese modello della CSI (SSK), legata all’ordinanza federale sulle spese professionali.
- La legge fissa 75 centesimi? No. Il CO non indica alcuna cifra a chilometro.
- Il datore di lavoro deve pagarmi qualcosa? Sì. Gli art. 327a e 327b CO lo obbligano a rimborsare i costi dell’uso della tua auto per il lavoro, se la usi con il suo consenso. Quell’obbligo non si può modificare a tuo svantaggio.
- Può pagare meno di 75 centesimi? Sì, se un accordo scritto fissa l’indennità e l’indennità copre comunque i tuoi costi effettivi. Una tariffa che li lascia scoperti è illecita.
- Pagato meno, o niente? Il primo rimedio è la pretesa verso il datore di lavoro. Una deduzione fiscale è un ripiego, e richiede la prova dei costi effettivi dell’auto, non una tariffa.
- È la deduzione per il tragitto casa-lavoro? No. Lo 0,75 federale della tua dichiarazione è una deduzione per il tragitto casa-lavoro, limitata a CHF 3 300. È un’altra regola.
Da dove vengono i 75 centesimi
La tariffa chilometrica per i viaggi di lavoro con la tua auto (privata) è salita da 70 a 75 centesimi per il 2026. Un datore di lavoro con un regolamento spese (Spesenreglement) già approvato può adottare la nuova cifra senza ripresentare la domanda.
La cifra viene dal regolamento spese modello della CSI (SSK Musterspesenreglement), cifra 2.4: "Die Kilometer-Entschädigung beträgt CHF 0.75". Lo stesso modello dice che vale "ausschliesslich für Unselbständigerwerbende", e che è "für die Wohnsitzkantone der Mitarbeitenden nicht bindend".
La Wegleitung zum Lohnausweis riconduce in nota quella cifra all’ordinanza sulle spese professionali (Berufskostenverordnung, BKV, RS 642.118.1), allegato cifra 2: "Autos pro Fahrkilometer –.75", in vigore dal 1° gennaio 2026 (RU 2025 578). Lo 0,75 del datore di lavoro e lo 0,75 fiscale sono quindi collegati, non uguali per caso. Ma la cifra della BKV appartiene alla deduzione per il tragitto casa-lavoro, non ai viaggi di lavoro. I 75 centesimi sono una cifra fiscale che i datori di lavoro adottano. Non sono un diritto secondo il diritto del lavoro.
Che cosa deve pagare il datore di lavoro secondo il CO
L’obbligo di rimborso sta nel Codice delle obbligazioni. Art. 327a cpv. 1 CO: "Der Arbeitgeber hat dem Arbeitnehmer alle durch die Ausführung der Arbeit notwendig entstehenden Auslagen zu ersetzen".
L’art. 327b cpv. 1 riguarda l’auto. Se usi la tua auto "im Einverständnis mit dem Arbeitgeber", "so sind ihm die üblichen Aufwendungen für dessen Betrieb und Unterhalt nach Massgabe des Gebrauchs für die Arbeit zu vergüten". Il cpv. 2 aggiunge "die öffentlichen Abgaben für das Fahrzeug, die Prämien für die Haftpflichtversicherung und eine angemessene Entschädigung für die Abnützung".
Contano due aspetti. I costi dell’auto sono dovuti in proporzione al suo uso per il lavoro, quindi è il numero di chilometri di lavoro a determinare la pretesa. E il rimborso segue la tua dichiarazione. Art. 327c cpv. 1: "Auf Grund der Abrechnung des Arbeitnehmers ist der Auslagenersatz jeweils zusammen mit dem Lohn auszurichten". La pretesa parte dal tuo registro di ciò che hai guidato.
Il contratto può dire che i costi sono a tuo carico?
No. Art. 327a cpv. 3: "Abreden, dass der Arbeitnehmer die notwendigen Auslagen ganz oder teilweise selbst zu tragen habe, sind nichtig."
L’art. 362 elenca "Artikel 327a: Absatz 1" e "Artikel 327b: Absatz 1" tra le disposizioni che non si possono modificare "zuungunsten der Arbeitnehmerin oder des Arbeitnehmers". Una clausola che lascia a te i costi dell’auto è nulla, qualunque cosa tu abbia firmato.
Meno di 75 centesimi è lecito?
Può esserlo. Il CO protegge i tuoi costi, non una tariffa.
Un’indennità fissa è lecita solo se è concordata per iscritto (o fissata da un CNL o da un CCL) e copre i costi. Art. 327a cpv. 2: "durch die jedoch alle notwendig entstehenden Auslagen gedeckt werden müssen".
Una tariffa sotto i 75 centesimi, quindi, non è illecita di per sé. È illecita quando lascia scoperti i tuoi costi effettivi. Lo stesso criterio vale per un’indennità a 75 centesimi: è lecita solo se copre i tuoi costi.
Un esempio di calcolo. Nel 2026 guidi 4 000 chilometri di lavoro.
- A 75 centesimi: 4 000 × 0,75 = CHF 3 000
- A 60 centesimi, come dice il tuo contratto: 4 000 × 0,60 = CHF 2 400
La differenza di CHF 600 non è, di per sé, quanto ti è dovuto. La domanda secondo l’art. 327a cpv. 2 è se CHF 2 400 coprono quello che quei 4 000 chilometri ti sono costati davvero. Per rispondere servono due registrazioni: i chilometri di lavoro, e i costi dell’auto.
Pagato meno, o niente: che cosa puoi dedurre
Il lato fiscale è più stretto di quanto dicano molte guide. Nessun testo federale o cantonale letto per questa pagina concede a un dipendente una deduzione a chilometro per i viaggi di lavoro non rimborsati. Lo 0,75 della BKV è legato all’art. 5 cpv. 2 lett. b, il tragitto casa-lavoro.
La strada è l’art. 26 cpv. 1 lett. c LIFD, "die übrigen für die Ausübung des Berufes erforderlichen Kosten". Quella voce è di norma un forfait del 3 % del salario netto, almeno CHF 2 000 e al massimo CHF 4 000 (allegato BKV, cifra 1). L’art. 26 cpv. 2 lascia aperto "der Nachweis höherer Kosten".
Provare costi più alti ha un prezzo. Art. 4 BKV: "so sind die gesamten tatsächlichen Auslagen und deren berufliche Notwendigkeit nachzuweisen". Lo Steuerbuch di Lucerna (§ 33 n. 3 cifra 3.3.2, stato al 1° gennaio 2026) riconosce i costi effettivi "nur …, wenn diese vollständig nachgewiesen werden". Prendono il posto della deduzione forfettaria: "welche an die Stelle des Pauschalabzugs treten und diesen grundsätzlich ausschliessen".
Quello che il datore di lavoro ha pagato si sottrae. Art. 1 cpv. 2 BKV: "Nicht abziehbar sind die vom Arbeitgeber oder einem Dritten übernommenen Aufwendungen".
Un esempio della soglia. Con un salario netto di CHF 80 000, la deduzione forfettaria è 80 000 × 3 % = CHF 2 400. Chiedere i costi effettivi sostituisce quei CHF 2 400. Conviene quindi solo se i tuoi costi professionali provati, compresa la quota non rimborsata dell’auto, arrivano a una cifra più alta.
Nessun testo letto stabilisce come si valuta la parte dell’auto. I chilometri per il costo effettivo dell’auto a chilometro sono un modo di presentarla, e i chilometri per 0,75 sono una stima. Nessuno dei due è una regola fissa, quindi «0,75 × km deducibili» non è qualcosa su cui puoi contare.
Perché una pretesa non pagata può giocare contro di te
Non essere rimborsato può essere letto come prova che non hai guidato per lavoro. La Praxisfestlegung 031-01-a-01 dei Grigioni, cifra 1: "Der Umstand, dass dem Arbeitnehmer vom Arbeitgeber keine Autospesen entschädigt werden, bildet ein wichtiges Indiz dafür, dass der Privatwagen nicht für geschäftliche Zwecke verwendet wird."
Lucerna (cifra 4.3.1) va nella direzione opposta. Rimborsi consistenti creano la presunzione che abbiano coperto i costi, e solo una prova la rovescia.
In entrambi i casi, la deduzione fiscale è il rimedio più debole. Prima viene la pretesa verso il datore di lavoro secondo gli art. 327a e 327b CO. La deduzione fiscale è un ripiego che richiede un registro dei viaggi e i costi totali dell’auto.
Non confonderla con la deduzione per il tragitto casa-lavoro
I 75 centesimi della tua dichiarazione dei redditi sono un’altra regola. L’allegato BKV, cifra 2, fissa 0,75 al chilometro per il tragitto tra casa e lavoro. Vale solo "sofern kein öffentliches Verkehrsmittel zur Verfügung steht oder dessen Benützung objektiv nicht zumutbar ist" (art. 5 cpv. 2 lett. b). L’art. 26 cpv. 1 lett. a LIFD la limita a CHF 3 300, tetto che scatta dopo 4 400 km.
Molti Cantoni pubblicano un proprio 0,70 o 0,75 per il tragitto casa-lavoro, spesso decrescente con la distanza. Come distinguere quella cifra da una tariffa per l’attività è spiegato in Bordbuch o forfait in Svizzera. Se il datore di lavoro ti dà un’auto invece di pagarti la tua, vedi auto aziendale in Svizzera.
Per quanto conservare il registro
Un dipendente non ha un termine di conservazione di legge. L’art. 126 cpv. 3 LIFD nomina solo gli indipendenti e le persone giuridiche. Il tuo orizzonte pratico è la finestra decennale del ricupero d’imposta (Nachsteuer) dell’art. 152 cpv. 1.
Come DriveHub rende tutto più semplice
Entrambi i rimedi partono dallo stesso documento: quali chilometri hai guidato per lavoro, viaggio per viaggio. È ciò che consegni al datore di lavoro secondo l’art. 327c, e ciò che chiede un tassatore se fai valere i costi effettivi.
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. Conserva la data, i due estremi e la distanza. DriveHub classifica la maggior parte dei viaggi come Lavoro o Personale in base ai tuoi luoghi, ai percorsi già fatti e all’orario di lavoro, e chiede a te per gli altri. Per ogni viaggio di lavoro aggiungi, con parole tue, chi hai visitato o perché.
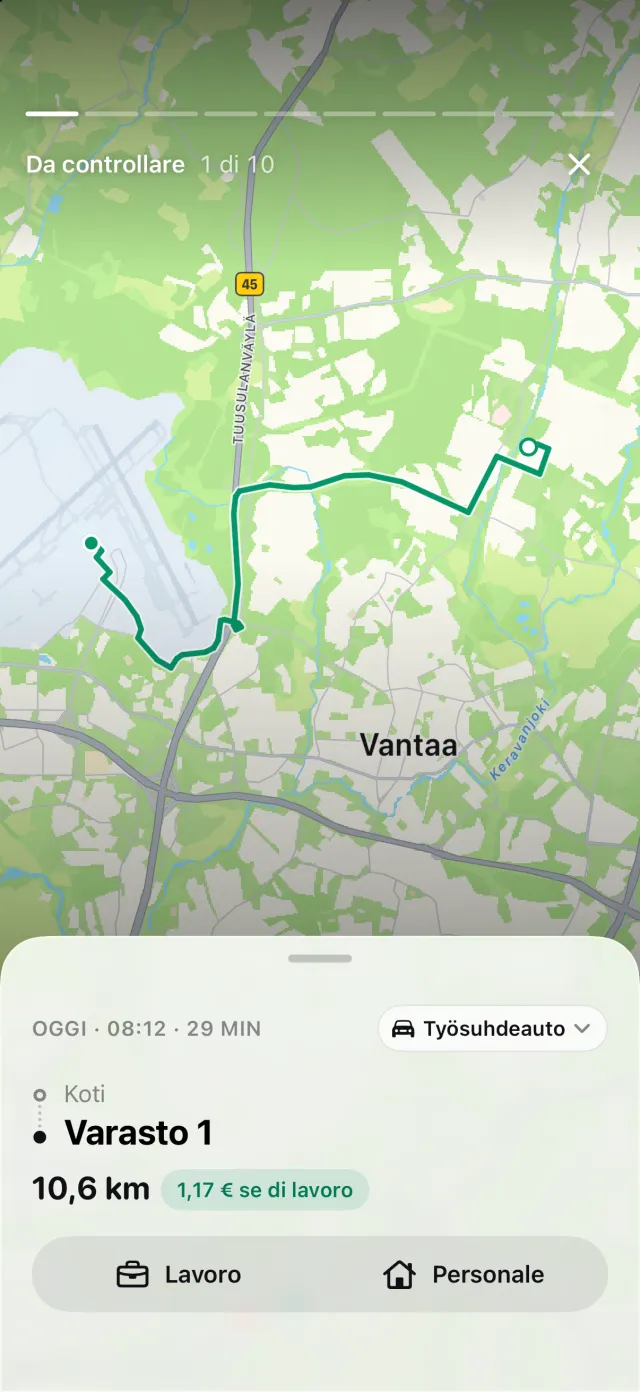
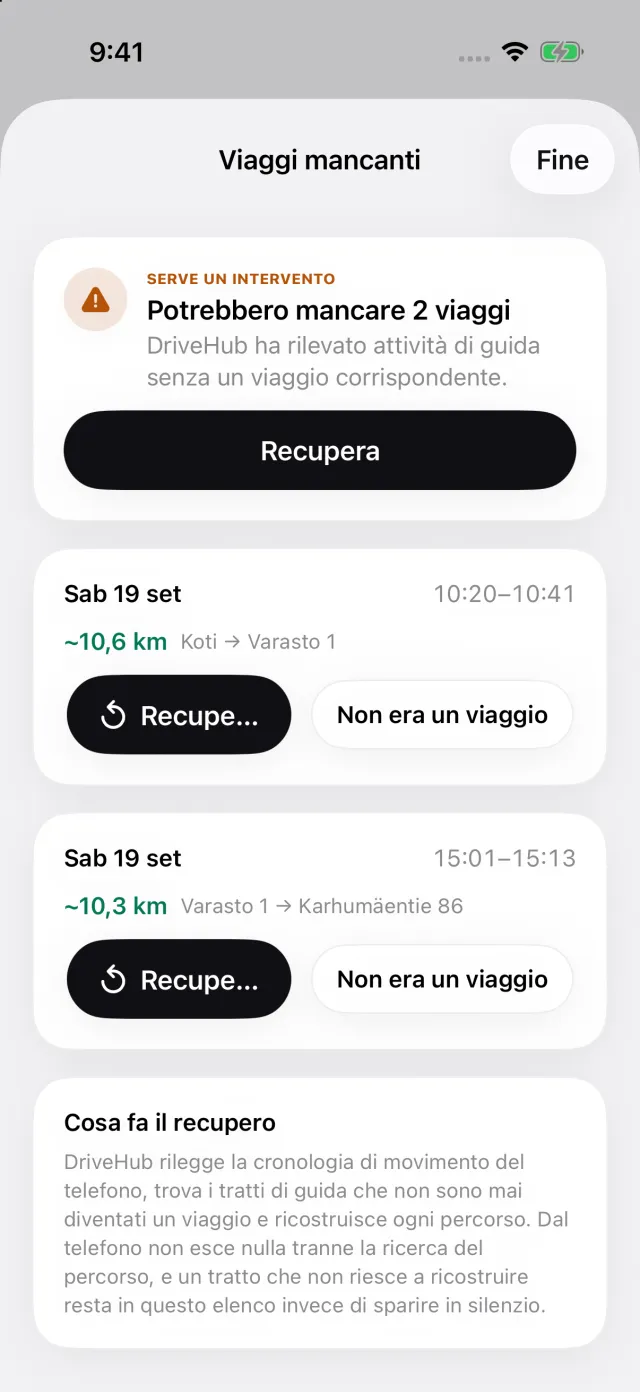
Se il tuo iPhone ha registrato una guida senza un viaggio corrispondente, in cima alla scheda Viaggi, sotto Per te, compare la storia Viaggi mancati. Recupera ricostruisce il percorso prima che tu consegni il conteggio.
Rapporti mostra i chilometri di lavoro e personali per un mese, un trimestre o un anno, valutati a CHF 0,75, la cifra del modello CSI, o alla tariffa del tuo datore di lavoro se imposti una tariffa personalizzata. Il report stampa per ogni viaggio la data, i due indirizzi, la distanza e la tua nota.
Dove DriveHub si ferma: non conosce i costi effettivi della tua auto né quanto il tuo contratto dice che paga il datore di lavoro. Non decide se un’indennità copre i tuoi costi, e non presenta nulla al datore di lavoro o al tuo Cantone.
DriveHub è sull’App Store per iPhone. Le regole svizzere che segue sono nella pagina della Svizzera, e configurare il rilevamento automatico richiede qualche minuto, una volta sola.
Questa pagina riporta ciò che dicono il CO, l’ordinanza federale e le amministrazioni fiscali cantonali, e li cita perché tu possa verificarlo. Non costituisce consulenza legale o fiscale e non può tenere conto della tua situazione, e in Svizzera il tuo Cantone fa parte della tua situazione. Quando ci sono di mezzo dei soldi, chiedi all’ufficio del personale o paghe del tuo datore di lavoro o al tuo fiduciario — e porta il registro.
La regola completa, con le norme da cui deriva: Svizzera: requisiti del registro chilometri.