 DriveHub
Maaopas · Sveitsi · 7 min
Kilometerentschädigung 2026: 75 Rappenia on veroluku; kulusi ovat laki
Ajat sveitsiläisen työnantajasi töitä omalla autollasi. Vuoden 2026 Kilometerentschädigung eli kilometrikorvaus mainitaan yleensä 75 Rappeniksi kilometriltä, mutta luku on peräisin verokäytännöstä, ei Obligationenrechtistä. OR velvoittaa työnantajasi korvaamaan todelliset kulusi, eikä tuosta velvollisuudesta voi sopia pois.

Lyhyt vastaus
- Mikä on vuoden 2026 luku? Useimmin mainittu luku on CHF 0,75 kilometriltä, aiemmin 0,70. Se on SSK:n mallikulusäännön luku, ja se on sidottu liittovaltion Berufskostenverordnungiin.
- Vahvistaako laki 75 Rappenia? Ei. OR ei nimeä kilometrikohtaista lukua lainkaan.
- Onko työnantajan maksettava jotain? On. OR Art. 327a ja 327b velvoittavat sen korvaamaan oman autosi työkäytön kulut, jos käytät autoa sen suostumuksella. Tätä velvollisuutta ei voi muuttaa sinun vahingoksesi.
- Saako se maksaa alle 75 Rappenia? Saa, jos kirjallinen sopimus määrää korvauksen ja korvaus silti kattaa todelliset kulusi. Korvaus, joka jättää ne kattamatta, on lainvastainen.
- Maksetaanko vähemmän tai ei mitään? Ensisijainen keinosi on vaatimus työnantajaa kohtaan. Verovähennys on varakeino, ja se edellyttää näyttöä auton todellisista kuluista, ei kilometrilukua.
- Onko tämä työmatkavähennys? Ei. Veroilmoituksesi liittovaltion 0,75 on työmatkavähennys, jonka yläraja on CHF 3 300. Se on eri sääntö.
Mistä 75 Rappenia tulee
Kilometriluku työajoille omalla (yksityisellä) autolla nousi vuodeksi 2026 70 Rappenista 75 Rappeniin. Työnantaja, jonka Spesenreglement eli kulusääntö on jo hyväksytty, voi ottaa uuden luvun käyttöön hakematta hyväksyntää uudelleen.
Luku on peräisin SSK:n Musterspesenreglementista, Ziff. 2.4: "Die Kilometer-Entschädigung beträgt CHF 0.75". Sama malli sanoo, että se koskee "ausschliesslich für Unselbständigerwerbende" ja että se on "für die Wohnsitzkantone der Mitarbeitenden nicht bindend".
Wegleitung zum Lohnausweis viittaa alaviitteessä tuon luvun lähteeksi Berufskostenverordnungin (BKV, SR 642.118.1), Anhang Ziff. 2: "Autos pro Fahrkilometer –.75", voimassa 1. tammikuuta 2026 alkaen (AS 2025 578). Työnantajan 0,75 ja verotuksen 0,75 ovat siis yhteydessä toisiinsa, eivät sattumalta samat. BKV:n luku kuuluu kuitenkin työmatkavähennykseen, ei työajoihin. 75 Rappenia on veroluku, jonka työnantajat ottavat käyttöön. Se ei ole työoikeudellinen oikeus.
Mitä työnantajan on maksettava OR:n mukaan
Korvausvelvollisuus on Obligationenrechtissä. OR Art. 327a Abs. 1: "Der Arbeitgeber hat dem Arbeitnehmer alle durch die Ausführung der Arbeit notwendig entstehenden Auslagen zu ersetzen".
Art. 327b Abs. 1 koskee autoa. Jos käytät omaa autoasi "im Einverständnis mit dem Arbeitgeber", "so sind ihm die üblichen Aufwendungen für dessen Betrieb und Unterhalt nach Massgabe des Gebrauchs für die Arbeit zu vergüten". Abs. 2 lisää "die öffentlichen Abgaben für das Fahrzeug, die Prämien für die Haftpflichtversicherung und eine angemessene Entschädigung für die Abnützung".
Kaksi seikkaa on tärkeitä. Auton kulut on korvattava suhteessa sen työkäyttöön, joten työkilometrien määrä ratkaisee vaatimuksen. Ja korvaus perustuu omaan selvitykseesi. Art. 327c Abs. 1: "Auf Grund der Abrechnung des Arbeitnehmers ist der Auslagenersatz jeweils zusammen mit dem Lohn auszurichten". Vaatimus alkaa omasta kirjanpidostasi siitä, mitä ajoit.
Voiko sopimuksessa sanoa, että kannat kulut itse?
Ei. Art. 327a Abs. 3: "Abreden, dass der Arbeitnehmer die notwendigen Auslagen ganz oder teilweise selbst zu tragen habe, sind nichtig."
Art. 362 luettelee kohdat "Artikel 327a: Absatz 1" ja "Artikel 327b: Absatz 1" niiden säännösten joukossa, joista ei voi poiketa "zuungunsten der Arbeitnehmerin oder des Arbeitnehmers". Ehto, joka jättää autosi kulut sinun kannettaviksesi, on mitätön riippumatta siitä, mitä allekirjoitit.
Onko alle 75 Rappenia laillista?
Voi olla. OR suojaa kulujasi, ei kilometrilukua.
Kiinteä korvaus on laillinen vain, jos siitä on sovittu kirjallisesti (tai se on määrätty NAV:ssa tai GAV:ssa eli normaali- tai työehtosopimuksessa) ja se kattaa kulut. Art. 327a Abs. 2: "durch die jedoch alle notwendig entstehenden Auslagen gedeckt werden müssen".
Alle 75 Rappenin luku ei siis sinänsä ole lainvastainen. Se on lainvastainen, kun se jättää todelliset kulusi kattamatta. Sama testi koskee 75 Rappenin korvausta: se on laillinen vain, jos se kattaa kulusi.
Laskuesimerkki. Ajat vuonna 2026 4 000 työkilometriä.
- 75 Rappenilla: 4 000 × 0,75 = CHF 3 000
- 60 Rappenilla, kuten sopimuksesi sanoo: 4 000 × 0,60 = CHF 2 400
CHF 600:n erotus ei sellaisenaan ole se, mitä sinulle ollaan velkaa. Art. 327a Abs. 2:n mukainen kysymys on, kattaako CHF 2 400 sen, mitä noiden 4 000 kilometrin ajaminen todella maksoi sinulle. Vastaamiseen tarvitaan kaksi kirjanpitoa: työkilometrit ja auton kulut.
Maksettiin vähemmän tai ei mitään: mitä voit vähentää
Verotuksen puoli on kapeampi kuin useimmat oppaat antavat ymmärtää. Yksikään tätä sivua varten luettu liittovaltion tai kantonin teksti ei anna palkansaajalle kilometrikohtaista vähennystä korvaamattomista työajoista. BKV:n 0,75 on sidottu kohtaan Art. 5 Abs. 2 Bst. b eli työmatkaan.
Tie kulkee DBG Art. 26 Abs. 1 Bst. c:n kautta, "die übrigen für die Ausübung des Berufes erforderlichen Kosten". Tämä erä on tavallisesti kiinteä 3 % nettopalkasta, vähintään CHF 2 000 ja enintään CHF 4 000 (BKV Anhang Ziff. 1). Art. 26 Abs. 2 jättää avoimeksi "der Nachweis höherer Kosten".
Suurempien kulujen osoittamisella on hintansa. BKV Art. 4: "so sind die gesamten tatsächlichen Auslagen und deren berufliche Notwendigkeit nachzuweisen". Luzernin Steuerbuch (§ 33 Nr. 3 Ziff. 3.3.2, 1. tammikuuta 2026 alkaen) hyväksyy todelliset kulut "nur …, wenn diese vollständig nachgewiesen werden". Ne tulevat kiinteän vähennyksen tilalle: "welche an die Stelle des Pauschalabzugs treten und diesen grundsätzlich ausschliessen".
Kaikki, minkä työnantajasi maksoi, vähennetään. BKV Art. 1 Abs. 2: "Nicht abziehbar sind die vom Arbeitgeber oder einem Dritten übernommenen Aufwendungen".
Esimerkki kynnyksestä. CHF 80 000:n nettopalkalla kiinteä vähennys on 80 000 × 3 % = CHF 2 400. Todellisten kulujen vaatiminen korvaa tuon CHF 2 400:n. Siitä on siis hyötyä vain, jos osoitetut ammatilliset kulusi, auton korvaamaton osuus mukaan lukien, ovat suuremmat.
Mikään luettu teksti ei määrää, miten auton osuus arvostetaan. Kilometrit kertaa auton todellinen kilometrikohtainen kulu on yksi tapa esittää se, ja kilometrit kertaa 0,75 on arvio. Kumpikaan ei ole kiinteä sääntö, joten "0,75 × km vähennyskelpoista" ei ole asia, johon voi luottaa.
Miksi maksamaton vaatimus voi kääntyä sinua vastaan
Se, ettei kuluja korvata, voidaan lukea todisteeksi siitä, ettet ajanut työajoja. Graubündenin Praxisfestlegung 031-01-a-01, Ziff. 1: "Der Umstand, dass dem Arbeitnehmer vom Arbeitgeber keine Autospesen entschädigt werden, bildet ein wichtiges Indiz dafür, dass der Privatwagen nicht für geschäftliche Zwecke verwendet wird."
Luzern (Ziff. 4.3.1) toimii toisin päin. Huomattavat korvaukset luovat olettaman, että ne kattoivat kulut, ja vain näyttö kumoaa sen.
Kummin päin tahansa verovähennys on heikompi keino. Vaatimus työnantajaa kohtaan OR 327a:n ja 327b:n nojalla tulee ensin. Verovähennys on varakeino, joka edellyttää matkakirjanpitoa ja auton kokonaiskuluja.
Älä sekoita sitä työmatkavähennykseen
Oman veroilmoituksesi 75 Rappenia on eri sääntö. BKV Anhang Ziff. 2 asettaa 0,75 kilometriltä kodin ja työpaikan väliselle ajolle. Se pätee vain, "sofern kein öffentliches Verkehrsmittel zur Verfügung steht oder dessen Benützung objektiv nicht zumutbar ist" (Art. 5 Abs. 2 Bst. b). DBG Art. 26 Abs. 1 Bst. a rajaa sen CHF 3 300:aan, mikä tulee vastaan 4 400 kilometrin jälkeen.
Monet kantonit julkaisevat työmatkalle oman 0,70:n tai 0,75:n, usein matkan mukaan alenevana. Miten luvun erottaa työajon korvauksesta, kerrotaan sivulla Bordbuch vai kiinteä osuus Sveitsissä. Jos työnantajasi antaa sinulle auton sen sijaan, että maksaisi omastasi, katso työsuhdeauto Sveitsissä.
Kuinka kauan kirjanpito säilytetään
Palkansaajalla ei ole säädettyä säilytysaikaa. DBG Art. 126 Abs. 3 mainitsee vain itsenäiset ammatinharjoittajat ja oikeushenkilöt. Käytännön aikajänteesi on Art. 152 Abs. 1:n kymmenen vuoden Nachsteuer-ikkuna eli jälkiverotusaika.
Miten DriveHub helpottaa tätä
Kumpikin keino alkaa samasta asiakirjasta: mitkä kilometrit ajoit työssä, matka matkalta. Sen annat työnantajallesi Art. 327c:n mukaisesti, ja sitä veroviranomainen pyytää, jos vaadit todellisia kuluja.
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. Se säilyttää päivämäärän, molemmat päätepisteet ja matkan pituuden. DriveHub merkitsee useimmat matkat Työ- tai Yksityinen-ajoiksi paikkojesi, aiempien reittiesi ja työaikojesi perusteella ja kysyy loput sinulta. Jokaiseen työajoon lisäät omin sanoin, kenen luona kävit tai miksi.
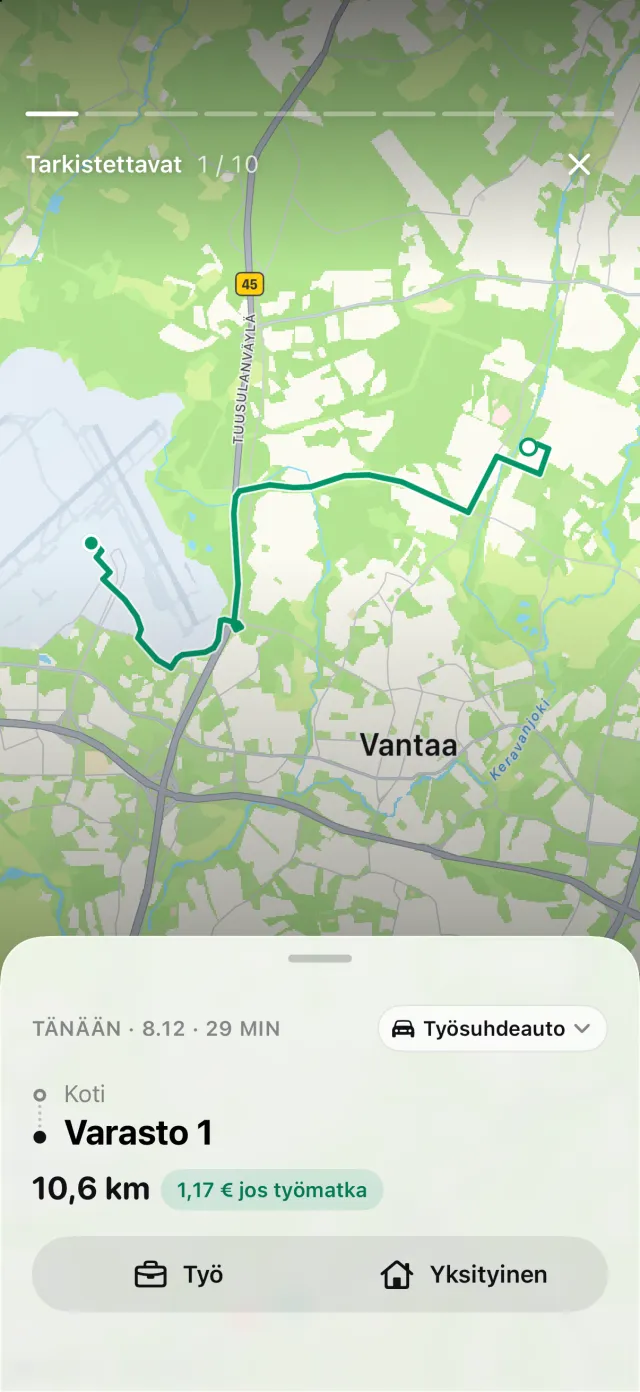
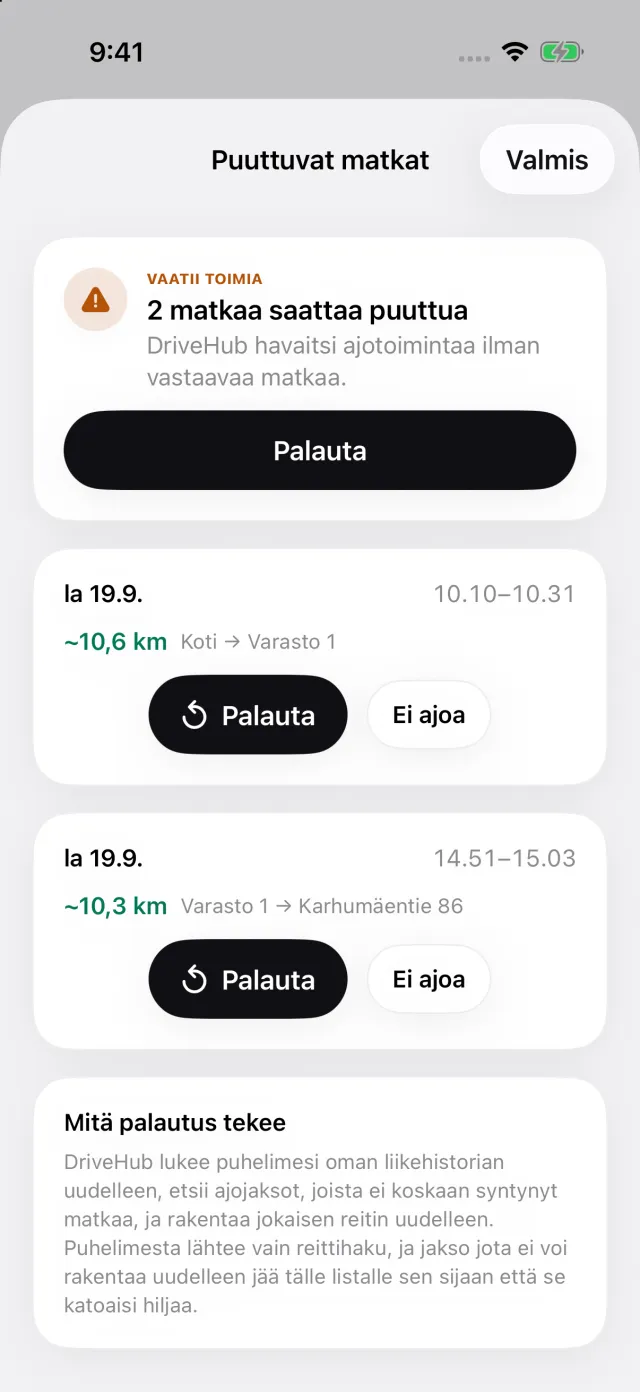
Jos iPhone kirjasi ajoa, jolle ei ole vastaavaa matkaa, Puuttuvat matkat -tarina ilmestyy Matkat-välilehden yläosaan kohtaan Sinulle. Palauta rakentaa reitin uudelleen ennen kuin annat selvityksen.
Raportit näyttää työ- ja yksityiskilometrit kuukaudelta, vuosineljännekseltä tai vuodelta hinnoiteltuina CHF 0,75:llä, SSK:n mallin luvulla, tai työnantajasi omalla luvulla, jos asetat oman korvauksen. Raporttiin tulostuvat jokaisesta matkasta päivämäärä, molemmat osoitteet, matkan pituus ja muistiinpanosi.
Mihin DriveHub ei ulotu: se ei tiedä autosi todellisia kuluja eikä sitä, mitä sopimuksesi mukaan työnantaja maksaa. Se ei ratkaise, kattaako korvaus kulusi, eikä se lähetä mitään työnantajallesi tai kantonillesi.
DriveHub on App Storessa iPhonelle. Sen noudattamat Sveitsin säännöt ovat Sveitsin sivulla, ja automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran.
Tällä sivulla kerrotaan, mitä OR, liittovaltion asetus ja kantonien veroviranomaiset sanovat, ja ne mainitaan nimeltä, jotta voit tarkistaa asian. Tämä ei ole oikeudellista eikä veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi, ja Sveitsissä kantonisi on osa tilannettasi. Kun rahasta on kyse, kysy työnantajasi henkilöstö- tai palkkahallinnosta tai Treuhänderiltäsi eli tilitoimistoltasi — ja ota kirjanpito mukaan.
Koko sääntö lähteineen: Sveitsi: ajopäiväkirjan vaatimukset.