 DriveHub
Guia por país · Suíça · 7 min
Kilometerentschädigung 2026: os 75 Rappen são um valor fiscal; os seus custos são a lei
Conduz o seu próprio carro ao serviço da sua entidade patronal suíça. A Kilometerentschädigung de 2026 costuma ser citada como 75 Rappen por km, mas esse valor vem da prática fiscal, e não do Obligationenrecht. O OR obriga a entidade patronal a cobrir os seus custos efetivos, e esse dever não se pode afastar por contrato.

A resposta curta
- Qual é o valor para 2026? O valor mais citado é CHF 0,75 por km, acima dos 0,70 anteriores. É o valor do regulamento-modelo de despesas da SSK, ligado à Berufskostenverordnung federal.
- A lei fixa os 75 Rappen? Não. O OR não refere nenhum valor por km.
- A entidade patronal tem de pagar alguma coisa? Sim. Os Art. 327a e 327b do OR obrigam-na a reembolsar os custos de usar o seu próprio carro ao serviço, se o usar com o acordo dela. Esse dever não pode ser alterado em seu prejuízo.
- Pode pagar menos de 75 Rappen? Sim, se um acordo escrito fixar o abono e o abono continuar a cobrir os seus custos efetivos. Um valor que os deixe por cobrir é ilícito.
- Pagam-lhe menos, ou nada? O primeiro meio é o crédito contra a entidade patronal. A dedução fiscal é um recurso secundário, e exige prova dos custos efetivos do carro, e não um valor por km.
- É a dedução pela ida para o trabalho? Não. Os 0,75 federais da sua declaração de impostos são uma dedução pela ida para o trabalho, com o teto de CHF 3 300. É outra regra.
De onde vêm os 75 Rappen
O valor por quilómetro para deslocações profissionais em carro próprio (privado) subiu de 70 para 75 Rappen em 2026. Uma entidade patronal cujo Spesenreglement já esteja aprovado pode adotar o novo valor sem voltar a pedir aprovação.
O valor vem do Musterspesenreglement da SSK, Ziff. 2.4: "Die Kilometer-Entschädigung beträgt CHF 0.75". O mesmo modelo diz que se aplica "ausschliesslich für Unselbständigerwerbende", e que não vincula os cantões de residência: "für die Wohnsitzkantone der Mitarbeitenden nicht bindend".
A Wegleitung zum Lohnausweis remete esse valor, em nota, para a Berufskostenverordnung (BKV, SR 642.118.1), Anhang Ziff. 2: "Autos pro Fahrkilometer –.75", em vigor desde 1 de janeiro de 2026 (AS 2025 578). Os 0,75 da entidade patronal e os 0,75 fiscais estão, portanto, ligados, e não são iguais por acaso. Mas o valor da BKV pertence à dedução pela ida para o trabalho, e não às deslocações profissionais. Os 75 Rappen são um valor fiscal que as entidades patronais adotam. Não são um direito laboral.
O que a entidade patronal tem de pagar nos termos do OR
O dever de reembolsar está no Obligationenrecht. OR Art. 327a Abs. 1: "Der Arbeitgeber hat dem Arbeitnehmer alle durch die Ausführung der Arbeit notwendig entstehenden Auslagen zu ersetzen".
O Art. 327b Abs. 1 trata do carro. Se usar o seu próprio carro "im Einverständnis mit dem Arbeitgeber", "so sind ihm die üblichen Aufwendungen für dessen Betrieb und Unterhalt nach Massgabe des Gebrauchs für die Arbeit zu vergüten". O Abs. 2 acrescenta "die öffentlichen Abgaben für das Fahrzeug, die Prämien für die Haftpflichtversicherung und eine angemessene Entschädigung für die Abnützung".
Há dois traços que importam. Os custos do carro são devidos na proporção do seu uso para o trabalho, pelo que é o número de quilómetros de trabalho que determina o crédito. E o reembolso segue a sua própria declaração. Art. 327c Abs. 1: "Auf Grund der Abrechnung des Arbeitnehmers ist der Auslagenersatz jeweils zusammen mit dem Lohn auszurichten". O crédito começa no seu registo do que conduziu.
O contrato pode dizer que os custos ficam consigo?
Não. Art. 327a Abs. 3: "Abreden, dass der Arbeitnehmer die notwendigen Auslagen ganz oder teilweise selbst zu tragen habe, sind nichtig."
O Art. 362 inclui "Artikel 327a: Absatz 1" e "Artikel 327b: Absatz 1" entre as disposições que não podem ser alteradas "zuungunsten der Arbeitnehmerin oder des Arbeitnehmers". Uma cláusula que deixe os custos do carro a seu cargo é nula, seja o que for que tenha assinado.
Menos de 75 Rappen é lícito?
Pode ser. O que o OR protege são os seus custos, e não um valor.
Um abono fixo só é lícito se for acordado por escrito (ou fixado por um NAV ou GAV) e cobrir os custos. Art. 327a Abs. 2: "durch die jedoch alle notwendig entstehenden Auslagen gedeckt werden müssen".
Um valor abaixo de 75 Rappen não é, portanto, ilícito em si mesmo. É ilícito quando deixa os seus custos efetivos por cobrir. O mesmo teste vale para um abono de 75 Rappen: só é lícito se cobrir os seus custos.
Um exemplo com contas. Faz 4 000 quilómetros de trabalho em 2026.
- A 75 Rappen: 4 000 × 0,75 = CHF 3 000
- A 60 Rappen, como diz o seu contrato: 4 000 × 0,60 = CHF 2 400
A diferença de CHF 600 não é, por si só, o que lhe é devido. A pergunta, nos termos do Art. 327a Abs. 2, é se os CHF 2 400 cobrem o que esses 4 000 quilómetros lhe custaram efetivamente. Responder-lhe exige dois registos: os quilómetros de trabalho e os custos do carro.
Pagam-lhe menos, ou nada: o que pode deduzir
O lado fiscal é mais estreito do que a maioria dos guias dá a entender. Nenhum texto federal ou cantonal lido para esta página dá a um trabalhador por conta de outrem uma dedução por quilómetro pelas deslocações profissionais não reembolsadas. Os 0,75 da BKV estão ligados ao Art. 5 Abs. 2 Bst. b, a ida para o trabalho.
A via é o DBG Art. 26 Abs. 1 Bst. c, "die übrigen für die Ausübung des Berufes erforderlichen Kosten". Essa rubrica é normalmente um valor fixo de 3 % do salário líquido, no mínimo CHF 2 000 e no máximo CHF 4 000 (BKV Anhang Ziff. 1). O Art. 26 Abs. 2 deixa em aberto "der Nachweis höherer Kosten".
Provar custos mais altos tem um preço. BKV Art. 4: "so sind die gesamten tatsächlichen Auslagen und deren berufliche Notwendigkeit nachzuweisen". O Steuerbuch de Lucerna (§ 33 Nr. 3 Ziff. 3.3.2, na versão de 1 de janeiro de 2026) só reconhece os custos efetivos "nur …, wenn diese vollständig nachgewiesen werden". Substituem a dedução fixa: "welche an die Stelle des Pauschalabzugs treten und diesen grundsätzlich ausschliessen".
O que a entidade patronal tiver pago desconta-se. BKV Art. 1 Abs. 2: "Nicht abziehbar sind die vom Arbeitgeber oder einem Dritten übernommenen Aufwendungen".
Um exemplo do limiar. Com um salário líquido de CHF 80 000, a dedução fixa é 80 000 × 3 % = CHF 2 400. Pedir os custos efetivos substitui esses CHF 2 400. Só compensa, portanto, se os seus custos profissionais provados, incluindo a parte não reembolsada do carro, somarem mais.
Nenhum texto lido fixa como se avalia a parte do carro. Quilómetros vezes o custo efetivo do carro por quilómetro é uma forma de o apresentar, e quilómetros vezes 0,75 é uma estimativa. Nenhuma das duas é uma regra fixa, pelo que "0,75 × km dedutíveis" não é algo em que se possa apoiar.
Porque é que um crédito por pagar pode contar contra si
Não ser reembolsado pode ser lido como indício de que não conduziu ao serviço. A Praxisfestlegung 031-01-a-01 dos Grisões, Ziff. 1: "Der Umstand, dass dem Arbeitnehmer vom Arbeitgeber keine Autospesen entschädigt werden, bildet ein wichtiges Indiz dafür, dass der Privatwagen nicht für geschäftliche Zwecke verwendet wird."
Lucerna (Ziff. 4.3.1) vai no sentido contrário. Reembolsos substanciais criam a presunção de que cobriram os custos, e só a prova a afasta.
Num caso e noutro, a dedução fiscal é o meio mais fraco. O crédito contra a entidade patronal, nos termos dos Art. 327a e 327b do OR, vem primeiro. A dedução fiscal é um recurso secundário que precisa de um registo das deslocações e dos custos totais do carro.
Não a confunda com a dedução pela ida para o trabalho
Os 75 Rappen da sua própria declaração de impostos são outra regra. A BKV, Anhang Ziff. 2, fixa 0,75 por quilómetro para o trajeto entre casa e trabalho. Só se aplica "sofern kein öffentliches Verkehrsmittel zur Verfügung steht oder dessen Benützung objektiv nicht zumutbar ist" (Art. 5 Abs. 2 Bst. b). O DBG Art. 26 Abs. 1 Bst. a limita-a a CHF 3 300, que se atingem aos 4 400 km.
Muitos cantões publicam os seus próprios 0,70 ou 0,75 para a ida para o trabalho, muitas vezes a descer com a distância. Como distinguir esse valor de um valor profissional está em Bordbuch ou valor fixo na Suíça. Se a entidade patronal lhe dá um carro em vez de pagar pelo seu, veja o carro da empresa na Suíça.
Durante quanto tempo guardar o registo
Um trabalhador por conta de outrem não tem prazo legal de conservação. O DBG Art. 126 Abs. 3 só refere os trabalhadores independentes e as pessoas coletivas. O seu horizonte prático é a janela de dez anos da Nachsteuer do Art. 152 Abs. 1.
Como o DriveHub facilita isto
Os dois meios partem do mesmo documento: que quilómetros conduziu ao serviço, deslocação a deslocação. É isso que entrega à entidade patronal nos termos do Art. 327c, e é isso que um inspetor fiscal pede se reclamar custos efetivos.
Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. Guarda a data, os dois extremos e a distância. O DriveHub classifica a maioria das viagens como Profissional ou Pessoal pelos seus locais, pelos percursos anteriores e pelo horário de trabalho, e pergunta-lhe pelas restantes. Em cada deslocação profissional, acrescenta nas suas próprias palavras quem visitou ou porquê.
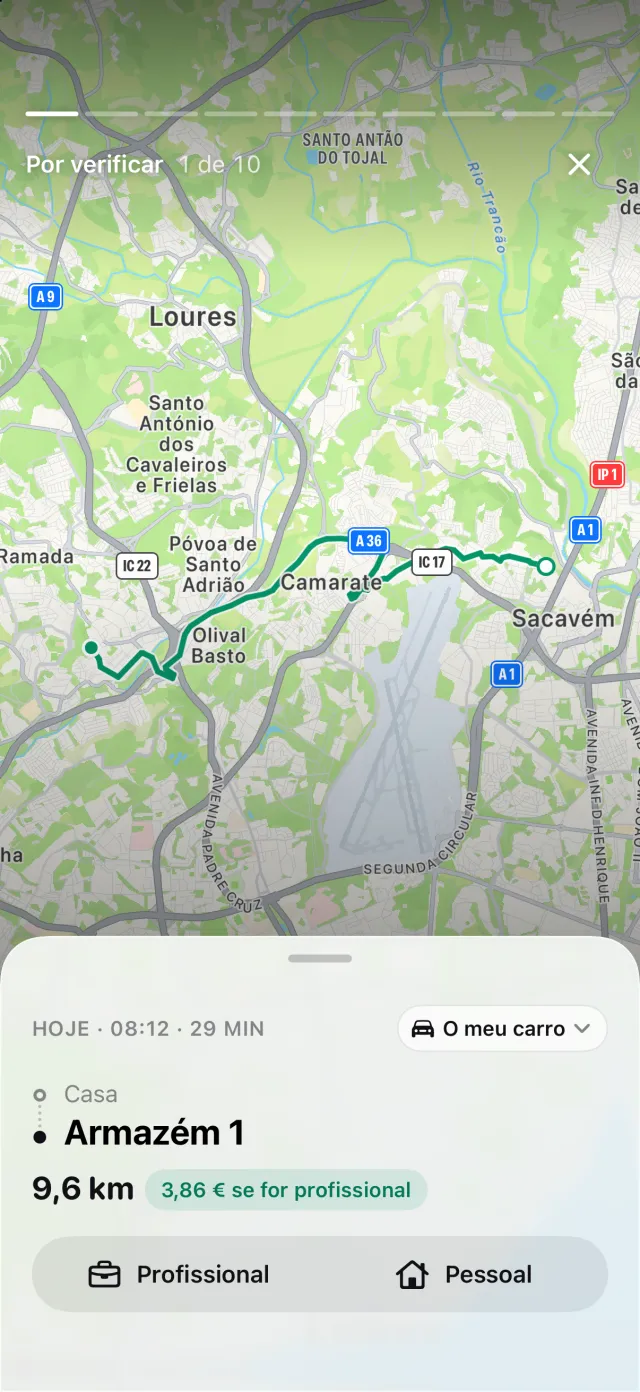
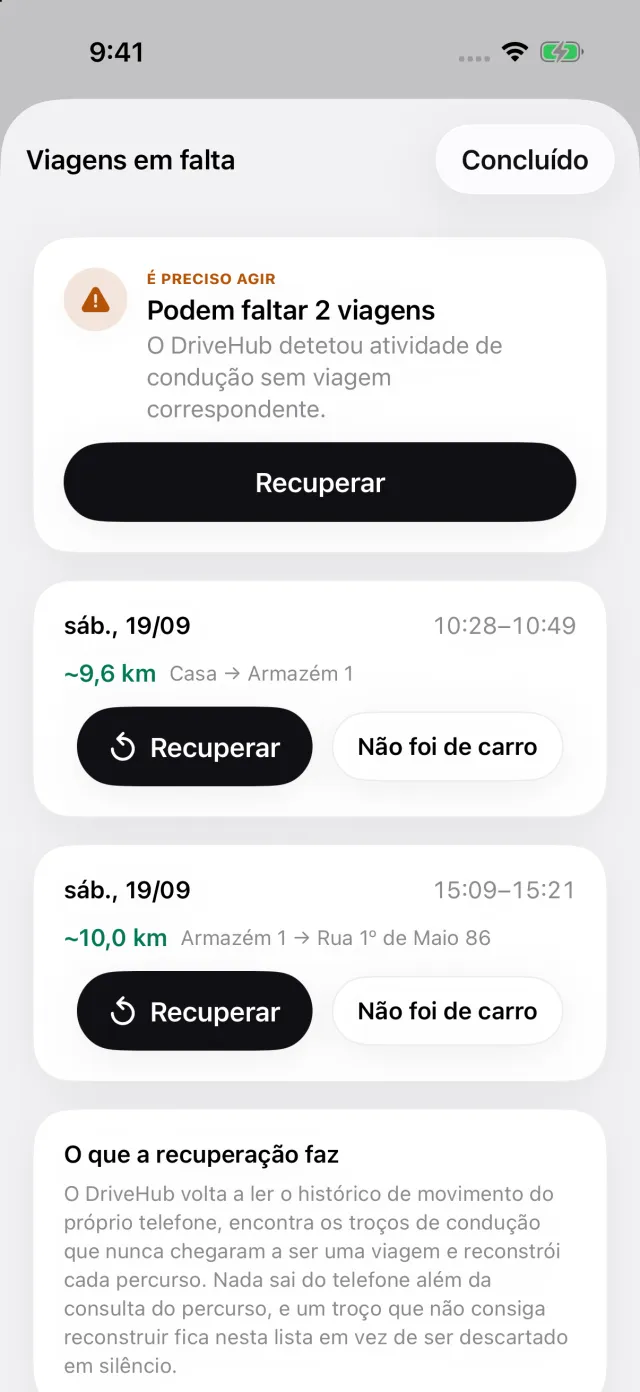
Se o seu iPhone registou condução sem viagem correspondente, aparece uma história Viagens em falta em Para si, no topo do separador Viagens. Recuperar reconstrói o percurso antes de entregar a declaração de despesas.
Relatórios mostra os quilómetros profissionais e pessoais de um mês, de um trimestre ou de um ano, avaliados a CHF 0,75, o valor do modelo da SSK, ou ao valor da sua entidade patronal, se definir uma Taxa personalizada. O relatório imprime, por deslocação, a data, as duas moradas, a distância e a sua nota.
Onde o DriveHub para: não conhece os custos efetivos do seu carro nem o que o seu contrato diz que a entidade patronal paga. Não decide se um abono cobre os seus custos, e não entrega nada à entidade patronal nem ao cantão.
O DriveHub está na App Store para iPhone. As regras suíças que segue estão na página da Suíça, e configurar o registo automático leva uns minutos, uma única vez.
Esta página reproduz o que dizem o OR, a portaria federal e as autoridades fiscais cantonais, e cita-os para poder verificar. Não é aconselhamento jurídico nem fiscal e não conhece a sua situação — e, na Suíça, o seu cantão faz parte da sua situação. Quando está dinheiro em causa, pergunte aos recursos humanos ou ao departamento de salários da entidade patronal, ou ao seu Treuhänder — e leve o registo.
A regra completa, com os diplomas de onde vem: Suíça: requisitos do registo de quilómetros.