 DriveHub
Guide pays · Croatie · 6 min
Jusqu'à 0,50 €/km exonérés pour votre propre voiture — loko vožnja comprise, et non 0,40
Vous utilisez votre propre voiture pour votre employeur en Croatie. La naknada za korištenje privatnog automobila u službene svrhe est exonérée jusqu'à 0,50 € par kilomètre en 2026 — pour les trajets locaux comme pour les déplacements plus longs.

La réponse courte
- Jusqu'à 0,50 €/km, exonérés. Pravilnik o porezu na dohodak čl. 7 st. 2 r.br. 31 : "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". C'est un plafond pour ce que votre employeur peut vous verser sans impôt.
- La loko vožnja a droit aux mêmes 0,50. Il n'y a jamais eu de taux loko distinct. Le 0,40 que l'on voit encore était le montant de 2023, remplacé le 2 janvier 2024.
- Au-delà de 0,50, c'est du salaire. Seul l'excédent est imposé — comme plaća pour un salarié, comme drugi dohodak pour quelqu'un qui ne l'est pas.
- Chaque kilomètre repose sur un relevé : le relevé de loko vožnja dans le lieu de travail ou à moins de 30 km de celui-ci, un putni nalog au-delà.
- Péages et stationnement s'accompagnent de justificatifs, que le relevé doit porter.
- Le trajet domicile-travail n'est pas une službena svrha. Il a sa propre règle, et il est évalué au prix du billet, pas au kilomètre.
D'où viennent les 0,50
Le montant figure dans le tableau des montants exonérés du čl. 7 st. 2 du Pravilnik o porezu na dohodak, ligne 31. "Do" en fait un maximum. Votre employeur peut verser moins ; ce qu'il verse jusqu'à 0,50 €/km n'est pas un revenu.
La rédaction actuelle a été fixée par le NN 143/2023, en vigueur depuis le 2 janvier 2024. Le NN 16/2025 a réécrit tout le tableau à compter du 1er février 2025 et a conservé la ligne telle quelle : "31. Naknade za korištenje privatnog automobila u službene svrhe do 0,50 po prijeđenom kilometru".
Le taux n'a pas de plafond annuel. Il n'y a pas non plus de supplément passager ni de supplément remorque.
Pourquoi tant de pages indiquent encore 0,40
Parce que 0,40 était juste, pendant un an. La ligne 31 a changé trois fois depuis octobre 2022 :
| À partir du | Taux | Texte |
|---|---|---|
| Jusqu'au 30 sept. 2022 | 2,00 kn/km | NN 10/17 (et le Pravilnik de 2005 avant lui) |
| 1er oct. 2022 | 3,00 kn/km | NN 112/22 |
| 1er janv. 2023 | 0,40 €/km | NN 156/22 (le passage à l'euro) |
| 2 janv. 2024 | 0,50 €/km | NN 143/23 |
Une page qui cite 0,40 décrit 2023. Une page qui cite 2,00 kn est plus ancienne encore.
La version loko de l'erreur veut que 0,40 soit le taux loko et 0,50 celui d'un déplacement plus long. Ce n'est pas le cas. Le čl. 7 st. 34, qui régit la loko vožnja, renvoie à la r.br. 31 pour son montant, et il l'a fait dans toutes ses versions. Il n'existe pas de ligne loko distincte. La limite des 30 km change le relevé que vous tenez, pas le taux.
Payé plus de 0,50 ? L'excédent est du salaire
Le čl. 7 st. 1 du Pravilnik traite ces versements comme un revenu salarial "ako prelaze iznose iz stavka 2." — s'ils dépassent le tableau. Cela repose sur le ZPD čl. 21 st. 1 t. 1 b), qui compte comme salaire ce qu'un employeur verse "iznad propisanih iznosa".
La Porezna uprava a précisé la répartition dans le mišljenje 2296 (14.07.2017.) : "taj dio iznad neoporezivog iznosa smatra se oporezivim primitkom". Seule la part au-delà de 0,50 est donc imposée. Pour un salarié, c'est de la plaća. Pour un bénéficiaire qui n'est pas salarié, c'est du drugi dohodak.
Un exemple. En mars, vous parcourez 1 200 km pour le travail avec votre propre voiture, et votre employeur paie 0,60 €/km.
- Versé : 1 200 km × 0,60 € = 720 €
- Exonéré : 1 200 km × 0,50 € = 600 €
- Imposable comme plaća (l'excédent seulement) : 720 € − 600 € = 120 €
Si l'employeur avait versé le 0,40 périmé, vous auriez reçu 1 200 × 0,40 = 480 €, soit 120 € de moins que ce que la loi permet en franchise d'impôt.
Ce que couvrent les 0,50, et les justificatifs à côté
Le Pravilnik n'énumère pas ce que couvre la ligne 31. Deux éléments du texte règlent la question pratique.
Pour un déplacement au-delà de 30 km, le čl. 8 st. 2 exige des justificatifs joints au putni nalog : "računi za cestarine, računi za parking, putne karate … računi za smještaj i drugo, bez obzira na način podmirenja izdataka". Pour la loko vožnja, le čl. 7 st. 34 fait des "računi za stvarno nastale troškove vezane uz korištenje automobila (računi za parkiranje i slično)" une partie du relevé lui-même.
Les tickets de carburant ne figurent sur aucune des deux listes. Le Pravilnik de 2005 mentionnait bien les "računi za utrošeno gorivo" ; l'actuel, non. Cela concorde avec l'idée que le montant au kilomètre paie le carburant et l'usage de la voiture.
Les justificatifs exigés fondent un remboursement aux frais réels, au titre de la r.br. 27 — "Naknade prijevoznih troškova na službenom putovanju — u visini stvarnih izdataka". Aucun texte de la Porezna uprava ne dit en toutes lettres que péages et stationnement se paient en sus des 0,50. C'est ce que le texte laisse entendre, pas une décision citée.
Une limite, elle, est écrite. Le čl. 7 st. 29 rend les lignes transport, repas et hébergement "međusobno se isključuju", dont les r.br. 27 et 31. Vous ne pouvez pas être remboursé des frais réels de transport et de 0,50 €/km pour le même transport.
Quel relevé : putni nalog ou loko vožnja
Les 0,50 ne sont exonérés que sur la base d'un relevé. Lequel dépend de l'endroit où vous roulez. Le čl. 7 st. 34 couvre la conduite "u mjestu rada i/ili do 30 kilometara od mjesta rada (locco vožnja)". Au-delà, le déplacement exige un putni nalog selon le čl. 8 st. 2.
Les deux demandent la marque et l'immatriculation de la voiture, le relevé du compteur au départ et à l'arrivée, l'objet, et les justificatifs. Le relevé loko y ajoute l'OIB des deux parties. Le putni nalog y ajoute la date de délivrance, les heures de départ et de retour, la signature d'une personne habilitée, un décompte des frais et un rapport de déplacement. Les deux listes, rubrique par rubrique, sont dans Putni nalog ou loko vožnja. Pour l'indemnité journalière d'un déplacement plus long, voir La dnevnica d'un službeno putovanje.
Sans putni nalog conforme, le versement n'est pas un remboursement exonéré. Conservez les relevés dix ans à compter du 31 décembre de l'année où l'obligation fiscale est née (Opći porezni zakon čl. 66 st. 18). Le relevé loko suit le même délai.
Le trajet domicile-travail ne compte pas
La ligne 31 vise les "službene svrhe". Le trajet domicile-travail n'en est pas une. La Porezna uprava, dans le mišljenje 1597 (20.03.2012.), a refusé un paiement au kilomètre pour le trajet vers le travail. Une telle indemnité ne peut être versée en franchise d'impôt "samo za službena putovanja na temelju urednog i vjerodostojnog putnog naloga". L'avis interprète le Pravilnik de 2005, mais la structure n'a pas changé : le trajet domicile-travail a ses propres lignes, 29 et 30.
Selon ces lignes, utiliser sa propre voiture pour se rendre au travail n'est exonéré que jusqu'au prix d'un titre de transport public (mišljenje 2242, 25.01.2017.). Les kilomètres n'y changent rien, et un paiement au km pour le trajet domicile-travail au-delà du prix du titre est du salaire. La règle complète est dans Prijevoz na posao.
Les mêmes 0,50, dans l'autre sens
Si votre employeur vous fournit une voiture de société que vous utilisez aussi à titre privé, les 0,50 €/km réapparaissent — cette fois à votre charge. Par défaut, le čl. 22 st. 3 t. 5 évalue l'usage privé à 1 % de la valeur d'acquisition de la voiture par mois. Lorsque l'employeur tient un relevé de l'usage réel, le t. 5.5.1 l'évalue à la place à kilomètres privés × 0,50. Même chiffre, sens inverse. Voir Voiture de société à usage privé.
Indépendant ? Les mêmes 0,50, le même relevé
Un obrtnik imposé à l'impôt sur le revenu obtient le même montant pour sa propre voiture, maintenue hors de la dugotrajna imovina de l'obrt, au titre du čl. 35 st. 1 t. 6, "u visini i na način propisan člankom 7." — donc avec le même relevé. L'excédent au-delà de 0,50 ne peut pas être déduit. Un paušalni obrt ne demande rien. Le détail est dans La loko vožnja pour un obrtnik.
Comment DriveHub vous facilite la tâche
Le taux, c'est la partie facile. Ce qui se perd, c'est le relevé qui le justifie : le relevé du compteur le jour même, l'itinéraire d'un trajet d'il y a trois mois, et le fait de savoir s'il s'est terminé à moins de 30 km du lieu de travail.
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. DriveHub classe la plupart des trajets en Professionnel ou Privé d'après vos lieux, vos trajets précédents et vos horaires de travail, et vous interroge sur les autres.
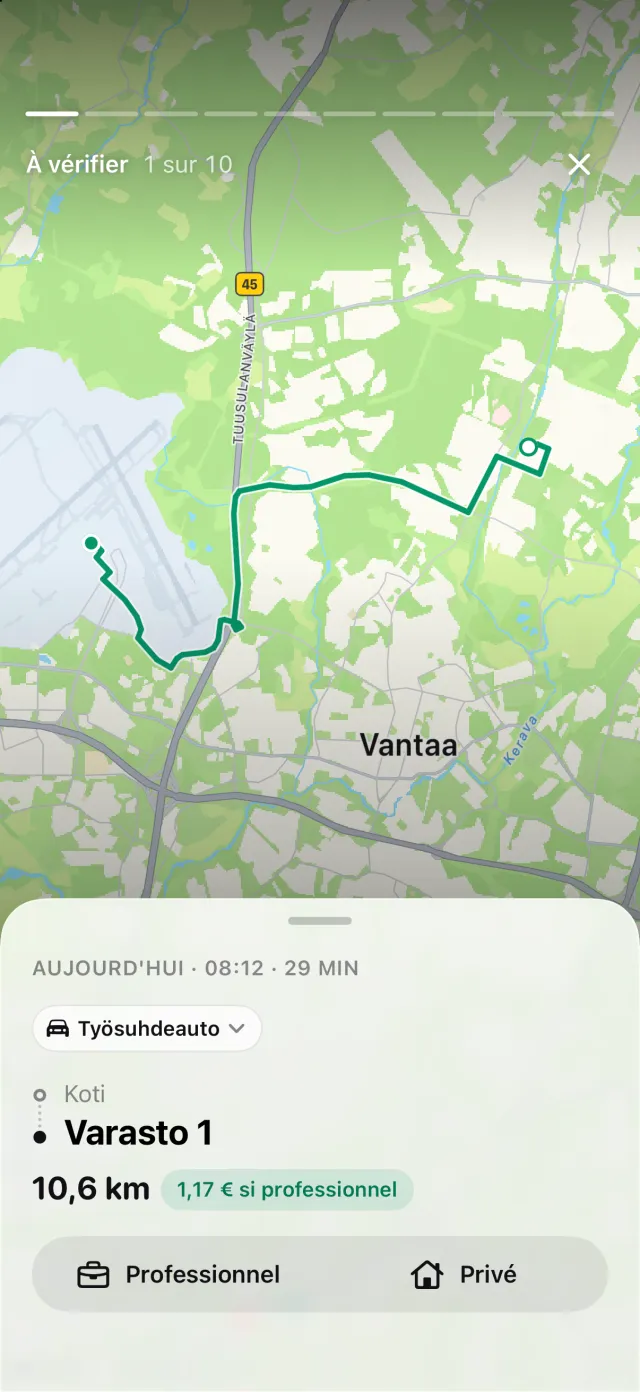
Lorsque vous avez indiqué votre lieu de travail, DriveHub mesure les deux extrémités d'un trajet par rapport à celui-ci et classe en loko vožnja tout ce qui reste en deçà de 30 km. Le PDF signale ces lignes, et le classeur comporte une colonne sur laquelle un comptable peut filtrer. Sans lieu de travail indiqué, chaque ligne reste un putni nalog. Les relevés du compteur proviennent de vos propres relevés, et ceux reportés d'un relevé précédent sont marqués ≈. Sur un rapport limité à une voiture, la plaque et le conducteur s'impriment une fois, en haut. Les justificatifs ne s'impriment pas : DriveHub ne stocke aucune pièce jointe, et le rapport indique en toutes lettres que leur conservation vous incombe. Si un trajet vers le travail est un trajet domicile-travail, DriveHub ne le décide pas à votre place. Quand il vous interroge sur un trajet du domicile au travail, répondez Domicile-travail — il reste hors des totaux professionnels et loko.
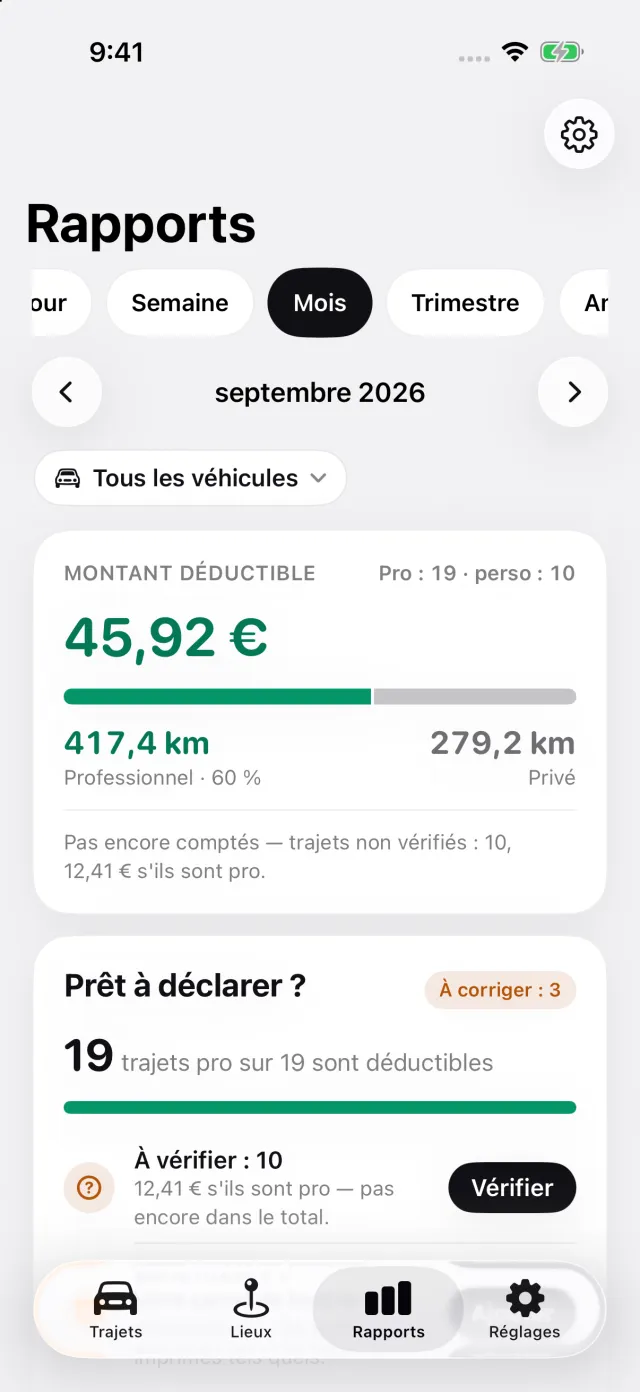
Rapports affiche la distance professionnelle et privée d'un mois, d'un trimestre ou d'une année, avec le taux croate intégré. Le suivi est gratuit ; les rapports PDF, Excel et CSV font partie de DriveHub Pro.
DriveHub est sur l'App Store pour iPhone. Les règles croates figurent sur la page Croatie. Configurer le suivi automatique prend quelques minutes, une seule fois.
Cette page cite le Pravilnik o porezu na dohodak, le ZPD, l'Opći porezni zakon et les avis de la Porezna uprava, et les nomme pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez votre knjigovođa — et apportez le putni nalog.
La règle complète, avec les textes dont elle découle : Croatie : exigences du journal kilométrique.
Pour aller plus loin
- Dnevnica pour un službeno putovanje — 30 € au-delà de 12 heures, 15 € au-delà de 8, et ce qui la modifie
- Un obrtnik peut demander 0,50 €/km pour sa propre voiture — avec le même relevé que celui d'un salarié
- Aller au travail n'est pas de la loko vožnja : la Croatie plafonne l'indemnité de trajet exonérée au prix du billet