 DriveHub
Guide pays · Croatie · 7 min
Une voiture de société à usage privé en Croatie : 1 % par mois, ou 0,50 € par kilomètre privé avec un relevé
Votre employeur, ou votre propre d.o.o., vous fournit un službeni automobil et vous l'utilisez aussi u privatne svrhe. La Croatie impose cela comme un avantage en nature, évalué de l'une de deux façons — et une seule des deux exige un relevé.

La réponse courte
- L'usage privé d'une voiture de société est un avantage en nature. Le Pravilnik o porezu na dohodak čl. 22 st. 3 t. 5 en fixe la valeur.
- Par défaut, c'est 1 % de la valeur d'acquisition de la voiture par mois, "bez obzira na opseg korištenja" — si peu que vous l'utilisiez à titre privé. Pour un leasing opérationnel ou une location de longue durée, c'est 20 % de la mensualité. Les deux sont majorés de la PDV.
- L'alternative est l'usage réel : kilomètres privés × 0,50 €. Elle n'est admise que si l'employeur tient un relevé des kilomètres privés et du temps d'usage privé.
- Pas de relevé, pas de choix. Sans ce relevé, le 1 % s'applique automatiquement (t. 5.3).
- Le relevé incombe à l'employeur, et sa forme est fixée par la propre odluka de l'employeur. La voie du 1 % n'exige aucun relevé.
- La base du 1 % est prix + PDV + PPMV, que l'employeur récupère ou non la PDV.
- Les montants au kilomètre de 2,00 kn et 0,40 € encore cités en ligne sont périmés. Le montant depuis le 2 janvier 2024 est de 0,50.
Ce que dit le Pravilnik — čl. 22 st. 3 t. 5
La règle tient en un point et cinq sous-points. Le texte applicable, NN 10/17 tel que modifié par les NN 112/22, 156/22 et 143/23 :
"5. pri korištenju prijevoznih sredstava – primitak je iznos u visini od l% nabavne vrijednosti prijevoznih sredstava mjesečno (uvećano za porez na dodanu vrijednost) odnosno u visini 20% od mjesečne rate za operativni leasing ili dugotrajni najam (uvećano za porez na dodanu vrijednost), bez obzira na opseg korištenja prijevoznih sredstava u privatne svrhe. Primitak se može utvrđivati i prema opsegu stvarnog korištenja:"
Puis les sous-points, en bref :
- 5.1 — un employeur qui laisse utiliser une voiture à titre privé doit adopter une odluka sur les modalités et conditions de cet usage, et sur la manière dont la rémunération est déterminée.
- 5.2 — lorsque l'avantage est fixé selon l'usage réel, l'employeur "obvezan je voditi evidenciju o prijeđenoj kilometraži i vremenu korištenja u privatne svrhe", tenue comme le prévoit l'odluka du 5.1.
- 5.3 — si ce relevé n'est pas tenu, l'avantage est de 1 % de la valeur d'acquisition par mois, ou de 20 % de la mensualité.
- 5.4 — si plusieurs salariés utilisent la même voiture au cours d'un mois et que l'employeur applique le 1 %, le montant correspondant est ajouté à chacun d'eux.
- 5.5.1 — pour les véhicules routiers, l'usage réel est évalué comme "ukupno prijeđena kilometraža u privatne svrhe pomnoži s 0,50 centi po prijeđenom kilometru".
« 0,50 centi », c'est la formulation du journal officiel
Pris à la lettre, "0,50 centi" fait un demi-centime. C'est ainsi que l'imprime le Narodne novine, et non une coquille de cette page. Le NN 156/22 a remplacé "3,00 kune" par "0,40 centi", et le NN 143/23 čl. 10 a remplacé ce dernier par "0,50 centi". Tout le monde, Porezna uprava comprise, le lit comme 0,50 € par kilomètre privé — le même chiffre que celui du čl. 7 st. 2 r.br. 31 pour une voiture personnelle utilisée à des fins professionnelles.
L'historique explique les chiffres périmés qui circulent :
| À partir du | Par kilomètre privé | Texte |
|---|---|---|
| Jusqu'au 30 sept. 2022 | 2,00 kn | NN 10/17 |
| 1er oct. 2022 | 3,00 kn | NN 112/22 |
| 1er janv. 2023 | 0,40 | NN 156/22 (passage à l'euro) |
| 2 janv. 2024 | 0,50 | NN 143/23 čl. 10 |
Une page qui cite 2,00 kn est antérieure à octobre 2022. Une page qui cite 0,40 € décrit 2023.
Le relevé : deux grandeurs, et c'est l'employeur qui le tient
Pour la méthode au kilomètre, le t. 5.2 nomme exactement deux choses :
- les kilomètres privés parcourus, et
- le temps d'usage privé.
Rien d'autre n'est prescrit. Il n'y a pas de liste de rubriques comme celle du putni nalog. La manière de tenir le relevé relève de l'odluka de l'employeur au titre du t. 5.1, et l'obligation pèse sur l'employeur.
La voie du 1 % n'exige aucun relevé. Porezna uprava, mišljenje 2334 (27.03.2018.) : "Obveza vođenje evidencije o korištenju sredstava za osobni prijevoz, osim u navedenom slučaju stvarnog korištenja, za porezne svrhe, nije propisano ili obvezno." Le mišljenje 2273 (13.04.2017.) dit la même chose : "nije propisana obveza vođenja evidencije".
Un déplacement professionnel avec la même voiture garde ses propres formalités. Le mišljenje 2273 ajoute qu'un putni nalog effectué avec une voiture de société exige toujours la marque, la plaque et les relevés du compteur. L'exception vise le cas où "ti podaci osigurani u drugim evidencijama poslodavca (internim evidencijama o korištenju službenih automobila)". Ce que doit contenir un putni nalog, et quand la loko vožnja s'applique à la place : voir Putni nalog ou loko vožnja.
De quoi le 1 % est le 1 %
La règle dit "uvećano za porez na dodanu vrijednost". Le mišljenje 2334 déroule un exemple à partir d'une facture de "126.000,00 kuna (prodajna cijena 100.000,00 + 25.000,00 PDV + 1.000,00 PPMV)". La base qu'il retient est "126.000,00 (101.000,00 + 25.000,00 PDV)".
La base est donc le prix, plus la PDV, plus la taxe spéciale sur les véhicules à moteur (PPMV) — la facture entière. Peu importe que l'employeur puisse récupérer la PDV : "bez obzira da li je istovremeno obveznik PDV-a ili nije".
Pour un leasing opérationnel assorti d'un premier versement, celui-ci est réparti sur les mois : "potrebno je pribrojiti razmjerni iznos unaprijed plaćenog predujma (plaćeni predujam naknade/60)".
Un exemple chiffré : 1 % contre 0,50 € par kilomètre
La facture d'une voiture de société s'élève à 32 000 € au total — prix, PDV et PPMV compris.
La méthode du 1 %. 32 000 € × 1 % = 320 € d'avantage chaque mois. C'est le même montant un mois avec 50 kilomètres privés et un mois avec 1 500.
La méthode au kilomètre, relevé tenu :
| Km privés dans le mois | × 0,50 € | Avantage |
|---|---|---|
| 300 km | 300 × 0,50 | 150 € |
| 640 km | 640 × 0,50 | 320 € |
| 800 km | 800 × 0,50 | 400 € |
Les deux méthodes se rejoignent à 640 kilomètres privés par mois (320 € ÷ 0,50 € = 640 km). En dessous, le montant au kilomètre est inférieur au 1 %. Au-dessus, il est supérieur.
L'odluka de l'employeur fixe la manière dont l'avantage est déterminé (t. 5.1), et la méthode au kilomètre ne tient que là où le relevé du t. 5.2 est tenu. Sans ce relevé, le t. 5.3 applique le 1 %.
Qui est imposé, et à quel titre
Un salarié, ou un dirigeant rémunéré par une poduzetnička plaća : l'avantage est un revenu de nesamostalni rad — il fait partie du salaire.
Toute autre personne à qui la voiture est confiée à titre privé : c'est du drugi dohodak. Porezna uprava, mišljenje 2021 (26.05.2015.), sous l'ancien ZPD : "ukoliko isplatitelj omogući korištenje službenog automobila u privatne svrhe osobi koja kod toga poslodavca ne ostvaruje primitke od kojih se utvrđuje dohodak od nesamostalnog rada takvo korištenje predstavlja primitak od kojih se utvrđuje drugi dohodak". La base actuelle est le čl. 54 st. 1 du Pravilnik, tel que cité dans le mišljenje 2334.
Une indemnité de trajet domicile-travail ne réduit pas l'avantage
Vous pouvez utiliser une voiture de société à titre privé et percevoir malgré tout une indemnité de trajet domicile-travail exonérée. Ce que l'employeur ne peut pas faire, c'est compenser l'une par l'autre. Mišljenje 815 (09.10.2006.), à propos d'un dirigeant disposant d'une voiture de société : l'indemnité peut être versée, mais pas imputée sur l'avantage en nature, "jer se taj primitak može umanjiti samo za naknadu koju je radnik platio".
L'avis interprète le Pravilnik de 2005. La règle qu'il applique reste valable : l'avantage n'est réduit que de ce que le salarié paie pour l'usage. Comment se calcule l'indemnité de trajet elle-même : voir Prijevoz na posao en Croatie.
Pas les mêmes 0,50 que la kilometrina
Les mêmes 0,50 € apparaissent au čl. 7 st. 2 r.br. 31, dans l'autre sens. Là, c'est le maximum qu'un employeur peut vous verser, en franchise d'impôt, pour l'usage de votre propre voiture à des fins professionnelles. Ici, c'est la valeur d'un avantage mis à votre charge pour l'usage privé de la voiture de la société. Même chiffre, sens opposés. Le côté voiture personnelle est dans La naknada pour votre propre voiture en déplacement professionnel.
Comment DriveHub vous facilite la tâche
La méthode au kilomètre tient ou tombe sur deux chiffres par mois : les kilomètres privés et le temps d'usage privé. Les deux se perdent facilement quand on les note de mémoire en fin de mois.
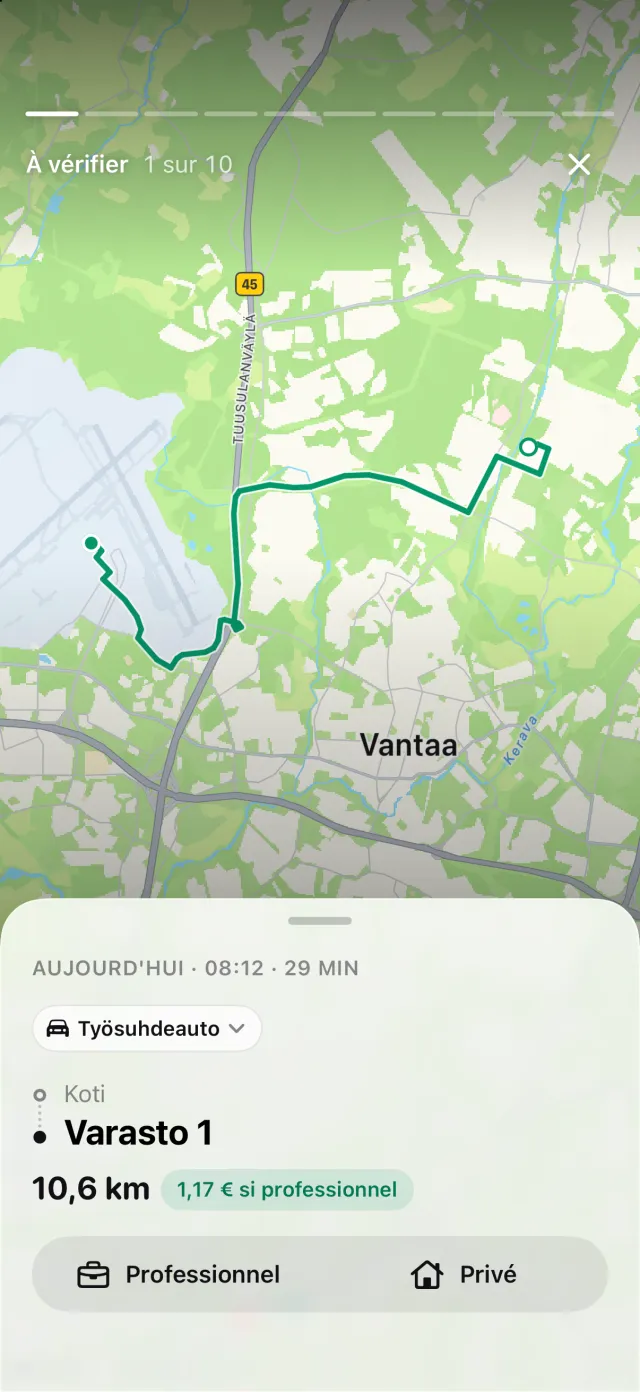
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Chaque trajet conserve son heure de départ et d'arrivée, ses lieux et sa distance. DriveHub classe la plupart des trajets en Professionnel ou Privé d'après vos lieux, vos trajets précédents et vos horaires de travail, et vous interroge sur les autres.
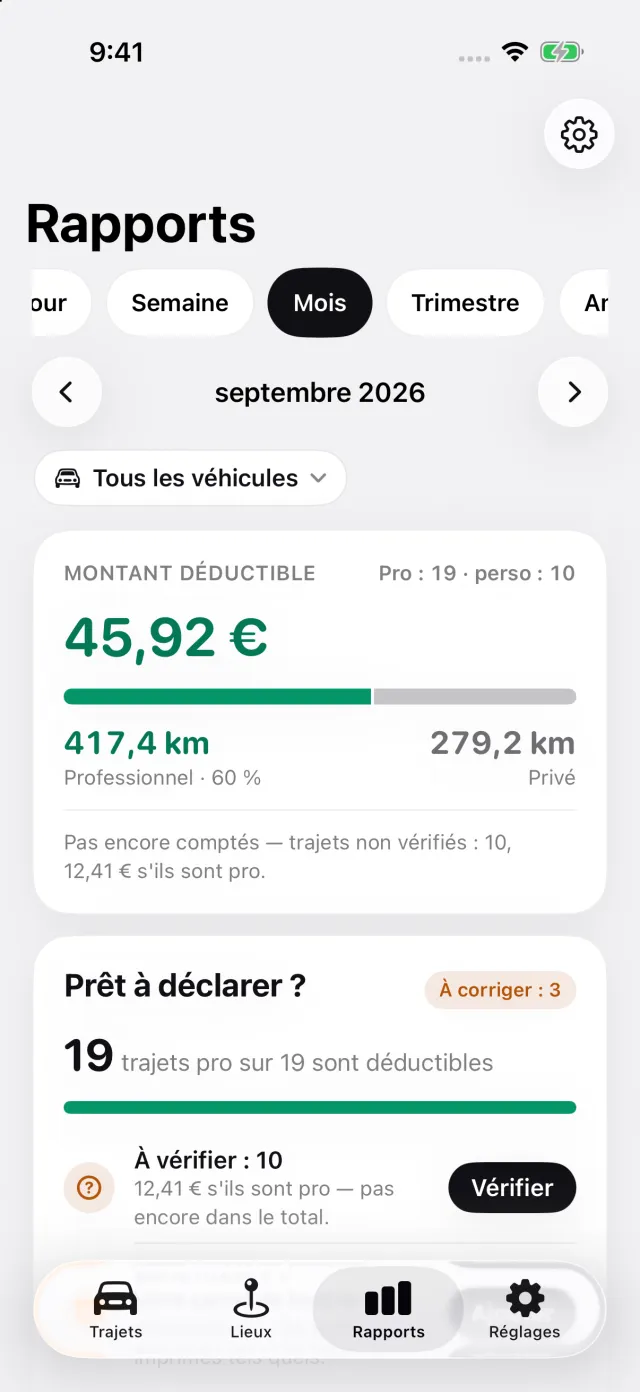
Rapports affiche la distance professionnelle et privée d'un mois, d'un trimestre ou d'une année, et vous pouvez y choisir la voiture de société seule. Vous obtenez ainsi les kilomètres privés et les horaires qui les sous-tendent, à remettre à votre employeur sous la forme que demande son odluka. DriveHub ne tient pas le relevé de l'employeur à sa place. Le suivi est gratuit ; les rapports PDF, Excel et CSV font partie de DriveHub Pro.
DriveHub est sur l'App Store pour iPhone. Les règles croates figurent sur la page Croatie. Configurer le suivi automatique prend quelques minutes, une seule fois.
Cette page cite le Pravilnik o porezu na dohodak et les avis de la Porezna uprava, et les nomme pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez votre knjigovođa — et apportez l'evidencija.
La règle complète, avec les textes dont elle découle : Croatie : exigences du journal kilométrique.