 DriveHub
Landveiledning · Slovenia · 6 min
Prevoz na delo i Slovenia: 0,21 €/km, et gulv på 140 €, og når den beskattes
Du kjører din egen bil til jobben, og lønnsslippen din har en linje for prevoz na delo. Én artikkel i én Uredba fastsetter hvor mye som holdes utenfor skatt: 0,21 € per hele kilometer, tur-retur, per dag på jobb, og minst 140 € i hver måned du jobbet. Alt arbeidsgiveren betaler utover det, beskattes.

Det korte svaret
- Hva er skattefritt? Opptil 0,21 € per hele kilometer av avstanden mellom hjem og jobb, for hver dag du var til stede på jobb. Uredba o davčni obravnavi povračil stroškov in drugih dohodkov iz delovnega razmerja, 3. člen (1).
- Er det én vei eller begge? Begge. FURS regner et hjem 3 km unna som "6 km x 20 dni x 0,21 eur".
- Finnes det et minimum? Ja. Er det beregnede beløpet for en måned under 140 €, er 140 € fritatt i stedet, forutsatt at du var på jobb minst én dag den måneden og bor minst 1 km unna (3. člen (1)–(2), slik FURS leser dem).
- Når beskattes den? Bare den delen arbeidsgiveren betaler over det største av disse to beløpene. Et hjem under 1 km unna: hele utbetalingen beskattes.
- Firmabil med drivstoff betalt av arbeidsgiveren? Da beskattes hele utbetalingen for arbeidsreisen, ikke bare et overskudd (3. člen (5)).
- Må du bevise at det ikke går buss? Ikke for skatten. Uredba har ikke noe vilkår om kollektivtransport.
Regelen: 0,21 € for hver hele kilometer, hver dag du er der
Uredba 3. člen (1) fritar godtgjørelsen for arbeidsreisen "…do višine 0,21 eura za vsak polni kilometer razdalje med običajnim prebivališčem in mestom opravljanja dela za vsak dan prisotnosti na delu, če je mesto opravljanja dela vsaj en kilometer oddaljeno od delojemalčevega običajnega prebivališča."
Tre ting i den setningen avgjør beløpet:
- Hele kilometer. Satsen gjelder per polni kilometer av avstanden.
- Dager til stede. Den teller dan prisotnosti na delu, dagene du faktisk var på jobb, ikke dagene i måneden.
- Minst 1 km. Under det er ingenting fritatt: FURS sier at refusjonen "se delojemalcu … v celoti všteva v davčno osnovo", den beskattes fullt ut.
FURS bruker avstanden tur-retur. Eksemplet for et hjem 3 km unna er "6 km x 20 dni x 0,21 eur", og et hjem 50 km unna er "100 km x 20 dni".
Gulvet på 140 €, selv for én dag på jobb
3. člen (2): "Če je znesek, izračunan po prejšnjem odstavku za posamezni mesec nižji od 140,00 eurov, se … ne všteva povračilo stroškov prevoza na delo in z dela v višini 140 eurov mesečno."
FURS legger til at de 140 € gjelder "ne glede na število dni prisotnosti na delu", uansett hvor mange dager du var på jobb. Den stiller bare to vilkår: "da je delavec na delu prisoten vsaj en dan v mesecu", og at hjemmet ligger minst 1 km fra jobben.
Det gjelder også "ne glede na to ali delojemalec prejme povračilo iz naslova kilometrine, zneska javnega prevoza, nakupa vozovnice". Om arbeidsgiveren betaler deg per kilometer, en bussbillett eller et periodekort, er gulvet det samme.
Hvilket hjem, og hvilken vei
Hjemmet nærmest jobben. 3. člen (3): "Običajno prebivališče po tej uredbi je prebivališče delojemalca, ki je najbližje mestu opravljanja dela." Et annet hjem teller bare "če se delojemalec od tam vsaj štirikrat tedensko vozi na mesto opravljanja dela": minst fire ganger i uken.
Den korteste vanlige veien, ikke den raskeste. 3. člen (4): "…se upoštevajo najkrajše običajne cestne povezave." FURS: det som teller, er "dolžina v kilometrih in ne čas". En kortere lokal vei bestemmer avstanden "četudi zaposleni koristi avtocestno povezavo", selv om du tar motorveien.
Arbeidsgiveren fastsetter den. FURS sier at det å fastsette og kontrollere avstanden "je v prvi vrsti v pristojnosti delodajalca", for eksempel ut fra "izjave delojemalca s podatki o razdalji": din erklæring om avstanden.
Når utbetalingen beskattes
Det fritatte beløpet hver måned er det største av det beregnede beløpet på 0,21 € og gulvet på 140 €. Alt som betales over det, går inn i skattegrunnlaget ditt. Hver måned beregnes for seg.
FURS' eget eksempel: et hjem 50 km unna, altså 100 km om dagen tur-retur, og 6 dager på jobb. 100 × 6 × 0,21 = 126 €, under gulvet, så 140 € er fritatt. Av en utbetaling på 179 € "razlika … (39 eur) pa bi se vštela v davčno osnovo": 39 € beskattes.
Den samme arbeidsreisen over 9 dager gir 100 × 9 × 0,21 = 189 €. Nå er det fritatte beløpet 189 €, og utbetalingen på 179 € er helt skattefri.
Et regneeksempel
To sjåfører, begge med hjem og jobb målt langs den korteste vanlige veien:
| Sjåfør A | Sjåfør B | |
|---|---|---|
| Avstand, én vei | 12 km | 30 km |
| Tur-retur | 24 km | 60 km |
| Dager på jobb denne måneden | 18 | 20 |
| 0,21 € × km × dager | 24 × 18 × 0,21 = 90,72 € | 60 × 20 × 0,21 = 252,00 € |
| Fritatt denne måneden | 140,00 € (gulvet) | 252,00 € |
| Arbeidsgiveren betaler 160 € | 20,00 € beskattes | ingenting beskattes |
| Arbeidsgiveren betaler 280 € | 140,00 € beskattes | 28,00 € beskattes |
Sjåfør A er under gulvet, så 140 € er grensen i enhver måned med opptil 27 dager på jobb (ved 28 dager blir det 24 × 28 × 0,21 = 141,12 €). Sjåfør B er over det, så hver ekstra dag på jobb øker det fritatte beløpet med 60 × 0,21 = 12,60 €.
Unntaket for firmabil
3. člen (5): "Če ima delojemalec pravico do uporabe službenega vozila za privatne namene in mu delodajalec za tako uporabo službenega vozila zagotovi tudi gorivo, se povračilo stroškov za prevoz na delo všteva v davčno osnovo".
Her beskattes hele utbetalingen for arbeidsreisen, ikke bare delen over grensen. Det som utløser det, er begge deler samtidig: en firmabil du kan bruke privat, og drivstoff arbeidsgiveren betaler for den bruken.
En firmabil har også sin egen boniteta, og arbeidsreisen regnes der som privat bruk. FURS definerer privat bruk som "zasebne poti, prav tako prevoz od doma do mesta opravljanja dela". Kjøringen til jobben legges altså til de 500 private kilometerne som avgjør om boniteta halveres. Det står i firmabilen og 500 km-regelen.
Hva Uredba ikke avgjør
Om du får betalt i det hele tatt. Uredba fastsetter et skattetak, ikke en rettighet. FURS: "Uredba pa ne določa pravic in obveznosti delodajalcev in delojemalcev … Te pravice so določene v delovnopravnih predpisih, veljavnih kolektivnih pogodbah … ali pa v pogodbi o zaposlitvi". Hva arbeidsgiveren må betale, følger av arbeidsretten, tariffavtalen din eller arbeidsavtalen din.
Om det går buss. Uredba har ikke noe vilkår om kollektivtransport, så de 0,21 € avhenger ikke av det. Der et slikt vilkår gjelder, kommer det fra arbeidsretten.
Arbeidsreise eller tjenestereise: 0,21 € eller 0,43 €
En kjøring mellom to av arbeidsstedene dine samme dag er fortsatt arbeidsreise etter 3. člen. En kjøring på en potni nalog, for eksempel til et møte, er en tjenestereise, som refunderes skattefritt i din egen bil med opptil 0,43 €/km (FURS §1.2.3). Den regelen, og ordren den krever, står i kilometrina og potni nalog i Slovenia.
To satser, to slags kjøring, og det er en oversikt over hver kjøring som holder dem fra hverandre.
Hvis du er selvstendig næringsdrivende
En selvstendig næringsdrivende kommer fram til den samme regelen via en henvisning. ZDoh-2 57. člen nr. 3 nevner "stroški prevoza na delo in z dela", godkjent på Uredbas vilkår. Som med kilometrina har bare den som trekker fra faktiske kostnader, noen nytte av det. En normiranec, med den faste lovbestemte prosentsatsen, har ingen linje for det.
Før neste lønnsslipp
- Mål avstanden fra hjem til jobb langs den korteste vanlige veien, fra hjemmet nærmest jobben.
- Doble den for veien tilbake.
- Tell dagene du var på jobb denne måneden.
- Gang med 0,21 €. Er resultatet under 140 €, var du på jobb minst én dag og bor minst 1 km unna, er grensen 140 €. Under 1 km er ingenting fritatt.
- Sammenlign det med det arbeidsgiveren betaler. Bare overskuddet beskattes, med mindre du har firmabil med drivstoff betalt av arbeidsgiveren.
- Hold tjenestereiser på en potni nalog atskilt fra arbeidsreisen.
Hvordan DriveHub hjelper, og hvor den stopper
Godtgjørelsen for arbeidsreisen beregnes ut fra en fast avstand og et antall dager, ikke ut fra en kjørebok. Det meste av den er altså mellom deg og lønningsavdelingen, og DriveHub beregner den ikke. Den kjenner ikke avstanden langs den korteste veien som Uredba bruker; en registrert kjøring følger veien du faktisk kjørte. Den vet ikke hvilke dager du var på jobb, bare hvilke dager du kjørte.
Der den hjelper, er grensen mellom arbeidsreise og jobb. Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. DriveHub sorterer de fleste turer som Jobb eller Privat etter stedene dine, tidligere ruter og arbeidstiden din, og spør deg om resten under Må sjekkes, én tur om gangen. Der kan du også svare Arbeidsreise. Om en kjøring er en arbeidsreise, er det du og lønningsavdelingen som avgjør, ikke DriveHub.
Når DriveHub spør, svarer du Arbeidsreise for kjøringen fra hjem til jobb og Jobb for turen til kunden. Er en arbeidsreise sortert som Jobb ut fra arbeidstiden din, endrer du den. Rapporter viser deretter hver måneds kilometer i jobb og privat hver for seg, med arbeidsreisene på den private siden, så arbeidsreisen holdes utenfor jobbsummen som et krav etter potni nalog bygger på.
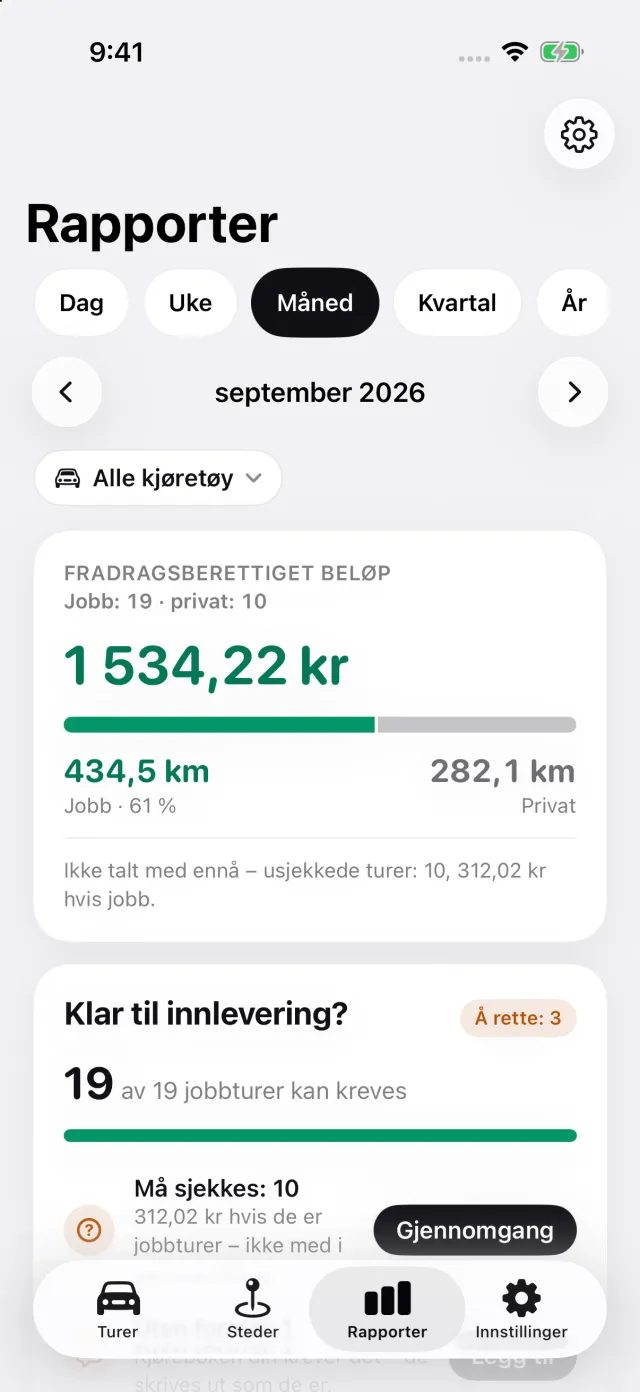
For en firmabil er det de samme svarene, Privat og Arbeidsreise, som teller med i de 500 private kilometerne i måneden.
DriveHub finnes i App Store for iPhone. De slovenske reglene står på Slovenia-siden. Å sette opp automatisk registrering tar noen minutter, én gang.
Denne siden gjengir hva Uredba, ZDoh-2 og FURS sier, og oppgir artikkelen slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør din računovodja eller arbeidsgiverens lønningsavdeling, og ta med avstanden og dagene.
Hele regelen med kildene den bygger på: Slovenia: krav til kjøreboken.