 DriveHub
Landsguide · Slovenien · 6 min
Prevoz na delo i Slovenien: 0,21 €/km, ett golv på 140 € och när det beskattas
Du kör din egen bil till jobbet, och på lönebeskedet finns en rad för prevoz na delo (resor till arbetet). En enda artikel i en enda Uredba anger hur mycket som hålls utanför skatten: 0,21 € per hel kilometer, tur och retur, per dag på jobbet, och minst 140 € varje månad du arbetade. Allt som din arbetsgivare betalar utöver det beskattas.

Det korta svaret
- Vad är skattefritt? Upp till 0,21 € per hel kilometer av avståndet mellan hem och arbete, för varje dag du var på jobbet. Uredba o davčni obravnavi povračil stroškov in drugih dohodkov iz delovnega razmerja, 3. člen (1).
- Enkel väg eller tur och retur? Tur och retur. FURS, den slovenska skatteförvaltningen, räknar ett hem 3 km bort som "6 km x 20 dni x 0,21 eur".
- Finns det ett minimum? Ja. Är det uträknade beloppet för en månad under 140 € är i stället 140 € skattefritt, förutsatt att du var på jobbet minst en dag den månaden och bor minst 1 km bort (3. člen (1)–(2), som FURS läser dem).
- När beskattas det? Bara den del som din arbetsgivare betalar utöver det större av de två beloppen. Ett hem under 1 km bort: hela beloppet beskattas.
- Tjänstebil med bränsle som arbetsgivaren betalar? Då beskattas hela ersättningen för resorna till arbetet, inte bara ett överskott (3. člen (5)).
- Måste du visa att det inte går någon buss? Inte för skatten. Uredba har inget villkor om kollektivtrafik.
Regeln: 0,21 € för varje hel kilometer, varje dag du är där
Uredba 3. člen (1) undantar ersättningen för resor till arbetet "…do višine 0,21 eura za vsak polni kilometer razdalje med običajnim prebivališčem in mestom opravljanja dela za vsak dan prisotnosti na delu, če je mesto opravljanja dela vsaj en kilometer oddaljeno od delojemalčevega običajnega prebivališča."
Tre saker i den meningen avgör beloppet:
- Hela kilometer. Beloppet gäller per polni kilometer av avståndet.
- Dagar på plats. Den räknar dan prisotnosti na delu, de dagar du faktiskt var på jobbet, inte månadens dagar.
- Minst 1 km. Under det är ingenting skattefritt: FURS säger att ersättningen "se delojemalcu … v celoti všteva v davčno osnovo", den beskattas fullt ut.
FURS räknar avståndet tur och retur. Dess exempel för ett hem 3 km bort är "6 km x 20 dni x 0,21 eur", och för ett hem 50 km bort "100 km x 20 dni".
Golvet på 140 €, även för en dag på jobbet
3. člen (2): "Če je znesek, izračunan po prejšnjem odstavku za posamezni mesec nižji od 140,00 eurov, se … ne všteva povračilo stroškov prevoza na delo in z dela v višini 140 eurov mesečno."
FURS tillägger att de 140 € gäller "ne glede na število dni prisotnosti na delu", oavsett hur många dagar du var på jobbet. Den ställer bara två villkor: "da je delavec na delu prisoten vsaj en dan v mesecu", och att hemmet ligger minst 1 km från arbetet.
Det gäller också "ne glede na to ali delojemalec prejme povračilo iz naslova kilometrine, zneska javnega prevoza, nakupa vozovnice". Oavsett om din arbetsgivare betalar dig per kilometer, en bussbiljett eller ett periodkort är golvet detsamma.
Vilket hem, och vilken väg
Hemmet närmast arbetet. 3. člen (3): "Običajno prebivališče po tej uredbi je prebivališče delojemalca, ki je najbližje mestu opravljanja dela." En andra bostad räknas bara "če se delojemalec od tam vsaj štirikrat tedensko vozi na mesto opravljanja dela": minst fyra gånger i veckan.
Den kortaste vanliga vägen, inte den snabbaste. 3. člen (4): "…se upoštevajo najkrajše običajne cestne povezave." FURS: det som räknas är "dolžina v kilometrih in ne čas". En kortare lokal väg avgör avståndet "četudi zaposleni koristi avtocestno povezavo", även om du tar motorvägen.
Din arbetsgivare fastställer det. FURS säger att det i första hand är arbetsgivarens sak att fastställa och kontrollera avståndet, "je v prvi vrsti v pristojnosti delodajalca", till exempel utifrån "izjave delojemalca s podatki o razdalji": din uppgift om avståndet.
När ersättningen beskattas
Det skattefria beloppet varje månad är det större av det uträknade beloppet med 0,21 € och golvet på 140 €. Allt som betalas utöver det läggs till ditt skatteunderlag. Varje månad räknas för sig.
FURS eget exempel: ett hem 50 km bort, alltså 100 km om dagen tur och retur, och 6 dagar på jobbet. 100 × 6 × 0,21 = 126 €, under golvet, så 140 € är skattefritt. Av en ersättning på 179 € gäller att "razlika … (39 eur) pa bi se vštela v davčno osnovo": 39 € beskattas.
Samma resor under 9 dagar ger 100 × 9 × 0,21 = 189 €. Nu är det skattefria beloppet 189 €, och ersättningen på 179 € är helt skattefri.
Ett räkneexempel
Två förare, båda med hem och arbete uppmätta på den kortaste vanliga vägen:
| Förare A | Förare B | |
|---|---|---|
| Avstånd, enkel väg | 12 km | 30 km |
| Tur och retur | 24 km | 60 km |
| Dagar på jobbet den här månaden | 18 | 20 |
| 0,21 € × km × dagar | 24 × 18 × 0,21 = 90,72 € | 60 × 20 × 0,21 = 252,00 € |
| Skattefritt den här månaden | 140,00 € (golvet) | 252,00 € |
| Arbetsgivaren betalar 160 € | 20,00 € beskattas | inget beskattas |
| Arbetsgivaren betalar 280 € | 140,00 € beskattas | 28,00 € beskattas |
Förare A ligger under golvet, så 140 € är gränsen varje månad med upp till 27 dagar på jobbet (vid 28 dagar blir det 24 × 28 × 0,21 = 141,12 €). Förare B ligger över det, så varje extra dag på jobbet höjer det skattefria beloppet med 60 × 0,21 = 12,60 €.
Undantaget för tjänstebil
3. člen (5): "Če ima delojemalec pravico do uporabe službenega vozila za privatne namene in mu delodajalec za tako uporabo službenega vozila zagotovi tudi gorivo, se povračilo stroškov za prevoz na delo všteva v davčno osnovo".
Här beskattas hela ersättningen för resorna till arbetet, inte bara delen över gränsen. Det som utlöser det är båda tillsammans: en tjänstebil du får använda privat, och bränsle som arbetsgivaren tillhandahåller för den användningen.
En tjänstebil har också en egen boniteta (förmånsvärde), och där räknas resan till jobbet som privat användning. FURS definierar privat användning som "zasebne poti, prav tako prevoz od doma do mesta opravljanja dela". Resan till jobbet läggs alltså till de 500 privata kilometer som avgör om boniteta halveras. Det går igenom i tjänstebilen och regeln om 500 km.
Vad Uredba inte avgör
Om du får någon ersättning alls. Uredba anger ett skattetak, inte en rättighet. FURS: "Uredba pa ne določa pravic in obveznosti delodajalcev in delojemalcev … Te pravice so določene v delovnopravnih predpisih, veljavnih kolektivnih pogodbah … ali pa v pogodbi o zaposlitvi". Vad din arbetsgivare måste betala följer av arbetsrätten, ditt kollektivavtal eller ditt anställningsavtal.
Om det finns en buss. Det finns inget villkor om kollektivtrafik i Uredba, så de 0,21 € beror inte på något sådant. Där ett sådant villkor gäller kommer det från arbetsrätten.
Resa till arbetet eller tjänsteresa: 0,21 € eller 0,43 €
En körning mellan två av dina arbetsplatser samma dag är fortfarande en resa till arbetet enligt 3. člen. En körning på ett potni nalog (reseorder), till exempel till ett möte, är en tjänsteresa, som ersätts skattefritt med egen bil med upp till 0,43 €/km (FURS §1.2.3). Den regeln, och den order den kräver, finns i kilometrina och potni nalog i Slovenien.
Två belopp, två slags körningar, och det är en anteckning om varje körning som håller isär dem.
Om du är egenföretagare
En enskild näringsidkare når samma regel genom en hänvisning. ZDoh-2 57. člen punkt 3 nämner "stroški prevoza na delo in z dela", som godkänns på Uredbas villkor. Precis som med kilometrina har bara den som drar av faktiska kostnader någon nytta av det. En normiranec, med den lagstadgade schablonprocenten, har ingen rad för det.
Innan nästa lönebesked
- Mät hem till arbete på den kortaste vanliga vägen, från det hem som ligger närmast arbetet.
- Dubbla det för vägen tillbaka.
- Räkna dagarna du var på jobbet den här månaden.
- Multiplicera med 0,21 €. Är resultatet under 140 €, du var på jobbet minst en dag och hemmet ligger minst 1 km bort, är gränsen 140 €. Under 1 km är ingenting skattefritt.
- Jämför med vad din arbetsgivare betalar. Bara överskottet beskattas, om du inte har en tjänstebil med bränsle som arbetsgivaren betalar.
- Håll tjänsteresor på ett potni nalog åtskilda från resorna till arbetet.
Hur DriveHub hjälper, och var den slutar
Ersättningen för resor till arbetet räknas ut från ett fast avstånd och ett antal dagar, inte från en körjournal. Det mesta är alltså en sak mellan dig och lönekontoret, och DriveHub räknar inte ut den. Den känner inte till det avstånd längs kortaste vägen som Uredba använder; en registrerad körning följer den väg du faktiskt tog. Den vet inte vilka dagar du var på jobbet, bara vilka dagar du körde.
Där den hjälper är gränsen mellan resa till arbetet och tjänsteresa. Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. DriveHub sorterar de flesta resor som Arbete eller Privat utifrån dina platser, tidigare rutter och arbetstider, och frågar dig om resten under Att kontrollera, en resa i taget. Där kan du också svara Arbetsresa. Om en körning är en resa till arbetet avgör du och ditt lönekontor, inte DriveHub.
Där DriveHub frågar svarar du Arbetsresa för körningen från hemmet till jobbet och Arbete för resan till kunden. Har en resa till jobbet sorterats som Arbete utifrån dina arbetstider, ändra den. Rapporter visar sedan varje månads kilometer i arbetet och privat var för sig, med arbetsresorna på den privata sidan, så att resorna till jobbet hålls utanför totalen i arbetet som ett anspråk på potni nalog görs utifrån.
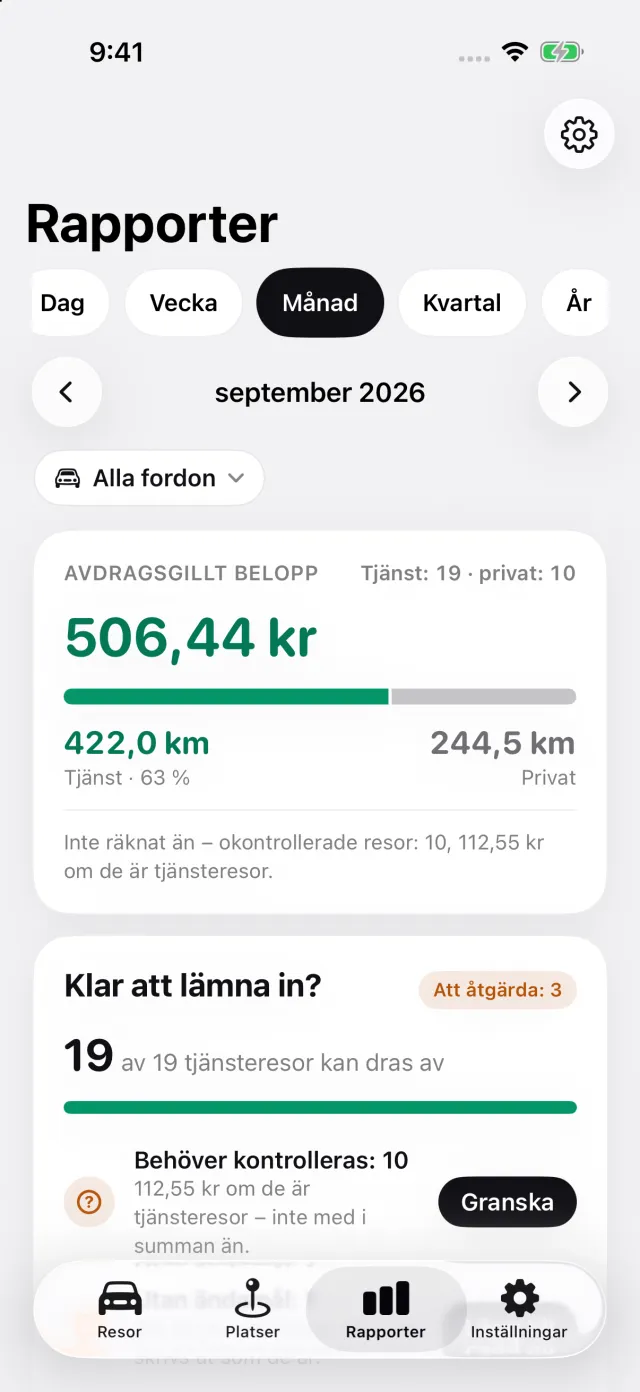
För en tjänstebil är det samma svar, Privat och Arbetsresa, som räknas in i dess 500 privata kilometer i månaden.
DriveHub finns på App Store för iPhone. De slovenska reglerna finns på sidan om Slovenien. Att ställa in automatisk spårning tar några minuter, en gång.
Den här sidan återger vad Uredba, ZDoh-2 och FURS säger, och anger artikeln så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din računovodja (redovisningskonsult) eller arbetsgivarens lönekontor, och ta med avståndet och dagarna.
Hela regeln och källorna den bygger på: Slovenien: krav på körjournalen.