 DriveHub
Vodnik po državi · Finska · 7 min
Avto v lastnem osakeyhtiöju: gorivo, zasebni kilometri in evidenca voženj
Avto ste kupili prek svojega osakeyhtiöja, gorivo pa plačuje podjetje. Vaši zasebni kilometri so tedaj obdavčljiva boniteta za avto — in „oy ne potrebuje evidence voženj“ je le pol resnice.

Kratek odgovor
- Vaš oy vam lahko da avto in gorivo kot boniteto za avto (autoetu). Kot lastnik veljate za zaposlenega (VH/6801 § 1.3), vaša zasebna uporaba pa je obdavčljiv dohodek.
- Po Verohallintovih zneskih se vrednoti le, če se obravnava kot plača: knjižena kot plača in prijavljena v register dohodkov (tulorekisteri). Nenavadna boniteta se lahko vseeno obdavči kot prikrita dividenda (peitelty osinko).
- Gorivo plača podjetje, zato je to vapaa autoetu (polna boniteta). Če gorivo povrnete lastnemu podjetju, iz tega še ne nastane käyttöetu.
- Boniteta vrednoti zasebno vožnjo, z vožnjo na delo vred. Pavšalna mesečna vrednost predpostavlja 1 500 zasebnih km na mesec.
- Za pavšalno vrednost evidenca voženj ni potrebna. Evidenca voženj ali druga zanesljiva evidenca je potrebna za vrednost po kilometru, za znižanje pri 30 000 km in za kilometrino za vožnje z drugim avtom.
- Kilometrina sebi ob bonitetnem avtu vapaa brez posebne utemeljitve ni neobdavčena (VH/490 § 6). V Verohallintovem primeru se taka kilometrina obravnava kot prikrita dividenda.
Vaše podjetje vam lahko da boniteto za avto — toiminimi ne
Pravna podlaga je tuloverolaki (TVL) 64 §, 1 momentti: "Työnantajalta saatu luontoisetu on veronalaista ansiotuloa ja arvioidaan käypään arvoon. Verohallinto määrää vuosittain luontoisetujen käypien arvojen laskentaperusteet." Za 2026 je ta letni sklep luontoisetupäätös 998/2025.
Kot lastnik ste tu zaposleni. Verohallintova navodila o bonitetah, VH/6801/00.01.00/2025 § 1.3, to povedo naravnost:
"Osakeyhtiön osakkeenomistaja ja henkilöyhtiön (ay ja ky) yhtiömies voivat saada palkkaa omistamastaan yhtiöstä. Siten he voivat saada yhtiöstään myös luontoisetuja."
Samostojni podjetnik je v drugačnem položaju. Isti razdelek: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja." Če je vaš avto v toiminimiju, raje preberite toiminimi in avto: poslovni ali zasebni.
Pogoj, ki ga mora izpolniti lastnik: plača v knjigah, prijavljena
§ 1.3 lastnikovi boniteti postavi pogoj. Po zneskih iz sklepa se vrednoti le, "jos etuja on käsitelty asianmukaisesti palkkatulona kirjanpidossa ja edut on ilmoitettu tulorekisteriin palkkatietoilmoituksella." Preprosto povedano: knjižena kot plača in prijavljena v register dohodkov.
Isti odstavek poimenuje tveganje: "Esimerkiksi epätavanomaiset ja perusteettomat edut osakeyhtiöstä voidaan verottaa peiteltynä osinkona, vaikka ne olisi kirjanpidossa käsitelty palkkana tai luontoisetuna." Peitelty osinko je prikrita dividenda. Že samo to, da avto knjižite kot boniteto, vas pred takim branjem ne zaščiti.
Kdo plača gorivo: vapaa autoetu ali käyttöetu
998/2025 § 21 obe vrsti opredeli po stroških:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Če gorivo plača podjetje, je boniteta vapaa. Pri käyttöetu plačate vsaj gorivo, VH/6801 § 7.1 pa doda, komu: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle." Če gorivo povrnete lastnemu podjetju, iz tega še ne nastane käyttöetu.
Kar podjetju plačate za stroške avta, vseeno zniža vrednost bonitete: "korvaus vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta" (§ 21).
Koliko je boniteta vredna v 2026
Za avto, prvič uporabljen v letih 2024–2026, je mesečna vrednost 1,5 % njegove nove cene plus 285 € (vapaa) ali 105 € (käyttöetu), po 998/2025 § 17(1). Verohallintov lastni primer je avto za 27 000 € z 2 500 € dodatne opreme. Kot vapaa autoetu znese 655 € na mesec, kot käyttöetu 475 € (VH/6801 § 7.6, Esimerkki 16).
Avto z ničelnimi emisijami pri vožnji je do konca 2029 nižji za 170 € na mesec (TVL 64 a §). Boniteta vapaa za povsem električni avto izgubi še 120 € na mesec pri delu za obratovalne stroške (998/2025 § 17(3)).
Starejši avtomobili, odbitek 3 400 € od cenikovne cene, pravilo za dodatno opremo in izračunani primeri so v članku vapaa autoetu ali käyttöetu. To so zneski za 2026; sklep za 2027 septembra 2026 še ni bil objavljen.
Potrebujete ajopäiväkirjo?
Za pavšalno mesečno vrednost ne. To je del običajnega odgovora, ki drži. Pavšalna vrednost sloni na predpostavki, zapisani v VH/6801 § 7.5.1:
"Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
Z evidenco voženj se nov avto lahko ovrednoti z 19 ali 7 centi na zasebni kilometer namesto 285 € ali 105 €. Pogoj je v 998/2025 § 17(4): "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
Obe se izravnata na isti točki: 285 € ÷ 0,19 € = 1 500 km in 105 € ÷ 0,07 € = 1 500 km. Tudi starejše starostne skupine. Če vaša zasebna vožnja ostaja pod 1 500 km na mesec, je vrednost po kilometru nižja.
Izbira je trajna. VH/6801 § 7.5.1: "Jos valitaan autoedun kilometriperusteinen laskentatapa, valintaa on noudatettava systemaattisesti. Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää." Ko izberete kilometre, mesečna vrednost ni več strop.
Podjetje lahko akontacijo še naprej obračunava od mesečne vrednosti. Nižjo vrednost tedaj uveljavite sami: "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista." Evidenco voženj hranite sami in jo predložite "ainoastaan pyydettäessä" — le na zahtevo.
Vožnja na delo je zasebna vožnja
998/2025 § 22: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Tudi vožnje do počitniške hišice so zasebne (VH/6801 § 7.7). Kjer pa zasebna vožnja očitno preseže 18 000 km na leto, § 17(4) Verohallintu dovoli vrednost zvišati.
Več kot 30 000 službenih kilometrov
998/2025 § 19 zniža odstotni del vrednosti na 80 %, ko službena vožnja v koledarskem letu preseže 30 000 km. Dokaz je evidenca: "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä" (VH/6801 § 7.8.2).
Kaj pokaže evidenca voženj
§ 24 zahteva "autolla verovuonna päivittäin ajettu kilometrimäärä" — kilometre, prevožene vsak dan. Za vsako službeno vožnjo doda čas začetka in konca, kraj in pot, kjer je potrebno, ter "matkamittarin lukema ajon alkaessa ja päättyessä". Nato še razdaljo, namen in "auton käyttäjä", voznika.
Zasebna vožnja potrebuje manj: "Yksityisajoista riittää pelkkä kilometrimäärä" (VH/6801 § 7.5.2). Isti razdelek obliko pusti odprto: "Ajopäiväkirja voi olla manuaalinen tai elektroninen."
Kilometrina povrh bonitetnega avta
Za vožnjo z bonitetnim avtom za podjetje vam neobdavčena kilometrina ne pripada. VH/630/00.01.00/2026 § 8.2.5:
"Työnantaja, joka on antanut palkansaajalle vapaan autoedun, ei voi maksaa verovapaita kilometrikorvauksia sellaisista työajoista, jotka palkansaaja on ajanut luontoisetuna saamallaan autolla."
Pri käyttöetu, ko gorivo plačujete vi, vam podjetje za službeno vožnjo v 2026 lahko izplača 0,11 € na km (970/2025 § 9(3)).
Kaj pa vožnje z avtom, ki je vaš zasebno? Verohallintovo stališče (kannanotto) VH/490/00.01.00/2021 postavi splošno pravilo v § 2. Zaposlenemu z vapaa autoetu se za take vožnje lahko izplača neobdavčeno, z dokazom: "luotettava selvitys (esimerkiksi ajopäiväkirja) siitä, että matka on tosiasiassa tehty muulla kuin työnantajalta vapaana autoetuna saadulla autolla."
Za lastnika je § 6 strožji: "Yrityksen omistajalle maksettuja kilometrikorvauksia ei ilman erityisesti perusteluita voida katsoa verovapaaksi, jos tällä on käytettävissään omistamaltaan yritykseltä saatu luontoisetuauto (pois lukien käyttöetu)." In: "Kilometrikorvauksia maksamalla ei voi korvata veronalaista voitonjakoa tai palkanmaksua."
Njegov Esimerkki 3 je 30-odstotni delničar z vapaa autoetu. Trdi, da je 20 000 od 22 000 službenih km prevozil z lastnim avtom. Kilometrina, 20 000 × 0,44 € = 8 800 €, se "katsotaan peitellyksi osingoksi", razen če pojasni, zakaj ni uporabil bonitetnega avta. Majhna kilometrina, izplačana le občasno, se običajno lahko obravnava kot neobdavčena.
To stališče berite previdno: je z dne 29.1.2021 in uporablja znesek za 2021, 0,44 €. vero.fi njegovo veljavnost prikazuje kot "Tietoa ei saatavilla" — podatek ni na voljo. Veljavni znesek za lastni avto je v članku lastni avto za delo na Finskem.
Pred koncem leta
- Boniteta je knjižena kot plača in prijavljena v register dohodkov.
- Veste, katera vrsta je: kdo je plačal gorivo in komu.
- Vaša vožnja na delo je šteta kot zasebna vožnja.
- Svoje zasebne kilometre ste preverili glede na 1 500 na mesec in 18 000 na leto.
- Če uporabljate vrednost po kilometru, evidenca kaže kilometre po dnevih in podatke iz § 24 za vsako službeno vožnjo.
- Nad 30 000 službenimi kilometri to dokazuje evidenca.
- Za vožnjo z bonitetnim avtom vapaa ni bila izplačana nobena neobdavčena kilometrina, vsaka kilometrina za lastni avto pa ima za sabo zanesljivo evidenco.
Česa ta stran ne pokriva
Z vsakim avtom v oy prideta dve vprašanji in ta stran ne odgovori na nobeno.
- Kako osakeyhtiö v svoji odmeri odbije stroške avta in gorivo. Zgornji viri opisujejo le stran zaposlenega.
- ALV (DDV). Arvonlisäverolaki 114 § 1 mom 5 k omejuje odbitek vstopnega DDV za "henkilöautot" ter blago in storitve za njihovo uporabo, z izjemami. Zasebna uporaba kombija (pakettiauto) tu ni obravnavana.
Obe vprašanji sta za vašega računovodjo.
Kako DriveHub to olajša
Vsak zgornji vzvod je odvisen od ene delitve: službeni kilometri in zasebni kilometri, dan za dnem.
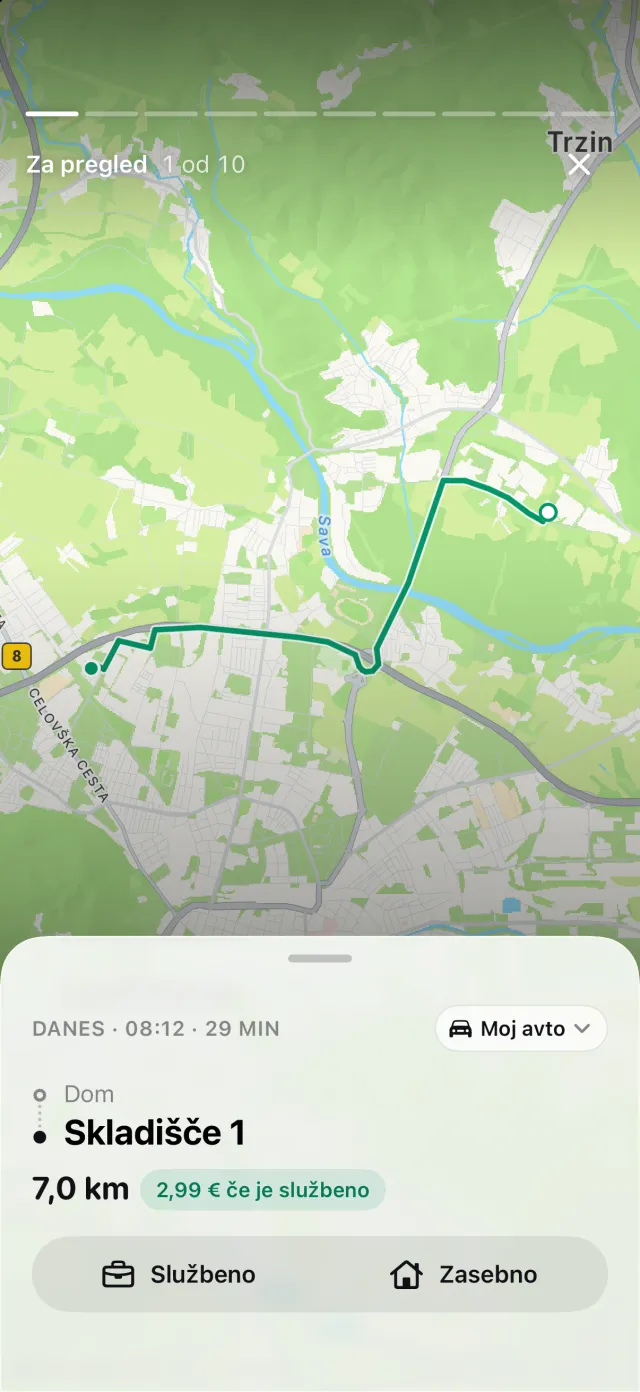
Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Vsako vožnjo označite kot Službeno ali Zasebno, še nerazvrščena vožnja pa čaka pod Za pregled. Če je vaš iPhone zaznal vožnjo brez ustrezne vožnje v evidenci, Zamujene vožnje pokažejo vožnje, ki so mu morda ušle, Obnovi pa znova zgradi pot.
Za finski službeni avto poročilo o tem enem avtu doda prilogo Kilometri po dnevih. Našteje vsak dan vožnje, službeno in zasebno ločeno, s seštevki obdobja. To pokrije dnevne kilometre iz § 24. Preostanek seznama iz § 24 preverite v izvoženem poročilu: stanja števca na začetku in koncu vsake službene vožnje si zapišete sami. DriveHub vas lahko opomni, da vnesete stanje števca.
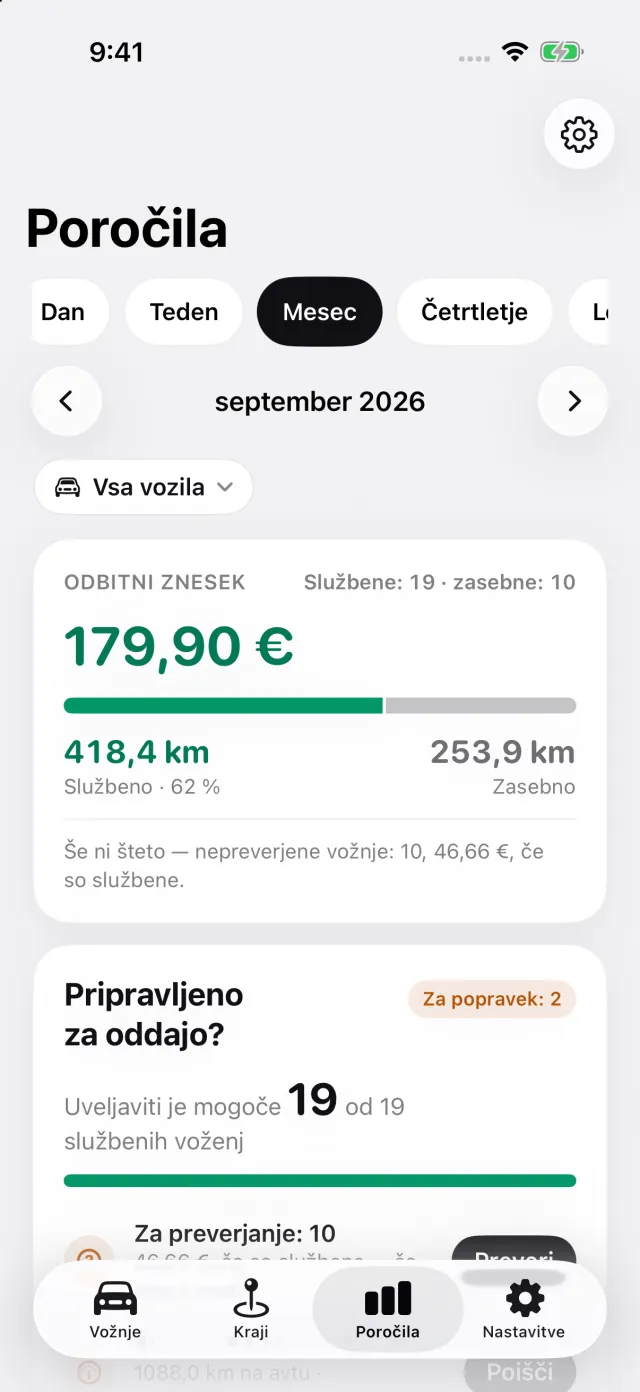
Poročila pokažejo službene in zasebne kilometre za mesec ali leto, zožene na eno vozilo. To je zasebni seštevek, ki ga primerjate s 1 500 na mesec.
Kje se DriveHub ustavi: vrednosti vašega autoetu ne izračuna in namesto vas ne izbere med pavšalom in vrednostjo po kilometru. Ne knjiži goriva ali stroškov avta in se ne ukvarja z ALV, plačami ali registrom dohodkov. To je naloga za vas in vašega računovodjo.
DriveHub je v App Storu za iPhone. Finska pravila so na strani za Finsko. Nastavitev samodejnega beleženja vzame nekaj minut, enkrat. Primerjavo papirja, preglednic in aplikacij najdete v članku štirje načini vodenja evidence kilometrine.
Viri
- Tuloverolaki 1535/1992, 64 § in 64 a §; laki 702/2024 (64 a § velja 1.1.2026–31.12.2029).
- Verohallinnon päätös luontoisetujen laskentaperusteista vuodelta 2026, 998/2025 — §§ 17, 19, 21, 22 in 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 1.3, 7.1, 7.5.1, 7.5.2, 7.6, 7.7, 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5; in 970/2025 § 9 (0,11 €/km).
- Verohallinto, kannanotto Luontoisetuauton vaikutus kilometrikorvausten verovapauteen, VH/490/00.01.00/2021 — §§ 2 in 6, Esimerkki 3.
- Arvonlisäverolaki 1501/1993, 114 § 1 mom 5 k.
Ta stran povzema, kar pravita Verohallinto in zakonodaja, in ju navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega računovodjo — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Finska: zahteve za evidenco voženj.