 DriveHub
Riigijuhend · Soome · 7 min
Auto sinu enda osakeyhtiös: kütus, erakilomeetrid ja sõidupäevik
Ostsid auto oma osakeyhtiö kaudu ja ettevõte maksab kütuse eest. Siis on sinu erakilomeetrid maksustatav autosoodustus — ja „oy ei vaja sõidupäevikut“ on ainult pooltõde.

Lühike vastus
- Sinu oy võib anda sulle auto koos kütusega autosoodustusena (autoetu). Omanikuna loetakse sind töötajaks (VH/6801 § 1.3) ja sinu erakasutus on maksustatav tulu.
- Verohallinto arvude järgi hinnatakse seda ainult siis, kui seda käsitletakse palgana: kirjendatakse palgana ja deklareeritakse sissetulekute registrisse (tulorekisteri). Ebatavalist soodustust võidakse ikkagi maksustada varjatud dividendina (peitelty osinko).
- Ettevõte maksab kütuse, seega on see vapaa autoetu (täielik soodustus). Kui maksad kütuse oma ettevõttele tagasi, ei muutu see käyttöetuks.
- Soodustus hindab erasõite, töölesõit kaasa arvatud. Kindel kuuväärtus eeldab 1 500 erakilomeetrit kuus.
- Kindla väärtuse jaoks sõidupäevikut vaja ei ole. Sõidupäevikut või muud usaldusväärset arvestust on vaja kilomeetripõhise väärtuse, 30 000 km vähenduse ja teise autoga tehtud sõitude kilomeetrihüvitise jaoks.
- Kilomeetrihüvitis iseendale vapaa soodustusauto kõrval ei ole ilma erilise põhjenduseta maksuvaba (VH/490 § 6). Verohallinto näites käsitletakse selliseid hüvitisi varjatud dividendina.
Sinu ettevõte võib anda sulle autosoodustuse — toiminimi ei saa
Õiguslik alus on tuloverolaki (TVL) 64 §, 1 momentti: "Työnantajalta saatu luontoisetu on veronalaista ansiotuloa ja arvioidaan käypään arvoon. Verohallinto määrää vuosittain luontoisetujen käypien arvojen laskentaperusteet." 2026. aastal on see iga-aastane otsus luontoisetupäätös 998/2025.
Omanikuna oled siin töötaja. Verohallinto mitterahaliste soodustuste juhend VH/6801/00.01.00/2025 § 1.3 ütleb seda otse:
"Osakeyhtiön osakkeenomistaja ja henkilöyhtiön (ay ja ky) yhtiömies voivat saada palkkaa omistamastaan yhtiöstä. Siten he voivat saada yhtiöstään myös luontoisetuja."
FIE olukord on teine. Sama jaotis: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja." Kui su auto on toiminimi oma, loe selle asemel artiklit toiminimi ja auto: töö- või eraauto.
Tingimus, mille omanik peab täitma: palk raamatupidamises, deklareeritud
§ 1.3 seob omaniku soodustusega tingimuse. Seda hinnatakse otsuse arvude järgi ainult siis, "jos etuja on käsitelty asianmukaisesti palkkatulona kirjanpidossa ja edut on ilmoitettu tulorekisteriin palkkatietoilmoituksella." Lihtsalt öeldes: kirjendatud palgana ja deklareeritud sissetulekute registrisse.
Sama lõik nimetab ka riski: "Esimerkiksi epätavanomaiset ja perusteettomat edut osakeyhtiöstä voidaan verottaa peiteltynä osinkona, vaikka ne olisi kirjanpidossa käsitelty palkkana tai luontoisetuna." Peitelty osinko on varjatud dividend. Auto kirjendamine soodustusena ei kaitse sind iseenesest sellise tõlgenduse eest.
Kes maksab kütuse: vapaa autoetu või käyttöetu
998/2025 § 21 määratleb need kaks liiki kulude kaudu:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Kui ettevõte maksab kütuse eest, on soodustus vapaa. Käyttöetu puhul maksad vähemalt kütuse sina ja VH/6801 § 7.1 lisab, kellele: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle." Kui maksad kütuse oma ettevõttele tagasi, ei muutu see käyttöetuks.
See, mida maksad ettevõttele auto kulude katteks, alandab siiski soodustuse väärtust: "korvaus vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta" (§ 21).
Kui palju soodustus 2026. aastal väärt on
Autol, mis võeti kasutusse 2024–2026, on kuuväärtus 1,5 % selle uue hinnast pluss 285 € (vapaa) või 105 € (käyttöetu), 998/2025 § 17(1) järgi. Verohallinto enda näites on 27 000 € auto 2 500 € lisavarustusega. See annab vapaa autoetuna 655 € kuus ja käyttöetuna 475 € (VH/6801 § 7.6, Esimerkki 16).
Nullheitega auto väärtus on kuni 2029. aasta lõpuni 170 € kuus madalam (TVL 64 a §). Täiselektrilise auto vapaa soodustus kaotab lisaks oma käituskulude osast 120 € kuus (998/2025 § 17(3)).
Vanemad autod, hinnakirjahinnast tehtav 3 400 € mahaarvamine, lisavarustuse reegel ja arvutusnäited on artiklis vapaa autoetu või käyttöetu. Need on 2026. aasta arvud; 2027. aasta otsust polnud septembris 2026 veel avaldatud.
Kas sul on vaja ajopäiväkirja?
Kindla kuuväärtuse jaoks mitte. See osa levinud vastusest peab paika. Kindel väärtus põhineb eeldusel, mis on kirjas VH/6801 § 7.5.1-s:
"Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
Sõidupäevikuga saab uut autot hinnata 285 € või 105 € asemel 19 või 7 sendiga erakilomeetri kohta. Tingimus on 998/2025 § 17(4)-s: "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
Mõlemad jõuavad tasakaalu samas punktis: 285 € ÷ 0,19 € = 1 500 km ja 105 € ÷ 0,07 € = 1 500 km. Samamoodi ka vanemad vanuserühmad. Kui su erasõidud jäävad alla 1 500 km kuus, on kilomeetripõhine väärtus madalam.
Valik on kleepuv. VH/6801 § 7.5.1: "Jos valitaan autoedun kilometriperusteinen laskentatapa, valintaa on noudatettava systemaattisesti. Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää." Kui oled kord kilomeetrid valinud, ei ole kuuväärtus enam ülempiir.
Sinu ettevõte võib kinnipidamisel jätkata kuuväärtusega. Madalamat väärtust nõuad siis ise: "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista." Sõidupäevik jääb sinu kätte ja annad selle üle "ainoastaan pyydettäessä" — ainult siis, kui seda küsitakse.
Töölesõit on erasõit
998/2025 § 22: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Ka sõidud suvilasse on erasõidud (VH/6801 § 7.7). Ja kui erasõidud ilmselgelt ületavad 18 000 km aastas, lubab § 17(4) Verohallintol väärtust tõsta.
Üle 30 000 töökilomeetri
998/2025 § 19 vähendab väärtuse protsendiosa 80 %-ni, kui töösõidud kalendriaasta jooksul ületavad 30 000 km. Seda tõendab sõidupäevik: "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä" (VH/6801 § 7.8.2).
Mida sõidupäevik näitab
§ 24 nõuab "autolla verovuonna päivittäin ajettu kilometrimäärä" — iga päev sõidetud kilomeetreid. Iga töösõidu kohta lisandub algus- ja lõpuaeg, koht ja vajadusel marsruut ning "matkamittarin lukema ajon alkaessa ja päättyessä". Seejärel vahemaa, eesmärk ja "auton käyttäjä", juht.
Erasõitude puhul piisab vähemast: "Yksityisajoista riittää pelkkä kilometrimäärä" (VH/6801 § 7.5.2). Sama jaotis jätab vormi vabaks: "Ajopäiväkirja voi olla manuaalinen tai elektroninen."
Kilomeetrihüvitis soodustusauto kõrval
Soodustusautoga ettevõtte heaks sõitmine ei anna sulle maksuvaba hüvitist. VH/630/00.01.00/2026 § 8.2.5:
"Työnantaja, joka on antanut palkansaajalle vapaan autoedun, ei voi maksaa verovapaita kilometrikorvauksia sellaisista työajoista, jotka palkansaaja on ajanut luontoisetuna saamallaan autolla."
Käyttöetu puhul, kus kütuse eest maksad sina, võib ettevõte 2026. aastal maksta töösõitude eest 0,11 € km kohta (970/2025 § 9(3)).
Aga sõidud autoga, mis kuulub sulle eraisikuna? Verohallinto kannanotto VH/490/00.01.00/2021 seab üldreegli §-s 2. Vapaa autoetuga töötajale võib selliste sõitude eest maksta maksuvabalt, kui on tõend: "luotettava selvitys (esimerkiksi ajopäiväkirja) siitä, että matka on tosiasiassa tehty muulla kuin työnantajalta vapaana autoetuna saadulla autolla."
Omaniku puhul on § 6 rangem: "Yrityksen omistajalle maksettuja kilometrikorvauksia ei ilman erityisesti perusteluita voida katsoa verovapaaksi, jos tällä on käytettävissään omistamaltaan yritykseltä saatu luontoisetuauto (pois lukien käyttöetu)." Ja: "Kilometrikorvauksia maksamalla ei voi korvata veronalaista voitonjakoa tai palkanmaksua."
Selle Esimerkki 3 on 30 % osanik, kellel on vapaa autoetu. Ta väidab, et 20 000 tema 22 000 töökilomeetrist sõideti tema oma autoga. Hüvitised, 20 000 × 0,44 € = 8 800 €, "katsotaan peitellyksi osingoksi", kui ta ei selgita, miks soodustusautot ei kasutatud. Väikesi, vaid aeg-ajalt makstud hüvitisi võib tavaliselt käsitleda maksuvabadena.
Loe seda seisukohta ettevaatlikult: see pärineb 29.1.2021 ja kasutab 2021. aasta määra 0,44 €. vero.fi näitab selle kehtivuse kohta "Tietoa ei saatavilla" — teave puudub. Oma auto kehtiv määr on artiklis oma autoga tööasjus Soomes.
Enne aasta lõppu
- Soodustus on kirjendatud palgana ja deklareeritud sissetulekute registrisse.
- Tead, kumb liik see on: kes maksis kütuse eest ja kellele.
- Sinu töölesõit on arvestatud erasõiduna.
- Oled oma erakilomeetreid võrrelnud piiridega 1 500 kuus ja 18 000 aastas.
- Kui kasutad kilomeetripõhist väärtust, näitab sõidupäevik kilomeetreid päeva kohta ja iga töösõidu § 24 andmeid.
- Üle 30 000 töökilomeetri korral tõendab seda sõidupäevik.
- Vapaa soodustusautoga sõitmise eest ei ole makstud maksuvaba kilomeetrihüvitist ja iga hüvitis oma auto eest põhineb usaldusväärsel arvestusel.
Mida see leht ei käsitle
Iga oy auto juurde kuulub kaks küsimust ja see leht ei vasta kummalegi.
- Kuidas osakeyhtiö arvab auto kulud ja kütuse maha oma maksustamisel. Ülaltoodud allikad kirjeldavad ainult töötaja poolt.
- ALV (käibemaks). Arvonlisäverolaki 114 § 1 mom 5 k piirab sisendkäibemaksu "henkilöautot" ning nende kasutamiseks mõeldud kaupade ja teenuste pealt, eranditega. Pakiauto (pakettiauto) erakasutust siin ei käsitleta.
Mõlemad on küsimused sinu raamatupidajale.
Kuidas DriveHub seda lihtsamaks teeb
Iga ülaltoodud hoob sõltub ühest jaotusest: töökilomeetrid ja erakilomeetrid, päevade kaupa.
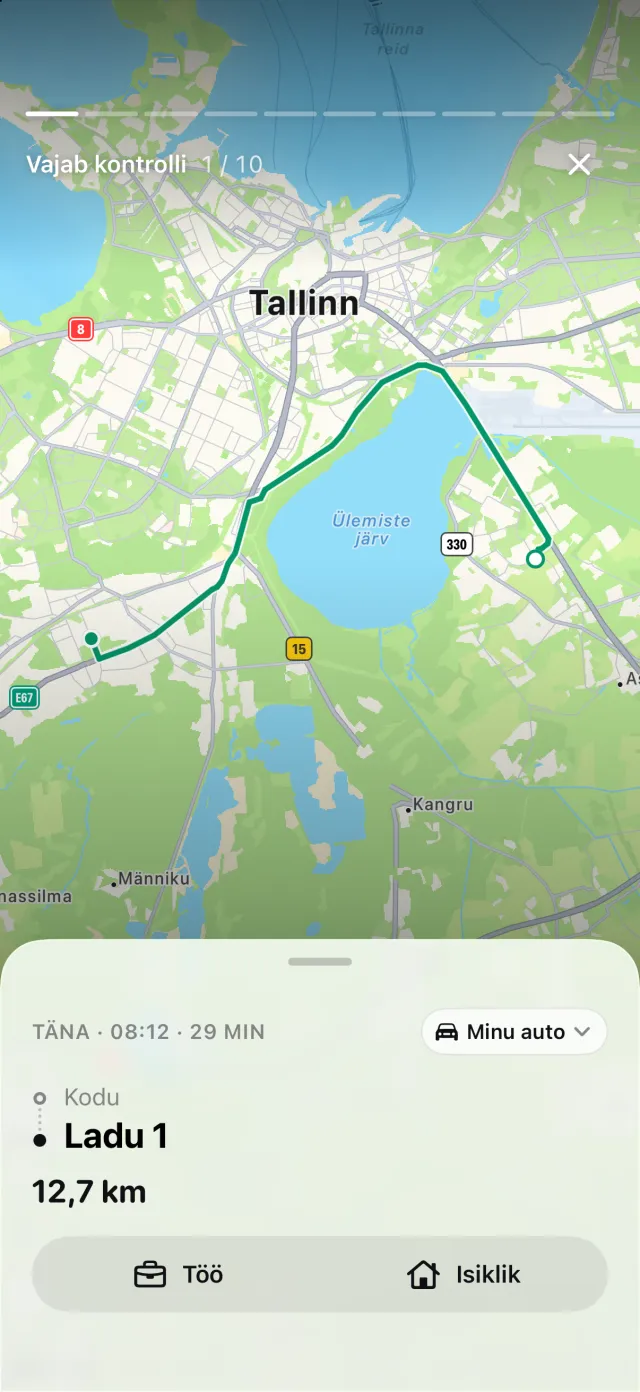
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Märgid iga sõidu kas Töö või Isiklik ja sõit, mis on veel sorteerimata, ootab jaotises Vajab kontrolli. Kui su iPhone registreeris sõitmise, millele ei vasta ükski sõit, näitab Vahele jäänud sõidud sõite, mis võisid vahele jääda, ja Taasta taastab marsruudi.
Soome ametiauto puhul lisab selle ühe auto aruanne lisa Kilomeetrid päevade kaupa. See loetleb iga sõidupäeva, töö- ja erasõidud eraldi, koos perioodi kogusummadega. See katab § 24 päevased kilomeetrid. Ülejäänud § 24 loendi kontrolli eksporditud aruande põhjal: odomeetri näidud iga töösõidu alguses ja lõpus pead ise üles märkima. DriveHub võib meelde tuletada odomeetri näidu sisestamist.
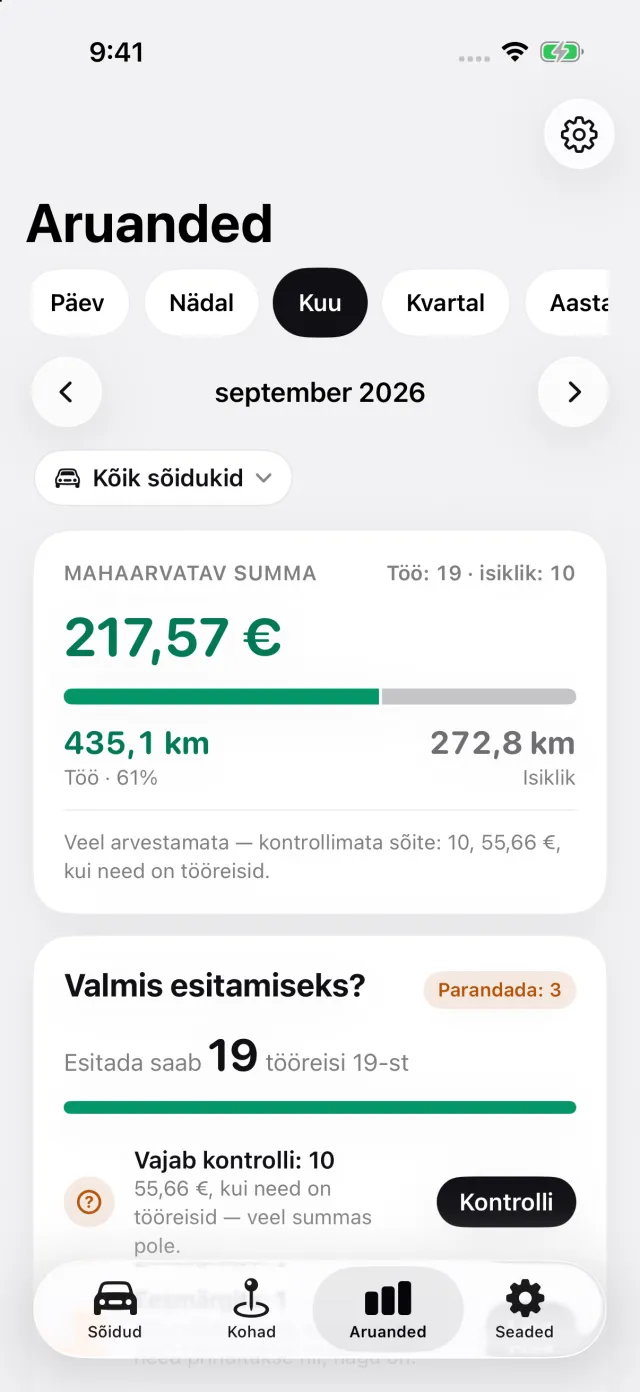
Aruanded näitab töö- ja isiklikke kilomeetreid kuu või aasta kohta, kitsendatuna ühele sõidukile. See on erasõitude summa, mida võrdled 1 500-ga kuus.
Kus DriveHub peatub: ta ei arvuta sinu autoetu väärtust ega vali sinu eest kindla ja kilomeetripõhise väärtuse vahel. Ta ei kirjenda kütust ega auto kulusid ega tegele ALV, palgaarvestuse ega sissetulekute registriga. Need jäävad sulle ja sinu raamatupidajale.
DriveHub on App Store'is iPhone'i jaoks. Soome reeglid on Soome lehel. Automaatse salvestamise seadistamine võtab ühe korra paar minutit. Paberi, tabelarvutuse ja rakenduste võrdlust vaata artiklist neli viisi sõidupäevikut pidada.
Allikad
- Tuloverolaki 1535/1992, 64 § ja 64 a §; laki 702/2024 (64 a § kehtib 1.1.2026–31.12.2029).
- Verohallinnon päätös luontoisetujen laskentaperusteista vuodelta 2026, 998/2025 — §§ 17, 19, 21, 22 ja 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 1.3, 7.1, 7.5.1, 7.5.2, 7.6, 7.7, 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5; ja 970/2025 § 9 (0,11 €/km).
- Verohallinto, kannanotto Luontoisetuauton vaikutus kilometrikorvausten verovapauteen, VH/490/00.01.00/2021 — §§ 2 ja 6, Esimerkki 3.
- Arvonlisäverolaki 1501/1993, 114 § 1 mom 5 k.
See leht annab edasi selle, mida Verohallinto ja õigusaktid ütlevad, ja viitab neile, et saaksid järele vaadata. See ei ole maksunõustamine. See ei tunne sinu olukorda. Kui asi puudutab raha, küsi oma raamatupidajalt — ja võta sõidupäevik kaasa.
Kogu reegel koos allikatega: Soome: sõidupäeviku nõuded.