 DriveHub
Landsguide · Finland · 7 min
Bil i ditt eget osakeyhtiö: bränsle, privata kilometer och körjournalen
Du köpte bilen via ditt eget osakeyhtiö (aktiebolag), och bolaget betalar bränslet. Dina privata kilometer är då en skattepliktig bilförmån — och ”ett ab behöver ingen körjournal” är bara halvsant.

Det korta svaret
- Ditt bolag kan ge dig bilen och bränslet som bilförmån (autoetu). Som ägare räknas du som den anställda (VH/6801 § 1.3), och din privata användning är skattepliktig inkomst.
- Den värderas enligt Verohallintos siffror bara om den behandlas som lön: bokförd som lön och anmäld till inkomstregistret (tulorekisteri). En ovanlig förmån kan ändå beskattas som dold vinstutdelning (peitelty osinko).
- Bolaget betalar bränslet, alltså är det fri bilförmån (vapaa autoetu). Att betala tillbaka bränslet till ditt eget bolag gör den inte till bruksförmån (käyttöetu).
- Det är den privata körningen, resorna till jobbet inräknade, som förmånen prissätter. Det fasta månadsvärdet antar 1 500 privata km i månaden.
- För det fasta värdet behövs ingen körjournal. En körjournal eller annan tillförlitlig utredning behövs för kilometervärdet, för sänkningen vid 30 000 km och för kilometerersättning för resor i en annan bil.
- Kilometerersättning till dig själv vid sidan av en fri förmånsbil är inte skattefri utan särskilda skäl (VH/490 § 6). I Verohallintos exempel behandlas sådana ersättningar som dold vinstutdelning.
Ditt bolag kan ge dig bilförmån — en toiminimi kan inte
Den rättsliga grunden är tuloverolaki (TVL) 64 §, 1 momentti: "Työnantajalta saatu luontoisetu on veronalaista ansiotuloa ja arvioidaan käypään arvoon. Verohallinto määrää vuosittain luontoisetujen käypien arvojen laskentaperusteet." För 2026 är det årliga beslutet luontoisetupäätös 998/2025.
Som ägare är du här den anställda. Verohallintos (Skatteförvaltningens) anvisning om naturaförmåner, VH/6801/00.01.00/2025 § 1.3, säger det rakt ut:
"Osakeyhtiön osakkeenomistaja ja henkilöyhtiön (ay ja ky) yhtiömies voivat saada palkkaa omistamastaan yhtiöstä. Siten he voivat saada yhtiöstään myös luontoisetuja."
En enskild näringsidkare har ett annat läge. Samma avsnitt: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja." Står bilen i en toiminimi, läs i stället bil i en toiminimi: verksamhet eller privat.
Villkoret för en ägare: lön i bokföringen, anmäld
§ 1.3 knyter ett villkor till ägarens förmån. Den värderas enligt beslutets siffror bara "jos etuja on käsitelty asianmukaisesti palkkatulona kirjanpidossa ja edut on ilmoitettu tulorekisteriin palkkatietoilmoituksella." Enkelt uttryckt: bokförd som lön, och anmäld till inkomstregistret.
Samma stycke nämner risken: "Esimerkiksi epätavanomaiset ja perusteettomat edut osakeyhtiöstä voidaan verottaa peiteltynä osinkona, vaikka ne olisi kirjanpidossa käsitelty palkkana tai luontoisetuna." Peitelty osinko är dold vinstutdelning. Att bokföra bilen som förmån skyddar dig inte i sig mot den tolkningen.
Vem betalar bränslet: fri bilförmån eller bruksförmån
998/2025 § 21 definierar de två formerna efter kostnaderna:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Betalar bolaget bränslet är förmånen fri. För bruksförmån betalar du åtminstone bränslet, och VH/6801 § 7.1 tillägger till vem: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle." Att betala tillbaka bränslet till ditt eget bolag gör den inte till bruksförmån.
Det du faktiskt betalar bolaget för bilens kostnader sänker ändå förmånens värde: "korvaus vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta" (§ 21).
Vad förmånen är värd 2026
För en bil som togs i bruk första gången 2024–2026 är månadsvärdet 1,5 % av nypriset plus 285 € (fri) eller 105 € (bruksförmån), enligt 998/2025 § 17(1). Verohallintos eget exempel är en bil för 27 000 € med extrautrustning för 2 500 €. Den landar på 655 € i månaden som fri bilförmån och 475 € som bruksförmån (VH/6801 § 7.6, Esimerkki 16).
En bil med noll utsläpp vid körning är 170 € i månaden lägre fram till utgången av 2029 (TVL 64 a §). En fri förmån på en helt eldriven bil förlorar dessutom 120 € i månaden av delen för användningskostnader (998/2025 § 17(3)).
Äldre bilar, avdraget på 3 400 € från listpriset, regeln för extrautrustning och räkneexemplen finns i fri bilförmån eller bruksförmån. Det här är siffror för 2026; beslutet för 2027 var ännu inte publicerat i september 2026.
Behöver du en körjournal (ajopäiväkirja)?
För det fasta månadsvärdet, nej. Det är den del av det vanliga svaret som håller. Det fasta värdet vilar på ett antagande, som anges i VH/6801 § 7.5.1:
"Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
Med en körjournal kan en ny bil värderas till 19 eller 7 cent per privat kilometer i stället för 285 € eller 105 €. Villkoret står i 998/2025 § 17(4): "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
De två går jämnt ut i samma punkt: 285 € ÷ 0,19 € = 1 500 km, och 105 € ÷ 0,07 € = 1 500 km. De äldre åldersgrupperna gör det också. Håller sig din privata körning under 1 500 km i månaden är kilometervärdet lägre.
Valet står fast. VH/6801 § 7.5.1: "Jos valitaan autoedun kilometriperusteinen laskentatapa, valintaa on noudatettava systemaattisesti. Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää." När du väl valt kilometer är månadsvärdet inget tak.
Bolaget kan fortsätta med förskottsinnehållning på månadsvärdet. Då yrkar du själv på det lägre värdet: "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista." Du behåller körjournalen och lämnar ut den "ainoastaan pyydettäessä" — bara när den efterfrågas.
Resorna till jobbet är privat körning
998/2025 § 22: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Resor till en sommarstuga är också privata (VH/6801 § 7.7). Och när den privata körningen uppenbart överstiger 18 000 km om året låter § 17(4) Verohallinto höja värdet.
Över 30 000 tjänstekilometer
998/2025 § 19 sänker procentdelen av värdet till 80 % när tjänstekörningen under kalenderåret överstiger 30 000 km. Det är körjournalen som bevisar det: "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä" (VH/6801 § 7.8.2).
Vad körjournalen visar
§ 24 kräver "autolla verovuonna päivittäin ajettu kilometrimäärä" — de kilometer som körts varje dag. För varje tjänstekörning tillkommer start- och sluttid, plats och färdväg där det behövs, och "matkamittarin lukema ajon alkaessa ja päättyessä". Därtill sträckan, ändamålet och "auton käyttäjä", föraren.
Privat körning kräver mindre: "Yksityisajoista riittää pelkkä kilometrimäärä" (VH/6801 § 7.5.2). Samma avsnitt lämnar formen öppen: "Ajopäiväkirja voi olla manuaalinen tai elektroninen."
Kilometerersättning utöver förmånsbilen
Att köra förmånsbilen för bolaget ger dig ingen skattefri ersättning. VH/630/00.01.00/2026 § 8.2.5:
"Työnantaja, joka on antanut palkansaajalle vapaan autoedun, ei voi maksaa verovapaita kilometrikorvauksia sellaisista työajoista, jotka palkansaaja on ajanut luontoisetuna saamallaan autolla."
Med bruksförmån, där du betalar bränslet, får bolaget betala 0,11 € per km för tjänstekörning 2026 (970/2025 § 9(3)).
Och resor i en bil som du äger privat? Verohallintos ställningstagande (kannanotto) VH/490/00.01.00/2021 anger huvudregeln i § 2. En anställd med fri bilförmån kan få skattefri ersättning för sådana resor, med bevis: "luotettava selvitys (esimerkiksi ajopäiväkirja) siitä, että matka on tosiasiassa tehty muulla kuin työnantajalta vapaana autoetuna saadulla autolla."
För en ägare är § 6 strängare: "Yrityksen omistajalle maksettuja kilometrikorvauksia ei ilman erityisesti perusteluita voida katsoa verovapaaksi, jos tällä on käytettävissään omistamaltaan yritykseltä saatu luontoisetuauto (pois lukien käyttöetu)." Och: "Kilometrikorvauksia maksamalla ei voi korvata veronalaista voitonjakoa tai palkanmaksua."
Dess Esimerkki 3 är en delägare med 30 % och fri bilförmån. Han uppger att 20 000 av 22 000 tjänstekilometer kördes i hans egen bil. Ersättningarna, 20 000 × 0,44 € = 8 800 €, "katsotaan peitellyksi osingoksi" om han inte förklarar varför förmånsbilen inte användes. Små ersättningar som betalas bara då och då kan i regel behandlas som skattefria.
Läs ställningstagandet med försiktighet: det är från 29.1.2021 och använder 2021 års belopp 0,44 €. vero.fi anger dess giltighet som "Tietoa ei saatavilla" — uppgift saknas. Det aktuella beloppet för egen bil finns i egen bil i jobbet i Finland.
Innan året är slut
- Förmånen är bokförd som lön och anmäld till inkomstregistret.
- Du vet vilken form det är: vem som betalade bränslet, och till vem.
- Dina resor till jobbet räknas som privat körning.
- Du har jämfört dina privata kilometer med 1 500 i månaden och 18 000 om året.
- Använder du kilometervärdet visar körjournalen kilometer per dag och uppgifterna enligt § 24 för varje tjänstekörning.
- Över 30 000 tjänstekilometer bevisar körjournalen det.
- Ingen skattefri kilometerersättning har betalats för körning med den fria förmånsbilen, och varje ersättning för din egen bil stöds av en tillförlitlig utredning.
Vad den här sidan inte tar upp
Två frågor följer med varje bil i ett ab, och den här sidan besvarar ingen av dem.
- Hur aktiebolaget drar av bilens kostnader och bränslet i sin egen beskattning. Källorna ovan beskriver bara den anställdas sida.
- ALV (moms). Arvonlisäverolaki 114 § 1 mom 5 k begränsar avdraget för ingående moms på "henkilöautot" och på varor och tjänster för deras användning, med undantag. Privat användning av en paketbil (pakettiauto) tas inte upp här.
Båda är frågor för din revisor eller bokförare.
Så gör DriveHub det enklare
Varje hävstång ovan vilar på en och samma uppdelning: kilometer i arbetet och privata kilometer, dag för dag.
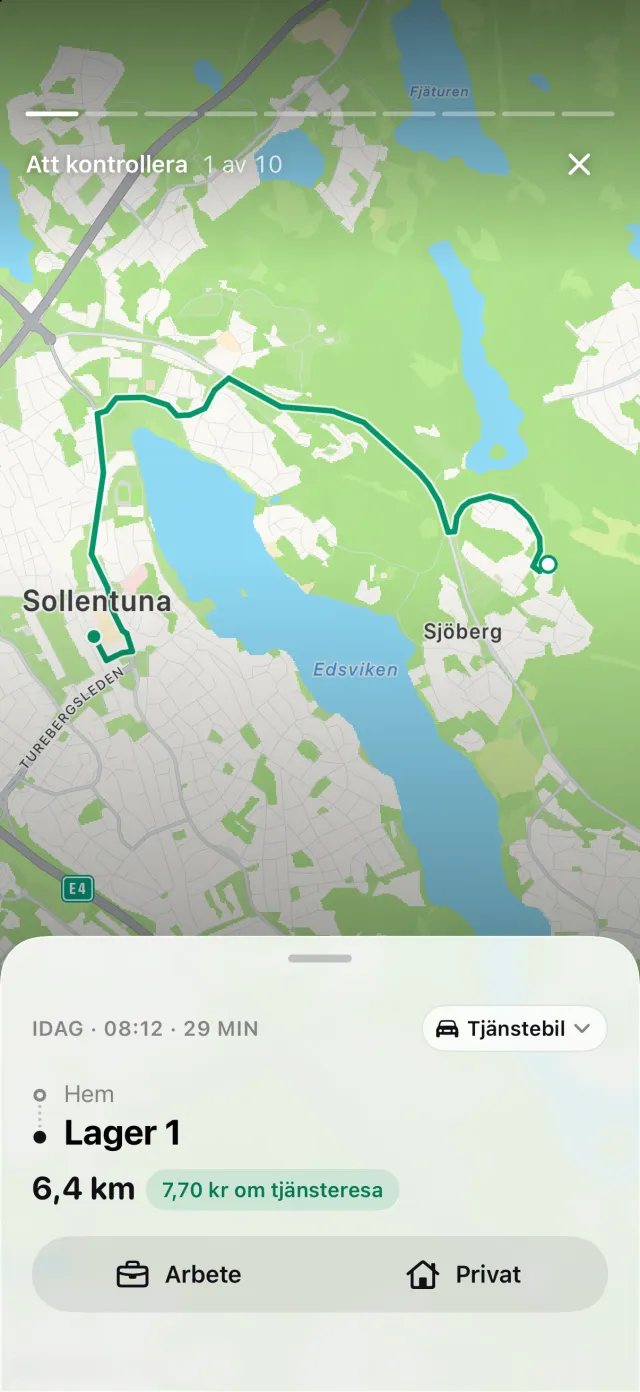
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. Du markerar varje resa som Arbete eller Privat, och en resa som inte är sorterad än väntar under Att kontrollera. Har din iPhone registrerat körning utan en matchande resa visar Missade resor de resor som kan ha missats, och Återställ bygger upp rutten igen.
För en finländsk förmånsbil får en rapport om just den bilen en bilaga, Kilometer per dag. Den listar varje dag med körning, arbete och privat var för sig, med periodens summor. Det täcker de dagliga kilometrarna i § 24. Stäm av resten av listan i § 24 mot din exporterade rapport: mätarställningarna vid start och slut av varje tjänstekörning antecknar du själv. DriveHub kan påminna dig om att föra in en mätarställning.
Rapporter visar kilometer i arbetet och privata kilometer för en månad eller ett år, avgränsat till ett fordon. Det är den privata summan som du jämför med 1 500 i månaden.
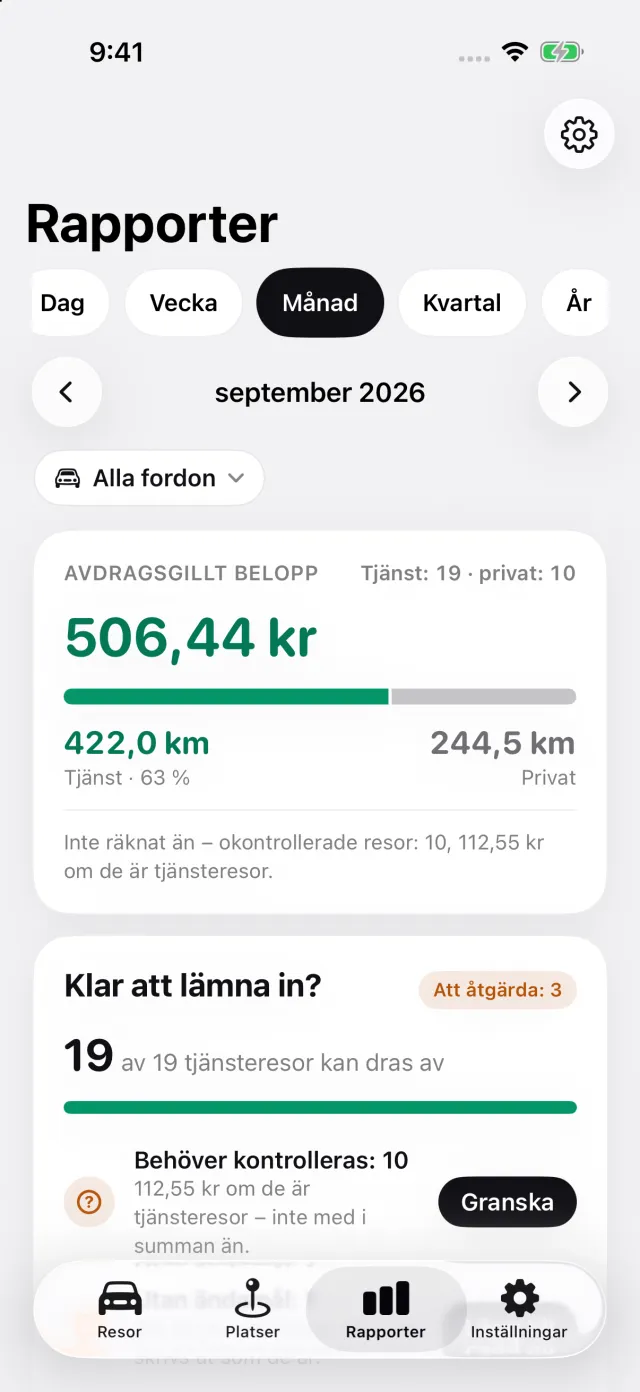
Där DriveHub slutar: appen räknar inte ut värdet på din bilförmån och väljer inte fast värde eller kilometervärde åt dig. Den bokför inte bränslet eller bilens kostnader, och den sköter inte moms, löner eller inkomstregistret. Det hör till dig och din bokförare.
DriveHub finns i App Store för iPhone. De finländska reglerna finns på sidan om Finland. Att ställa in automatisk registrering tar några minuter, en gång. Papper, kalkylblad och appar sida vid sida finns i fyra sätt att föra körjournal.
Källor
- Tuloverolaki 1535/1992, 64 § och 64 a §; laki 702/2024 (64 a § i kraft 1.1.2026–31.12.2029).
- Verohallinnon päätös luontoisetujen laskentaperusteista vuodelta 2026, 998/2025 — §§ 17, 19, 21, 22 och 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 1.3, 7.1, 7.5.1, 7.5.2, 7.6, 7.7, 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5; och 970/2025 § 9 (0,11 €/km).
- Verohallinto, kannanotto Luontoisetuauton vaikutus kilometrikorvausten verovapauteen, VH/490/00.01.00/2021 — §§ 2 och 6, Esimerkki 3.
- Arvonlisäverolaki 1501/1993, 114 § 1 mom 5 k.
Den här sidan återger vad Verohallinto och lagstiftningen säger, och anger dem så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din bokförare, och ta med körjournalen.
Hela regeln och källorna den bygger på: Finland: krav på körjournalen.