 DriveHub
Guide pays · Finlande · 7 min
Une voiture dans votre propre osakeyhtiö : carburant, kilomètres privés et carnet de bord
Vous avez acheté la voiture par votre propre osakeyhtiö, et la société paie le carburant. Vos kilomètres privés sont alors un avantage voiture imposable — et « une oy n'a pas besoin de carnet de bord » n'est vrai qu'à moitié.

La réponse courte
- Votre oy peut vous fournir la voiture et son carburant comme avantage voiture (autoetu). En tant qu'associé, vous êtes considéré comme le salarié (VH/6801 § 1.3), et votre usage privé est un revenu imposable.
- Il n'est évalué selon les chiffres de Verohallinto que s'il est traité comme un salaire : comptabilisé en salaire et déclaré au registre des revenus (tulorekisteri). Un avantage inhabituel peut malgré tout être imposé comme dividende déguisé (peitelty osinko).
- La société paie le carburant, c'est donc un vapaa autoetu (avantage complet). Rembourser le carburant à votre propre société n'en fait pas un käyttöetu.
- Ce que l'avantage valorise, c'est la conduite privée, domicile-travail compris. La valeur mensuelle forfaitaire suppose 1 500 km privés par mois.
- Aucun carnet de bord n'est nécessaire pour la valeur forfaitaire. Un carnet de bord ou un autre relevé fiable est nécessaire pour la valeur au kilomètre, pour la réduction des 30 000 km et pour une indemnité kilométrique sur des trajets faits avec une autre voiture.
- Une indemnité kilométrique que vous vous versez à côté d'une voiture en vapaa autoetu n'est pas exonérée sans justification particulière (VH/490 § 6). Dans l'exemple de Verohallinto, ces indemnités sont traitées comme un dividende déguisé.
Votre société peut vous accorder un avantage voiture — un toiminimi, non
La base légale est le tuloverolaki (TVL) 64 §, 1 momentti : "Työnantajalta saatu luontoisetu on veronalaista ansiotuloa ja arvioidaan käypään arvoon. Verohallinto määrää vuosittain luontoisetujen käypien arvojen laskentaperusteet." Pour 2026, cette décision annuelle est la luontoisetupäätös 998/2025.
En tant qu'associé, c'est vous le salarié. Les consignes de Verohallinto sur les avantages en nature, VH/6801/00.01.00/2025 § 1.3, le disent sans détour :
"Osakeyhtiön osakkeenomistaja ja henkilöyhtiön (ay ja ky) yhtiömies voivat saada palkkaa omistamastaan yhtiöstä. Siten he voivat saada yhtiöstään myös luontoisetuja."
Un entrepreneur individuel est dans une autre situation. La même section : "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja." Si votre voiture est dans un toiminimi, lisez plutôt toiminimi et voiture : professionnelle ou privée.
La condition que l'associé doit remplir : un salaire comptabilisé et déclaré
Le § 1.3 assortit l'avantage de l'associé d'une condition. Il n'est évalué selon les chiffres de la décision que "jos etuja on käsitelty asianmukaisesti palkkatulona kirjanpidossa ja edut on ilmoitettu tulorekisteriin palkkatietoilmoituksella." Autrement dit : comptabilisé en salaire, et déclaré au registre des revenus.
Le même paragraphe nomme le risque : "Esimerkiksi epätavanomaiset ja perusteettomat edut osakeyhtiöstä voidaan verottaa peiteltynä osinkona, vaikka ne olisi kirjanpidossa käsitelty palkkana tai luontoisetuna." Le peitelty osinko est un dividende déguisé. Comptabiliser la voiture comme avantage en nature ne vous met pas à l'abri, à lui seul, de cette lecture.
Qui paie le carburant : vapaa autoetu ou käyttöetu
Le § 21 de la 998/2025 définit les deux formes selon les frais :
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Si la société paie le carburant, l'avantage est un vapaa. Pour un käyttöetu, vous payez au moins le carburant, et le § 7.1 de VH/6801 précise à qui : "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle." Rembourser le carburant à votre propre société n'en fait pas un käyttöetu.
Ce que vous versez à la société au titre des frais de la voiture réduit tout de même la valeur de l'avantage : "korvaus vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta" (§ 21).
Ce que vaut l'avantage en 2026
Pour une voiture mise en circulation en 2024–2026, la valeur mensuelle est de 1,5 % de son prix neuf plus 285 € (vapaa) ou 105 € (käyttöetu), selon le § 17(1) de la 998/2025. L'exemple de Verohallinto est une voiture de 27 000 € avec 2 500 € d'accessoires. Elle revient à 655 € par mois en vapaa autoetu et à 475 € en käyttöetu (VH/6801 § 7.6, Esimerkki 16).
Une voiture à zéro émission à l'usage vaut 170 € de moins par mois jusqu'à la fin de 2029 (TVL 64 a §). Un vapaa sur une voiture tout électrique perd aussi 120 € par mois sur sa part frais d'utilisation (998/2025 § 17(3)).
Les voitures plus anciennes, la déduction de 3 400 € sur le prix catalogue, la règle des accessoires et les calculs détaillés figurent dans vapaa autoetu ou käyttöetu. Ce sont les chiffres 2026 ; la décision pour 2027 n'était pas encore publiée en septembre 2026.
Avez-vous besoin d'un ajopäiväkirja ?
Pour la valeur mensuelle forfaitaire, non. C'est la partie de la réponse habituelle qui tient. La valeur forfaitaire repose sur une hypothèse, énoncée au § 7.5.1 de VH/6801 :
"Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
Avec un carnet de bord, une voiture récente peut être évaluée à 19 ou 7 centimes par kilomètre privé au lieu de 285 € ou 105 €. La condition figure au § 17(4) de la 998/2025 : "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
Les deux s'équilibrent au même point : 285 € ÷ 0,19 € = 1 500 km, et 105 € ÷ 0,07 € = 1 500 km. Les tranches d'âge plus anciennes aussi. Si votre conduite privée reste sous 1 500 km par mois, la valeur au kilomètre est plus basse.
Le choix engage. VH/6801 § 7.5.1 : "Jos valitaan autoedun kilometriperusteinen laskentatapa, valintaa on noudatettava systemaattisesti. Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää." Une fois le kilomètre choisi, la valeur mensuelle n'est plus un plafond.
Votre société peut continuer à retenir l'impôt sur la valeur mensuelle. Vous demandez alors vous-même la valeur réduite : "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista." Vous conservez le carnet de bord et le remettez "ainoastaan pyydettäessä" — uniquement sur demande.
Le domicile-travail est une conduite privée
998/2025 § 22 : "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Les trajets vers un chalet d'été sont eux aussi privés (VH/6801 § 7.7). Et lorsque la conduite privée dépasse manifestement 18 000 km par an, le § 17(4) permet à Verohallinto de relever la valeur.
Plus de 30 000 kilomètres professionnels
Le § 19 de la 998/2025 ramène la part en pourcentage de la valeur à 80 % lorsque la conduite professionnelle de l'année civile dépasse 30 000 km. C'est le relevé qui le prouve : "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä" (VH/6801 § 7.8.2).
Ce que montre le carnet de bord
Le § 24 demande "autolla verovuonna päivittäin ajettu kilometrimäärä" — les kilomètres parcourus chaque jour. Pour chaque trajet professionnel, il ajoute l'heure de début et de fin, le lieu et l'itinéraire lorsque c'est nécessaire, et "matkamittarin lukema ajon alkaessa ja päättyessä". Puis la distance, l'objet et "auton käyttäjä", le conducteur.
La conduite privée en demande moins : "Yksityisajoista riittää pelkkä kilometrimäärä" (VH/6801 § 7.5.2). La même section laisse la forme libre : "Ajopäiväkirja voi olla manuaalinen tai elektroninen."
Une indemnité kilométrique en plus de la voiture de fonction
Conduire la voiture de fonction pour la société ne vous ouvre droit à aucune indemnité exonérée. VH/630/00.01.00/2026 § 8.2.5 :
"Työnantaja, joka on antanut palkansaajalle vapaan autoedun, ei voi maksaa verovapaita kilometrikorvauksia sellaisista työajoista, jotka palkansaaja on ajanut luontoisetuna saamallaan autolla."
Avec un käyttöetu, où vous payez le carburant, la société peut verser 0,11 € par km pour les trajets professionnels en 2026 (970/2025 § 9(3)).
Et les trajets faits avec une voiture que vous possédez à titre privé ? La prise de position (kannanotto) de Verohallinto VH/490/00.01.00/2021 pose la règle générale au § 2. Un salarié qui a un vapaa autoetu peut être indemnisé en franchise d'impôt pour ces trajets, preuve à l'appui : "luotettava selvitys (esimerkiksi ajopäiväkirja) siitä, että matka on tosiasiassa tehty muulla kuin työnantajalta vapaana autoetuna saadulla autolla."
Pour un associé, le § 6 est plus strict : "Yrityksen omistajalle maksettuja kilometrikorvauksia ei ilman erityisesti perusteluita voida katsoa verovapaaksi, jos tällä on käytettävissään omistamaltaan yritykseltä saatu luontoisetuauto (pois lukien käyttöetu)." Et : "Kilometrikorvauksia maksamalla ei voi korvata veronalaista voitonjakoa tai palkanmaksua."
Son Esimerkki 3 concerne un associé à 30 % qui dispose d'un vapaa autoetu. Il affirme que 20 000 de ses 22 000 km professionnels ont été faits avec sa propre voiture. Les indemnités, 20 000 × 0,44 € = 8 800 €, "katsotaan peitellyksi osingoksi" à moins qu'il n'explique pourquoi la voiture de fonction n'a pas été utilisée. De petites indemnités versées seulement de temps à autre peuvent en général être traitées comme exonérées.
Lisez cette prise de position avec prudence : elle date du 29.1.2021 et utilise le chiffre de 2021, 0,44 €. vero.fi indique sa validité comme "Tietoa ei saatavilla" — information non disponible. Le montant actuel pour votre propre voiture figure dans utiliser sa propre voiture pour le travail en Finlande.
Avant la fin de l'année
- L'avantage est comptabilisé en salaire et déclaré au registre des revenus.
- Vous savez de quelle forme il s'agit : qui a payé le carburant, et à qui.
- Votre domicile-travail est compté comme conduite privée.
- Vous avez comparé vos kilomètres privés à 1 500 par mois et 18 000 par an.
- Si vous utilisez la valeur au kilomètre, le relevé indique les kilomètres par jour et, pour chaque trajet professionnel, les mentions du § 24.
- Au-delà de 30 000 kilomètres professionnels, le relevé le prouve.
- Aucune indemnité kilométrique exonérée n'a été versée pour la conduite de la voiture en vapaa autoetu, et toute indemnité pour votre propre voiture s'appuie sur un relevé fiable.
Ce que cette page ne couvre pas
Deux questions accompagnent toute voiture dans une oy, et cette page ne répond à aucune des deux.
- Comment l'osakeyhtiö déduit les frais de la voiture et le carburant dans sa propre imposition. Les sources ci-dessus ne décrivent que le côté salarié.
- L'ALV (TVA). L'arvonlisäverolaki, 114 § 1 mom 5 k, limite la TVA déductible sur les "henkilöautot" et sur les biens et services liés à leur usage, avec des exceptions. L'usage privé d'une camionnette (pakettiauto) n'est pas traité ici.
Ce sont deux questions pour votre comptable.
Comment DriveHub vous facilite la tâche
Chacun des leviers ci-dessus repose sur une seule répartition : kilomètres professionnels et kilomètres privés, jour par jour.
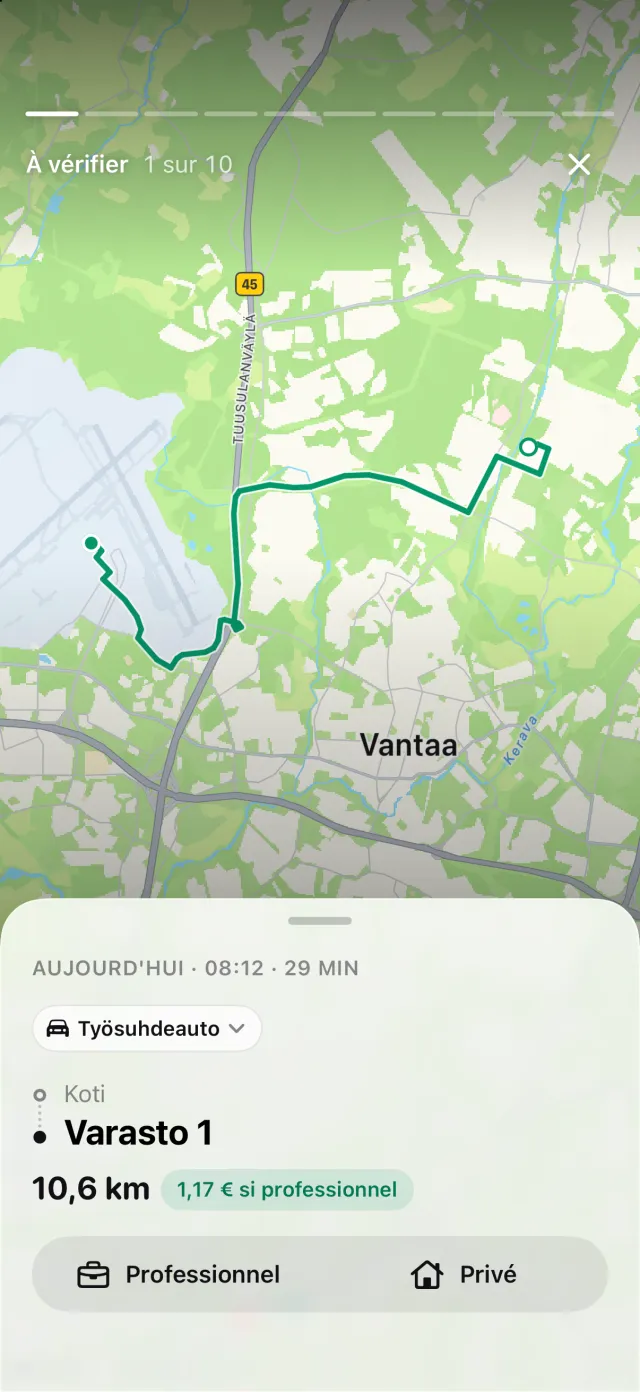
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Vous marquez chaque trajet Professionnel ou Privé, et un trajet pas encore trié attend sous À vérifier. Si votre iPhone a enregistré une conduite sans trajet correspondant, Trajets manqués montre les trajets qui ont pu lui échapper, et Récupérer reconstruit l'itinéraire.
Pour une voiture de fonction finlandaise, le rapport de cette seule voiture ajoute une annexe Kilomètres par jour. Elle liste chaque jour de conduite, professionnel et privé séparés, avec les totaux de la période. Cela couvre les kilomètres quotidiens du § 24. Vérifiez le reste de la liste du § 24 sur votre rapport exporté : les relevés du compteur au départ et à l'arrivée de chaque trajet professionnel sont à noter par vous. DriveHub peut vous rappeler de saisir un relevé du compteur.
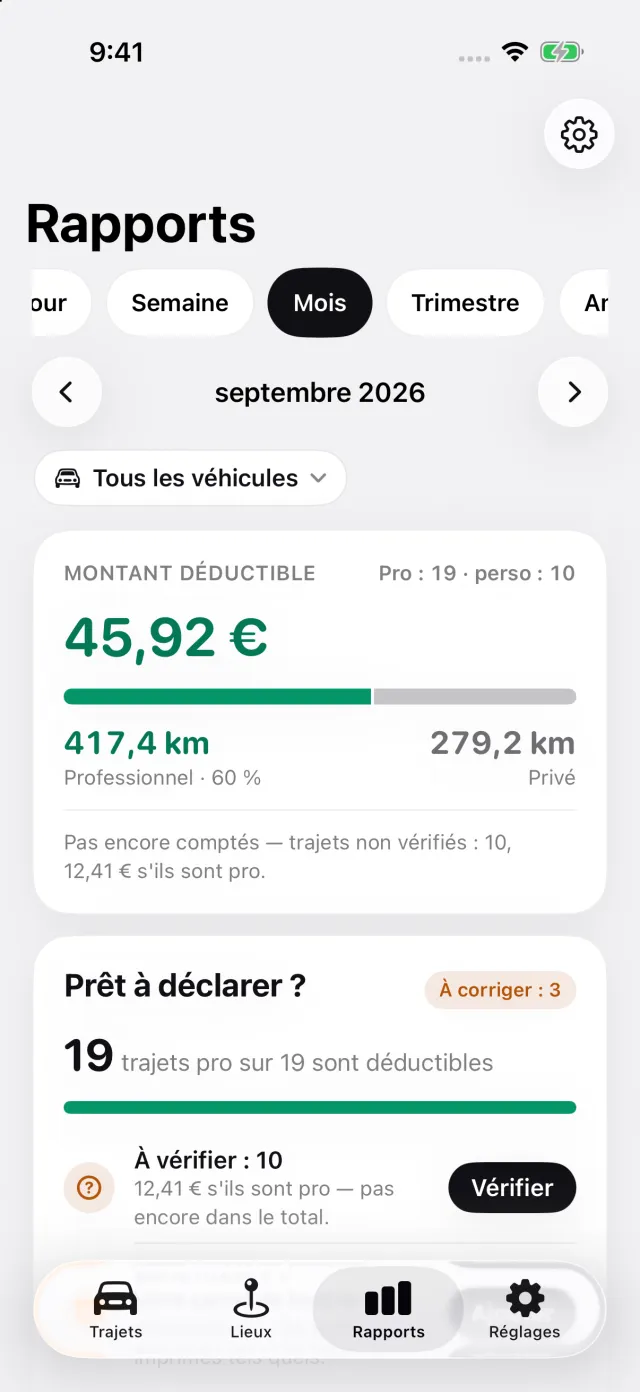
Rapports affiche les kilomètres professionnels et privés sur un mois ou une année, filtrés sur un seul véhicule. C'est le total privé à comparer aux 1 500 par mois.
Là où DriveHub s'arrête : il ne calcule pas la valeur de votre autoetu et ne choisit pas pour vous entre forfait et kilomètre. Il ne comptabilise ni le carburant ni les frais de la voiture, et ne s'occupe ni de l'ALV, ni de la paie, ni du registre des revenus. Tout cela vous revient, à vous et à votre comptable.
DriveHub est sur l'App Store pour iPhone. Les règles finlandaises figurent sur la page Finlande. Configurer le suivi automatique prend quelques minutes, une seule fois. Pour comparer papier, tableur et apps, voir quatre façons de tenir un relevé kilométrique.
Sources
- Tuloverolaki 1535/1992, 64 § et 64 a § ; laki 702/2024 (64 a § en vigueur du 1.1.2026 au 31.12.2029).
- Verohallinnon päätös luontoisetujen laskentaperusteista vuodelta 2026, 998/2025 — §§ 17, 19, 21, 22 et 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 1.3, 7.1, 7.5.1, 7.5.2, 7.6, 7.7, 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5 ; et 970/2025 § 9 (0,11 €/km).
- Verohallinto, kannanotto Luontoisetuauton vaikutus kilometrikorvausten verovapauteen, VH/490/00.01.00/2021 — §§ 2 et 6, Esimerkki 3.
- Arvonlisäverolaki 1501/1993, 114 § 1 mom 5 k.
Cette page expose ce que disent Verohallinto et la législation, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez votre comptable — et apportez votre relevé.
La règle complète, avec les textes dont elle découle : Finlande : exigences du journal kilométrique.