 DriveHub
Przewodnik po kraju · Finlandia · 7 min
Samochód we własnej osakeyhtiö: paliwo, kilometry prywatne i ewidencja
Kupiłeś samochód przez własną osakeyhtiö, a spółka płaci za paliwo. Twoje prywatne kilometry są wtedy opodatkowanym świadczeniem samochodowym — a „oy nie potrzebuje ewidencji” to tylko połowa prawdy.

Krótka odpowiedź
- Twoja oy może dać ci samochód i paliwo jako świadczenie samochodowe (autoetu). Jako właściciel jesteś traktowany jak pracownik (VH/6801 § 1.3), a twoje prywatne używanie to dochód do opodatkowania.
- Według wartości Verohallinto wycenia się je tylko wtedy, gdy jest traktowane jak wynagrodzenie: zaksięgowane jako wynagrodzenie i zgłoszone do Rejestru Dochodów (tulorekisteri). Nietypowe świadczenie i tak może zostać opodatkowane jako ukryta dywidenda (peitelty osinko).
- Paliwo płaci spółka, więc to vapaa autoetu (pełne świadczenie). Zwrot kosztów paliwa własnej spółce nie zamienia go w käyttöetu.
- Świadczenie wycenia jazdę prywatną, łącznie z dojazdami do pracy. Ryczałtowa wartość miesięczna zakłada 1 500 prywatnych km miesięcznie.
- Do wartości ryczałtowej ewidencja nie jest potrzebna. Ewidencja albo inne wiarygodne zestawienie jest potrzebne do wartości za kilometr, do obniżki przy 30 000 km i do kilometrówki za podróże innym samochodem.
- Kilometrówka wypłacana sobie obok auta z vapaa autoetu nie jest zwolniona z podatku bez szczególnego uzasadnienia (VH/490 § 6). W przykładzie Verohallinto takie kwoty traktuje się jako ukrytą dywidendę.
Twoja spółka może dać ci świadczenie samochodowe — toiminimi nie
Podstawą prawną jest tuloverolaki (TVL) 64 §, 1 momentti: "Työnantajalta saatu luontoisetu on veronalaista ansiotuloa ja arvioidaan käypään arvoon. Verohallinto määrää vuosittain luontoisetujen käypien arvojen laskentaperusteet." Na 2026 rok ta coroczna decyzja to luontoisetupäätös 998/2025.
Jako właściciel jesteś tu pracownikiem. Wytyczne Verohallinto w sprawie świadczeń w naturze, VH/6801/00.01.00/2025 § 1.3, mówią to wprost:
"Osakeyhtiön osakkeenomistaja ja henkilöyhtiön (ay ja ky) yhtiömies voivat saada palkkaa omistamastaan yhtiöstä. Siten he voivat saada yhtiöstään myös luontoisetuja."
Jednoosobowy przedsiębiorca jest w innej sytuacji. Ten sam punkt: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja." Jeśli twój samochód jest w toiminimi, przeczytaj zamiast tego toiminimi i samochód: służbowy czy prywatny.
Warunek dla właściciela: wynagrodzenie w księgach i zgłoszone
§ 1.3 wiąże świadczenie właściciela z warunkiem. Wycenia się je według wartości z decyzji tylko "jos etuja on käsitelty asianmukaisesti palkkatulona kirjanpidossa ja edut on ilmoitettu tulorekisteriin palkkatietoilmoituksella." Mówiąc prościej: zaksięgowane jako wynagrodzenie i zgłoszone do Rejestru Dochodów.
Ten sam akapit nazywa ryzyko: "Esimerkiksi epätavanomaiset ja perusteettomat edut osakeyhtiöstä voidaan verottaa peiteltynä osinkona, vaikka ne olisi kirjanpidossa käsitelty palkkana tai luontoisetuna." Peitelty osinko to ukryta dywidenda. Samo zaksięgowanie auta jako świadczenia nie chroni cię przed taką kwalifikacją.
Kto płaci za paliwo: vapaa autoetu czy käyttöetu
998/2025 § 21 definiuje oba rodzaje według kosztów:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Jeśli za paliwo płaci spółka, świadczenie jest vapaa. Przy käyttöetu płacisz przynajmniej za paliwo, a VH/6801 § 7.1 dodaje, komu: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle." Zwrot kosztów paliwa własnej spółce nie zamienia świadczenia w käyttöetu.
To, co faktycznie płacisz spółce na koszty samochodu, nadal obniża wartość świadczenia: "korvaus vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta" (§ 21).
Ile świadczenie jest warte w 2026 roku
Dla samochodu po raz pierwszy użytego w latach 2024–2026 wartość miesięczna to 1,5 % ceny nowego auta plus 285 € (vapaa) albo 105 € (käyttöetu), zgodnie z 998/2025 § 17(1). Przykład samego Verohallinto to auto za 27 000 € z wyposażeniem dodatkowym za 2 500 €. Wychodzi 655 € miesięcznie jako vapaa autoetu i 475 € jako käyttöetu (VH/6801 § 7.6, Esimerkki 16).
Samochód o zerowej emisji z jazdy jest do końca 2029 roku o 170 € miesięcznie tańszy (TVL 64 a §). Vapaa autoetu na auto w pełni elektryczne traci też 120 € miesięcznie z części kosztów użytkowania (998/2025 § 17(3)).
Starsze samochody, odliczenie 3 400 € od ceny katalogowej, zasada dotycząca wyposażenia i przykłady liczbowe są w artykule vapaa autoetu czy käyttöetu. To wartości na 2026 rok; decyzja na 2027 rok we wrześniu 2026 roku nie była jeszcze opublikowana.
Czy potrzebujesz ajopäiväkirja?
Do ryczałtowej wartości miesięcznej — nie. Ta część obiegowej odpowiedzi się zgadza. Wartość ryczałtowa opiera się na założeniu, zapisanym w VH/6801 § 7.5.1:
"Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
Z ewidencją nowy samochód może być wyceniany na 19 albo 7 centów za prywatny kilometr zamiast 285 € albo 105 €. Warunek jest w 998/2025 § 17(4): "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
Obie wyceny zrównują się w tym samym punkcie: 285 € ÷ 0,19 € = 1 500 km i 105 € ÷ 0,07 € = 1 500 km. Starsze grupy wiekowe też. Jeśli twoja jazda prywatna zostaje poniżej 1 500 km miesięcznie, wartość za kilometr jest niższa.
Wybór wiąże. VH/6801 § 7.5.1: "Jos valitaan autoedun kilometriperusteinen laskentatapa, valintaa on noudatettava systemaattisesti. Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää." Gdy raz wybierzesz kilometry, wartość miesięczna nie jest sufitem.
Twoja spółka może dalej potrącać zaliczkę od wartości miesięcznej. O niższą wartość występujesz wtedy sam: "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista." Ewidencję trzymasz u siebie i przekazujesz ją "ainoastaan pyydettäessä" — tylko na żądanie.
Dojazdy do pracy to jazda prywatna
998/2025 § 22: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Wyjazdy na letni domek też są prywatne (VH/6801 § 7.7). A gdy jazda prywatna wyraźnie przekracza 18 000 km rocznie, § 17(4) pozwala Verohallinto podnieść wartość.
Ponad 30 000 kilometrów służbowych
998/2025 § 19 obniża procentową część wartości do 80 %, gdy jazda służbowa w roku kalendarzowym przekracza 30 000 km. Dowodem jest ewidencja: "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä" (VH/6801 § 7.8.2).
Co pokazuje ewidencja
§ 24 wymaga "autolla verovuonna päivittäin ajettu kilometrimäärä" — kilometrów przejechanych każdego dnia. Przy każdej jeździe służbowej dochodzą godzina rozpoczęcia i zakończenia, miejsce i w razie potrzeby trasa oraz "matkamittarin lukema ajon alkaessa ja päättyessä". Do tego dystans, cel i "auton käyttäjä", czyli kierowca.
Jazda prywatna wymaga mniej: "Yksityisajoista riittää pelkkä kilometrimäärä" (VH/6801 § 7.5.2). Ten sam punkt zostawia formę otwartą: "Ajopäiväkirja voi olla manuaalinen tai elektroninen."
Kilometrówka obok auta ze świadczenia
Jazda autem ze świadczenia dla spółki nie daje ci zwolnionego z podatku zwrotu. VH/630/00.01.00/2026 § 8.2.5:
"Työnantaja, joka on antanut palkansaajalle vapaan autoedun, ei voi maksaa verovapaita kilometrikorvauksia sellaisista työajoista, jotka palkansaaja on ajanut luontoisetuna saamallaan autolla."
Przy käyttöetu, gdy paliwo płacisz ty, spółka może w 2026 roku wypłacać 0,11 € za km jazdy służbowej (970/2025 § 9(3)).
A podróże samochodem, który masz prywatnie? Stanowisko Verohallinto (kannanotto) VH/490/00.01.00/2021 ustala ogólną regułę w § 2. Pracownikowi z vapaa autoetu można za takie podróże zapłacić bez podatku, jeśli ma dowód: "luotettava selvitys (esimerkiksi ajopäiväkirja) siitä, että matka on tosiasiassa tehty muulla kuin työnantajalta vapaana autoetuna saadulla autolla."
Dla właściciela § 6 jest surowszy: "Yrityksen omistajalle maksettuja kilometrikorvauksia ei ilman erityisesti perusteluita voida katsoa verovapaaksi, jos tällä on käytettävissään omistamaltaan yritykseltä saatu luontoisetuauto (pois lukien käyttöetu)." Oraz: "Kilometrikorvauksia maksamalla ei voi korvata veronalaista voitonjakoa tai palkanmaksua."
Jego Esimerkki 3 to udziałowiec z 30 % udziałów i vapaa autoetu. Twierdzi, że 20 000 z 22 000 km służbowych przejechał własnym autem. Kilometrówka, 20 000 × 0,44 € = 8 800 €, "katsotaan peitellyksi osingoksi", chyba że wyjaśni, dlaczego nie użył auta ze świadczenia. Niewielkie kwoty wypłacane tylko od czasu do czasu zwykle można traktować jako zwolnione z podatku.
Czytaj to stanowisko ostrożnie: pochodzi z 29.1.2021 i posługuje się stawką 0,44 € z 2021 roku. vero.fi pokazuje jego ważność jako "Tietoa ei saatavilla" — brak informacji. Aktualna stawka za własne auto jest w artykule własne auto w pracy w Finlandii.
Przed końcem roku
- Świadczenie jest zaksięgowane jako wynagrodzenie i zgłoszone do Rejestru Dochodów.
- Wiesz, który to rodzaj: kto płacił za paliwo i komu.
- Dojazdy do pracy liczysz jako jazdę prywatną.
- Porównałeś swoje prywatne kilometry z 1 500 miesięcznie i 18 000 rocznie.
- Jeśli korzystasz z wartości za kilometr, ewidencja pokazuje kilometry dziennie i dane z § 24 dla każdej jazdy służbowej.
- Powyżej 30 000 kilometrów służbowych ewidencja to dowodzi.
- Za jazdę autem z vapaa autoetu nie wypłacono zwolnionej z podatku kilometrówki, a każda kilometrówka za własne auto ma oparcie w wiarygodnym zestawieniu.
Czego ta strona nie obejmuje
Przy każdym samochodzie w oy pojawiają się dwa pytania, a ta strona nie odpowiada na żadne z nich.
- Jak osakeyhtiö odlicza koszty samochodu i paliwa we własnym opodatkowaniu. Powyższe źródła opisują tylko stronę pracownika.
- ALV (VAT). Arvonlisäverolaki 114 § 1 mom 5 k ogranicza odliczenie VAT naliczonego od "henkilöautot" oraz od towarów i usług służących ich używaniu, z wyjątkami. Prywatne używanie auta dostawczego (pakettiauto) nie jest tu omawiane.
Oba to pytania do twojego księgowego.
Jak DriveHub to ułatwia
Każda dźwignia powyżej zależy od jednego podziału: kilometrów służbowych i prywatnych, dzień po dniu.
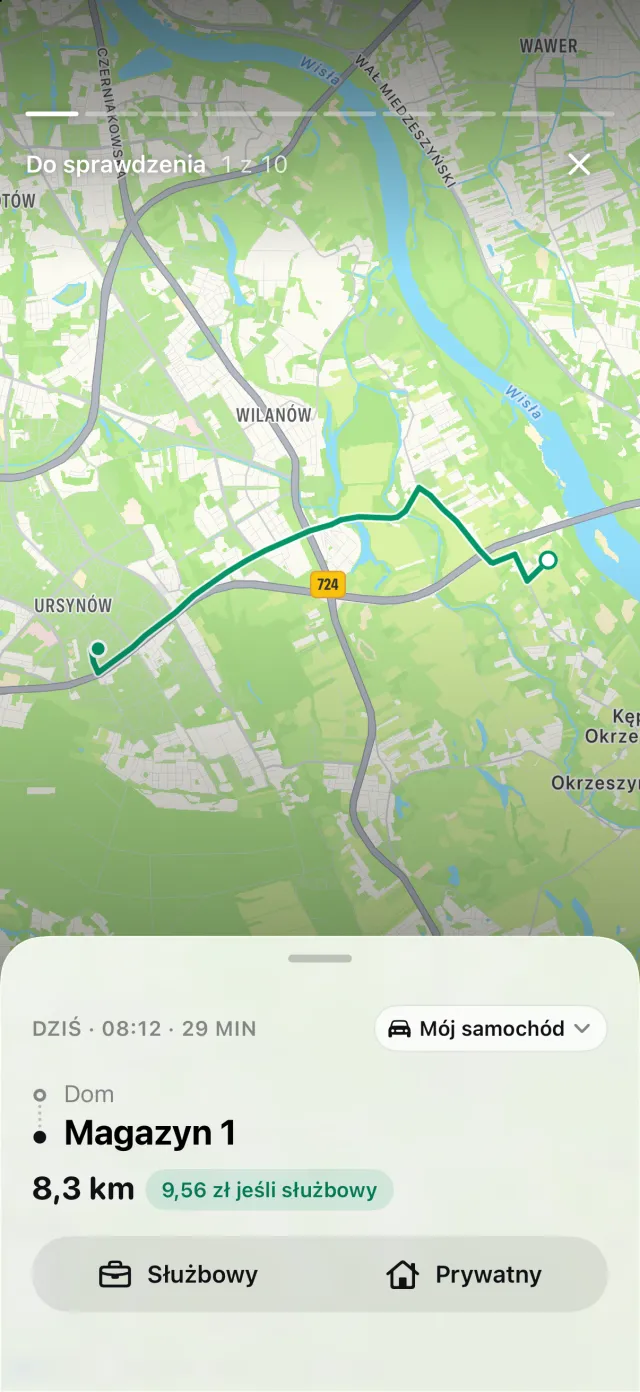
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Każdy przejazd oznaczasz jako Służbowy albo Prywatny, a nieprzypisany jeszcze przejazd czeka w sekcji Do sprawdzenia. Jeśli iPhone zarejestrował jazdę, której nie odpowiada żaden przejazd, Pominięte przejazdy pokazują jazdy, które aplikacja mogła przeoczyć, a Odzyskaj odtwarza trasę.
Dla fińskiego samochodu służbowego raport o tym jednym aucie dostaje załącznik Kilometry dziennie. Wymienia każdy dzień jazdy, osobno służbowe i prywatne, z sumami za okres. To pokrywa dzienne kilometry z § 24. Resztę listy z § 24 sprawdź w wyeksportowanym raporcie: stany licznika na początku i na końcu każdej jazdy służbowej notujesz sam. DriveHub może przypomnieć ci o wpisaniu stanu licznika.
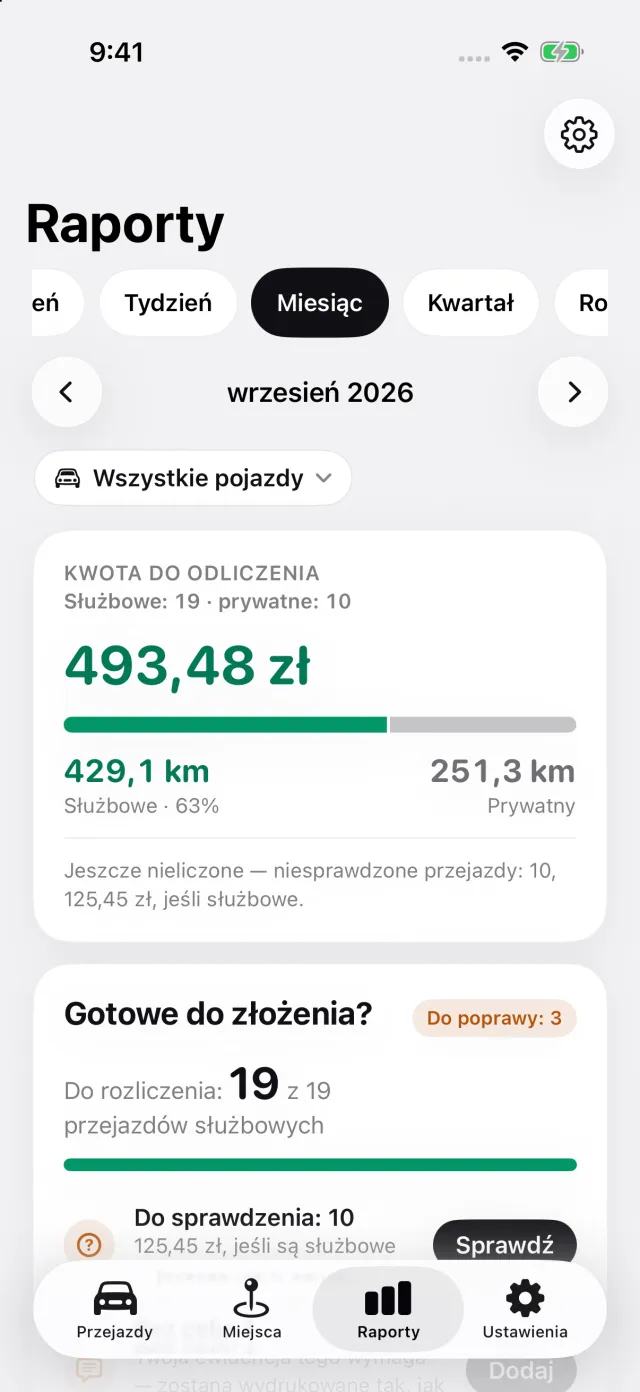
Raporty pokazują kilometry służbowe i prywatne za miesiąc albo rok, zawężone do jednego pojazdu. To prywatna suma, którą porównujesz z 1 500 miesięcznie.
Gdzie DriveHub się zatrzymuje: nie oblicza wartości twojego autoetu ani nie wybiera za ciebie ryczałtu czy wyceny za kilometr. Nie księguje paliwa ani kosztów samochodu i nie zajmuje się ALV, płacami ani Rejestrem Dochodów. To należy do ciebie i twojego księgowego.
DriveHub jest w App Store na iPhone'a. Fińskie zasady są na stronie o Finlandii. Konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz. Papier, arkusze kalkulacyjne i aplikacje obok siebie porównuje artykuł cztery sposoby prowadzenia ewidencji przebiegu.
Źródła
- Tuloverolaki 1535/1992, 64 § i 64 a §; laki 702/2024 (64 a § obowiązuje 1.1.2026–31.12.2029).
- Verohallinnon päätös luontoisetujen laskentaperusteista vuodelta 2026, 998/2025 — §§ 17, 19, 21, 22 i 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 1.3, 7.1, 7.5.1, 7.5.2, 7.6, 7.7, 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5; oraz 970/2025 § 9 (0,11 €/km).
- Verohallinto, kannanotto Luontoisetuauton vaikutus kilometrikorvausten verovapauteen, VH/490/00.01.00/2021 — §§ 2 i 6, Esimerkki 3.
- Arvonlisäverolaki 1501/1993, 114 § 1 mom 5 k.
Ta strona przedstawia to, co mówią Verohallinto i przepisy, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego księgowego — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Finlandia: wymogi dotyczące ewidencji przebiegu.