 DriveHub
Vodič za državu · Finska · 7 min
Automobil u vlastitom osakeyhtiöu: gorivo, privatni kilometri i knjiga vožnje
Automobil ste kupili preko vlastitog osakeyhtiöa, a tvrtka plaća gorivo. Vaši su privatni kilometri tada oporezivi primitak u naravi — a „oy ne treba knjigu vožnje“ samo je napola točno.

Kratki odgovor
- Vaš oy vam može dati automobil i gorivo kao primitak u naravi (autoetu). Kao vlasnik smatrate se zaposlenikom (VH/6801 § 1.3), a vaša privatna uporaba oporezivi je dohodak.
- Vrednuje se iznosima Verohallinta samo ako se tretira kao plaća: knjiži se kao plaća i prijavljuje u registar dohotka (tulorekisteri). Neuobičajen primitak ipak se može oporezovati kao prikrivena dividenda (peitelty osinko).
- Gorivo plaća tvrtka, pa je to vapaa autoetu (puni primitak). Ako gorivo vratite vlastitoj tvrtki, to ne postaje käyttöetu.
- Primitak se vrednuje prema privatnoj vožnji, uključujući put na posao. Paušalna mjesečna vrijednost pretpostavlja 1 500 privatnih km mjesečno.
- Za paušalnu vrijednost knjiga vožnje nije potrebna. Knjiga vožnje ili druga pouzdana evidencija potrebna je za vrijednost po kilometru, za smanjenje iznad 30 000 km i za kilometarsku naknadu za vožnje drugim automobilom.
- Kilometarska naknada samome sebi uz vapaa automobil iz primitka nije neoporeziva bez posebnog opravdanja (VH/490 § 6). U primjeru Verohallinta takve se naknade tretiraju kao prikrivena dividenda.
Vaša tvrtka vam može dati automobil kao primitak — toiminimi ne može
Pravna osnova je tuloverolaki (TVL) 64 §, 1 momentti: "Työnantajalta saatu luontoisetu on veronalaista ansiotuloa ja arvioidaan käypään arvoon. Verohallinto määrää vuosittain luontoisetujen käypien arvojen laskentaperusteet." Za 2026. ta je godišnja odluka luontoisetupäätös 998/2025.
Kao vlasnik ovdje ste zaposlenik. Upute Verohallinta o primicima u naravi, VH/6801/00.01.00/2025 § 1.3, kažu to izravno:
"Osakeyhtiön osakkeenomistaja ja henkilöyhtiön (ay ja ky) yhtiömies voivat saada palkkaa omistamastaan yhtiöstä. Siten he voivat saada yhtiöstään myös luontoisetuja."
Samostalni poduzetnik u drukčijem je položaju. Isti odjeljak: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja." Ako vam je automobil u toiminimiju, pročitajte umjesto ovoga toiminimi i automobil: poslovni ili privatni.
Uvjet koji vlasnik mora ispuniti: plaća u knjigama, i prijavljena
§ 1.3 uz primitak vlasnika veže uvjet. Vrednuje se iznosima iz odluke samo "jos etuja on käsitelty asianmukaisesti palkkatulona kirjanpidossa ja edut on ilmoitettu tulorekisteriin palkkatietoilmoituksella." Jednostavno rečeno: proknjižen kao plaća i prijavljen u registar dohotka.
Isti odlomak imenuje i rizik: "Esimerkiksi epätavanomaiset ja perusteettomat edut osakeyhtiöstä voidaan verottaa peiteltynä osinkona, vaikka ne olisi kirjanpidossa käsitelty palkkana tai luontoisetuna." Peitelty osinko je prikrivena dividenda. Knjiženje automobila kao primitka samo po sebi ne štiti vas od takvog tumačenja.
Tko plaća gorivo: vapaa autoetu ili käyttöetu
998/2025 § 21 dvije vrste određuje prema troškovima:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Ako gorivo plaća tvrtka, primitak je vapaa. Za käyttöetu plaćate barem gorivo, a VH/6801 § 7.1 dodaje kome: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle." Ako gorivo vratite vlastitoj tvrtki, to ne postaje käyttöetu.
Ono što tvrtki doista platite za troškove automobila ipak snižava vrijednost primitka: "korvaus vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta" (§ 21).
Koliko primitak vrijedi 2026.
Za automobil prvi put korišten 2024.–2026. mjesečna je vrijednost 1,5 % nabavne cijene novog automobila plus 285 € (vapaa) ili 105 € (käyttöetu), prema 998/2025 § 17(1). Primjer samog Verohallinta je automobil od 27 000 € s dodatnom opremom od 2 500 €. Kao vapaa autoetu iznosi 655 € mjesečno, a kao käyttöetu 475 € (VH/6801 § 7.6, Esimerkki 16).
Automobil s nultom emisijom u vožnji do kraja 2029. vrijedi 170 € mjesečno manje (TVL 64 a §). Vapaa primitak za potpuno električni automobil gubi i 120 € mjesečno od dijela za troškove korištenja (998/2025 § 17(3)).
Starija vozila, odbitak od 3 400 € od cijene iz cjenika, pravilo o dodatnoj opremi i razrađeni primjeri nalaze se u članku vapaa autoetu ili käyttöetu. Ovo su iznosi za 2026.; odluka za 2027. u rujnu 2026. još nije bila objavljena.
Trebate li ajopäiväkirja?
Za paušalnu mjesečnu vrijednost ne. To je dio uobičajenog odgovora koji stoji. Paušalna vrijednost počiva na pretpostavci iz VH/6801 § 7.5.1:
"Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
S knjigom vožnje nov se automobil umjesto s 285 € ili 105 € može vrednovati s 19 odnosno 7 centi po privatnom kilometru. Uvjet je u 998/2025 § 17(4): "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
Obje se metode izjednačuju u istoj točki: 285 € ÷ 0,19 € = 1 500 km, i 105 € ÷ 0,07 € = 1 500 km. Isto vrijedi i za starije dobne skupine. Ostaje li vaša privatna vožnja ispod 1 500 km mjesečno, vrijednost po kilometru je niža.
Izbor je trajan. VH/6801 § 7.5.1: "Jos valitaan autoedun kilometriperusteinen laskentatapa, valintaa on noudatettava systemaattisesti. Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää." Kad jednom izaberete kilometre, mjesečna vrijednost više nije strop.
Vaša tvrtka pri obračunu predujma poreza može ostati na mjesečnoj vrijednosti. Nižu vrijednost tada tražite sami: "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista." Knjigu vožnje čuvate vi i predajete je "ainoastaan pyydettäessä" — samo na zahtjev.
Put na posao je privatna vožnja
998/2025 § 22: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Vožnje do vikendice također su privatne (VH/6801 § 7.7). A kad privatna vožnja očito prijeđe 18 000 km godišnje, § 17(4) Verohallintu dopušta povisiti vrijednost.
Više od 30 000 poslovnih kilometara
998/2025 § 19 postotni dio vrijednosti smanjuje na 80 % kad poslovna vožnja u kalendarskoj godini prijeđe 30 000 km. Dokaz je knjiga vožnje: "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä" (VH/6801 § 7.8.2).
Što knjiga vožnje pokazuje
§ 24 traži "autolla verovuonna päivittäin ajettu kilometrimäärä" — kilometre prijeđene svakoga dana. Za svaku poslovnu vožnju dodaje vrijeme početka i završetka, mjesto i rutu kad je potrebna te "matkamittarin lukema ajon alkaessa ja päättyessä". Zatim udaljenost, svrhu i "auton käyttäjä", vozača.
Za privatnu vožnju treba manje: "Yksityisajoista riittää pelkkä kilometrimäärä" (VH/6801 § 7.5.2). Isti odjeljak oblik ostavlja otvorenim: "Ajopäiväkirja voi olla manuaalinen tai elektroninen."
Kilometarska naknada uz automobil iz primitka
Vožnja automobila iz primitka za tvrtku ne donosi vam neoporezivu naknadu. VH/630/00.01.00/2026 § 8.2.5:
"Työnantaja, joka on antanut palkansaajalle vapaan autoedun, ei voi maksaa verovapaita kilometrikorvauksia sellaisista työajoista, jotka palkansaaja on ajanut luontoisetuna saamallaan autolla."
Uz käyttöetu, gdje gorivo plaćate vi, tvrtka za poslovne vožnje 2026. smije isplatiti 0,11 € po km (970/2025 § 9(3)).
A vožnje automobilom koji posjedujete privatno? Kannanotto Verohallinta VH/490/00.01.00/2021 u § 2 postavlja opće pravilo. Zaposleniku s vapaa autoetu takve se vožnje mogu platiti neoporezivo, uz dokaz: "luotettava selvitys (esimerkiksi ajopäiväkirja) siitä, että matka on tosiasiassa tehty muulla kuin työnantajalta vapaana autoetuna saadulla autolla."
Za vlasnika je § 6 stroži: "Yrityksen omistajalle maksettuja kilometrikorvauksia ei ilman erityisesti perusteluita voida katsoa verovapaaksi, jos tällä on käytettävissään omistamaltaan yritykseltä saatu luontoisetuauto (pois lukien käyttöetu)." I: "Kilometrikorvauksia maksamalla ei voi korvata veronalaista voitonjakoa tai palkanmaksua."
Njegov Esimerkki 3 je dioničar s 30 % udjela i vapaa autoetu. Tvrdi da je 20 000 od 22 000 poslovnih km prešao vlastitim automobilom. Naknade, 20 000 × 0,44 € = 8 800 €, "katsotaan peitellyksi osingoksi", osim ako objasni zašto nije koristio automobil iz primitka. Male naknade isplaćene tek povremeno obično se mogu smatrati neoporezivima.
Ovo stajalište čitajte oprezno: datira od 29.1.2021. i koristi iznos iz 2021. od 0,44 €. vero.fi za njegovu valjanost prikazuje "Tietoa ei saatavilla" — podatak nije dostupan. Aktualni iznos za vlastiti automobil nalazi se u članku vlastiti automobil za posao u Finskoj.
Prije kraja godine
- Primitak je proknjižen kao plaća i prijavljen u registar dohotka.
- Znate koja je vrsta: tko je platio gorivo, i kome.
- Put na posao računa se kao privatna vožnja.
- Svoje privatne kilometre usporedili ste s 1 500 mjesečno i 18 000 godišnje.
- Ako koristite vrijednost po kilometru, knjiga vožnje pokazuje kilometre po danu i podatke iz § 24 za svaku poslovnu vožnju.
- Iznad 30 000 poslovnih kilometara to dokazuje knjiga vožnje.
- Za vožnju vapaa automobilom iz primitka nije isplaćena neoporeziva kilometarska naknada, a svaka naknada za vlastiti automobil potkrijepljena je pouzdanom evidencijom.
Što ova stranica ne obuhvaća
Uz svaki automobil u oy-u dolaze dva pitanja, a ova stranica ne odgovara ni na jedno.
- Kako osakeyhtiö u vlastitom oporezivanju odbija troškove automobila i goriva. Gornji izvori opisuju samo stranu zaposlenika.
- ALV (PDV). Arvonlisäverolaki 114 § 1 mom 5 k ograničava odbitak pretporeza za "henkilöautot" te dobra i usluge za njihovu uporabu, uz iznimke. Privatna uporaba kombija (pakettiauto) ovdje nije obuhvaćena.
Oba su pitanja za vašeg knjigovođu.
Kako DriveHub to olakšava
Svaka gornja poluga ovisi o jednoj podjeli: poslovni i privatni kilometri, dan po dan.
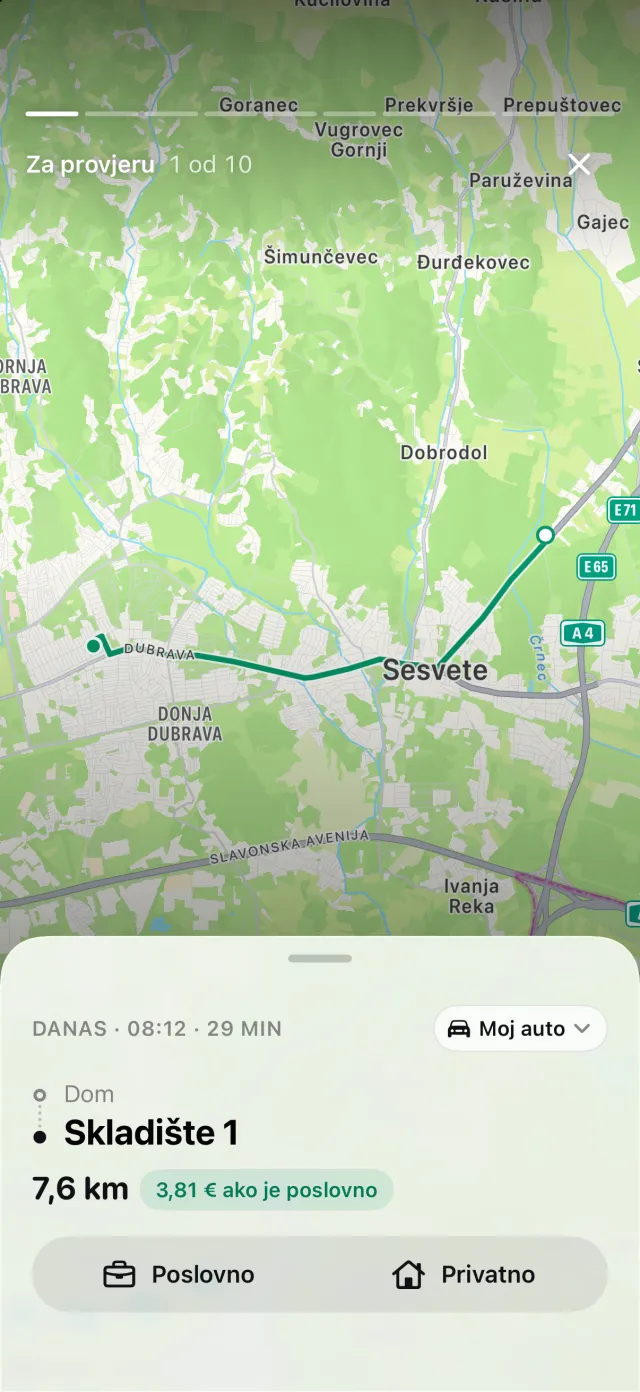
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Svaku vožnju označite kao Poslovno ili Privatno, a vožnja koja još nije razvrstana čeka pod Za provjeru. Ako je vaš iPhone zabilježio vožnju automobilom kojoj nema odgovarajuće vožnje, Propuštene vožnje prikazuju vožnje koje je možda propustio, a Vrati obnavlja rutu.
Za finski službeni automobil izvješće o tom jednom automobilu dodaje prilog Kilometri po danu. Navodi svaki dan vožnje, poslovno i privatno odvojeno, sa zbrojevima za razdoblje. To pokriva dnevne kilometre iz § 24. Ostatak popisa iz § 24 provjerite u izvezenom izvješću: stanja brojila na početku i kraju svake poslovne vožnje bilježite sami. DriveHub vas može podsjetiti da unesete stanje brojila.
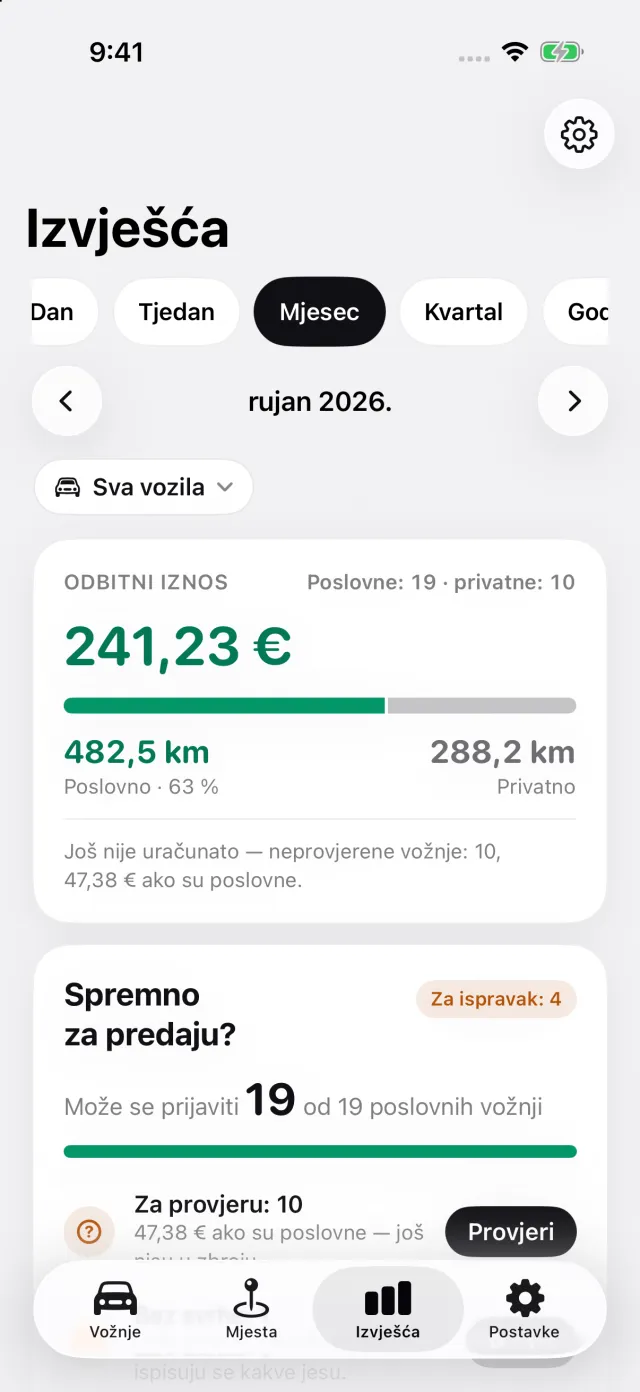
Izvješća prikazuju poslovne i privatne kilometre za mjesec ili godinu, suženo na jedno vozilo. To je privatni zbroj koji uspoređujete s 1 500 mjesečno.
Gdje DriveHub staje: ne izračunava vrijednost vašeg autoetu i ne bira umjesto vas između paušala i iznosa po kilometru. Ne knjiži gorivo ni troškove automobila i ne bavi se ALV-om, plaćama ni registrom dohotka. To je posao za vas i vašeg knjigovođu.
DriveHub je u App Storeu za iPhone. Finska pravila nalaze se na stranici za Finsku. Postavljanje automatskog bilježenja traje nekoliko minuta, jednom. Papir, tablice i aplikacije uspoređuje članak četiri načina vođenja evidencije vožnji.
Izvori
- Tuloverolaki 1535/1992, 64 § i 64 a §; laki 702/2024 (64 a § na snazi 1.1.2026.–31.12.2029.).
- Verohallinnon päätös luontoisetujen laskentaperusteista vuodelta 2026, 998/2025 — §§ 17, 19, 21, 22 i 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 1.3, 7.1, 7.5.1, 7.5.2, 7.6, 7.7, 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5; i 970/2025 § 9 (0,11 €/km).
- Verohallinto, kannanotto Luontoisetuauton vaikutus kilometrikorvausten verovapauteen, VH/490/00.01.00/2021 — §§ 2 i 6, Esimerkki 3.
- Arvonlisäverolaki 1501/1993, 114 § 1 mom 5 k.
Ova stranica prenosi ono što kažu Verohallinto i propisi, s navodom izvora kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog knjigovođu — i ponesite knjigu vožnje.
Cijelo pravilo s propisima iz kojih proizlazi: Finska: zahtjevi za evidenciju kilometraže.