 DriveHub
Guia por país · Finlândia · 7 min
Um carro na sua própria osakeyhtiö: combustível, quilómetros privados e o registo
Comprou o carro através da sua própria osakeyhtiö, e a empresa paga o combustível. Os seus quilómetros privados passam então a ser um benefício de carro tributável — e "uma oy não precisa de registo" só é meia verdade.

A resposta curta
- A sua oy pode dar-lhe o carro e o combustível como benefício de carro (autoetu). Enquanto sócio, conta como trabalhador (VH/6801 § 1.3), e o seu uso privado é rendimento tributável.
- Só é avaliado pelos valores da Verohallinto se for tratado como salário: lançado como salário e declarado ao Registo de Rendimentos (tulorekisteri). Um benefício invulgar pode ainda assim ser tributado como dividendo oculto (peitelty osinko).
- A empresa paga o combustível, portanto é um vapaa autoetu (benefício completo). Reembolsar o combustível à sua própria empresa não o transforma em käyttöetu.
- A condução privada, trajeto casa-trabalho incluído, é o que o benefício valoriza. O valor mensal fixo pressupõe 1 500 km privados por mês.
- Para o valor fixo não é preciso registo. Um registo ou outro registo fiável é preciso para o valor por quilómetro, para a redução dos 30 000 km e para um abono por quilómetro por deslocações noutro carro.
- Um abono por quilómetro pago a si próprio ao lado de um carro de vapaa autoetu não é isento sem uma justificação especial (VH/490 § 6). No exemplo da Verohallinto, esses abonos são tratados como dividendo oculto.
A sua empresa pode dar-lhe um benefício de carro — um toiminimi não pode
A base legal é o tuloverolaki (TVL) 64 §, 1 momentti: "Työnantajalta saatu luontoisetu on veronalaista ansiotuloa ja arvioidaan käypään arvoon. Verohallinto määrää vuosittain luontoisetujen käypien arvojen laskentaperusteet." Para 2026, essa decisão anual é a luontoisetupäätös 998/2025.
Enquanto sócio, aqui é você o trabalhador. As orientações da Verohallinto sobre benefícios em espécie, VH/6801/00.01.00/2025 § 1.3, dizem-no diretamente:
"Osakeyhtiön osakkeenomistaja ja henkilöyhtiön (ay ja ky) yhtiömies voivat saada palkkaa omistamastaan yhtiöstä. Siten he voivat saada yhtiöstään myös luontoisetuja."
Um empresário em nome individual está noutra posição. A mesma secção: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja." Se o seu carro está num toiminimi, leia antes o toiminimi e o carro: profissional ou privado.
A condição que um sócio tem de cumprir: salário na contabilidade, declarado
O § 1.3 prende uma condição ao benefício do sócio. Só é avaliado pelos valores da decisão "jos etuja on käsitelty asianmukaisesti palkkatulona kirjanpidossa ja edut on ilmoitettu tulorekisteriin palkkatietoilmoituksella." Em termos simples: lançado como salário, e declarado ao Registo de Rendimentos.
O mesmo parágrafo nomeia o risco: "Esimerkiksi epätavanomaiset ja perusteettomat edut osakeyhtiöstä voidaan verottaa peiteltynä osinkona, vaikka ne olisi kirjanpidossa käsitelty palkkana tai luontoisetuna." Peitelty osinko é um dividendo oculto. Lançar o carro como benefício não o protege, por si só, dessa leitura.
Quem paga o combustível: vapaa autoetu ou käyttöetu
O § 21 da 998/2025 define os dois tipos pelos custos:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Se a empresa paga o combustível, o benefício é vapaa. Para ser käyttöetu tem de pagar pelo menos o combustível, e o VH/6801, § 7.1, acrescenta a quem: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle." Reembolsar o combustível à sua própria empresa não o transforma em käyttöetu.
O que pagar de facto à empresa pelos custos do carro continua a baixar o valor do benefício: "korvaus vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta" (§ 21).
Quanto vale o benefício em 2026
Para um carro posto em circulação em 2024–2026, o valor mensal é 1,5 % do preço de carro novo mais 285 € (vapaa) ou 105 € (käyttöetu), segundo o § 17(1) da 998/2025. O próprio exemplo da Verohallinto é um carro de 27 000 € com 2 500 € de acessórios. Dá 655 € por mês como vapaa autoetu e 475 € como käyttöetu (VH/6801 § 7.6, Esimerkki 16).
Um carro com zero emissões em circulação vale 170 € por mês menos até ao fim de 2029 (TVL 64 a §). Um vapaa autoetu num carro totalmente elétrico perde ainda 120 € por mês na sua parte de custos de utilização (998/2025 § 17(3)).
Os carros mais antigos, a dedução de 3 400 € ao preço de tabela, a regra dos acessórios e os exemplos de cálculo estão em vapaa autoetu ou käyttöetu. São valores de 2026; a decisão para 2027 ainda não estava publicada em setembro de 2026.
Precisa de uma ajopäiväkirja?
Para o valor mensal fixo, não. É essa a parte da resposta habitual que se mantém. O valor fixo assenta num pressuposto, enunciado no VH/6801, § 7.5.1:
"Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
Com um registo, um carro novo pode ser avaliado a 19 ou 7 cêntimos por quilómetro privado em vez de 285 € ou 105 €. A condição está no § 17(4) da 998/2025: "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
Os dois equilibram-se no mesmo ponto: 285 € ÷ 0,19 € = 1 500 km, e 105 € ÷ 0,07 € = 1 500 km. Os grupos de idade mais antigos também. Se a sua condução privada ficar abaixo dos 1 500 km por mês, o valor por quilómetro é mais baixo.
A escolha fica. VH/6801 § 7.5.1: "Jos valitaan autoedun kilometriperusteinen laskentatapa, valintaa on noudatettava systemaattisesti. Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää." Depois de escolher os quilómetros, o valor mensal deixa de ser um teto.
A sua empresa pode manter a retenção na fonte sobre o valor mensal. Nesse caso é você que pede o valor mais baixo: "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista." Guarda o registo e entrega-o "ainoastaan pyydettäessä" — só quando lho pedirem.
O trajeto casa-trabalho é condução privada
998/2025 § 22: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." As idas à casa de férias (kesämökki) também são privadas (VH/6801 § 7.7). E quando a condução privada passa manifestamente os 18 000 km por ano, o § 17(4) permite à Verohallinto subir o valor.
Mais de 30 000 quilómetros profissionais
O § 19 da 998/2025 reduz a parte percentual do valor para 80 % quando a condução profissional no ano civil passa os 30 000 km. É o registo que o prova: "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä" (VH/6801 § 7.8.2).
O que o registo mostra
O § 24 pede "autolla verovuonna päivittäin ajettu kilometrimäärä" — os quilómetros feitos em cada dia. Para cada deslocação profissional acrescenta a hora de início e de fim, o local e o percurso quando necessário, e "matkamittarin lukema ajon alkaessa ja päättyessä". Depois a distância, o motivo e "auton käyttäjä", o condutor.
A condução privada pede menos: "Yksityisajoista riittää pelkkä kilometrimäärä" (VH/6801 § 7.5.2). A mesma secção deixa a forma em aberto: "Ajopäiväkirja voi olla manuaalinen tai elektroninen."
Um abono por quilómetro por cima do carro do benefício
Conduzir o carro do benefício ao serviço da empresa não lhe dá direito a nenhum abono isento. VH/630/00.01.00/2026 § 8.2.5:
"Työnantaja, joka on antanut palkansaajalle vapaan autoedun, ei voi maksaa verovapaita kilometrikorvauksia sellaisista työajoista, jotka palkansaaja on ajanut luontoisetuna saamallaan autolla."
Com käyttöetu, em que o combustível é pago por si, a empresa pode pagar 0,11 € por km pela condução profissional em 2026 (970/2025 § 9(3)).
E as deslocações num carro que é seu a título pessoal? A tomada de posição (kannanotto) da Verohallinto VH/490/00.01.00/2021 fixa a regra geral no § 2. A um trabalhador com vapaa autoetu podem ser pagos abonos isentos por essas deslocações, com prova: "luotettava selvitys (esimerkiksi ajopäiväkirja) siitä, että matka on tosiasiassa tehty muulla kuin työnantajalta vapaana autoetuna saadulla autolla."
Para um sócio, o § 6 é mais exigente: "Yrityksen omistajalle maksettuja kilometrikorvauksia ei ilman erityisesti perusteluita voida katsoa verovapaaksi, jos tällä on käytettävissään omistamaltaan yritykseltä saatu luontoisetuauto (pois lukien käyttöetu)." E: "Kilometrikorvauksia maksamalla ei voi korvata veronalaista voitonjakoa tai palkanmaksua."
O seu Esimerkki 3 é um sócio com 30 % e um vapaa autoetu. Alega que 20 000 dos seus 22 000 km profissionais foram feitos no seu próprio carro. Os abonos, 20 000 × 0,44 € = 8 800 €, "katsotaan peitellyksi osingoksi", a menos que explique porque não usou o carro do benefício. Abonos pequenos, pagos só de vez em quando, podem normalmente ser tratados como isentos.
Leia esta tomada de posição com cuidado: data de 29.1.2021 e usa o valor de 2021, 0,44 €. O vero.fi indica a sua vigência como "Tietoa ei saatavilla" — informação não disponível. O valor atual para o seu próprio carro está em o carro próprio ao serviço na Finlândia.
Antes de o ano acabar
- O benefício está lançado como salário e declarado ao Registo de Rendimentos.
- Sabe de que tipo é: quem pagou o combustível, e a quem.
- O seu trajeto casa-trabalho está contado como condução privada.
- Comparou os seus quilómetros privados com os 1 500 por mês e os 18 000 por ano.
- Se usa o valor por quilómetro, o registo mostra os quilómetros por dia e, em cada deslocação profissional, os dados do § 24.
- Acima de 30 000 quilómetros profissionais, o registo prova-o.
- Não foi pago nenhum abono isento pela condução do carro de vapaa autoetu, e qualquer abono pelo seu próprio carro está apoiado num registo fiável.
O que esta página não trata
Há duas perguntas que acompanham qualquer carro numa oy, e esta página não responde a nenhuma.
- Como a osakeyhtiö deduz os custos do carro e o combustível na sua própria tributação. As fontes acima descrevem só o lado do trabalhador.
- ALV (IVA). O Arvonlisäverolaki, 114 § 1 mom 5 k, limita a dedução do IVA sobre "henkilöautot" e sobre os bens e serviços para o seu uso, com exceções. O uso privado de uma carrinha (pakettiauto) não é tratado aqui.
As duas são perguntas para o seu contabilista.
Como o DriveHub facilita isto
Todas as alavancas acima dependem de uma só divisão: quilómetros profissionais e quilómetros privados, dia a dia.
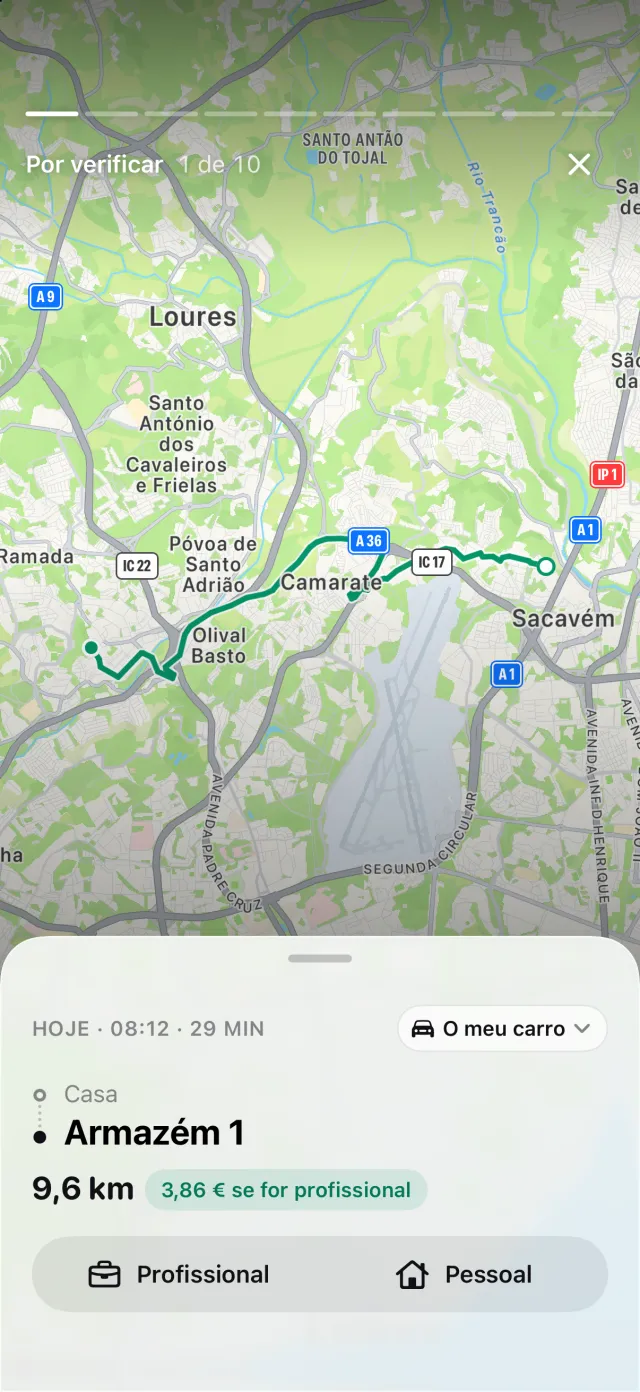
Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. Marca cada viagem como Profissional ou Pessoal, e uma viagem ainda por classificar espera em Por verificar. Se o seu iPhone registou condução sem uma viagem correspondente, Viagens em falta mostra as viagens que podem ter escapado, e Recuperar reconstrói o percurso.
Para um carro da empresa finlandês, um relatório sobre esse carro acrescenta um anexo Quilómetros por dia. Lista cada dia com condução, profissional e privada em separado, com os totais do período. Isso cobre os quilómetros diários do § 24. Confira o resto da lista do § 24 no relatório exportado: as leituras do conta-quilómetros no início e no fim de cada deslocação profissional ficam a seu cargo. O DriveHub pode lembrá-lo de introduzir uma leitura do conta-quilómetros.
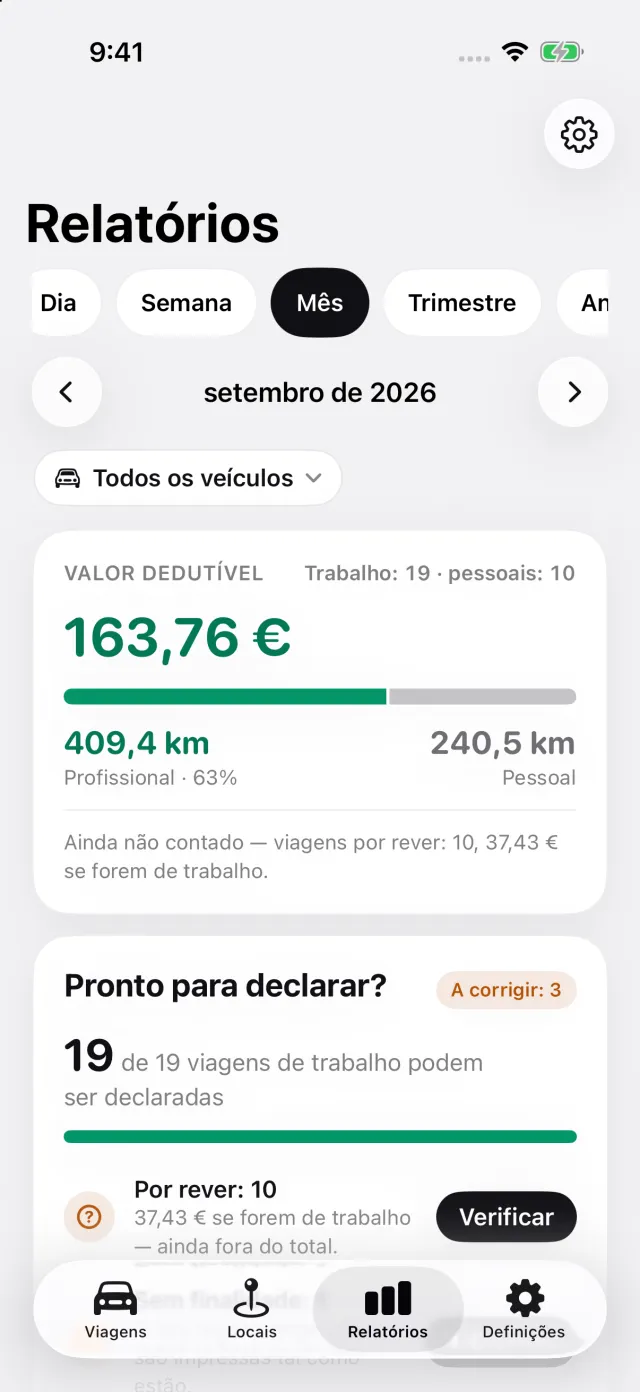
Relatórios mostra os quilómetros profissionais e pessoais de um mês ou de um ano, filtrados por um veículo. É esse o total privado que compara com os 1 500 por mês.
Onde o DriveHub para: não calcula o valor do seu autoetu nem escolhe por si entre o valor fixo e o valor por quilómetro. Não lança o combustível nem os custos do carro, e não trata do ALV, dos salários nem do Registo de Rendimentos. Isso cabe a si e ao seu contabilista.
O DriveHub está na App Store para iPhone. As regras finlandesas estão na página da Finlândia. Configurar o registo automático leva alguns minutos, uma única vez. Para comparar papel, folhas de cálculo e aplicações lado a lado, veja quatro formas de manter um registo de quilómetros.
Fontes
- Tuloverolaki 1535/1992, 64 § e 64 a §; laki 702/2024 (64 a § em vigor de 1.1.2026 a 31.12.2029).
- Verohallinnon päätös luontoisetujen laskentaperusteista vuodelta 2026, 998/2025 — §§ 17, 19, 21, 22 e 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 1.3, 7.1, 7.5.1, 7.5.2, 7.6, 7.7, 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5; e 970/2025 § 9 (0,11 €/km).
- Verohallinto, kannanotto Luontoisetuauton vaikutus kilometrikorvausten verovapauteen, VH/490/00.01.00/2021 — §§ 2 e 6, Esimerkki 3.
- Arvonlisäverolaki 1501/1993, 114 § 1 mom 5 k.
Esta página reproduz o que dizem a Verohallinto e a legislação, e cita-as para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação. Quando está dinheiro em causa, pergunte ao seu contabilista — e leve os registos.
A regra completa, com os diplomas de onde vem: Finlândia: requisitos do registo de quilómetros.