 DriveHub
Länderratgeber · Finnland · 7 Min.
Ein Auto in Ihrer eigenen osakeyhtiö: Kraftstoff, private Kilometer und das Fahrtenbuch
Sie haben das Auto über Ihre eigene osakeyhtiö gekauft, und die Gesellschaft zahlt den Kraftstoff. Ihre privaten Kilometer sind dann ein steuerpflichtiger Dienstwagenvorteil — und „eine oy braucht kein Fahrtenbuch“ stimmt nur zur Hälfte.

Die kurze Antwort
- Ihre oy kann Ihnen das Auto samt Kraftstoff als Dienstwagenvorteil (autoetu) überlassen. Als Eigentümer gelten Sie als Arbeitnehmer (VH/6801 § 1.3), und Ihre private Nutzung ist steuerpflichtiges Einkommen.
- Bewertet wird er nur dann mit den Zahlen von Verohallinto, wenn er als Lohn behandelt wird: als Lohn gebucht und an das Einkommensregister (tulorekisteri) gemeldet. Ein ungewöhnlicher Vorteil kann trotzdem als verdeckte Gewinnausschüttung (peitelty osinko) besteuert werden.
- Die Gesellschaft zahlt den Kraftstoff, also ist es ein vapaa autoetu (voller Vorteil). Den Kraftstoff an die eigene Gesellschaft zurückzuzahlen macht daraus keinen käyttöetu.
- Bewertet werden die Privatfahrten, der Arbeitsweg eingeschlossen. Die monatliche Pauschale geht von 1 500 privaten km im Monat aus.
- Für die Pauschale braucht es kein Fahrtenbuch. Ein Fahrtenbuch oder eine andere verlässliche Aufzeichnung braucht es für den Kilometerwert, für die Kürzung ab 30 000 km und für eine Kilometerpauschale für Fahrten mit einem anderen Auto.
- Eine Kilometerpauschale an Sie selbst neben einem vapaa-Vorteilsauto ist ohne besondere Begründung nicht steuerfrei (VH/490 § 6). Im Beispiel von Verohallinto werden solche Pauschalen als verdeckte Gewinnausschüttung behandelt.
Ihre Gesellschaft kann Ihnen einen Dienstwagenvorteil geben — ein toiminimi nicht
Rechtsgrundlage ist tuloverolaki (TVL) 64 §, 1 momentti: "Työnantajalta saatu luontoisetu on veronalaista ansiotuloa ja arvioidaan käypään arvoon. Verohallinto määrää vuosittain luontoisetujen käypien arvojen laskentaperusteet." Für 2026 ist diese jährliche Entscheidung der luontoisetupäätös 998/2025.
Als Eigentümer sind Sie hier der Arbeitnehmer. Die Hinweise von Verohallinto zu Sachbezügen, VH/6801/00.01.00/2025 § 1.3, sagen es direkt:
"Osakeyhtiön osakkeenomistaja ja henkilöyhtiön (ay ja ky) yhtiömies voivat saada palkkaa omistamastaan yhtiöstä. Siten he voivat saada yhtiöstään myös luontoisetuja."
Ein Einzelunternehmer steht anders da. Derselbe Abschnitt: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja." Läuft Ihr Auto über einen toiminimi, lesen Sie stattdessen das Auto im toiminimi: betrieblich oder privat.
Die Bedingung für den Eigentümer: als Lohn gebucht und gemeldet
§ 1.3 knüpft den Vorteil des Eigentümers an eine Bedingung. Er wird nur dann mit den Zahlen der Entscheidung bewertet, "jos etuja on käsitelty asianmukaisesti palkkatulona kirjanpidossa ja edut on ilmoitettu tulorekisteriin palkkatietoilmoituksella." Einfach gesagt: als Lohn gebucht und an das Einkommensregister gemeldet.
Derselbe Absatz nennt das Risiko: "Esimerkiksi epätavanomaiset ja perusteettomat edut osakeyhtiöstä voidaan verottaa peiteltynä osinkona, vaikka ne olisi kirjanpidossa käsitelty palkkana tai luontoisetuna." Peitelty osinko ist eine verdeckte Gewinnausschüttung. Das Auto als Vorteil zu buchen schützt allein noch nicht vor dieser Einordnung.
Wer den Kraftstoff zahlt: vapaa autoetu oder käyttöetu
998/2025 § 21 definiert die beiden Arten über die Kosten:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Zahlt die Gesellschaft den Kraftstoff, ist der Vorteil vapaa. Für den käyttöetu zahlen Sie mindestens den Kraftstoff, und VH/6801 § 7.1 ergänzt, an wen: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle." Den Kraftstoff an die eigene Gesellschaft zurückzuzahlen macht daraus keinen käyttöetu.
Was Sie der Gesellschaft tatsächlich für die Kosten des Autos zahlen, senkt trotzdem den Wert des Vorteils: "korvaus vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta" (§ 21).
Was der Vorteil 2026 wert ist
Für ein Auto, das 2024–2026 erstmals in Gebrauch genommen wurde, beträgt der Monatswert 1,5 % des Neupreises plus 285 € (vapaa) oder 105 € (käyttöetu), nach 998/2025 § 17(1). Das Beispiel von Verohallinto ist ein Auto für 27 000 € mit 2 500 € Zubehör. Es kommt als vapaa autoetu auf 655 € im Monat und als käyttöetu auf 475 € (VH/6801 § 7.6, Esimerkki 16).
Ein Auto ohne Fahremissionen liegt bis Ende 2029 170 € im Monat niedriger (TVL 64 a §). Bei einem vapaa-Vorteil mit einem reinen Elektroauto fallen außerdem 120 € im Monat vom Betriebskostenanteil weg (998/2025 § 17(3)).
Ältere Autos, der Abzug von 3 400 € vom Listenpreis, die Zubehörregel und die Rechenbeispiele stehen unter vapaa autoetu oder käyttöetu. Das sind die Zahlen für 2026; die Entscheidung für 2027 war im September 2026 noch nicht veröffentlicht.
Brauchen Sie ein ajopäiväkirja?
Für die monatliche Pauschale nicht. Dieser Teil der üblichen Antwort stimmt. Die Pauschale beruht auf einer Annahme, festgehalten in VH/6801 § 7.5.1:
"Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
Mit einem Fahrtenbuch kann ein neues Auto mit 19 bzw. 7 Cent je privatem Kilometer statt 285 € oder 105 € bewertet werden. Die Bedingung steht in 998/2025 § 17(4): "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
Beide erreichen den Gleichstand am selben Punkt: 285 € ÷ 0,19 € = 1 500 km und 105 € ÷ 0,07 € = 1 500 km. Bei den älteren Altersgruppen ist es genauso. Bleiben Ihre Privatfahrten unter 1 500 km im Monat, ist der Kilometerwert niedriger.
Die Wahl bindet. VH/6801 § 7.5.1: "Jos valitaan autoedun kilometriperusteinen laskentatapa, valintaa on noudatettava systemaattisesti. Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää." Wer die Kilometer wählt, hat im Monatswert keine Obergrenze mehr.
Ihre Gesellschaft kann beim Quellensteuerabzug beim Monatswert bleiben. Den niedrigeren Wert beantragen Sie dann selbst: "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista." Sie bewahren das Fahrtenbuch auf und legen es "ainoastaan pyydettäessä" vor — nur auf Anforderung.
Der Arbeitsweg ist Privatfahrt
998/2025 § 22: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Auch Fahrten zum Sommerhaus sind privat (VH/6801 § 7.7). Und wo die Privatfahrten offensichtlich 18 000 km im Jahr übersteigen, erlaubt § 17(4) Verohallinto, den Wert zu erhöhen.
Über 30 000 dienstliche Kilometer
998/2025 § 19 kürzt den prozentualen Teil des Werts auf 80 %, wenn die Dienstfahrten im Kalenderjahr 30 000 km übersteigen. Nachgewiesen wird das mit dem Fahrtenbuch: "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä" (VH/6801 § 7.8.2).
Was das Fahrtenbuch zeigt
§ 24 verlangt "autolla verovuonna päivittäin ajettu kilometrimäärä" — die an jedem Tag gefahrenen Kilometer. Für jede Dienstfahrt kommen die Anfangs- und Endzeit hinzu, der Ort und, wo nötig, die Route sowie "matkamittarin lukema ajon alkaessa ja päättyessä". Dann die Strecke, der Zweck und "auton käyttäjä", der Fahrer.
Privatfahrten brauchen weniger: "Yksityisajoista riittää pelkkä kilometrimäärä" (VH/6801 § 7.5.2). Derselbe Abschnitt lässt die Form offen: "Ajopäiväkirja voi olla manuaalinen tai elektroninen."
Eine Kilometerpauschale zusätzlich zum Vorteilsauto
Fahren Sie das Vorteilsauto für die Gesellschaft, steht Ihnen keine steuerfreie Pauschale zu. VH/630/00.01.00/2026 § 8.2.5:
"Työnantaja, joka on antanut palkansaajalle vapaan autoedun, ei voi maksaa verovapaita kilometrikorvauksia sellaisista työajoista, jotka palkansaaja on ajanut luontoisetuna saamallaan autolla."
Beim käyttöetu, bei dem Sie den Kraftstoff zahlen, darf die Gesellschaft 2026 für Dienstfahrten 0,11 € je km zahlen (970/2025 § 9(3)).
Und Fahrten mit einem Auto, das Ihnen privat gehört? Die Stellungnahme (kannanotto) VH/490/00.01.00/2021 von Verohallinto legt in § 2 die allgemeine Regel fest. Einem Arbeitnehmer mit vapaa autoetu kann für solche Fahrten steuerfrei gezahlt werden, mit Nachweis: "luotettava selvitys (esimerkiksi ajopäiväkirja) siitä, että matka on tosiasiassa tehty muulla kuin työnantajalta vapaana autoetuna saadulla autolla."
Für einen Eigentümer ist § 6 strenger: "Yrityksen omistajalle maksettuja kilometrikorvauksia ei ilman erityisesti perusteluita voida katsoa verovapaaksi, jos tällä on käytettävissään omistamaltaan yritykseltä saatu luontoisetuauto (pois lukien käyttöetu)." Und: "Kilometrikorvauksia maksamalla ei voi korvata veronalaista voitonjakoa tai palkanmaksua."
Das Esimerkki 3 dort betrifft einen Gesellschafter mit 30 % und vapaa autoetu. Er gibt an, 20 000 von 22 000 dienstlichen km mit seinem eigenen Auto gefahren zu sein. Die Pauschalen, 20 000 × 0,44 € = 8 800 €, "katsotaan peitellyksi osingoksi", sofern er nicht erklärt, warum das Vorteilsauto nicht benutzt wurde. Kleine, nur gelegentlich gezahlte Pauschalen können in der Regel als steuerfrei behandelt werden.
Lesen Sie diese Stellungnahme mit Vorsicht: Sie stammt vom 29.1.2021 und verwendet den Satz von 2021, 0,44 €. vero.fi zeigt ihre Gültigkeit als "Tietoa ei saatavilla" — keine Angabe verfügbar. Den aktuellen Satz für das eigene Auto finden Sie unter das eigene Auto beruflich nutzen in Finnland.
Vor dem Jahresende
- Der Vorteil ist als Lohn gebucht und an das Einkommensregister gemeldet.
- Sie wissen, welche Art es ist: wer den Kraftstoff gezahlt hat, und an wen.
- Ihr Arbeitsweg ist als Privatfahrt gezählt.
- Sie haben Ihre privaten Kilometer mit 1 500 im Monat und 18 000 im Jahr verglichen.
- Nutzen Sie den Kilometerwert, zeigt das Fahrtenbuch die Kilometer pro Tag und für jede Dienstfahrt die Angaben nach § 24.
- Über 30 000 dienstlichen Kilometern belegt das Fahrtenbuch das.
- Für Fahrten mit dem vapaa-Vorteilsauto wurde keine steuerfreie Kilometerpauschale gezahlt, und jede Pauschale für das eigene Auto ist durch eine verlässliche Aufzeichnung belegt.
Was diese Seite nicht behandelt
Zwei Fragen kommen mit jedem Auto in einer oy, und diese Seite beantwortet keine davon.
- Wie die osakeyhtiö die Kosten des Autos und den Kraftstoff in ihrer eigenen Besteuerung abzieht. Die Quellen oben beschreiben nur die Seite des Arbeitnehmers.
- ALV (Umsatzsteuer). Arvonlisäverolaki 114 § 1 mom 5 k beschränkt den Vorsteuerabzug für "henkilöautot" sowie für Waren und Leistungen zu ihrer Nutzung, mit Ausnahmen. Die private Nutzung eines Transporters (pakettiauto) ist hier nicht behandelt.
Beides sind Fragen für Ihren Buchhalter.
Wie DriveHub das erleichtert
Jeder Hebel oben hängt an einer Aufteilung: dienstliche und private Kilometer, Tag für Tag.
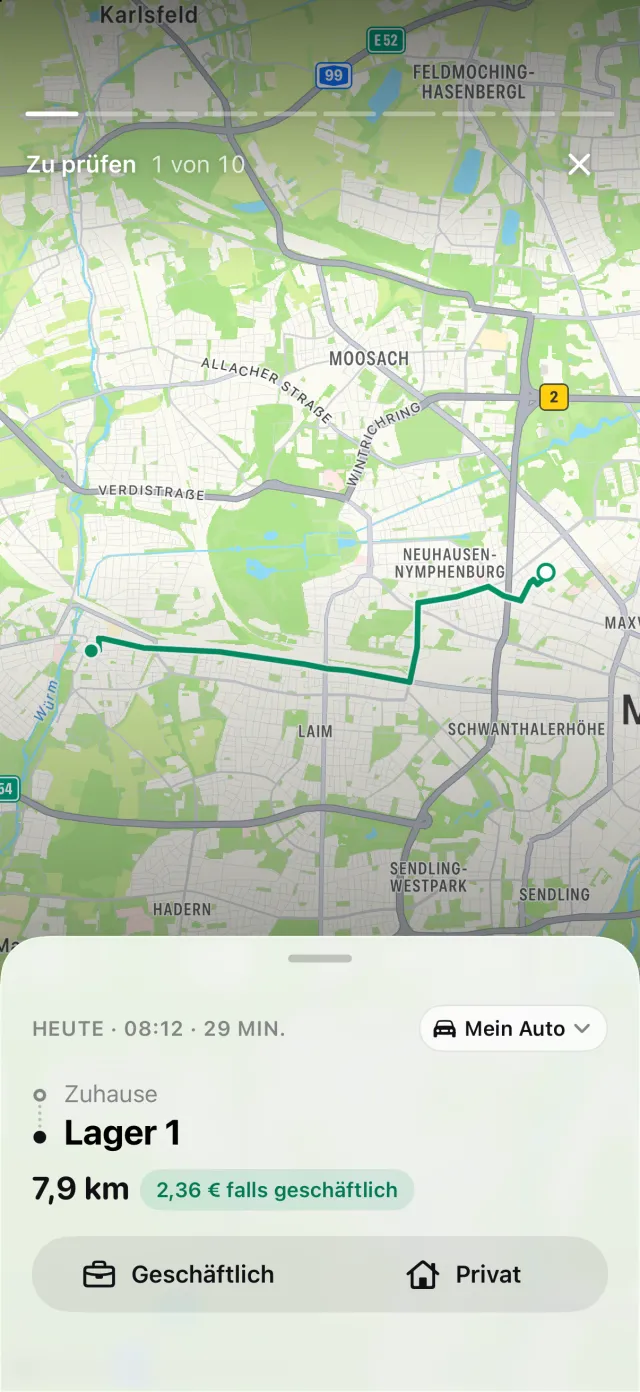
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. Sie markieren jede Fahrt als Geschäftlich oder Privat, und eine noch nicht zugeordnete Fahrt wartet unter Zu prüfen. Hat Ihr iPhone Fahrten registriert, zu denen es keine passende Fahrt gibt, zeigt Verpasste Fahrten die Fahrten, die fehlen könnten, und Wiederherstellen rekonstruiert die Route.
Für einen finnischen Firmenwagen erhält ein Bericht über dieses eine Auto einen Anhang Kilometer pro Tag. Er listet jeden gefahrenen Tag, geschäftlich und privat getrennt, mit den Summen des Zeitraums. Das deckt die Tageskilometer aus § 24 ab. Prüfen Sie den Rest der Liste aus § 24 an Ihrem exportierten Bericht: Die Kilometerstände zu Beginn und am Ende jeder Dienstfahrt notieren Sie selbst. DriveHub kann Sie erinnern, einen Kilometerstand einzutragen.
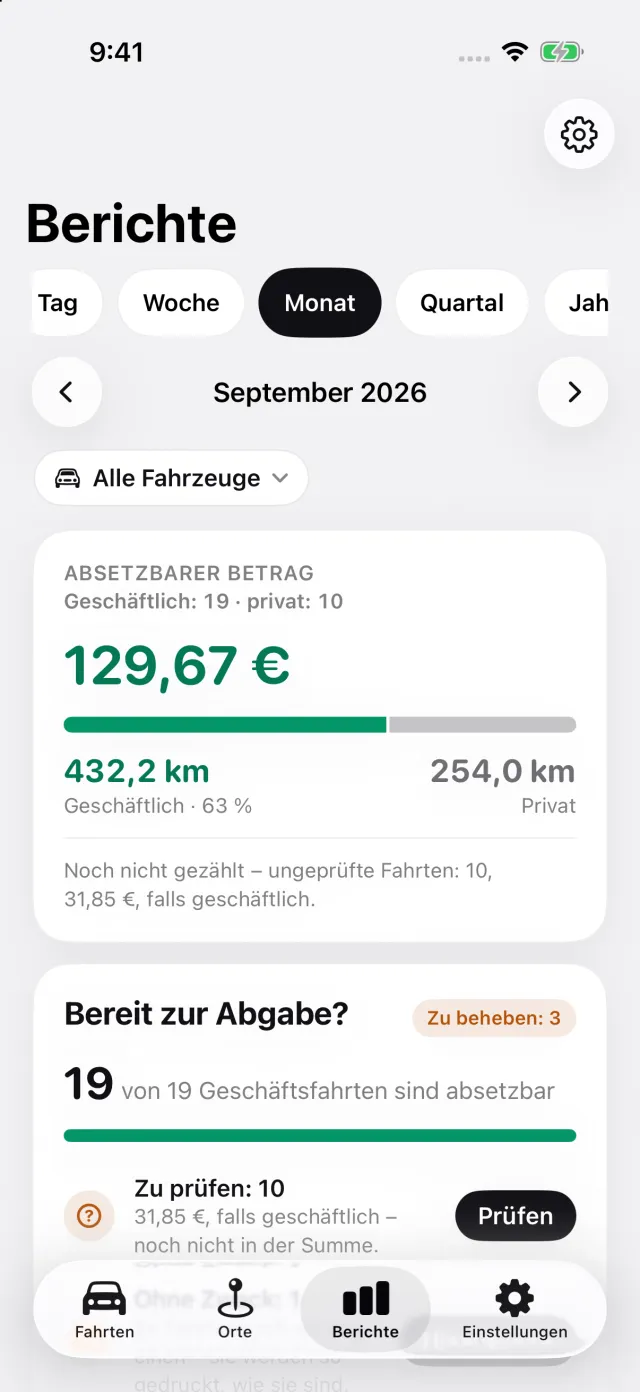
Berichte zeigt die geschäftlichen und privaten Kilometer für einen Monat oder ein Jahr, eingeschränkt auf ein Fahrzeug. Das ist die private Summe, die Sie mit 1 500 im Monat vergleichen.
Wo DriveHub aufhört: Es berechnet den Wert Ihres autoetu nicht und wählt nicht für Sie zwischen Pauschale und Kilometerwert. Es bucht weder den Kraftstoff noch die Kosten des Autos und kümmert sich nicht um ALV, Lohnabrechnung oder das Einkommensregister. Das ist Sache von Ihnen und Ihrem Buchhalter.
DriveHub gibt es im App Store für das iPhone. Die finnischen Regeln stehen auf der Finnland-Seite. Die automatische Aufzeichnung einzurichten dauert einmalig ein paar Minuten. Papier, Tabellen und Apps im Vergleich finden Sie unter vier Wege, ein Fahrtenbuch zu führen.
Quellen
- Tuloverolaki 1535/1992, 64 § und 64 a §; laki 702/2024 (64 a § in Kraft 1.1.2026–31.12.2029).
- Verohallinnon päätös luontoisetujen laskentaperusteista vuodelta 2026, 998/2025 — §§ 17, 19, 21, 22 und 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 1.3, 7.1, 7.5.1, 7.5.2, 7.6, 7.7, 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5; und 970/2025 § 9 (0,11 €/km).
- Verohallinto, kannanotto Luontoisetuauton vaikutus kilometrikorvausten verovapauteen, VH/490/00.01.00/2021 — §§ 2 und 6, Esimerkki 3.
- Arvonlisäverolaki 1501/1993, 114 § 1 mom 5 k.
Diese Seite gibt wieder, was Verohallinto und die Gesetzgebung sagen, und nennt die Fundstellen, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren Buchhalter — und bringen Sie das Fahrtenbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Finnland: Anforderungen an das Fahrtenbuch.