 DriveHub
Landveiledning · Finland · 7 min
Bil i ditt eget osakeyhtiö: drivstoff, private kilometer og kjøreboken
Du kjøpte bilen gjennom ditt eget osakeyhtiö, og selskapet betaler drivstoffet. Da er de private kilometerne dine en skattepliktig bilfordel — og «et oy trenger ingen kjørebok» er bare halvt sant.

Det korte svaret
- Ditt oy kan gi deg bilen og drivstoffet som bilfordel (autoetu). Som eier regnes du som arbeidstaker (VH/6801 § 1.3), og den private bruken din er skattepliktig inntekt.
- Den verdsettes etter Verohallintos tall bare hvis den behandles som lønn: bokført som lønn og innrapportert til Inntektsregisteret (tulorekisteri). En uvanlig fordel kan likevel beskattes som skjult utbytte (peitelty osinko).
- Selskapet betaler drivstoffet, så det er vapaa autoetu (full fordel). Å betale drivstoffet tilbake til ditt eget selskap gjør det ikke til käyttöetu.
- Privat kjøring, pendlingen medregnet, er det fordelen prises etter. Den faste månedsverdien forutsetter 1 500 private km i måneden.
- Til den faste verdien trengs ingen kjørebok. En kjørebok eller annen pålitelig dokumentasjon trengs for kilometerverdien, reduksjonen ved 30 000 km og kilometergodtgjørelse for turer i en annen bil.
- Kilometergodtgjørelse til deg selv ved siden av en vapaa fordelsbil er ikke skattefri uten en særskilt begrunnelse (VH/490 § 6). I Verohallintos eksempel behandles slik godtgjørelse som skjult utbytte.
Selskapet ditt kan gi deg bilfordel — en toiminimi kan ikke
Rettsgrunnlaget er tuloverolaki (TVL) 64 §, 1 momentti: "Työnantajalta saatu luontoisetu on veronalaista ansiotuloa ja arvioidaan käypään arvoon. Verohallinto määrää vuosittain luontoisetujen käypien arvojen laskentaperusteet." For 2026 er dette årlige vedtaket luontoisetupäätös 998/2025.
Som eier er det du som er arbeidstakeren her. Verohallintos veiledning om naturalytelser, VH/6801/00.01.00/2025 § 1.3, sier det rett ut:
"Osakeyhtiön osakkeenomistaja ja henkilöyhtiön (ay ja ky) yhtiömies voivat saada palkkaa omistamastaan yhtiöstä. Siten he voivat saada yhtiöstään myös luontoisetuja."
En enkeltpersonforetaker står annerledes. Samme avsnitt: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja." Står bilen i en toiminimi, les heller toiminimi og bilen: næring eller privat.
Vilkåret en eier må oppfylle: lønn i regnskapet, innrapportert
§ 1.3 knytter et vilkår til eierens fordel. Den verdsettes etter vedtakets tall bare "jos etuja on käsitelty asianmukaisesti palkkatulona kirjanpidossa ja edut on ilmoitettu tulorekisteriin palkkatietoilmoituksella." Enkelt sagt: bokført som lønn, og innrapportert til Inntektsregisteret.
Samme avsnitt nevner risikoen: "Esimerkiksi epätavanomaiset ja perusteettomat edut osakeyhtiöstä voidaan verottaa peiteltynä osinkona, vaikka ne olisi kirjanpidossa käsitelty palkkana tai luontoisetuna." Peitelty osinko er skjult utbytte. Å bokføre bilen som fordel beskytter deg ikke i seg selv mot den lesningen.
Hvem betaler drivstoffet: vapaa autoetu eller käyttöetu
998/2025 § 21 definerer de to typene etter kostnadene:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Betaler selskapet drivstoffet, er fordelen vapaa. Ved käyttöetu betaler du minst drivstoffet, og VH/6801 § 7.1 legger til hvem du betaler til: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle." Å betale drivstoffet tilbake til ditt eget selskap gjør det ikke til käyttöetu.
Det du faktisk betaler selskapet for bilens kostnader, senker likevel fordelens verdi: "korvaus vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta" (§ 21).
Hva fordelen er verdt i 2026
For en bil tatt i bruk første gang i 2024–2026 er månedsverdien 1,5 % av nyprisen pluss 285 € (vapaa) eller 105 € (käyttöetu), etter 998/2025 § 17(1). Verohallintos eget eksempel er en bil til 27 000 € med 2 500 € i ekstrautstyr. Det blir 655 € i måneden som vapaa autoetu og 475 € som käyttöetu (VH/6801 § 7.6, Esimerkki 16).
En bil uten utslipp ved kjøring er 170 € lavere i måneden til utgangen av 2029 (TVL 64 a §). En vapaa fordel på en helelektrisk bil mister i tillegg 120 € i måneden av driftskostnadsdelen (998/2025 § 17(3)).
Eldre biler, fradraget på 3 400 € fra listeprisen, regelen for ekstrautstyr og regneeksemplene står i vapaa autoetu eller käyttöetu. Dette er tallene for 2026; vedtaket for 2027 var ennå ikke publisert i september 2026.
Trenger du en ajopäiväkirja?
For den faste månedsverdien: nei. Den delen av det vanlige svaret holder. Den faste verdien bygger på en forutsetning, uttalt i VH/6801 § 7.5.1:
"Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
Med kjørebok kan en ny bil verdsettes til 19 eller 7 cent per privat kilometer i stedet for 285 € eller 105 €. Vilkåret står i 998/2025 § 17(4): "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
De to går i null på samme punkt: 285 € ÷ 0,19 € = 1 500 km, og 105 € ÷ 0,07 € = 1 500 km. Det gjør de eldre aldersgruppene også. Holder den private kjøringen seg under 1 500 km i måneden, er kilometerverdien lavere.
Valget binder. VH/6801 § 7.5.1: "Jos valitaan autoedun kilometriperusteinen laskentatapa, valintaa on noudatettava systemaattisesti. Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää." Har du valgt kilometer, er månedsverdien ikke noe tak.
Selskapet ditt kan beholde forskuddstrekket på månedsverdien. Da krever du selv den lavere verdien: "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista." Du beholder kjøreboken og leverer den "ainoastaan pyydettäessä" — bare når du blir bedt om det.
Pendlingen er privat kjøring
998/2025 § 22: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Turer til hytta er også private (VH/6801 § 7.7). Og der den private kjøringen åpenbart passerer 18 000 km i året, lar § 17(4) Verohallinto heve verdien.
Over 30 000 yrkeskilometer
998/2025 § 19 kutter prosentdelen av verdien til 80 % når yrkeskjøringen i kalenderåret passerer 30 000 km. Det er loggen som beviser det: "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä" (VH/6801 § 7.8.2).
Hva kjøreboken viser
§ 24 ber om "autolla verovuonna päivittäin ajettu kilometrimäärä" — kilometerne kjørt hver dag. For hver yrkestur kommer start- og sluttidspunkt, stedet og ruten der det trengs, og "matkamittarin lukema ajon alkaessa ja päättyessä". Så distansen, formålet og "auton käyttäjä", føreren.
Privat kjøring krever mindre: "Yksityisajoista riittää pelkkä kilometrimäärä" (VH/6801 § 7.5.2). Samme avsnitt lar formen være åpen: "Ajopäiväkirja voi olla manuaalinen tai elektroninen."
Kilometergodtgjørelse i tillegg til fordelsbilen
Kjører du fordelsbilen for selskapet, får du ingen skattefri godtgjørelse. VH/630/00.01.00/2026 § 8.2.5:
"Työnantaja, joka on antanut palkansaajalle vapaan autoedun, ei voi maksaa verovapaita kilometrikorvauksia sellaisista työajoista, jotka palkansaaja on ajanut luontoisetuna saamallaan autolla."
Med käyttöetu, der du betaler drivstoffet, kan selskapet betale 0,11 € per km for yrkeskjøring i 2026 (970/2025 § 9(3)).
Hva med turer i en bil du eier privat? Verohallintos kannanotto VH/490/00.01.00/2021 setter hovedregelen i § 2. En arbeidstaker med vapaa autoetu kan få skattefri godtgjørelse for slike turer, med dokumentasjon: "luotettava selvitys (esimerkiksi ajopäiväkirja) siitä, että matka on tosiasiassa tehty muulla kuin työnantajalta vapaana autoetuna saadulla autolla."
For en eier er § 6 strengere: "Yrityksen omistajalle maksettuja kilometrikorvauksia ei ilman erityisesti perusteluita voida katsoa verovapaaksi, jos tällä on käytettävissään omistamaltaan yritykseltä saatu luontoisetuauto (pois lukien käyttöetu)." Og: "Kilometrikorvauksia maksamalla ei voi korvata veronalaista voitonjakoa tai palkanmaksua."
Esimerkki 3 der er en aksjonær med 30 % og vapaa autoetu. Han hevder at 20 000 av 22 000 yrkeskilometer ble kjørt i hans egen bil. Godtgjørelsen, 20 000 × 0,44 € = 8 800 €, "katsotaan peitellyksi osingoksi" med mindre han forklarer hvorfor fordelsbilen ikke ble brukt. Små godtgjørelser som bare betales av og til, kan vanligvis behandles som skattefrie.
Les dette standpunktet med varsomhet: det er fra 29.1.2021 og bruker 2021-satsen på 0,44 €. vero.fi viser gyldigheten som "Tietoa ei saatavilla" — ingen informasjon tilgjengelig. Dagens sats for egen bil står i egen bil i jobben i Finland.
Før året er omme
- Fordelen er bokført som lønn og innrapportert til Inntektsregisteret.
- Du vet hvilken type det er: hvem som betalte drivstoffet, og til hvem.
- Pendlingen din er regnet som privat kjøring.
- Du har sjekket de private kilometerne mot 1 500 i måneden og 18 000 i året.
- Bruker du kilometerverdien, viser loggen kilometer per dag og detaljene etter § 24 for hver yrkestur.
- Over 30 000 yrkeskilometer beviser loggen det.
- Ingen skattefri kilometergodtgjørelse er betalt for kjøring med den vapaa fordelsbilen, og all godtgjørelse for egen bil er underbygget med pålitelig dokumentasjon.
Hva denne siden ikke dekker
To spørsmål følger med hver bil i et oy, og denne siden besvarer ingen av dem.
- Hvordan osakeyhtiö trekker fra bilens kostnader og drivstoffet i sin egen beskatning. Kildene over beskriver bare arbeidstakersiden.
- ALV (merverdiavgift). Arvonlisäverolaki 114 § 1 mom 5 k begrenser fradrag for inngående avgift på "henkilöautot" og varer og tjenester til bruken av dem, med unntak. Privat bruk av en varebil (pakettiauto) dekkes ikke her.
Begge er spørsmål for regnskapsføreren din.
Hvordan DriveHub gjør dette enklere
Hver hendel over dreier seg om ett skille: yrkeskilometer og private kilometer, dag for dag.
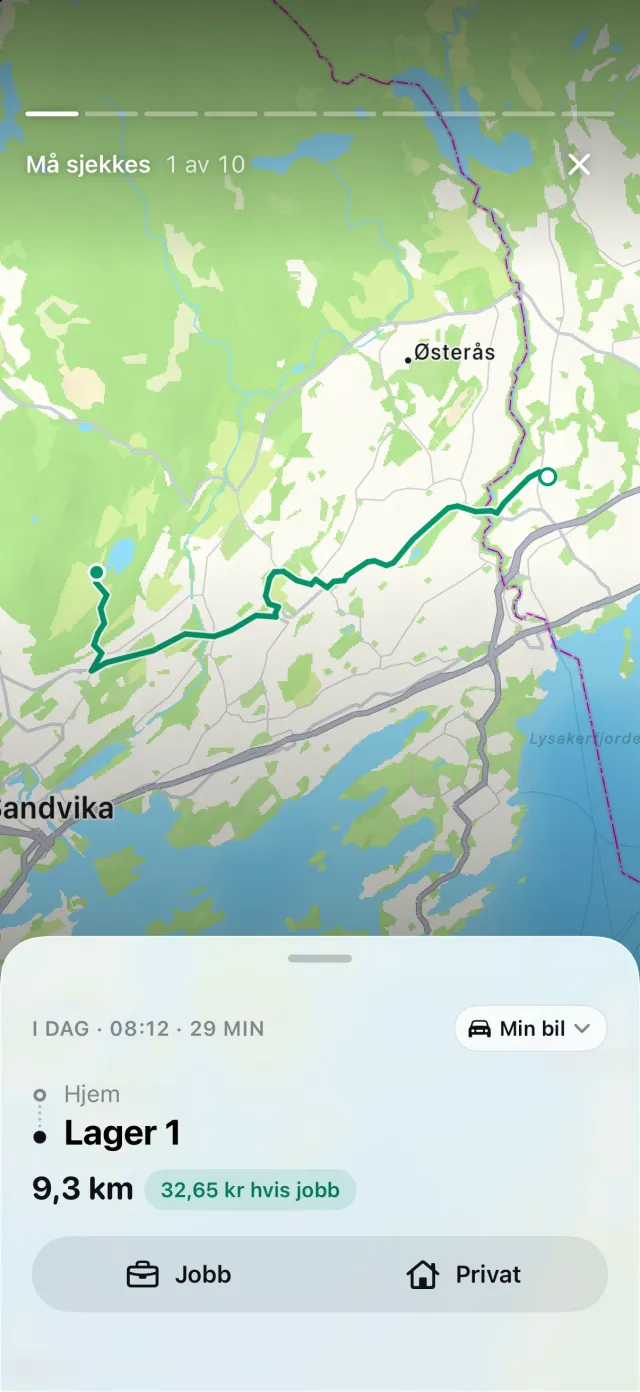
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. Du merker hver tur som Jobb eller Privat, og en tur som ikke er sortert ennå, venter under Må sjekkes. Har iPhonen logget kjøring uten en tilsvarende tur, viser Tapte turer kjøringer den kan ha gått glipp av, og Gjenopprett bygger opp ruten igjen.
For en finsk firmabil får en rapport om akkurat den bilen et vedlegg med Kilometer per dag. Det lister hver dag bilen er kjørt, jobb og privat hver for seg, med periodens totaler. Det dekker de daglige kilometerne i § 24. Sjekk resten av listen i § 24 mot den eksporterte rapporten: kilometerstanden ved start og slutt av hver yrkestur må du notere selv. DriveHub kan minne deg på å legge inn en kilometerstand.
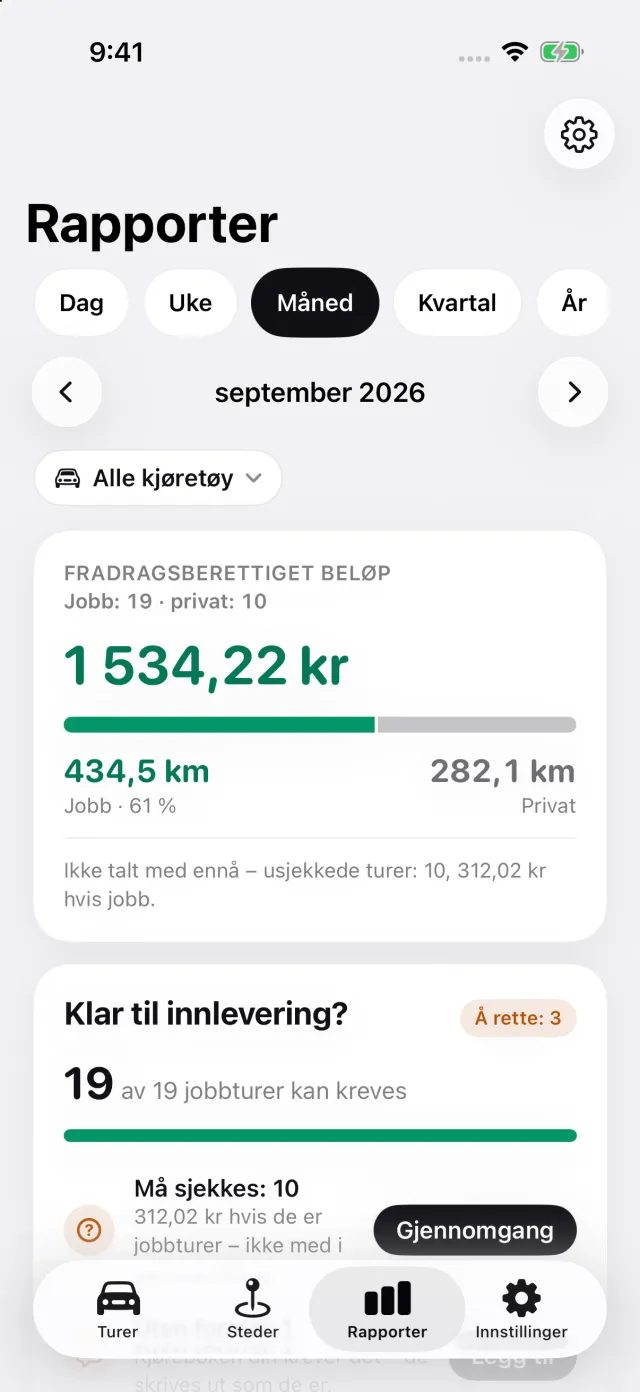
Rapporter viser jobb- og privatkilometer for en måned eller et år, avgrenset til ett kjøretøy. Det er privattotalen du sammenligner med 1 500 i måneden.
Hvor DriveHub stopper: den regner ikke ut verdien av din autoetu og velger ikke fast verdi eller kilometerverdi for deg. Den bokfører ikke drivstoffet eller bilens kostnader, og den håndterer ikke ALV, lønn eller Inntektsregisteret. Det hører til deg og regnskapsføreren din.
DriveHub finnes i App Store for iPhone. De finske reglene står på Finland-siden. Å sette opp automatisk registrering tar noen minutter, én gang. For papir, regneark og apper sammenlignet, se fire måter å føre kjørebok på.
Kilder
- Tuloverolaki 1535/1992, 64 § og 64 a §; laki 702/2024 (64 a § i kraft 1.1.2026–31.12.2029).
- Verohallinnon päätös luontoisetujen laskentaperusteista vuodelta 2026, 998/2025 — §§ 17, 19, 21, 22 og 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 1.3, 7.1, 7.5.1, 7.5.2, 7.6, 7.7, 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5; og 970/2025 § 9 (0,11 €/km).
- Verohallinto, kannanotto Luontoisetuauton vaikutus kilometrikorvausten verovapauteen, VH/490/00.01.00/2021 — §§ 2 og 6, Esimerkki 3.
- Arvonlisäverolaki 1501/1993, 114 § 1 mom 5 k.
Denne siden gjengir hva Verohallinto og lovgivningen sier, og siterer dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør regnskapsføreren din, og ta med loggen.
Hele regelen med kildene den bygger på: Finland: krav til kjøreboken.