 DriveHub
Guía por país · Finlandia · 7 min
Un coche en tu propia osakeyhtiö: combustible, kilómetros privados y libro de trayectos
Compraste el coche a través de tu propia osakeyhtiö, y la empresa paga el combustible. Tus kilómetros privados son entonces una retribución en especie sujeta a impuesto, y lo de que «una oy no necesita libro de trayectos» es verdad solo a medias.

La respuesta corta
- Tu oy puede darte el coche y su combustible como retribución en especie (autoetu). Como propietario cuentas como empleado (VH/6801 § 1.3), y tu uso privado es renta sujeta a impuesto.
- Se valora con las cifras de Verohallinto solo si se trata como salario: contabilizado como salario y declarado al Registro de Ingresos (tulorekisteri). Una retribución inusual puede seguir tributando como dividendo encubierto (peitelty osinko).
- La empresa paga el combustible, así que es una vapaa autoetu (retribución completa). Devolverle el combustible a tu propia empresa no la convierte en käyttöetu.
- Lo que valora la retribución es la conducción privada, trayecto al trabajo incluido. El valor mensual fijo supone 1 500 km privados al mes.
- Para el valor fijo no hace falta libro de trayectos. El libro u otro registro fiable hace falta para el valor por kilómetro, para la reducción de los 30 000 km y para una compensación por kilómetro por trayectos en otro coche.
- Una compensación por kilómetro a ti mismo junto a un coche con vapaa autoetu no está exenta sin una justificación especial (VH/490 § 6). En el ejemplo de Verohallinto, esas compensaciones se tratan como dividendo encubierto.
Tu sociedad puede darte un coche como retribución; un toiminimi no
La base legal es la tuloverolaki (TVL) 64 §, 1 momentti: "Työnantajalta saatu luontoisetu on veronalaista ansiotuloa ja arvioidaan käypään arvoon. Verohallinto määrää vuosittain luontoisetujen käypien arvojen laskentaperusteet." Para 2026, esa decisión anual es la luontoisetupäätös 998/2025.
Como propietario, aquí eres el empleado. La guía de Verohallinto sobre retribuciones en especie, VH/6801/00.01.00/2025 § 1.3, lo dice sin rodeos:
"Osakeyhtiön osakkeenomistaja ja henkilöyhtiön (ay ja ky) yhtiömies voivat saada palkkaa omistamastaan yhtiöstä. Siten he voivat saada yhtiöstään myös luontoisetuja."
Un empresario individual está en otra posición. La misma sección: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja." Si tu coche está en un toiminimi, lee mejor el toiminimi y el coche: de la empresa o privado.
La condición que tiene que cumplir un propietario: salario en la contabilidad, y declarado
El § 1.3 pone una condición a la retribución del propietario. Se valora con las cifras de la decisión solo "jos etuja on käsitelty asianmukaisesti palkkatulona kirjanpidossa ja edut on ilmoitettu tulorekisteriin palkkatietoilmoituksella." Dicho llanamente: contabilizada como salario y declarada al Registro de Ingresos.
El mismo párrafo nombra el riesgo: "Esimerkiksi epätavanomaiset ja perusteettomat edut osakeyhtiöstä voidaan verottaa peiteltynä osinkona, vaikka ne olisi kirjanpidossa käsitelty palkkana tai luontoisetuna." El peitelty osinko es un dividendo encubierto. Contabilizar el coche como retribución no te protege por sí solo de esa lectura.
Quién paga el combustible: vapaa autoetu o käyttöetu
El § 21 de la 998/2025 define los dos tipos por los gastos:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Si la empresa paga el combustible, la retribución es vapaa. Para la käyttöetu pagas tú al menos el combustible, y el § 7.1 de VH/6801 añade a quién: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle." Devolverle el combustible a tu propia empresa no la convierte en käyttöetu.
Lo que sí pagues a la empresa por los gastos del coche sigue rebajando el valor de la retribución: "korvaus vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta" (§ 21).
Cuánto vale la retribución en 2026
Para un coche puesto en circulación en 2024–2026, el valor mensual es el 1,5 % de su precio de nuevo más 285 € (vapaa) o 105 € (käyttöetu), según el § 17(1) de la 998/2025. El propio ejemplo de Verohallinto es un coche de 27 000 € con 2 500 € en accesorios. Sale a 655 € al mes como vapaa autoetu y a 475 € como käyttöetu (VH/6801 § 7.6, Esimerkki 16).
Un coche con cero emisiones en circulación vale 170 € al mes menos hasta finales de 2029 (TVL 64 a §). Una vapaa autoetu con un coche totalmente eléctrico pierde además 120 € al mes de su parte por gastos de uso (998/2025 § 17(3)).
Los coches más antiguos, la deducción de 3 400 € sobre el precio de catálogo, la regla de los accesorios y los ejemplos desarrollados están en vapaa autoetu o käyttöetu. Son cifras de 2026; la decisión para 2027 aún no se había publicado en septiembre de 2026.
¿Necesitas un ajopäiväkirja?
Para el valor mensual fijo, no. Esa es la parte de la respuesta habitual que se sostiene. El valor fijo descansa en una suposición, recogida en el § 7.5.1 de VH/6801:
"Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
Con un libro de trayectos, un coche nuevo puede valorarse a 19 o 7 céntimos por kilómetro privado en lugar de 285 € o 105 €. La condición está en el § 17(4) de la 998/2025: "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
Las dos se equilibran en el mismo punto: 285 € ÷ 0,19 € = 1 500 km, y 105 € ÷ 0,07 € = 1 500 km. Los grupos de antigüedad más viejos también. Si tu conducción privada se queda por debajo de 1 500 km al mes, el valor por kilómetro es más bajo.
La elección no tiene marcha atrás fácil. VH/6801 § 7.5.1: "Jos valitaan autoedun kilometriperusteinen laskentatapa, valintaa on noudatettava systemaattisesti. Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää." Una vez eliges los kilómetros, el valor mensual no hace de techo.
Tu empresa puede seguir aplicando la retención sobre el valor mensual. Entonces reclamas tú el valor más bajo: "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista." Te quedas con el libro de trayectos y lo entregas "ainoastaan pyydettäessä": solo cuando te lo pidan.
El trayecto al trabajo es conducción privada
998/2025 § 22: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Los viajes a una casa de verano también son privados (VH/6801 § 7.7). Y cuando la conducción privada supera claramente los 18 000 km al año, el § 17(4) permite a Verohallinto subir el valor.
Más de 30 000 kilómetros de trabajo
El § 19 de la 998/2025 recorta la parte porcentual del valor al 80 % cuando la conducción de trabajo del año natural supera los 30 000 km. Lo que lo demuestra es el registro: "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä" (VH/6801 § 7.8.2).
Qué muestra el libro de trayectos
El § 24 pide "autolla verovuonna päivittäin ajettu kilometrimäärä": los kilómetros recorridos cada día. Para cada trayecto de trabajo añade la hora de inicio y de fin, el lugar y la ruta cuando haga falta, y "matkamittarin lukema ajon alkaessa ja päättyessä". Después, la distancia, el motivo y "auton käyttäjä", quién conducía.
La conducción privada pide menos: "Yksityisajoista riittää pelkkä kilometrimäärä" (VH/6801 § 7.5.2). La misma sección deja libre la forma: "Ajopäiväkirja voi olla manuaalinen tai elektroninen."
Una compensación por kilómetro además del coche de la retribución
Conducir el coche de la retribución para la empresa no te da derecho a ninguna compensación exenta. VH/630/00.01.00/2026 § 8.2.5:
"Työnantaja, joka on antanut palkansaajalle vapaan autoedun, ei voi maksaa verovapaita kilometrikorvauksia sellaisista työajoista, jotka palkansaaja on ajanut luontoisetuna saamallaan autolla."
Con una käyttöetu, en la que pagas tú el combustible, la empresa puede pagarte 0,11 € por km por la conducción de trabajo en 2026 (970/2025 § 9(3)).
¿Y los trayectos en un coche que tienes a título privado? La kannanotto de Verohallinto VH/490/00.01.00/2021 fija la regla general en su § 2. A un empleado con vapaa autoetu se le pueden pagar exentos esos trayectos, con prueba: "luotettava selvitys (esimerkiksi ajopäiväkirja) siitä, että matka on tosiasiassa tehty muulla kuin työnantajalta vapaana autoetuna saadulla autolla."
Para un propietario, el § 6 es más estricto: "Yrityksen omistajalle maksettuja kilometrikorvauksia ei ilman erityisesti perusteluita voida katsoa verovapaaksi, jos tällä on käytettävissään omistamaltaan yritykseltä saatu luontoisetuauto (pois lukien käyttöetu)." Y: "Kilometrikorvauksia maksamalla ei voi korvata veronalaista voitonjakoa tai palkanmaksua."
Su Esimerkki 3 es un accionista con el 30 % y una vapaa autoetu. Afirma que 20 000 de sus 22 000 km de trabajo los hizo con su propio coche. Las compensaciones, 20 000 × 0,44 € = 8 800 €, "katsotaan peitellyksi osingoksi" salvo que explique por qué no usó el coche de la retribución. Las compensaciones pequeñas y solo ocasionales normalmente pueden tratarse como exentas.
Lee esta toma de posición con cuidado: es del 29.1.2021 y usa la cifra de 2021, 0,44 €. vero.fi muestra su vigencia como "Tietoa ei saatavilla": no hay información disponible. La cifra actual para tu propio coche está en usar tu propio coche para trabajar en Finlandia.
Antes de que acabe el año
- La retribución está contabilizada como salario y declarada al Registro de Ingresos.
- Sabes de qué tipo es: quién pagó el combustible, y a quién.
- Tu trayecto al trabajo cuenta como conducción privada.
- Has comparado tus kilómetros privados con los 1 500 al mes y los 18 000 al año.
- Si usas el valor por kilómetro, el registro muestra los kilómetros por día y los datos del § 24 de cada trayecto de trabajo.
- Por encima de 30 000 kilómetros de trabajo, el registro lo demuestra.
- No se ha pagado ninguna compensación por kilómetro exenta por conducir el coche de la vapaa autoetu, y cualquier compensación por tu propio coche está respaldada por un registro fiable.
Lo que esta página no cubre
Todo coche en una oy trae dos preguntas, y esta página no responde a ninguna.
- Cómo deduce la osakeyhtiö los gastos del coche y el combustible en su propia tributación. Las fuentes anteriores describen solo el lado del empleado.
- ALV (IVA). El 114 § 1 mom 5 k de la Arvonlisäverolaki limita el IVA soportado deducible de los "henkilöautot" y de los bienes y servicios para su uso, con excepciones. El uso privado de una furgoneta (pakettiauto) no se trata aquí.
Las dos son preguntas para tu contable.
Cómo te lo pone más fácil DriveHub
Todo lo anterior depende de una sola separación: kilómetros de trabajo y kilómetros privados, día a día.
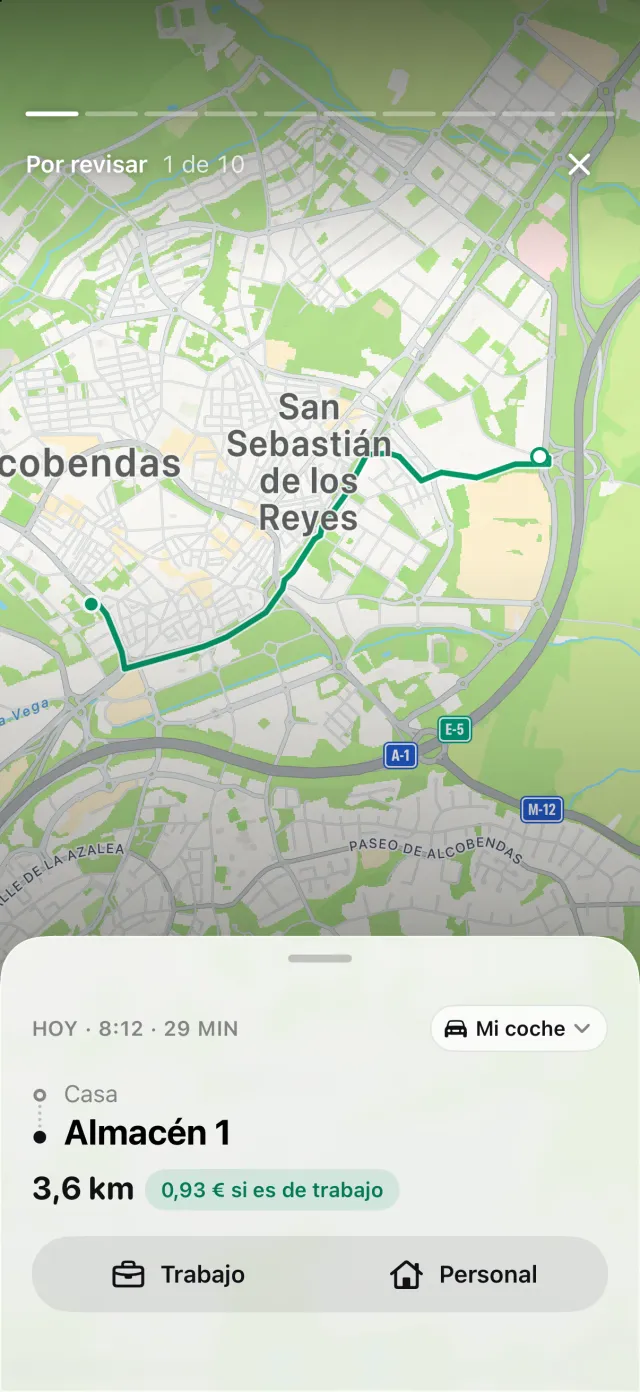
Con el acceso a la ubicación en «Siempre», DriveHub registra todos tus trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. Marcas cada trayecto como Trabajo o Personal, y el que aún no has clasificado espera en Por revisar. Si tu iPhone registró que conducías y no hay trayecto que coincida, Trayectos perdidos muestra los que puede que se le hayan escapado, y Recuperar reconstruye la ruta.
Para un coche de empresa finlandés, un informe de ese único coche añade un anexo de Kilómetros por día. Enumera cada día en que se condujo, con los kilómetros de trabajo y los privados por separado y los totales del periodo. Eso cubre los kilómetros diarios del § 24. El resto de la lista del § 24 compruébalo en el informe exportado: las lecturas del cuentakilómetros al inicio y al final de cada trayecto de trabajo te toca anotarlas a ti. DriveHub puede recordarte que anotes una lectura del cuentakilómetros.
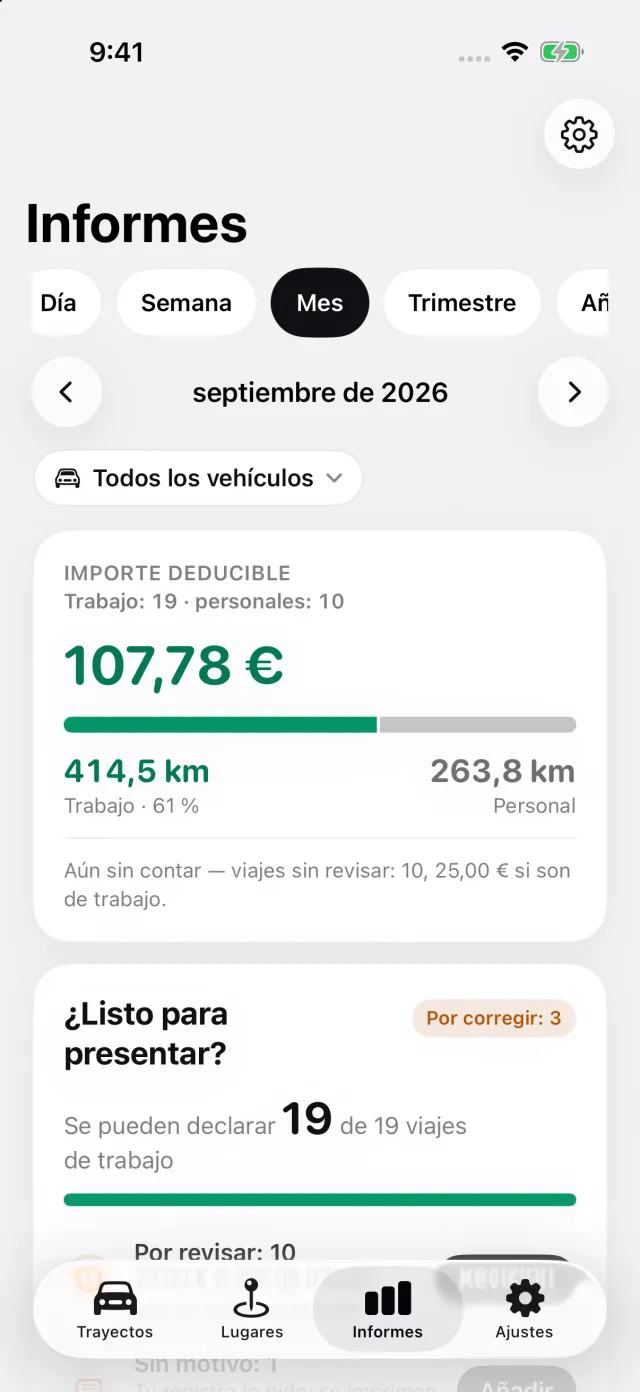
Informes muestra los kilómetros de trabajo y los personales de un mes o de un año, filtrados a un solo vehículo. Ese es el total privado que comparas con los 1 500 al mes.
Dónde se detiene DriveHub: no calcula el valor de tu autoetu ni elige por ti entre valor fijo o por kilómetro. No contabiliza el combustible ni los gastos del coche, y no se ocupa del ALV, de las nóminas ni del Registro de Ingresos. Eso os corresponde a ti y a tu contable.
DriveHub está en la App Store para iPhone. Las reglas finlandesas están en la página de Finlandia. Configurar el registro automático lleva unos minutos, una sola vez. Para comparar papel, hojas de cálculo y apps, consulta cuatro formas de llevar un registro de kilometraje.
Fuentes
- Tuloverolaki 1535/1992, 64 § y 64 a §; laki 702/2024 (64 a § en vigor 1.1.2026–31.12.2029).
- Verohallinnon päätös luontoisetujen laskentaperusteista vuodelta 2026, 998/2025 — §§ 17, 19, 21, 22 y 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 1.3, 7.1, 7.5.1, 7.5.2, 7.6, 7.7, 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5; y 970/2025 § 9 (0,11 €/km).
- Verohallinto, kannanotto Luontoisetuauton vaikutus kilometrikorvausten verovapauteen, VH/490/00.01.00/2021 — §§ 2 y 6, Esimerkki 3.
- Arvonlisäverolaki 1501/1993, 114 § 1 mom 5 k.
Esta página recoge lo que dicen Verohallinto y la legislación, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu contable — y lleva el registro.
La norma completa, con los textos de los que procede: Finlandia: requisitos del registro de kilometraje.