 DriveHub
Guida per Paese · Finlandia · 7 min
Un’auto nella tua osakeyhtiö: carburante, chilometri privati e registro
Hai comprato l’auto tramite la tua osakeyhtiö, e il carburante lo paga la società. I tuoi chilometri privati sono allora un beneficio auto imponibile — e «a una oy il registro non serve» è vero solo a metà.

La risposta breve
- La tua oy può darti l’auto e il carburante come beneficio auto (autoetu). Come socio conti come dipendente (VH/6801 § 1.3), e il tuo uso privato è reddito imponibile.
- È valutato con le cifre di Verohallinto solo se trattato come stipendio: registrato come stipendio e comunicato al Registro dei redditi (tulorekisteri). Un beneficio insolito può comunque essere tassato come dividendo occulto (peitelty osinko).
- Il carburante lo paga la società, quindi è un vapaa autoetu (beneficio pieno). Rimborsare il carburante alla tua stessa società non lo trasforma in käyttöetu.
- È la guida privata, tragitto casa-lavoro compreso, che il beneficio valorizza. Il valore mensile forfettario presume 1 500 km privati al mese.
- Per il valore forfettario non serve un registro. Un registro o un’altra documentazione attendibile serve per il valore a chilometro, per la riduzione dei 30 000 km e per un’indennità chilometrica sui viaggi fatti con un’altra auto.
- Un’indennità chilometrica a te stesso accanto a un’auto in vapaa autoetu non è esente senza una giustificazione particolare (VH/490 § 6). Nell’esempio di Verohallinto, indennità di questo tipo sono trattate come dividendo occulto.
La tua società può darti un beneficio auto — un toiminimi no
La base giuridica è il tuloverolaki (TVL) 64 §, 1 momentti: "Työnantajalta saatu luontoisetu on veronalaista ansiotuloa ja arvioidaan käypään arvoon. Verohallinto määrää vuosittain luontoisetujen käypien arvojen laskentaperusteet." Per il 2026 quella decisione annuale è il luontoisetupäätös 998/2025.
Come socio, qui il dipendente sei tu. Le istruzioni di Verohallinto sui benefici in natura, VH/6801/00.01.00/2025 § 1.3, lo dicono in modo diretto:
"Osakeyhtiön osakkeenomistaja ja henkilöyhtiön (ay ja ky) yhtiömies voivat saada palkkaa omistamastaan yhtiöstä. Siten he voivat saada yhtiöstään myös luontoisetuja."
Il titolare di una ditta individuale è in un’altra posizione. Lo stesso paragrafo: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja." Se l’auto è in un toiminimi, leggi invece l’auto del toiminimi: aziendale o privata.
La condizione che un socio deve rispettare: stipendio in contabilità, e comunicato
Il § 1.3 pone una condizione al beneficio del socio. È valutato con le cifre della decisione solo "jos etuja on käsitelty asianmukaisesti palkkatulona kirjanpidossa ja edut on ilmoitettu tulorekisteriin palkkatietoilmoituksella." In parole semplici: registrato come stipendio, e comunicato al Registro dei redditi.
Lo stesso capoverso nomina il rischio: "Esimerkiksi epätavanomaiset ja perusteettomat edut osakeyhtiöstä voidaan verottaa peiteltynä osinkona, vaikka ne olisi kirjanpidossa käsitelty palkkana tai luontoisetuna." Il peitelty osinko è un dividendo occulto. Registrare l’auto come beneficio non ti mette di per sé al riparo da questa lettura.
Chi paga il carburante: vapaa autoetu o käyttöetu
Il § 21 della 998/2025 definisce i due tipi in base ai costi:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Se il carburante lo paga la società, il beneficio è vapaa. Per il käyttöetu paghi tu almeno il carburante, e VH/6801 § 7.1 aggiunge a chi: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle." Rimborsare il carburante alla tua stessa società non lo trasforma in käyttöetu.
Quello che versi alla società per i costi dell’auto abbassa comunque il valore del beneficio: "korvaus vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta" (§ 21).
Quanto vale il beneficio nel 2026
Per un’auto entrata in uso nel 2024–2026, il valore mensile è l’1,5 % del prezzo da nuova più 285 € (vapaa) o 105 € (käyttöetu), secondo il § 17(1) della 998/2025. L’esempio di Verohallinto è un’auto da 27 000 € con 2 500 € di accessori. Arriva a 655 € al mese come vapaa autoetu e a 475 € come käyttöetu (VH/6801 § 7.6, Esimerkki 16).
Un’auto a emissioni zero di marcia vale 170 € al mese in meno fino alla fine del 2029 (TVL 64 a §). Un vapaa autoetu su un’auto completamente elettrica perde inoltre 120 € al mese dalla parte per i costi d’uso (998/2025 § 17(3)).
Le auto più vecchie, la deduzione di 3 400 € dal prezzo di listino, la regola sugli accessori e gli esempi di calcolo sono in vapaa autoetu o käyttöetu. Sono cifre del 2026; a settembre 2026 la decisione per il 2027 non era ancora pubblicata.
Serve un ajopäiväkirja?
Per il valore mensile forfettario, no. È la parte della risposta comune che regge. Il valore forfettario poggia su un’ipotesi, enunciata in VH/6801 § 7.5.1:
"Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
Con un registro, un’auto nuova può essere valutata 19 o 7 centesimi per chilometro privato invece di 285 € o 105 €. La condizione è al § 17(4) della 998/2025: "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
I due si pareggiano nello stesso punto: 285 € ÷ 0,19 € = 1 500 km, e 105 € ÷ 0,07 € = 1 500 km. Lo stesso vale per le fasce d’età più vecchie. Se la tua guida privata resta sotto i 1 500 km al mese, il valore a chilometro è più basso.
La scelta è vincolante. VH/6801 § 7.5.1: "Jos valitaan autoedun kilometriperusteinen laskentatapa, valintaa on noudatettava systemaattisesti. Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää." Una volta scelti i chilometri, il valore mensile non fa più da tetto.
La società può continuare le ritenute sul valore mensile. Il valore più basso lo chiedi allora tu: "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista." Il registro lo conservi tu e lo consegni "ainoastaan pyydettäessä" — solo se richiesto.
Il tragitto casa-lavoro è guida privata
998/2025 § 22: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Anche i viaggi al cottage estivo sono privati (VH/6801 § 7.7). E dove la guida privata supera evidentemente i 18 000 km all’anno, il § 17(4) consente a Verohallinto di alzare il valore.
Oltre 30 000 chilometri di lavoro
Il § 19 della 998/2025 riduce all’80 % la parte percentuale del valore quando la guida di lavoro nell’anno solare supera i 30 000 km. È il registro a dimostrarlo: "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä" (VH/6801 § 7.8.2).
Che cosa mostra il registro
Il § 24 chiede "autolla verovuonna päivittäin ajettu kilometrimäärä" — i chilometri percorsi ogni giorno. Per ogni viaggio di lavoro aggiunge l’ora di inizio e di fine, il luogo e, dove serve, il percorso, e "matkamittarin lukema ajon alkaessa ja päättyessä". Poi la distanza, lo scopo e "auton käyttäjä", chi guidava.
La guida privata richiede meno: "Yksityisajoista riittää pelkkä kilometrimäärä" (VH/6801 § 7.5.2). Lo stesso paragrafo lascia libera la forma: "Ajopäiväkirja voi olla manuaalinen tai elektroninen."
Un’indennità chilometrica in aggiunta all’auto in benefit
Guidare l’auto in benefit per la società non ti dà diritto ad alcuna indennità esente. VH/630/00.01.00/2026 § 8.2.5:
"Työnantaja, joka on antanut palkansaajalle vapaan autoedun, ei voi maksaa verovapaita kilometrikorvauksia sellaisista työajoista, jotka palkansaaja on ajanut luontoisetuna saamallaan autolla."
Con il käyttöetu, in cui il carburante lo paghi tu, la società può pagare nel 2026 0,11 € al km per la guida di lavoro (970/2025 § 9(3)).
E i viaggi con un’auto che possiedi privatamente? La presa di posizione (kannanotto) di Verohallinto VH/490/00.01.00/2021 fissa la regola generale al § 2. A un dipendente con un vapaa autoetu questi viaggi possono essere rimborsati in esenzione, con una prova: "luotettava selvitys (esimerkiksi ajopäiväkirja) siitä, että matka on tosiasiassa tehty muulla kuin työnantajalta vapaana autoetuna saadulla autolla."
Per un socio, il § 6 è più severo: "Yrityksen omistajalle maksettuja kilometrikorvauksia ei ilman erityisesti perusteluita voida katsoa verovapaaksi, jos tällä on käytettävissään omistamaltaan yritykseltä saatu luontoisetuauto (pois lukien käyttöetu)." E ancora: "Kilometrikorvauksia maksamalla ei voi korvata veronalaista voitonjakoa tai palkanmaksua."
Il suo Esimerkki 3 è un socio al 30 % con un vapaa autoetu. Sostiene che 20 000 dei 22 000 km di lavoro li ha fatti con la propria auto. Le indennità, 20 000 × 0,44 € = 8 800 €, "katsotaan peitellyksi osingoksi" a meno che non spieghi perché non ha usato l’auto in benefit. Piccole indennità pagate solo di tanto in tanto possono di norma essere considerate esenti.
Leggi questa presa di posizione con cautela: è del 29.1.2021 e usa la cifra del 2021, 0,44 €. vero.fi ne indica la validità come "Tietoa ei saatavilla" — informazione non disponibile. La cifra attuale per l’auto propria è in l’auto propria per lavoro in Finlandia.
Prima della fine dell’anno
- Il beneficio è registrato come stipendio e comunicato al Registro dei redditi.
- Sai di che tipo è: chi ha pagato il carburante, e a chi.
- Il tragitto casa-lavoro è contato come guida privata.
- Hai confrontato i tuoi chilometri privati con i 1 500 al mese e i 18 000 all’anno.
- Se usi il valore a chilometro, il registro mostra i chilometri giorno per giorno e, per ogni viaggio di lavoro, i dati del § 24.
- Oltre i 30 000 chilometri di lavoro, il registro lo dimostra.
- Non è stata pagata alcuna indennità chilometrica esente per la guida dell’auto in vapaa autoetu, e ogni indennità per l’auto propria è sostenuta da una documentazione attendibile.
Che cosa questa pagina non tratta
Ogni auto in una oy porta con sé due domande, e questa pagina non risponde a nessuna delle due.
- Come la osakeyhtiö deduce i costi dell’auto e il carburante nella propria tassazione. Le fonti qui sopra descrivono solo il lato del dipendente.
- ALV (IVA). L’Arvonlisäverolaki, 114 § 1 mom 5 k, limita la detrazione dell’IVA sulle "henkilöautot" e sui beni e servizi per il loro uso, con eccezioni. L’uso privato di un furgone (pakettiauto) qui non è trattato.
Entrambe sono domande per il tuo contabile.
Come DriveHub rende tutto più semplice
Tutte le leve qui sopra dipendono da una sola divisione: chilometri di lavoro e chilometri privati, giorno per giorno.
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. Segni ogni viaggio come Lavoro o Personale, e un viaggio non ancora classificato aspetta in Da controllare. Se il tuo iPhone ha registrato una guida senza un viaggio corrispondente, Viaggi mancati mostra i viaggi che potrebbe aver perso, e Recupera ricostruisce il percorso.
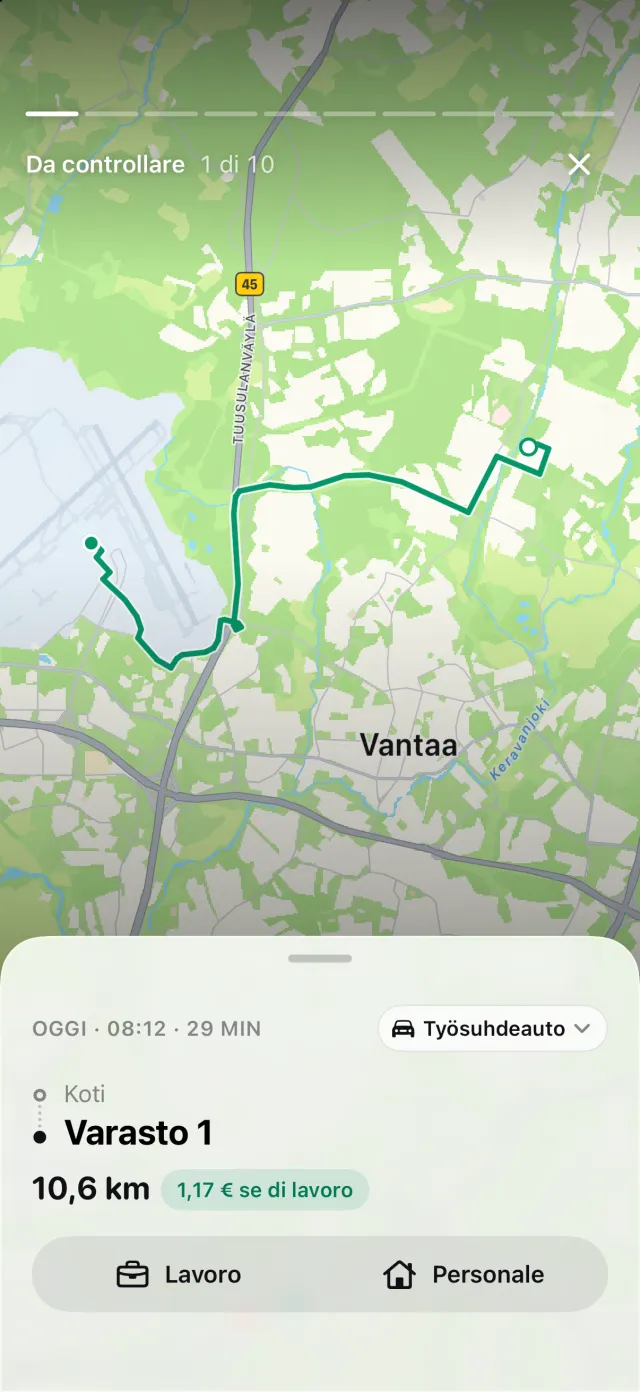
Per un’auto aziendale finlandese, il report su quella sola auto aggiunge un allegato con i chilometri giorno per giorno. Elenca ogni giorno di guida, lavoro e privato separati, con i totali del periodo. Questo copre i chilometri giornalieri del § 24. Il resto dell’elenco del § 24 controllalo sul report esportato: annotare le letture del contachilometri all’inizio e alla fine di ogni viaggio di lavoro spetta a te. DriveHub può ricordarti di inserire una lettura del contachilometri.
Rapporti mostra i chilometri di lavoro e personali di un mese o di un anno, anche per un solo veicolo. È il totale privato da confrontare con i 1 500 al mese.
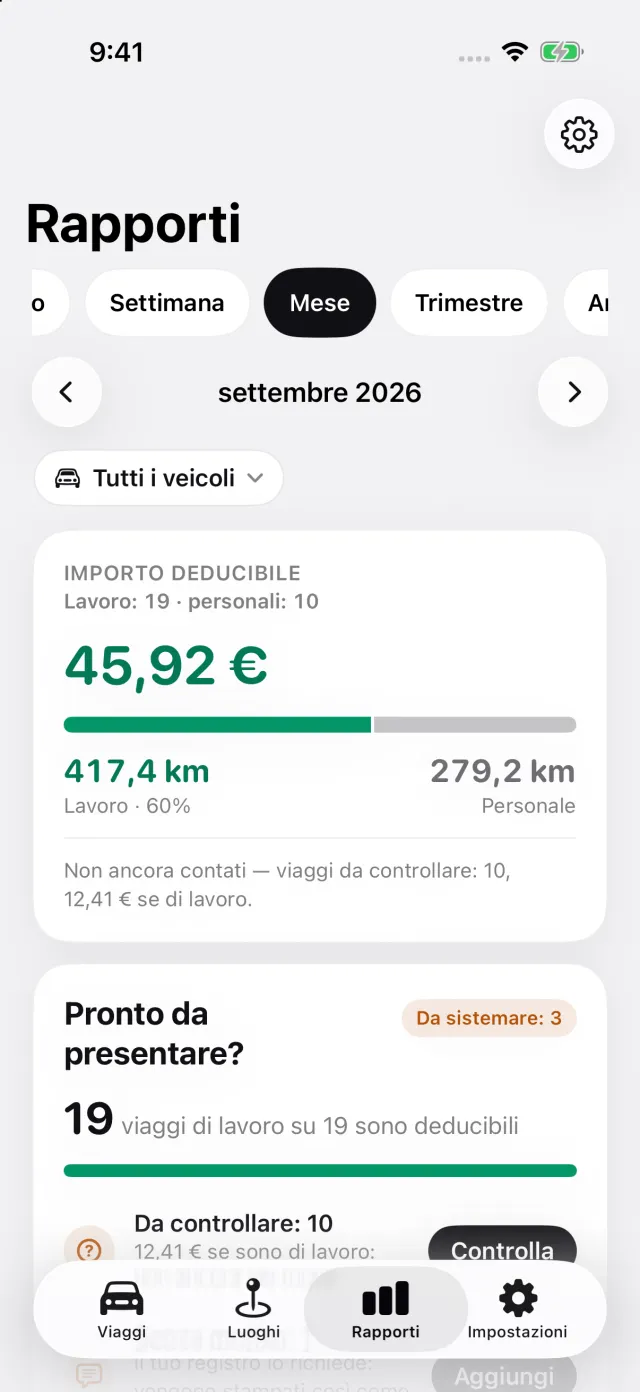
Dove DriveHub si ferma: non calcola il valore del tuo autoetu e non sceglie per te tra forfettario e a chilometro. Non registra il carburante né i costi dell’auto, e non si occupa di ALV, paghe o Registro dei redditi. Quelle cose spettano a te e al tuo contabile.
DriveHub è sull’App Store per iPhone. Le regole finlandesi sono nella pagina sulla Finlandia. Impostare il tracciamento automatico richiede pochi minuti, una volta sola. Per carta, fogli di calcolo e app a confronto, vedi quattro modi di tenere un registro chilometrico.
Fonti
- Tuloverolaki 1535/1992, 64 § e 64 a §; laki 702/2024 (64 a § in vigore 1.1.2026–31.12.2029).
- Verohallinnon päätös luontoisetujen laskentaperusteista vuodelta 2026, 998/2025 — §§ 17, 19, 21, 22 e 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 1.3, 7.1, 7.5.1, 7.5.2, 7.6, 7.7, 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5; e 970/2025 § 9 (0,11 €/km).
- Verohallinto, kannanotto Luontoisetuauton vaikutus kilometrikorvausten verovapauteen, VH/490/00.01.00/2021 — §§ 2 e 6, Esimerkki 3.
- Arvonlisäverolaki 1501/1993, 114 § 1 mom 5 k.
Questa pagina riporta ciò che dicono Verohallinto e la legislazione, e li cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo contabile — e porta il registro.
La regola completa, con le norme da cui deriva: Finlandia: requisiti del registro chilometri.