 DriveHub
Průvodce zemí · Finsko · 7 min
Auto ve vlastní osakeyhtiö: palivo, soukromé kilometry a kniha jízd
Auto jste koupili přes vlastní osakeyhtiö a palivo platí společnost. Vaše soukromé kilometry jsou pak zdanitelný benefit služebního auta – a „oy knihu jízd nepotřebuje“ je pravda jen napůl.

Stručná odpověď
- Vaše oy vám může auto i s palivem poskytnout jako benefit služebního auta (autoetu). Jako vlastník se počítáte za zaměstnance (VH/6801 § 1.3) a vaše soukromé užívání je zdanitelný příjem.
- Podle čísel Verohallinto se oceňuje, jen pokud se s ním zachází jako se mzdou: zaúčtovaný jako mzda a nahlášený do Rejstříku příjmů (tulorekisteri). Neobvyklý benefit může být přesto zdaněn jako skrytá dividenda (peitelty osinko).
- Palivo platí společnost, takže jde o vapaa autoetu (plný benefit). Když palivo vlastní společnosti zpětně zaplatíte, käyttöetu se z toho nestane.
- Benefit oceňuje soukromé jízdy, včetně dojíždění. Paušální měsíční hodnota předpokládá 1 500 soukromých km měsíčně.
- Pro paušální hodnotu kniha jízd potřeba není. Kniha jízd nebo jiná spolehlivá evidence je potřeba pro hodnotu za kilometr, pro snížení při 30 000 km a pro náhradu za kilometry za jízdy jiným autem.
- Náhrada za kilometry sobě samému vedle benefitního auta vapaa není bez zvláštního odůvodnění osvobozená (VH/490 § 6). V příkladu Verohallinto se takové náhrady posuzují jako skrytá dividenda.
Vaše společnost vám benefit služebního auta dát může – toiminimi ne
Právním základem je tuloverolaki (TVL) 64 §, 1 momentti: "Työnantajalta saatu luontoisetu on veronalaista ansiotuloa ja arvioidaan käypään arvoon. Verohallinto määrää vuosittain luontoisetujen käypien arvojen laskentaperusteet." Pro rok 2026 je tímto ročním rozhodnutím luontoisetupäätös 998/2025.
Jako vlastník jste tu zaměstnancem. Pokyny Verohallinto k nepeněžním příjmům, VH/6801/00.01.00/2025 § 1.3, to říkají přímo:
"Osakeyhtiön osakkeenomistaja ja henkilöyhtiön (ay ja ky) yhtiömies voivat saada palkkaa omistamastaan yhtiöstä. Siten he voivat saada yhtiöstään myös luontoisetuja."
Živnostník je v jiné situaci. Tentýž oddíl: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja." Je-li vaše auto v toiminimi, čtěte místo toho toiminimi a auto: podnikání, nebo soukromí.
Podmínka, kterou musí vlastník splnit: mzda v účetnictví, nahlášená
§ 1.3 váže benefit vlastníka na podmínku. Podle čísel rozhodnutí se oceňuje, jen "jos etuja on käsitelty asianmukaisesti palkkatulona kirjanpidossa ja edut on ilmoitettu tulorekisteriin palkkatietoilmoituksella." Jednoduše řečeno: zaúčtovaný jako mzda a nahlášený do Rejstříku příjmů.
Týž odstavec jmenuje riziko: "Esimerkiksi epätavanomaiset ja perusteettomat edut osakeyhtiöstä voidaan verottaa peiteltynä osinkona, vaikka ne olisi kirjanpidossa käsitelty palkkana tai luontoisetuna." Peitelty osinko je skrytá dividenda. Zaúčtování auta jako benefitu vás samo o sobě před tímto výkladem neochrání.
Kdo platí palivo: vapaa autoetu, nebo käyttöetu
998/2025 § 21 vymezuje oba druhy podle nákladů:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Platí-li palivo společnost, je benefit vapaa. U käyttöetu platíte aspoň palivo vy a VH/6801 § 7.1 dodává komu: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle." Když palivo vlastní společnosti zpětně zaplatíte, käyttöetu se z toho nestane.
Co společnosti na náklady auta skutečně zaplatíte, hodnotu benefitu přesto snižuje: "korvaus vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta" (§ 21).
Kolik benefit v roce 2026 stojí
U auta poprvé použitého v letech 2024–2026 je měsíční hodnota 1,5 % z jeho nové ceny plus 285 € (vapaa), nebo 105 € (käyttöetu), podle 998/2025 § 17(1). Vlastní příklad Verohallinto je auto za 27 000 € s příslušenstvím za 2 500 €. Vychází na 655 € měsíčně jako vapaa autoetu a 475 € jako käyttöetu (VH/6801 § 7.6, Esimerkki 16).
Auto s nulovými emisemi z provozu je až do konce roku 2029 o 170 € měsíčně levnější (TVL 64 a §). U benefitu vapaa na čistě elektrické auto navíc odpadá 120 € měsíčně ze složky provozních nákladů (998/2025 § 17(3)).
Starší auta, odpočet 3 400 € od ceníkové ceny, pravidlo pro příslušenství a propočty najdete v článku vapaa autoetu, nebo käyttöetu. Jde o čísla pro rok 2026; rozhodnutí pro rok 2027 ještě v září 2026 zveřejněno nebylo.
Potřebujete ajopäiväkirja?
Pro paušální měsíční hodnotu ne. Tahle část obvyklé odpovědi platí. Paušální hodnota stojí na předpokladu, uvedeném ve VH/6801 § 7.5.1:
"Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
S knihou jízd lze nové auto ocenit 19, nebo 7 centy za soukromý kilometr místo 285 € nebo 105 €. Podmínka je v 998/2025 § 17(4): "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
Obě varianty vycházejí nastejno ve stejném bodě: 285 € ÷ 0,19 € = 1 500 km a 105 € ÷ 0,07 € = 1 500 km. Starší věkové skupiny také. Zůstávají-li vaše soukromé jízdy pod 1 500 km měsíčně, je hodnota za kilometr nižší.
Volba se drží. VH/6801 § 7.5.1: "Jos valitaan autoedun kilometriperusteinen laskentatapa, valintaa on noudatettava systemaattisesti. Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää." Jakmile zvolíte kilometry, měsíční hodnota není stropem.
Vaše společnost může dál srážet zálohy z měsíční hodnoty. Nižší hodnotu si pak uplatníte sami: "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista." Knihu jízd si uchováte a předáte ji "ainoastaan pyydettäessä" – jen na vyžádání.
Dojíždění je soukromá jízda
998/2025 § 22: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Soukromé jsou i cesty na chatu (VH/6801 § 7.7). A kde soukromé jízdy zjevně přesáhnou 18 000 km za rok, umožňuje § 17(4) Verohallinto hodnotu zvýšit.
Přes 30 000 služebních kilometrů
998/2025 § 19 snižuje procentní část hodnoty na 80 %, když služební jízdy za kalendářní rok přesáhnou 30 000 km. Dokládá to kniha jízd: "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä" (VH/6801 § 7.8.2).
Co kniha jízd ukazuje
§ 24 žádá "autolla verovuonna päivittäin ajettu kilometrimäärä" – kilometry ujeté každý den. U každé služební jízdy přidává čas začátku a konce, místo a kde je to potřeba i trasu, a "matkamittarin lukema ajon alkaessa ja päättyessä". Dále vzdálenost, účel a "auton käyttäjä", tedy řidiče.
Soukromé jízdy potřebují méně: "Yksityisajoista riittää pelkkä kilometrimäärä" (VH/6801 § 7.5.2). Tentýž oddíl ponechává formu otevřenou: "Ajopäiväkirja voi olla manuaalinen tai elektroninen."
Náhrada za kilometry navíc k benefitnímu autu
Za jízdy benefitním autem pro společnost vám nenáleží žádná osvobozená náhrada. VH/630/00.01.00/2026 § 8.2.5:
"Työnantaja, joka on antanut palkansaajalle vapaan autoedun, ei voi maksaa verovapaita kilometrikorvauksia sellaisista työajoista, jotka palkansaaja on ajanut luontoisetuna saamallaan autolla."
U käyttöetu, kdy palivo platíte vy, smí společnost za služební jízdy v roce 2026 vyplatit 0,11 € za km (970/2025 § 9(3)).
A co jízdy autem, které vlastníte soukromě? Stanovisko Verohallinto (kannanotto) VH/490/00.01.00/2021 stanoví obecné pravidlo v § 2. Zaměstnanci s vapaa autoetu lze za takové jízdy platit bez daně, s doložením: "luotettava selvitys (esimerkiksi ajopäiväkirja) siitä, että matka on tosiasiassa tehty muulla kuin työnantajalta vapaana autoetuna saadulla autolla."
Pro vlastníka je § 6 přísnější: "Yrityksen omistajalle maksettuja kilometrikorvauksia ei ilman erityisesti perusteluita voida katsoa verovapaaksi, jos tällä on käytettävissään omistamaltaan yritykseltä saatu luontoisetuauto (pois lukien käyttöetu)." A dále: "Kilometrikorvauksia maksamalla ei voi korvata veronalaista voitonjakoa tai palkanmaksua."
Jeho Esimerkki 3 je 30% akcionář s vapaa autoetu. Tvrdí, že 20 000 z 22 000 služebních km ujel vlastním autem. Náhrady, 20 000 × 0,44 € = 8 800 €, se "katsotaan peitellyksi osingoksi", pokud nevysvětlí, proč benefitní auto nepoužil. Drobné náhrady vyplácené jen příležitostně lze zpravidla považovat za osvobozené.
Toto stanovisko čtěte opatrně: pochází z 29.1.2021 a používá sazbu 0,44 € z roku 2021. vero.fi u jeho platnosti uvádí "Tietoa ei saatavilla" – informace není k dispozici. Aktuální sazbu pro vlastní auto najdete v článku vlastní auto k práci ve Finsku.
Než skončí rok
- Benefit je zaúčtovaný jako mzda a nahlášený do Rejstříku příjmů.
- Víte, o který druh jde: kdo palivo platil a komu.
- Dojíždění se počítá jako soukromá jízda.
- Soukromé kilometry jste porovnali s 1 500 měsíčně a 18 000 ročně.
- Používáte-li hodnotu za kilometr, kniha jízd ukazuje kilometry po dnech a u každé služební jízdy údaje podle § 24.
- Při více než 30 000 služebních kilometrech to kniha jízd dokládá.
- Za jízdy benefitním autem vapaa nebyla vyplacena žádná osvobozená náhrada za kilometry a každou náhradu za vlastní auto podkládá spolehlivá evidence.
Co tato stránka neřeší
S každým autem v oy přicházejí dvě otázky a tato stránka neodpovídá na žádnou z nich.
- Jak osakeyhtiö odečítá náklady na auto a palivo ve svém vlastním zdanění. Zdroje výše popisují jen stranu zaměstnance.
- ALV (DPH). Arvonlisäverolaki 114 § 1 mom 5 k omezuje odpočet DPH na vstupu u "henkilöautot" a u zboží a služeb k jejich užívání, s výjimkami. Soukromé užívání dodávky (pakettiauto) tu řešeno není.
Obojí je otázka pro vašeho účetního.
Jak to DriveHub usnadňuje
Každá páka výše závisí na jednom rozdělení: služební a soukromé kilometry, den po dni.
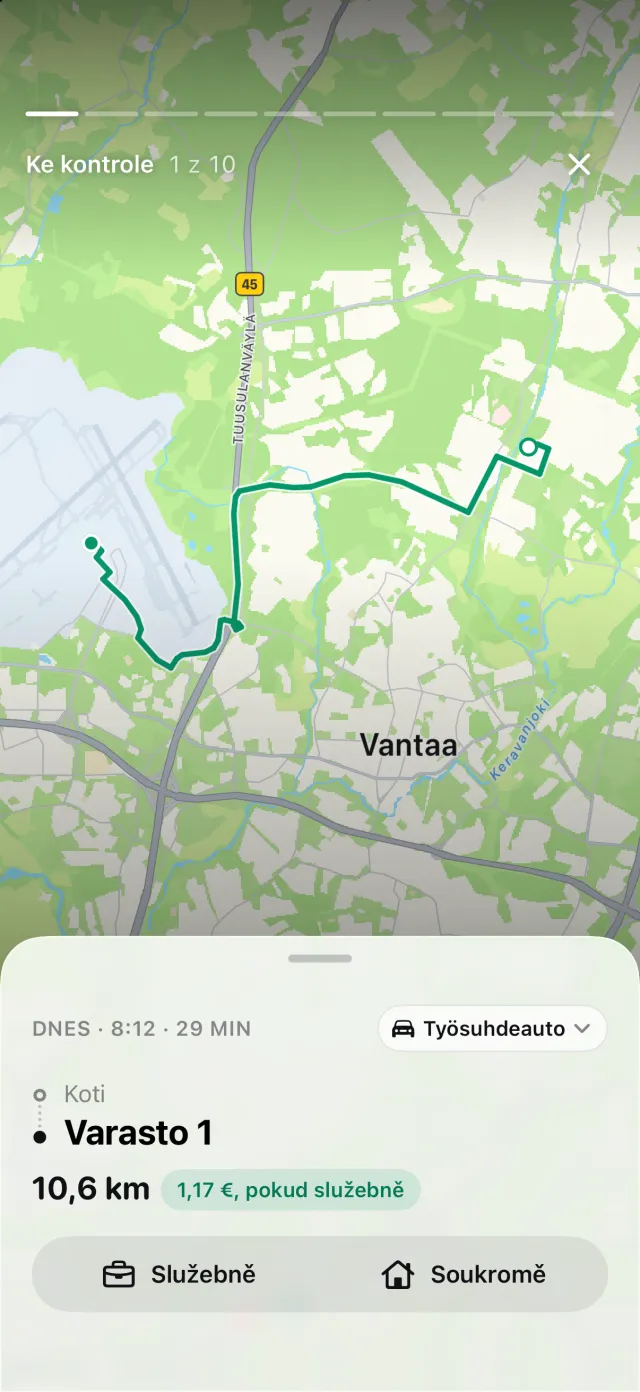
Když je přístup k poloze nastaven na Vždy, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Každou jízdu označíte jako Služebně, nebo Soukromě, a jízda, která ještě není roztříděná, čeká v Ke kontrole. Pokud váš iPhone zaznamenal jízdu autem, ke které neexistuje žádná jízda, ukážou Zmeškané jízdy jízdy, které mohly uniknout, a Obnovit trasu zrekonstruuje.
U finského služebního auta dostane přehled o tomto jednom autě přílohu Kilometry po dnech. Uvádí každý den, kdy se jezdilo, služební a soukromé zvlášť, se součty za období. Tím jsou pokryté denní kilometry podle § 24. Zbytek seznamu z § 24 si ověřte na exportovaném přehledu: stavy tachometru na začátku a na konci každé služební jízdy si zapisujete sami. DriveHub vám umí připomenout, abyste zadali stav tachometru.
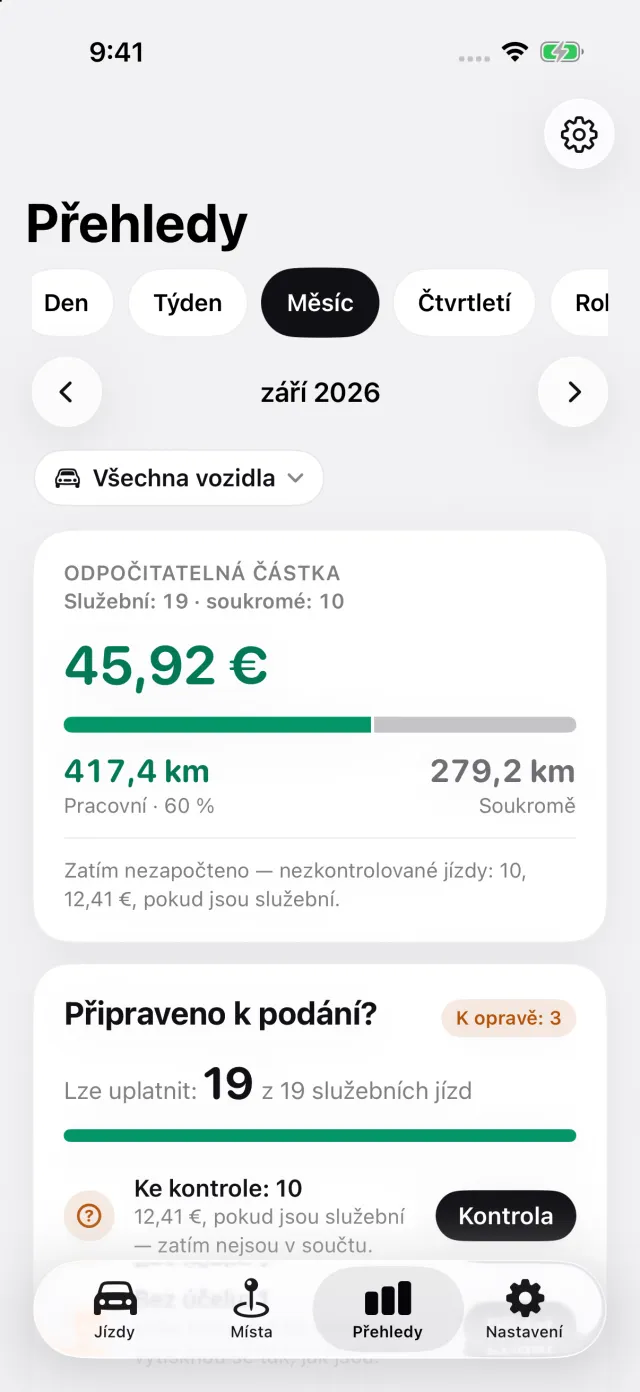
Přehledy ukazují služební a soukromé kilometry za měsíc nebo rok, zúžené na jedno vozidlo. To je soukromý součet, který porovnáváte s 1 500 měsíčně.
Kde DriveHub končí: nepočítá hodnotu vašeho autoetu a nevybírá za vás mezi paušálem a hodnotou za kilometr. Neúčtuje palivo ani náklady na auto a neřeší ALV, mzdy ani Rejstřík příjmů. To patří vám a vašemu účetnímu.
DriveHub je v App Storu pro iPhone. Finská pravidla jsou na stránce o Finsku. Nastavení automatického záznamu zabere pár minut, jednou. Srovnání papíru, tabulek a aplikací najdete v článku čtyři způsoby, jak vést knihu jízd.
Zdroje
- Tuloverolaki 1535/1992, 64 § a 64 a §; laki 702/2024 (64 a § účinný 1.1.2026–31.12.2029).
- Verohallinnon päätös luontoisetujen laskentaperusteista vuodelta 2026, 998/2025 — §§ 17, 19, 21, 22 a 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 1.3, 7.1, 7.5.1, 7.5.2, 7.6, 7.7, 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5; a 970/2025 § 9 (0,11 €/km).
- Verohallinto, kannanotto Luontoisetuauton vaikutus kilometrikorvausten verovapauteen, VH/490/00.01.00/2021 — §§ 2 a 6, Esimerkki 3.
- Arvonlisäverolaki 1501/1993, 114 § 1 mom 5 k.
Tato stránka uvádí, co říká Verohallinto a zákony, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého účetního – a vezměte s sebou knihu jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Finsko: požadavky na knihu jízd.