 DriveHub
Гид по стране · Финляндия · 7 мин
Автомобиль в вашем собственном osakeyhtiö: топливо, личные километры и журнал поездок
Вы купили машину через собственный osakeyhtiö, и топливо оплачивает компания. Тогда ваши личные километры — облагаемая налогом автомобильная льгота, а «для oy журнал не нужен» — правда лишь наполовину.

Коротко
- Ваша oy может предоставить вам машину и топливо к ней как автомобильную льготу (autoetu). Как владелец вы считаетесь работником (VH/6801 § 1.3), а личное пользование — облагаемый доход.
- По цифрам Verohallinto она оценивается, только если оформлена как зарплата: проведена в учёте как зарплата и заявлена в Регистр доходов (tulorekisteri). Необычную льготу всё равно могут обложить как скрытые дивиденды (peitelty osinko).
- Топливо оплачивает компания, поэтому это vapaa autoetu (полная льгота). Если вы возмещаете топливо собственной компании, käyttöetu от этого не получается.
- Льгота оценивает личные поездки, включая дорогу на работу. Фиксированная месячная стоимость исходит из 1 500 личных км в месяц.
- Для фиксированной стоимости журнал не нужен. Журнал или другой надёжный учёт нужен для оценки по километрам, для снижения при 30 000 км и для компенсации за километр за поездки на другой машине.
- Компенсация за километр самому себе при льготной машине vapaa не освобождается от налога без особого обоснования (VH/490 § 6). В примере Verohallinto такие компенсации считаются скрытыми дивидендами.
Ваша компания может дать вам автомобильную льготу — toiminimi не может
Правовая основа — tuloverolaki (TVL) 64 §, 1 momentti: "Työnantajalta saatu luontoisetu on veronalaista ansiotuloa ja arvioidaan käypään arvoon. Verohallinto määrää vuosittain luontoisetujen käypien arvojen laskentaperusteet." На 2026 год это ежегодное решение — luontoisetupäätös 998/2025.
Как владелец, вы здесь — работник. Руководство Verohallinto по натуральным льготам, VH/6801/00.01.00/2025 § 1.3, говорит об этом прямо:
"Osakeyhtiön osakkeenomistaja ja henkilöyhtiön (ay ja ky) yhtiömies voivat saada palkkaa omistamastaan yhtiöstä. Siten he voivat saada yhtiöstään myös luontoisetuja."
У индивидуального предпринимателя положение другое. Тот же раздел: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja." Если ваша машина числится за toiminimi, читайте вместо этого автомобиль toiminimi: служебный или личный.
Условие для владельца: зарплата в учёте и в отчётности
§ 1.3 ставит льготе владельца условие. По цифрам решения она оценивается, только "jos etuja on käsitelty asianmukaisesti palkkatulona kirjanpidossa ja edut on ilmoitettu tulorekisteriin palkkatietoilmoituksella." Проще говоря: проведена в учёте как зарплата и заявлена в Регистр доходов.
В том же абзаце назван риск: "Esimerkiksi epätavanomaiset ja perusteettomat edut osakeyhtiöstä voidaan verottaa peiteltynä osinkona, vaikka ne olisi kirjanpidossa käsitelty palkkana tai luontoisetuna." Peitelty osinko — это скрытые дивиденды. Само по себе оформление машины как льготы от такого толкования не защищает.
Кто платит за топливо: vapaa autoetu или käyttöetu
998/2025 § 21 определяет два вида льготы по расходам:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Если топливо оплачивает компания, льгота — vapaa. При käyttöetu вы платите как минимум за топливо, а VH/6801 § 7.1 уточняет, кому: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle." Если вы возмещаете топливо собственной компании, käyttöetu от этого не получается.
То, что вы всё-таки платите компании за расходы на машину, по-прежнему снижает стоимость льготы: "korvaus vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta" (§ 21).
Сколько стоит льгота в 2026 году
Для машины, впервые введённой в эксплуатацию в 2024–2026 годах, месячная стоимость — 1,5 % от цены нового автомобиля плюс 285 € (vapaa) или 105 € (käyttöetu), по 998/2025 § 17(1). Собственный пример Verohallinto — машина за 27 000 € с дополнительным оборудованием на 2 500 €. Получается 655 € в месяц как vapaa autoetu и 475 € как käyttöetu (VH/6801 § 7.6, Esimerkki 16).
Для машины с нулевыми выбросами при езде стоимость до конца 2029 года ниже на 170 € в месяц (TVL 64 a §). У льготы vapaa на полностью электрической машине к тому же уменьшается на 120 € в месяц часть эксплуатационных расходов (998/2025 § 17(3)).
Более старые машины, вычет 3 400 € из цены по прейскуранту, правило о дополнительном оборудовании и расчётные примеры — в статье vapaa autoetu или käyttöetu. Это цифры 2026 года; решение на 2027 год в сентябре 2026 года ещё не было опубликовано.
Нужен ли вам ajopäiväkirja?
Для фиксированной месячной стоимости — нет. Эта часть расхожего ответа верна. Фиксированная стоимость опирается на допущение, сформулированное в VH/6801 § 7.5.1:
"Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
С журналом поездок новую машину можно оценить по 19 или 7 центов за личный километр вместо 285 € или 105 €. Условие — в 998/2025 § 17(4): "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
Оба варианта сходятся в одной точке: 285 € ÷ 0,19 € = 1 500 км и 105 € ÷ 0,07 € = 1 500 км. У более старых возрастных групп — так же. Если ваши личные поездки остаются ниже 1 500 км в месяц, оценка по километрам ниже.
Выбор обязывает. VH/6801 § 7.5.1: "Jos valitaan autoedun kilometriperusteinen laskentatapa, valintaa on noudatettava systemaattisesti. Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää." Выбрав километры, вы теряете месячную стоимость как потолок.
Ваша компания может удерживать налог по месячной стоимости. Тогда более низкую стоимость вы заявляете сами: "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista." Журнал хранится у вас, и вы передаёте его "ainoastaan pyydettäessä" — только по запросу.
Дорога на работу — личная поездка
998/2025 § 22: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Поездки на дачу тоже личные (VH/6801 § 7.7). А если личный пробег явно превышает 18 000 км в год, § 17(4) позволяет Verohallinto повысить стоимость.
Больше 30 000 служебных километров
998/2025 § 19 снижает процентную часть стоимости до 80 %, когда служебный пробег за календарный год превышает 30 000 км. Доказывает это журнал: "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä" (VH/6801 § 7.8.2).
Что показывает журнал
§ 24 требует "autolla verovuonna päivittäin ajettu kilometrimäärä" — километры, пройденные за каждый день. Для каждой служебной поездки к этому добавляются время начала и окончания, место и, где нужно, маршрут, а также "matkamittarin lukema ajon alkaessa ja päättyessä". Затем расстояние, цель и "auton käyttäjä" — водитель.
Для личных поездок нужно меньше: "Yksityisajoista riittää pelkkä kilometrimäärä" (VH/6801 § 7.5.2). Тот же раздел оставляет форму на ваше усмотрение: "Ajopäiväkirja voi olla manuaalinen tai elektroninen."
Компенсация за километр в дополнение к льготной машине
Поездки на льготной машине по делам компании не дают вам права на компенсацию без налога. VH/630/00.01.00/2026 § 8.2.5:
"Työnantaja, joka on antanut palkansaajalle vapaan autoedun, ei voi maksaa verovapaita kilometrikorvauksia sellaisista työajoista, jotka palkansaaja on ajanut luontoisetuna saamallaan autolla."
При käyttöetu, когда топливо оплачиваете вы, компания может платить за служебные поездки 0,11 € за км в 2026 году (970/2025 § 9(3)).
А поездки на машине, которая принадлежит вам лично? Позиция Verohallinto (kannanotto) VH/490/00.01.00/2021 задаёт общее правило в § 2. Работнику с vapaa autoetu за такие поездки можно платить без налога при наличии доказательств: "luotettava selvitys (esimerkiksi ajopäiväkirja) siitä, että matka on tosiasiassa tehty muulla kuin työnantajalta vapaana autoetuna saadulla autolla."
Для владельца § 6 строже: "Yrityksen omistajalle maksettuja kilometrikorvauksia ei ilman erityisesti perusteluita voida katsoa verovapaaksi, jos tällä on käytettävissään omistamaltaan yritykseltä saatu luontoisetuauto (pois lukien käyttöetu)." И ещё: "Kilometrikorvauksia maksamalla ei voi korvata veronalaista voitonjakoa tai palkanmaksua."
Её Esimerkki 3 — акционер с долей 30 % и vapaa autoetu. Он утверждает, что из 22 000 служебных км 20 000 проехал на своей машине. Компенсации, 20 000 × 0,44 € = 8 800 €, "katsotaan peitellyksi osingoksi", если он не объяснит, почему не пользовался льготной машиной. Небольшие компенсации, выплачиваемые лишь изредка, обычно можно считать не облагаемыми налогом.
Читайте эту позицию осторожно: она датирована 29.1.2021 и использует ставку 2021 года — 0,44 €. На vero.fi срок её действия указан как "Tietoa ei saatavilla" — сведений нет. Актуальная ставка для собственной машины — в статье свой автомобиль для работы в Финляндии.
До конца года
- Льгота проведена как зарплата и заявлена в Регистр доходов.
- Вы знаете, какой это вид льготы: кто платил за топливо и кому.
- Дорога на работу учтена как личные поездки.
- Вы сверили личные километры с границами 1 500 в месяц и 18 000 в год.
- Если вы пользуетесь оценкой по километрам, журнал показывает километры по дням и все реквизиты § 24 по каждой служебной поездке.
- Если служебных километров больше 30 000, журнал это доказывает.
- За поездки на льготной машине vapaa не выплачивалась компенсация за километр без налога, а любая компенсация за собственную машину подкреплена надёжным учётом.
Чего эта страница не касается
С каждой машиной в oy возникают два вопроса, и эта страница не отвечает ни на один.
- Как osakeyhtiö вычитает расходы на машину и топливо при собственном налогообложении. Источники выше описывают только сторону работника.
- ALV (НДС). Arvonlisäverolaki 114 § 1 mom 5 k ограничивает вычет входящего НДС по "henkilöautot" и товарам и услугам для их использования, с исключениями. Личное использование фургона (pakettiauto) здесь не рассматривается.
Оба вопроса — к вашему бухгалтеру.
Как DriveHub упрощает дело
Все рычаги выше зависят от одного разделения: служебные и личные километры, день за днём.
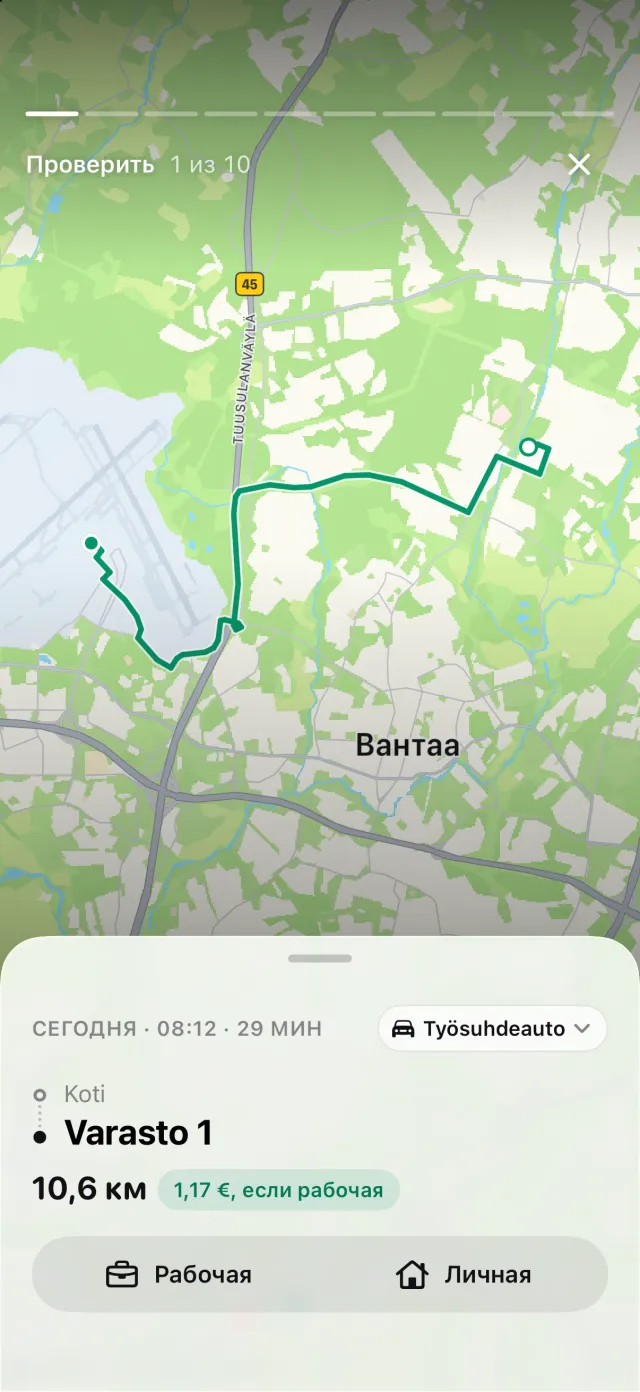
При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. Каждую поездку вы отмечаете как «Рабочая» или «Личная», а ещё не разобранная ждёт в разделе «Проверить». Если iPhone зафиксировал движение за рулём, а подходящей поездки нет, в разделе «Пропущенные поездки» появятся поездки, которые он мог пропустить, а «Восстановить» воссоздаёт маршрут.
Для финского служебного автомобиля отчёт по этой одной машине получает приложение «Километры по дням». В нём перечислен каждый день поездок, служебные и личные отдельно, с итогами за период. Так покрываются дневные километры из § 24. Остальной список § 24 сверьте с экспортированным отчётом: показания одометра в начале и в конце каждой служебной поездки записываете вы сами. DriveHub может напомнить вам ввести показание одометра.
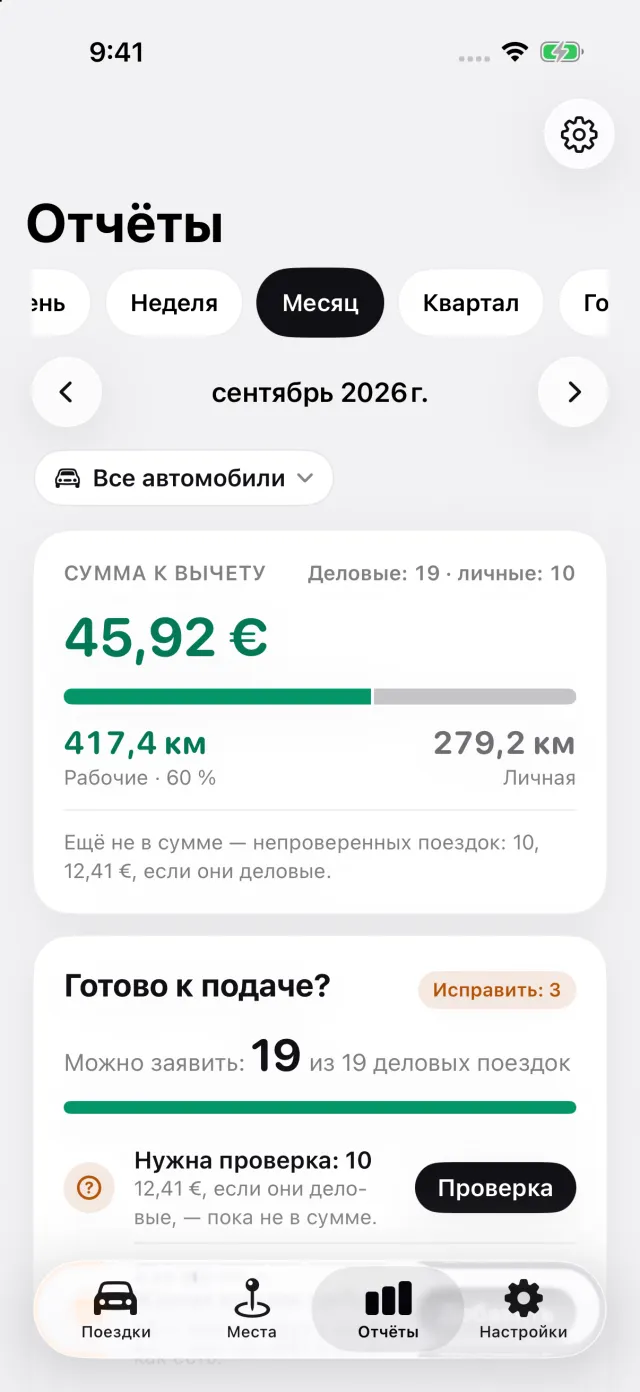
«Отчёты» показывают служебные и личные километры за месяц или год, с отбором по одной машине. Это и есть личный итог, который вы сравниваете с 1 500 в месяц.
Где DriveHub останавливается: он не рассчитывает стоимость вашего autoetu и не выбирает за вас между месячной стоимостью и оценкой по километрам. Он не проводит по учёту топливо и расходы на машину и не занимается ALV, зарплатой и Регистром доходов. Это дело ваше и вашего бухгалтера.
DriveHub есть в App Store для iPhone. Финские правила — на странице о Финляндии. Настройка автоматической записи занимает несколько минут, один раз. Бумага, таблицы и приложения рядом друг с другом — в статье четыре способа вести журнал поездок.
Источники
- Tuloverolaki 1535/1992, 64 § и 64 a §; laki 702/2024 (64 a § действует 1.1.2026–31.12.2029).
- Verohallinnon päätös luontoisetujen laskentaperusteista vuodelta 2026, 998/2025 — §§ 17, 19, 21, 22 и 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 1.3, 7.1, 7.5.1, 7.5.2, 7.6, 7.7, 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5; и 970/2025 § 9 (0,11 €/км).
- Verohallinto, kannanotto Luontoisetuauton vaikutus kilometrikorvausten verovapauteen, VH/490/00.01.00/2021 — §§ 2 и 6, Esimerkki 3.
- Arvonlisäverolaki 1501/1993, 114 § 1 mom 5 k.
Эта страница излагает то, что говорят Verohallinto и законодательство, и ссылается на источники, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, обратитесь к своему бухгалтеру — и возьмите с собой журнал.
Полное правило со ссылками на нормативные акты: Финляндия: требования к журналу пробега.