 DriveHub
Landeguide · Finland · 7 min.
En bil i dit eget osakeyhtiö: brændstof, private kilometer og kørebogen
Du har købt bilen gennem dit eget osakeyhtiö, og selskabet betaler brændstoffet. Så er dine private kilometer et skattepligtigt bilgode — og "et oy behøver ingen kørebog" er kun halvt sandt.

Det korte svar
- Dit oy kan give dig bilen og brændstoffet som bilgode (autoetu). Som ejer regnes du for lønmodtager (VH/6801 § 1.3), og din private brug er skattepligtig indkomst.
- Det værdiansættes kun efter Verohallintos tal, hvis det behandles som løn: bogført som løn og indberettet til indkomstregistret (tulorekisteri). Et usædvanligt gode kan stadig beskattes som skjult udbytte (peitelty osinko).
- Selskabet betaler brændstoffet, så det er vapaa autoetu (fri bil). At betale brændstoffet tilbage til dit eget selskab gør det ikke til käyttöetu.
- Det er den private kørsel, pendlingen medregnet, som godet prissætter. Den faste månedsværdi forudsætter 1 500 private km om måneden.
- Til den faste værdi behøves ingen kørebog. En kørebog eller en anden pålidelig optegnelse kræves for værdien pr. kilometer, nedsættelsen ved 30 000 km og kilometergodtgørelse for ture i en anden bil.
- Kilometergodtgørelse til dig selv ved siden af en vapaa firmabil er ikke skattefri uden en særlig begrundelse (VH/490 § 6). I Verohallintos eksempel behandles sådan godtgørelse som skjult udbytte.
Dit selskab kan give dig et bilgode — en toiminimi kan ikke
Hjemlen er tuloverolaki (TVL) 64 §, 1 momentti: "Työnantajalta saatu luontoisetu on veronalaista ansiotuloa ja arvioidaan käypään arvoon. Verohallinto määrää vuosittain luontoisetujen käypien arvojen laskentaperusteet." For 2026 er den årlige afgørelse luontoisetupäätös 998/2025.
Som ejer er du her lønmodtageren. Verohallintos vejledning om personalegoder, VH/6801/00.01.00/2025 § 1.3, siger det direkte:
"Osakeyhtiön osakkeenomistaja ja henkilöyhtiön (ay ja ky) yhtiömies voivat saada palkkaa omistamastaan yhtiöstä. Siten he voivat saada yhtiöstään myös luontoisetuja."
En enkeltmandsvirksomhed står anderledes. Samme afsnit: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja." Står din bil i en toiminimi, så læs i stedet toiminimi og bilen: erhverv eller privat.
Den betingelse, en ejer skal opfylde: løn i bøgerne, indberettet
§ 1.3 knytter en betingelse til ejerens gode. Det værdiansættes kun efter afgørelsens tal, "jos etuja on käsitelty asianmukaisesti palkkatulona kirjanpidossa ja edut on ilmoitettu tulorekisteriin palkkatietoilmoituksella." Kort sagt: bogført som løn og indberettet til indkomstregistret.
Samme afsnit nævner risikoen: "Esimerkiksi epätavanomaiset ja perusteettomat edut osakeyhtiöstä voidaan verottaa peiteltynä osinkona, vaikka ne olisi kirjanpidossa käsitelty palkkana tai luontoisetuna." Peitelty osinko er skjult udbytte. At bogføre bilen som et gode beskytter dig ikke i sig selv mod den læsning.
Hvem betaler brændstoffet: vapaa autoetu eller käyttöetu
998/2025 § 21 definerer de to slags ud fra udgifterne:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Betaler selskabet brændstoffet, er godet vapaa. Ved käyttöetu betaler du mindst brændstoffet, og VH/6801 § 7.1 tilføjer til hvem: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle." At betale brændstoffet tilbage til dit eget selskab gør det ikke til käyttöetu.
Det, du faktisk betaler selskabet for bilens udgifter, sænker stadig godets værdi: "korvaus vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta" (§ 21).
Hvad godet er værd i 2026
For en bil taget i brug i 2024–2026 er månedsværdien 1,5 % af nyprisen plus 285 € (vapaa) eller 105 € (käyttöetu), jf. 998/2025 § 17(1). Verohallintos eget eksempel er en bil til 27 000 € med tilbehør for 2 500 €. Den giver 655 € om måneden som vapaa autoetu og 475 € som käyttöetu (VH/6801 § 7.6, Esimerkki 16).
En bil uden udledning under kørsel er 170 € om måneden lavere indtil udgangen af 2029 (TVL 64 a §). Et vapaa-gode på en ren elbil mister desuden 120 € om måneden af delen for driftsudgifter (998/2025 § 17(3)).
Ældre biler, fradraget på 3 400 € i listeprisen, reglen for tilbehør og regneeksemplerne står i vapaa autoetu eller käyttöetu. Det er tallene for 2026; afgørelsen for 2027 var endnu ikke offentliggjort i september 2026.
Har du brug for en ajopäiväkirja?
Til den faste månedsværdi, nej. Den del af det gængse svar holder. Den faste værdi hviler på en antagelse, som står i VH/6801 § 7.5.1:
"Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
Med en kørebog kan en ny bil værdiansættes til 19 eller 7 cent pr. privat kilometer i stedet for 285 € eller 105 €. Betingelsen står i 998/2025 § 17(4): "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
De to går lige op samme sted: 285 € ÷ 0,19 € = 1 500 km og 105 € ÷ 0,07 € = 1 500 km. Det gør de ældre aldersgrupper også. Holder din private kørsel sig under 1 500 km om måneden, er værdien pr. kilometer lavere.
Valget binder. VH/6801 § 7.5.1: "Jos valitaan autoedun kilometriperusteinen laskentatapa, valintaa on noudatettava systemaattisesti. Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää." Når du først har valgt kilometer, er månedsværdien intet loft.
Dit selskab kan blive ved med at trække forskudsskat af månedsværdien. Så kræver du selv den lavere værdi: "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista." Du beholder kørebogen og udleverer den "ainoastaan pyydettäessä" — kun når der bliver bedt om den.
Pendlingen er privat kørsel
998/2025 § 22: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Ture til et sommerhus er også private (VH/6801 § 7.7). Og hvor den private kørsel åbenlyst overstiger 18 000 km om året, lader § 17(4) Verohallinto hæve værdien.
Over 30 000 erhvervskilometer
998/2025 § 19 sætter procentdelen af værdien ned til 80 %, når erhvervskørslen i kalenderåret overstiger 30 000 km. Det er loggen, der beviser det: "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä" (VH/6801 § 7.8.2).
Hvad kørebogen viser
§ 24 beder om "autolla verovuonna päivittäin ajettu kilometrimäärä" — de kilometer, bilen er kørt hver dag. For hver erhvervskørsel kommer start- og sluttidspunkt, stedet og ruten hvor det er nødvendigt, og "matkamittarin lukema ajon alkaessa ja päättyessä" til. Dertil afstanden, formålet og "auton käyttäjä", føreren.
Privat kørsel kræver mindre: "Yksityisajoista riittää pelkkä kilometrimäärä" (VH/6801 § 7.5.2). Samme afsnit lader formen stå åben: "Ajopäiväkirja voi olla manuaalinen tai elektroninen."
Kilometergodtgørelse oven i firmabilen
Kørsel i firmabilen for selskabet giver dig ingen skattefri godtgørelse. VH/630/00.01.00/2026 § 8.2.5:
"Työnantaja, joka on antanut palkansaajalle vapaan autoedun, ei voi maksaa verovapaita kilometrikorvauksia sellaisista työajoista, jotka palkansaaja on ajanut luontoisetuna saamallaan autolla."
Med käyttöetu, hvor du betaler brændstoffet, kan selskabet betale 0,11 € pr. km for erhvervskørsel i 2026 (970/2025 § 9(3)).
Hvad så med ture i en bil, du ejer privat? Verohallintos kannanotto VH/490/00.01.00/2021 fastsætter hovedreglen i § 2. En lønmodtager med vapaa autoetu kan få skattefri godtgørelse for sådanne ture, med dokumentation: "luotettava selvitys (esimerkiksi ajopäiväkirja) siitä, että matka on tosiasiassa tehty muulla kuin työnantajalta vapaana autoetuna saadulla autolla."
For en ejer er § 6 strengere: "Yrityksen omistajalle maksettuja kilometrikorvauksia ei ilman erityisesti perusteluita voida katsoa verovapaaksi, jos tällä on käytettävissään omistamaltaan yritykseltä saatu luontoisetuauto (pois lukien käyttöetu)." Og: "Kilometrikorvauksia maksamalla ei voi korvata veronalaista voitonjakoa tai palkanmaksua."
Dens Esimerkki 3 er en aktionær med 30 % og vapaa autoetu. Han hævder, at 20 000 af 22 000 erhvervskilometer blev kørt i hans egen bil. Godtgørelsen, 20 000 × 0,44 € = 8 800 €, "katsotaan peitellyksi osingoksi", medmindre han forklarer, hvorfor firmabilen ikke blev brugt. Små godtgørelser, der kun udbetales af og til, kan normalt behandles som skattefri.
Læs denne stillingtagen med omtanke: Den er fra 29.1.2021 og bruger 2021-tallet 0,44 €. vero.fi angiver dens gyldighed som "Tietoa ei saatavilla" — ingen oplysninger tilgængelige. Det aktuelle tal for egen bil står i egen bil i arbejdet i Finland.
Før året slutter
- Godet er bogført som løn og indberettet til indkomstregistret.
- Du ved, hvilken slags det er: hvem betalte brændstoffet, og til hvem.
- Din pendling er regnet som privat kørsel.
- Du har holdt dine private kilometer op mod 1 500 om måneden og 18 000 om året.
- Bruger du værdien pr. kilometer, viser loggen kilometer pr. dag og § 24-oplysningerne for hver erhvervskørsel.
- Over 30 000 erhvervskilometer beviser loggen det.
- Der er ikke betalt skattefri kilometergodtgørelse for kørsel i vapaa-firmabilen, og al godtgørelse for din egen bil er underbygget af en pålidelig optegnelse.
Hvad denne side ikke dækker
To spørgsmål følger med hver bil i et oy, og denne side besvarer ingen af dem.
- Hvordan osakeyhtiö fratrækker bilens udgifter og brændstoffet i sin egen beskatning. Kilderne ovenfor beskriver kun lønmodtagersiden.
- ALV (moms). Arvonlisäverolaki 114 § 1 mom 5 k begrænser fradraget for købsmoms på "henkilöautot" og varer og tjenester til deres brug, med undtagelser. Privat brug af en varebil (pakettiauto) er ikke dækket her.
Begge er spørgsmål til din revisor.
Sådan gør DriveHub det lettere
Hvert greb ovenfor drejer sig om én opdeling: erhvervskilometer og private kilometer, dag for dag.
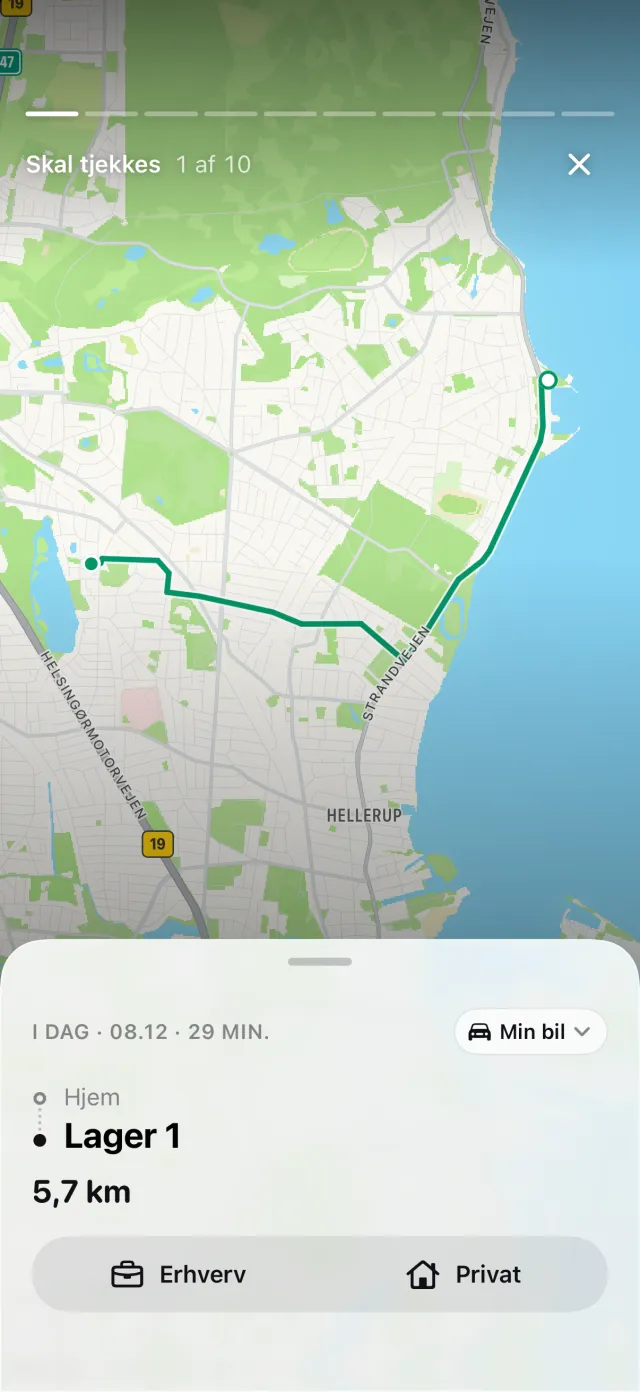
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Du markerer hver tur som Erhverv eller Privat, og en tur, der endnu ikke er sorteret, venter under Skal tjekkes. Har din iPhone registreret kørsel uden en tilsvarende tur, viser Mistede ture de kørsler, den måske har overset, og Gendan genskaber ruten.
For en finsk firmabil får en rapport om netop den bil et bilag med Kilometer pr. dag. Det oplister hver dag med kørsel, erhverv og privat hver for sig, med periodens totaler. Det dækker de daglige kilometer i § 24. Tjek resten af § 24-listen mod din eksporterede rapport: Kilometerstandene ved start og slut på hver erhvervskørsel er dine at notere. DriveHub kan minde dig om at indtaste en kilometerstand.
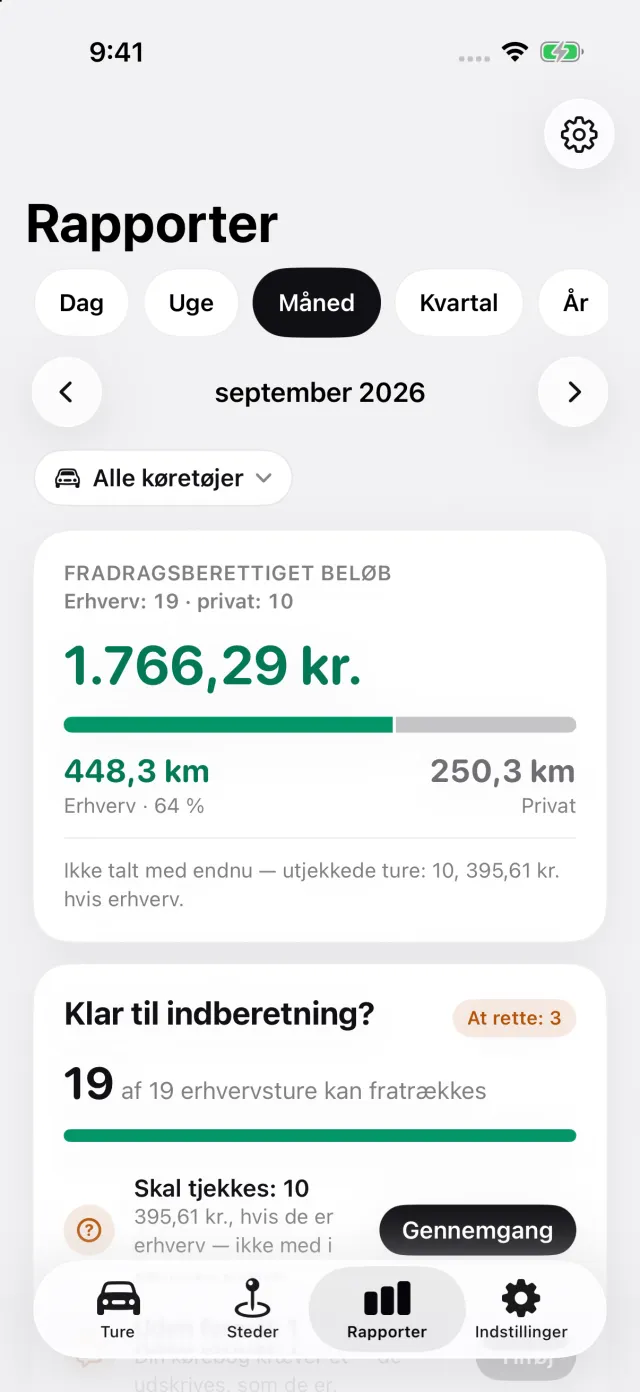
Rapporter viser erhvervs- og privatkilometer for en måned eller et år, afgrænset til ét køretøj. Det er den private total, du sammenligner med 1 500 om måneden.
Hvor DriveHub stopper: Den beregner ikke værdien af din autoetu og vælger ikke fast værdi eller pr. kilometer for dig. Den bogfører hverken brændstoffet eller bilens udgifter, og den håndterer ikke ALV, løn eller indkomstregistret. Det hører til dig og din revisor.
DriveHub findes i App Store til iPhone. De finske regler står på siden om Finland. Opsætning af automatisk registrering tager et par minutter, én gang. Papir, regneark og apps side om side finder du i fire måder at føre kørebog på.
Kilder
- Tuloverolaki 1535/1992, 64 § og 64 a §; laki 702/2024 (64 a § i kraft 1.1.2026–31.12.2029).
- Verohallinnon päätös luontoisetujen laskentaperusteista vuodelta 2026, 998/2025 — §§ 17, 19, 21, 22 og 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 1.3, 7.1, 7.5.1, 7.5.2, 7.6, 7.7, 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5; og 970/2025 § 9 (0,11 €/km).
- Verohallinto, kannanotto Luontoisetuauton vaikutus kilometrikorvausten verovapauteen, VH/490/00.01.00/2021 — §§ 2 og 6, Esimerkki 3.
- Arvonlisäverolaki 1501/1993, 114 § 1 mom 5 k.
Denne side gengiver, hvad Verohallinto og lovgivningen siger, og henviser til dem, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din revisor, og tag kørebogen med.
Den fulde regel med de retsakter, den bygger på: Finland: krav til kørebogen.