 DriveHub
Maaopas · Suomi · 7 min
Auto omassa osakeyhtiössä: polttoaine, yksityisajot ja ajopäiväkirja
Ostit auton oman osakeyhtiösi kautta, ja yhtiö maksaa polttoaineen. Yksityisajosi ovat silloin veronalainen autoetu — ja väite ”osakeyhtiössä ajopäiväkirjaa ei tarvita” pitää paikkansa vain puoliksi.

Lyhyt vastaus
- Oy voi antaa sinulle auton ja polttoaineen autoetuna. Omistajana olet palkansaajan asemassa (VH/6801, kohta 1.3), ja yksityinen käyttösi on veronalaista tuloa.
- Etu arvostetaan Verohallinnon luvuilla vain, jos se käsitellään palkkana: kirjataan palkaksi ja ilmoitetaan tulorekisteriin. Epätavanomainen etu voidaan silti verottaa peiteltynä osinkona.
- Yhtiö maksaa polttoaineen, joten etu on vapaa autoetu. Se, että maksat polttoaineen takaisin omalle yhtiöllesi, ei tee siitä käyttöetua.
- Etu hinnoittelee yksityisajon, työmatkat mukaan lukien. Kiinteä kuukausiarvo olettaa 1 500 yksityisajokilometriä kuukaudessa.
- Kiinteää arvoa varten ajopäiväkirjaa ei tarvita. Ajopäiväkirjaa tai muuta luotettavaa selvitystä tarvitaan kilometrikohtaiseen arvoon, 30 000 kilometrin alennukseen ja kilometrikorvaukseen muulla autolla ajetuista matkoista.
- Vapaan autoedun rinnalla itsellesi maksettu kilometrikorvaus ei ole verovapaa ilman erityistä perustetta (VH/490, kohta 6). Verohallinnon esimerkissä tällaiset korvaukset katsotaan peitellyksi osingoksi.
Osakeyhtiö voi antaa sinulle autoedun — toiminimi ei voi
Oikeusperusta on tuloverolain (TVL) 64 §:n 1 momentti: "Työnantajalta saatu luontoisetu on veronalaista ansiotuloa ja arvioidaan käypään arvoon. Verohallinto määrää vuosittain luontoisetujen käypien arvojen laskentaperusteet." Vuodelle 2026 tämä vuosittainen päätös on luontoisetupäätös 998/2025.
Omistajana olet tässä palkansaaja. Verohallinnon luontoisetuohje VH/6801/00.01.00/2025, kohta 1.3, sanoo sen suoraan:
"Osakeyhtiön osakkeenomistaja ja henkilöyhtiön (ay ja ky) yhtiömies voivat saada palkkaa omistamastaan yhtiöstä. Siten he voivat saada yhtiöstään myös luontoisetuja."
Toiminimiyrittäjän asema on toinen. Sama kohta: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja." Jos autosi on toiminimessä, lue sen sijaan toiminimen auto: elinkeinotoimintaan vai yksityisvaroihin.
Omistajan ehto: palkkana kirjanpidossa ja ilmoitettuna
Kohta 1.3 asettaa omistajan edulle ehdon. Se arvostetaan päätöksen luvuilla vain, "jos etuja on käsitelty asianmukaisesti palkkatulona kirjanpidossa ja edut on ilmoitettu tulorekisteriin palkkatietoilmoituksella." Käytännössä: kirjattu palkaksi ja ilmoitettu tulorekisteriin.
Sama kappale nimeää riskin: "Esimerkiksi epätavanomaiset ja perusteettomat edut osakeyhtiöstä voidaan verottaa peiteltynä osinkona, vaikka ne olisi kirjanpidossa käsitelty palkkana tai luontoisetuna." Auton kirjaaminen luontoisetuna ei yksinään suojaa sinua peitellyn osingon tulkinnalta.
Kuka maksaa polttoaineen: vapaa autoetu vai käyttöetu
Päätöksen 998/2025 21 § määrittelee kaksi etua kulujen perusteella:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Jos yhtiö maksaa polttoaineen, etu on vapaa autoetu. Käyttöedussa maksat itse ainakin polttoaineen, ja VH/6801:n kohta 7.1 kertoo, kenelle: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle." Se, että maksat polttoaineen takaisin omalle yhtiöllesi, ei tee edusta käyttöetua.
Se, mitä maksat yhtiölle auton kuluista, alentaa kuitenkin edun arvoa: "korvaus vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta" (21 §).
Edun arvo vuonna 2026
Vuosina 2024–2026 käyttöön otetun auton kuukausiarvo on 1,5 % sen uushinnasta sekä 285 € (vapaa) tai 105 € (käyttöetu), päätöksen 998/2025 17 §:n 1 momentin mukaan. Verohallinnon omassa esimerkissä auto maksaa 27 000 € ja sen lisävarusteet 2 500 €. Vapaana autoetuna sen arvo on 655 € kuukaudessa ja käyttöetuna 475 € (VH/6801, kohta 7.6, Esimerkki 16).
Auton, jonka ajonaikaiset päästöt ovat nolla, arvo on vuoden 2029 loppuun asti 170 € kuukaudessa pienempi (TVL 64 a §). Täyssähköauton vapaassa autoedussa käyttökustannusten arvosta vähennetään lisäksi 120 € kuukaudessa (998/2025 17 §:n 3 momentti).
Vanhemmat autot, luettelohinnasta tehtävä 3 400 euron vähennys, lisävarustesääntö ja laskuesimerkit löytyvät artikkelista vapaa autoetu vai käyttöetu. Luvut ovat vuodelta 2026; vuoden 2027 päätöstä ei ollut vielä julkaistu syyskuussa 2026.
Tarvitsetko ajopäiväkirjan?
Kiinteää kuukausiarvoa varten et. Se osa yleisestä vastauksesta pitää. Kiinteä arvo perustuu kuitenkin oletukseen, joka todetaan VH/6801:n kohdassa 7.5.1:
"Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
Ajopäiväkirjan avulla uuden auton arvona voidaan käyttää 285 tai 105 euron sijaan 19 tai 7 senttiä yksityisajokilometriltä. Ehto on päätöksen 998/2025 17 §:n 4 momentissa: "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
Tavat menevät tasan samassa kohdassa: 285 € ÷ 0,19 € = 1 500 km ja 105 € ÷ 0,07 € = 1 500 km. Samoin käy vanhemmissa ikäryhmissä. Jos yksityisajosi jäävät alle 1 500 kilometrin kuukaudessa, kilometrikohtainen arvo on pienempi.
Valinta sitoo. VH/6801, kohta 7.5.1: "Jos valitaan autoedun kilometriperusteinen laskentatapa, valintaa on noudatettava systemaattisesti. Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää." Kun valitset kilometrit, kuukausiarvo ei ole enää katto.
Yhtiösi voi toimittaa ennakonpidätyksen kuukausiarvon mukaan. Vaadit silloin alempaa arvoa itse: "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista." Ajopäiväkirja jää sinulle, ja se annetaan "ainoastaan pyydettäessä".
Työmatka on yksityisajoa
998/2025 22 §: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Myös kesämökkimatkat ovat yksityisajoa (VH/6801, kohta 7.7). Ja kun yksityisajo ilmeisesti ylittää 18 000 kilometriä vuodessa, 17 §:n 4 momentti antaa Verohallinnolle mahdollisuuden korottaa arvoa.
Yli 30 000 työajokilometriä
998/2025 19 § alentaa arvon prosenttiosan 80 prosenttiin, kun työajoa kertyy kalenterivuoden aikana yli 30 000 km. Sen todistaa ajopäiväkirja: "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä" (VH/6801, kohta 7.8.2).
Mitä ajopäiväkirjasta käy ilmi
24 § edellyttää "autolla verovuonna päivittäin ajettu kilometrimäärä". Jokaisesta työajosta siihen lisätään alkamis- ja päättymisaika, paikka ja tarvittaessa reitti sekä "matkamittarin lukema ajon alkaessa ja päättyessä". Sen jälkeen matkan pituus, ajon tarkoitus ja "auton käyttäjä".
Yksityisajoista riittää vähemmän: "Yksityisajoista riittää pelkkä kilometrimäärä" (VH/6801, kohta 7.5.2). Sama kohta jättää muodon vapaaksi: "Ajopäiväkirja voi olla manuaalinen tai elektroninen."
Kilometrikorvaus autoetuauton lisäksi
Kun ajat etuautolla yhtiön asioita, verovapaata korvausta ei makseta. VH/630/00.01.00/2026, kohta 8.2.5:
"Työnantaja, joka on antanut palkansaajalle vapaan autoedun, ei voi maksaa verovapaita kilometrikorvauksia sellaisista työajoista, jotka palkansaaja on ajanut luontoisetuna saamallaan autolla."
Käyttöedussa, jossa maksat polttoaineen itse, yhtiö voi maksaa työajoista vuonna 2026 0,11 € kilometriltä (970/2025 9 §:n 3 momentti).
Entä matkat, jotka ajat omalla yksityisellä autollasi? Verohallinnon kannanotto VH/490/00.01.00/2021 asettaa kohdassa 2 yleissäännön. Vapaan autoedun saaneelle palkansaajalle voidaan maksaa tällaisista matkoista verovapaasti, kun asia näytetään: "luotettava selvitys (esimerkiksi ajopäiväkirja) siitä, että matka on tosiasiassa tehty muulla kuin työnantajalta vapaana autoetuna saadulla autolla."
Omistajalle kohta 6 on tiukempi: "Yrityksen omistajalle maksettuja kilometrikorvauksia ei ilman erityisesti perusteluita voida katsoa verovapaaksi, jos tällä on käytettävissään omistamaltaan yritykseltä saatu luontoisetuauto (pois lukien käyttöetu)." Ja: "Kilometrikorvauksia maksamalla ei voi korvata veronalaista voitonjakoa tai palkanmaksua."
Kannanoton Esimerkki 3 koskee 30 %:n osakasta, jolla on vapaa autoetu. Hän ilmoittaa ajaneensa 22 000 työajokilometristä 20 000 omalla autollaan. Korvaukset, 20 000 × 0,44 € = 8 800 €, "katsotaan peitellyksi osingoksi", ellei hän selvitä, miksi etuautoa ei käytetty. Pienet, vain satunnaisesti maksetut korvaukset voidaan yleensä katsoa verovapaiksi.
Lue kannanottoa varauksella: se on annettu 29.1.2021, ja siinä käytetään vuoden 2021 lukua 0,44 €. vero.fi ilmoittaa sen voimassaoloksi "Tietoa ei saatavilla". Oman auton nykyinen korvaus on artikkelissa oman auton käyttö työajoihin Suomessa.
Ennen vuoden loppua
- Etu on kirjattu palkaksi ja ilmoitettu tulorekisteriin.
- Tiedät, kumpi etu on kyseessä: kuka maksoi polttoaineen ja kenelle.
- Työmatkasi on laskettu yksityisajoksi.
- Olet verrannut yksityisajokilometrejäsi 1 500 kilometriin kuukaudessa ja 18 000 kilometriin vuodessa.
- Jos käytät kilometrikohtaista arvoa, ajopäiväkirjassa on kilometrit päivittäin ja jokaisesta työajosta 24 §:n tiedot.
- Yli 30 000 työajokilometrin ylittyminen näkyy ajopäiväkirjasta.
- Vapaan autoedun autolla ajetuista työajoista ei ole maksettu verovapaata kilometrikorvausta, ja oman auton korvausten takana on luotettava selvitys.
Mitä tämä sivu ei kata
Jokaiseen osakeyhtiön autoon liittyy kaksi kysymystä, joihin tämä sivu ei vastaa.
- Miten osakeyhtiö vähentää auton ja polttoaineen kulut omassa verotuksessaan. Yllä mainitut lähteet kuvaavat vain palkansaajan puolta.
- ALV. Arvonlisäverolain 114 §:n 1 momentin 5 kohta rajoittaa arvonlisäveron vähennysoikeutta "henkilöautot" ja niiden käyttöön liittyvien tavaroiden ja palvelujen osalta, poikkeuksin. Pakettiauton yksityiskäyttöä tässä ei käsitellä.
Molemmat ovat kysymyksiä kirjanpitäjällesi.
Miten DriveHub helpottaa tätä
Kaikki edellä kuvatut vivut kääntyvät yhden jaon varassa: työkilometrit ja yksityiskilometrit, päivä päivältä.
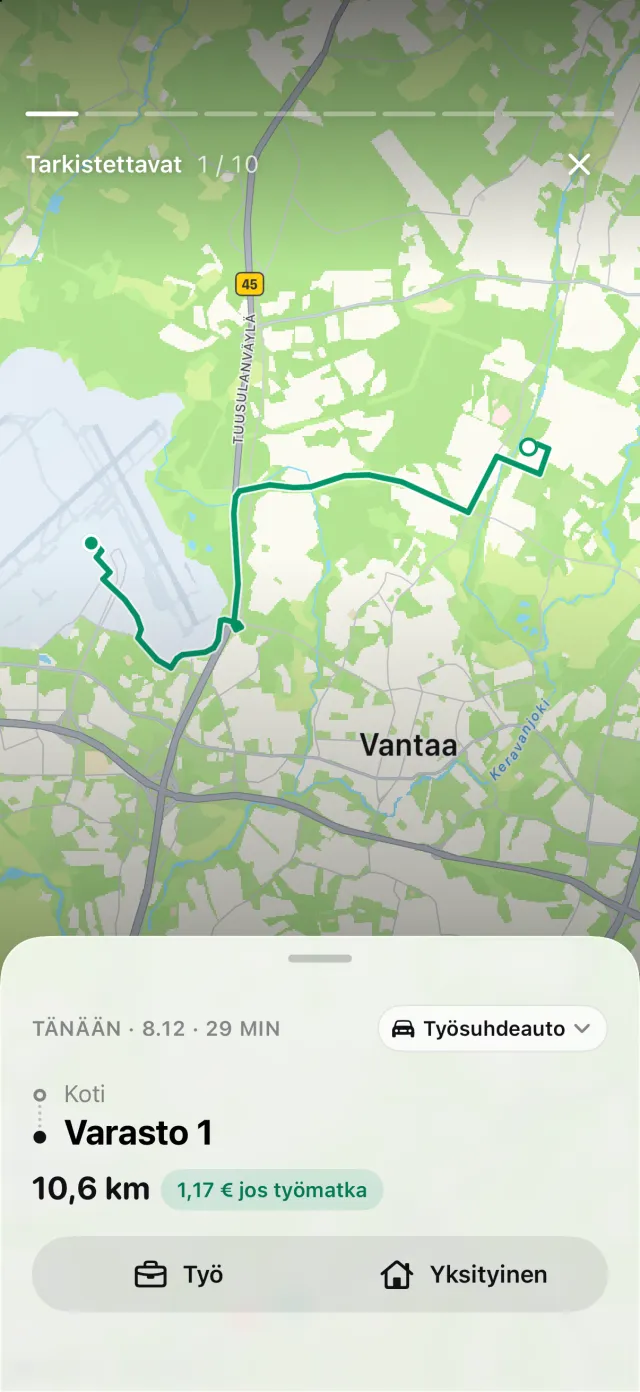
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. Merkitset jokaisen matkan joko Työ tai Yksityinen, ja vielä merkitsemätön matka odottaa kohdassa Tarkistettavat. Jos iPhone kirjasi ajoa, jolle ei löydy vastaavaa matkaa, Puuttuvat matkat näyttää ajot, jotka ovat saattaneet jäädä tallentamatta, ja Palauta rakentaa reitin uudelleen.
Suomalaisen työsuhdeauton raporttiin tulee, kun raportti koskee yhtä autoa, Kilometrit päivittäin -liite. Siinä on jokainen ajopäivä työ- ja yksityisajot eriteltyinä sekä jakson yhteismäärät. Se kattaa 24 §:n päiväkohtaiset kilometrit. Tarkista muu osa 24 §:n luettelosta viedystä raportistasi: kunkin työajon alku- ja loppumittarilukemat kirjaat itse. DriveHub voi muistuttaa sinua syöttämään mittarilukeman.
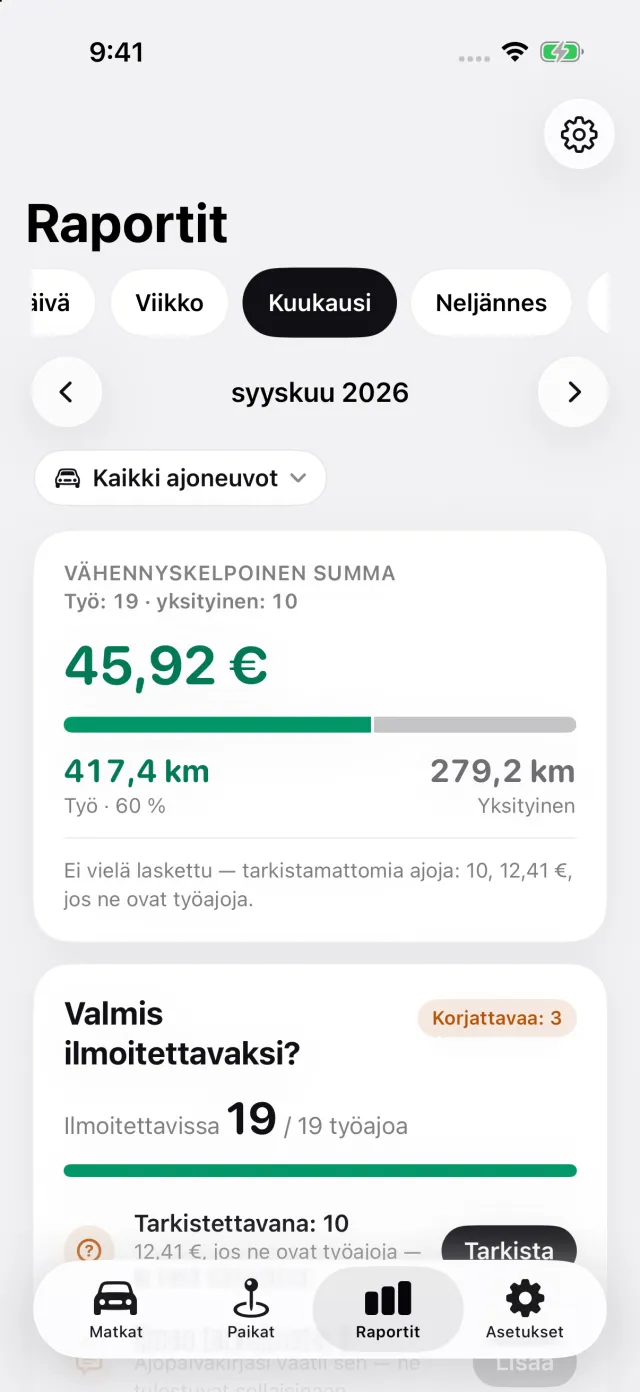
Raportit näyttää työ- ja yksityiskilometrit kuukaudelta tai vuodelta yhteen ajoneuvoon rajattuna. Se on yksityisajojen summa, jota vertaat 1 500 kilometriin kuukaudessa.
Mihin DriveHub ei ulotu: se ei laske autoetusi arvoa eikä valitse puolestasi kiinteää tai kilometrikohtaista arvoa. Se ei kirjaa polttoainetta tai auton kuluja, eikä se hoida arvonlisäveroa, palkanlaskentaa tai tulorekisteriä. Ne kuuluvat sinulle ja kirjanpitäjällesi.
DriveHub on App Storessa iPhonelle. Suomen säännöt ovat Suomen sivulla. Automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran. Paperia, taulukoita ja sovelluksia vertaillaan artikkelissa neljä tapaa pitää ajopäiväkirjaa.
Lähteet
- Tuloverolaki 1535/1992, 64 § ja 64 a §; laki 702/2024 (64 a § voimassa 1.1.2026–31.12.2029).
- Verohallinnon päätös luontoisetujen laskentaperusteista vuodelta 2026, 998/2025 — 17, 19, 21, 22 ja 24 §.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — kohdat 1.3, 7.1, 7.5.1, 7.5.2, 7.6, 7.7, 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — kohta 8.2.5; sekä 970/2025 9 § (0,11 €/km).
- Verohallinto, kannanotto Luontoisetuauton vaikutus kilometrikorvausten verovapauteen, VH/490/00.01.00/2021 — kohdat 2 ja 6, Esimerkki 3.
- Arvonlisäverolaki 1501/1993, 114 §:n 1 momentin 5 kohta.
Tällä sivulla kerrotaan, mitä Verohallinto ja lainsäädäntö sanovat, ja ne mainitaan nimeltä, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy kirjanpitäjältäsi — ja ota ajopäiväkirja mukaan.
Koko sääntö lähteineen: Suomi: ajopäiväkirjan vaatimukset.