 DriveHub
Vodnik po državi · Finska · 9 min
Odbitek za avto toiminimija: knjižite stroške ali uveljavite do 0,55 €/km
Vodite toiminimi in za posel vozite svoj avto. Kateri odbitek za avto dobite, ni vaša izbira: Verohallinto ga razbere iz vaših kilometrov, vsak odgovor pa zahteva drugačno evidenco.

Kratek odgovor
- Kdo odloča? Vaši kilometri, ne vi. Če je več kot polovica kilometrov avta v davčnem letu službena vožnja, tisto leto ni odbitka po kilometru (VH/721 § 7). Ali je avto poslovno sredstvo, se presoja čez več kot eno leto.
- Več kot 50 % službeno: praviloma je to poslovni avto. Njegovi dejanski stroški, gorivo vključno, gredo v vaše knjige. Delež teh stroškov, ki odpade na zasebne kilometre, se nato v napovedi prišteje nazaj k vašemu poslovnemu dohodku.
- 50 % ali manj: to je zasebni avto. Stroške službenih voženj, gorivo vključno, lahko knjižite, nato pa na obrazcu 5 uveljavite lisävähennys, ki jih dopolni do 0,55 €/km (tilikausi, ki se konča v 2026). Samega lisävähennysa nikoli ne knjižite.
- Vaša vožnja na delo je zasebna vožnja v obeh primerih.
- Sebi ne morete dati autoetu. Toiminimi si ne more izplačevati plače ali bonitet, zato se zasebni delež ureja s prištevanjem.
- Morate voditi evidenco? Obe veji temeljita na skupnih kilometrih leta, z zasebnimi vred. Brez tega seštevka ni lisävähennysa, brez evidence pa se zasebni delež oceni.
Zakaj odločajo kilometri in ne vi
Pravilo se začne v zakonu o obdavčitvi poslovnega dohodka. EVL 53 § 2 mom uvrsti sredstvo, ki ni nepremičnina, v poslovni vir dohodka, kadar je to sredstvo, "jota käytetään yksinomaan tai pääasiallisesti elinkeinotoiminnassa" — ki se uporablja samo ali pretežno v poslovanju.
Verohallintova navodila o potnih stroških samozaposlenih, VH/721/00.01.00/2025, iz „pretežno“ naredijo številko. § 7:
"Jos kaikista verovuonna ajetuista kilometreistä yli puolet on elinkeinotoimintaan tai maatalouteen liittyvää ajoa, auto kuuluu elinkeinotoiminnan tai maatalouden tulolähteeseen."
Zrcalno pravilo za zasebni avto je v § 5.3. Avto velja za zasebnega, kadar je neposlovna vožnja vsaj polovica vse: "mikäli auton muut kuin elinkeinotoimintaan liittyvät ajot ovat vähintään 50 % auton kokonaisajosta". Verohallintova stran za podjetnike pove isto preprosteje: poslovna vozila so tista, ki so "hankittu elinkeinotoiminnan käyttöön ja yli 50% ajokilometreistä on elinkeinotoiminnan ajoja".
Natanko polovica službene vožnje še vedno pomeni zasebni avto. V posel ga premakne šele več kot polovica.
Eno slabo leto avta ne premakne
Pri odločanju o lisävähennysu se preizkus 50 % bere za vsako davčno leto posebej. Ali avto spada v čisto premoženje posla, pa se presoja čez daljše obdobje. Spet VH/721 § 7:
"Sen sijaan, kun arvioidaan auton kuulumista elinkeinotoiminnan tai maatalouden nettovarallisuuteen, huomioidaan useamman kuin yhden verovuoden olosuhteet. Jos auto on hankittu elinkeinotoiminnan tai maatalouden käyttöön, tilapäinen liike- tai maatalouskäytön aleneminen jonakin vuonna alle puoleen, ei merkitse auton siirtymistä pois elinkeino- tai maataloustulolähteen nettovarallisuudesta."
Avto, kupljen za posel, torej ostane poslovno sredstvo tudi skozi eno mirno leto. Isti odstavek ima zrcalni stavek za zasebni avto, ki je eno leto več kot pol službeni. V obeh primerih potrebujete službeni delež za vsako leto, tega pa da le evidenca čez vse leto.
Več kot 50 %: poslovni avto, zasebni delež pa se vrne
Stroški poslovnega avta se knjižijo v poslovnih knjigah: gorivo, drugi obratovalni stroški in amortizacija. Zasebna vožnja z njim ni odbitna. VH/721 § 7:
"Kun yksityinen liikkeen- tai ammatinharjoittaja käyttää elinkeinotulolähteeseen kuuluvaa autoa yksityisajoihin, yksityisajojen osuus auton kuluista ei ole elinkeinotulosta vähennyskelpoista menoa. … Yksityisajoja vastaava osuus kirjanpitoon sisältyvistä autokuluista lisätään elinkeinotoiminnan tuottoihin veroilmoituksella."
Pravna podlaga je EVL 51 b §, pravilo o prenosu poslovnih sredstev ali koristi v zasebno gospodinjstvo. Isti § 7 poda formulo, iz KHO 1987-B-515:
"Yksityisajojen osuus lasketaan jakamalla autokulujen kokonaismäärä ja auton vuotuinen poisto ajokilometrien yhteismäärällä ja saatu luku kerrotaan ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä"
Z besedami: (stroški avta + letna amortizacija) ÷ skupni kilometri × zasebni kilometri iz evidence voženj. In če zasebne vožnje ni mogoče zanesljivo pokazati, "joudutaan yksityisajojen osuus arvioimaan" — se oceni.
Sebi ni autoetu
Zasebna uporaba službenega avta se pri zaposlenem obdavči kot autoetu. Toiminimi nima delodajalca, ki bi mu ga dal. Verohallintova navodila o bonitetah (VH/6801/00.01.00/2025 § 1.3) to povedo naravnost: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja."
Navodila o zasebnih odvzemih (Tulolähdesiirrot, yksityiskäyttöönotot ja yksityissijoitukset, § 3.2.4) dodajo: "Elinkeinonharjoittaja ei voi maksaa auton tai asunnon yksityiskäytöstä itselleen vuokraa eikä antaa itselleen myöskään asunto- tai autoetua." Prištevanje je edina pot. Če je vaš avto namesto tega v vašem lastnem osakeyhtiöju, veljajo druga pravila; glejte službeni avto v lastnem osakeyhtiöju.
Verohallintov lastni primer
Esimerkki 13 v istih navodilih: skupaj prevoženih 30 000 km, od tega 10 000 zasebno. Stroški avta 3 000 € in amortizacija 5 000 €, skupaj 8 000 €.
- 8 000 € ÷ 30 000 km = 0,267 €/km, kar navodila zaokrožijo na 0,27 €/km
- 10 000 km × 0,27 € = 2 700 €, prištetih k poslovnemu dohodku
Kam gre v napovedi
Navodilo za obrazec 5 (posodobljeno 17.11.2025) pove kam. V OmaVero izbira "Yksityisajojen kulut on vähennetty kirjanpidossa" storitvi naroči, da zasebni delež izračuna sama. Na papirju "Erittele ajot ja laske kulut veroilmoituksen osassa 6", rezultat pa prenesete v del 2.1, "Tuloutus yksityiskäytöstä - auton yksityiskäyttö".
Prvo leto lahko zaboli
Amortizacija se začne v letu, ko je avto dan v uporabo, in prizna se amortizacija za vse leto, tudi če je bilo to decembra. VH/721 § 7: "Vaikka auto olisi otettu käyttöön aivan loppuvuodesta, myönnetään poisto silti täysimääräisenä." Prištevanje to celotno amortizacijo razporedi na maloštevilne kilometre, prevožene od takrat, zato vsak zasebni kilometer nosi velik delež: "Yksityiskäytön tuloutus saattaa tällöin muodostua hyvinkin suureksi ajettua ajokilometriä kohti".
50 % ali manj: zasebni avto in odbitek po kilometru
Pod mejo avto ostane v vašem zasebnem premoženju. Dejanske stroške službenih voženj, gorivo vključno, lahko knjižite. Lisävähennys jih nato dopolni do najvišjega zneska na kilometer: 0,55 €/km za tilikausi, ki se konča v 2026, 0,59 za tistega, ki se konča v 2025. Najvišji znesek je znesek za koledarsko leto, v katerem se tilikausi konča (VH/721 § 3.3.5).
Znesek je razlika. VH/721 § 3.3.2: "lisävähennyksen määrä on verovapaan päivärahan ja verovapaan kilometrikorvauksen enimmäismäärän ja todellisten elinkeinotoiminnan kirjanpitoon kirjattujen kulujen erotus." Esimerkki 17 v navodilih (§ 5.5.2) to izračuna za avto:
- 389 službenih km × 0,59 € = 229,51 €, najvišji znesek za 2025
- 45 € goriva za te vožnje je že knjiženih
- lisävähennys: 229,51 € − 45 € = 184,51 €
Če ne knjižite ničesar, je lisävähennys ves najvišji znesek: 229,51 € v Esimerkki 19 (§ 5.5.3). Skupni odbitek je v obeh primerih enak.
Lisävähennys se uveljavlja na obrazcu 5, del 10, in se nikoli ne knjiži: "Lisävähennystä ei siis kirjata kirjanpitoon. Kirjanpitoon kirjataan vain todelliset kulut." (§ 3.4). Del 10 zahteva skupne in službene kilometre, najvišji znesek na km, najvišji skupni znesek, že knjižene stroške avta in lisävähennys.
Pogoji lastništva, seznam polj in primer skrajšanega zahtevka iz § 4.6 so v članku lastni avto za delo na Finskem. Tu se ne ponavljajo.
Vaša vožnja na delo je v obeh primerih zasebna
Vožnja med domom in stalnim poslovnim prostorom ni službena vožnja. VH/721 § 2.1: "Elinkeinonharjoittajan asunnon ja työpaikan eli pysyvän toimipaikan väliset matkat ovat elinkeinonharjoittajan yksityistalouden matkoja."
To ima tri posledice:
- Vožnja na delo se v preizkusu 50 % šteje med zasebne kilometre.
- Pri poslovnem avtu se v formuli za prištevanje šteje kot zasebna. § 7: "Asunnon ja työpaikan väliset matkat ovat edellä tarkoitettua yksityisajoa."
- Če so bili stroški vožnje na delo odbiti v knjigah, "ne on lisättävä elinkeinotoiminnan … tuloon" na obrazcu 5.
Vožnja na delo ima svoj odbitek po TVL 93 § v vnaprej izpolnjeni osebni napovedi. Omejen je na 7 000 € in velja šele nad prvimi 900 €.
En avto, dva izida: ponazoritev
Spodnje številke so izmišljene, da pokažejo račun. Niso od Verohallinta.
Avto A, poslovni avto. 25 000 km v davčnem letu: 17 000 službenih, 8 000 zasebnih, vožnja na delo vključno.
- Službeni delež: 17 000 ÷ 25 000 = 68 %, torej več kot polovica. To je poslovni avto.
- Knjiženo: obratovalni stroški z gorivom 4 000 € + amortizacija 3 500 € = 7 500 €
- Na kilometer: 7 500 € ÷ 25 000 km = 0,30 €/km
- Prišteto nazaj: 8 000 km × 0,30 € = 2 400 €
Avto B, zasebni avto. 20 000 km v tilikausi, ki se konča v 2026: 8 000 službenih, 12 000 zasebnih.
- Službeni delež: 8 000 ÷ 20 000 = 40 %, torej ostane zasebni.
- Najvišji skupni znesek za obrazec 5, del 10: 8 000 km × 0,55 € = 4 400 €
- Knjiženo gorivo za službene vožnje: 1 000 €
- lisävähennys: 4 400 € − 1 000 € = 3 400 €, skupaj torej 4 400 €
Oba izračuna izhajata iz istih dveh številk: službenih kilometrov in skupnega seštevka. Ob vrzeli v zasebni vožnji postane prištevanje pri avtu A ocena. Skupnega seštevka pri avtu B sploh ni mogoče pokazati.
Je evidenca za toiminimi obvezna?
Za lisävähennys v bistvu da. Ta "edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä". VH/721 § 5.4 našteje polja za vsako službeno vožnjo (glejte lastni avto za delo na Finskem) in doda: "Ajopäiväkirjasta on lisäksi käytävä ilmi autolla verovuonna ajettu kokonaiskilometrimäärä."
Ta seštevek ni neobvezen. VH/721 § 6.3:
"Jos autolla verovuonna ajettujen kilometrien kokonaismäärää ei selvitetä, auton kuulumista yksityisvaroihin ei pystytä todentamaan. Tällöin ei ole myöskään mahdollisuutta myöntää lisävähennystä"
Ostanejo dejanski stroški, brez njih pa znesek matkakuluvähennys. Za davčno leto 2025 je to 0,27 €/km (sklep 974/2025 § 1: "auto 0,27 euroa kilometriltä"); znesek za 2026 še ni objavljen. Verohallintov Esimerkki 23: 3 079 službenih km × 0,27 € = 831,33 €. Pri 0,59 za 2025 bi isti kilometri omogočili do 3 079 × 0,59 = 1 816,61 €.
Pri poslovnem avtu je formula za prištevanje zgrajena na "ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä". § 7 sprejme znesek 0,27 tudi za pretežno poslovni avto, katerega stroški niso bili knjiženi, "Myös tällöin edellytyksenä on, että ajojen määrä on selvitetty ja että kustannuksia on syntynyt." Verohallintova stran za podjetnike to pove brez ovinkov: "Säilytä autokulujen kuitit ja pidä ajopäiväkirjaa heti toiminnan alusta alkaen."
Evidenco in račune hranite šest let od konca koledarskega leta, v katerem se konča tilikausi (kirjanpitolaki 2:10 §, 2 momentti). Članek štirje načini vodenja evidence kilometrine primerja možnosti.
ALV je ločeno vprašanje. AVL 114 § omejuje odbitek vstopnega DDV za osebne avtomobile in njihovo uporabo, z izjemami; ta stran ga ne obravnava.
Preden oddate
- Poznate skupne kilometre avta za davčno leto, zasebne in vožnjo na delo vključno.
- Veste, ali je bila službena vožnja več kot polovica tega seštevka.
- Poslovni avto: zasebni delež knjiženih stroškov in amortizacije je prištet nazaj, prek OmaVero ali dela 6 in dela 2.1.
- Zasebni avto: knjiženi stroški službenih voženj ostanejo v knjigah. Lisävähennys jih dopolni na obrazcu 5, del 10, po znesku za leto, v katerem se konča vaš tilikausi.
- Stroški vožnje na delo, knjiženi v knjigah, so prišteti nazaj.
- Vsaka službena vožnja ima svoje čase, kraje, razdaljo in namen.
Kako DriveHub to olajša
Obe veji potrebujeta isti dve številki za davčno leto: službene kilometre in skupni seštevek. Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Vsako vožnjo označite kot Službeno ali Zasebno. Še nerazvrščena vožnja čaka pod Za pregled.
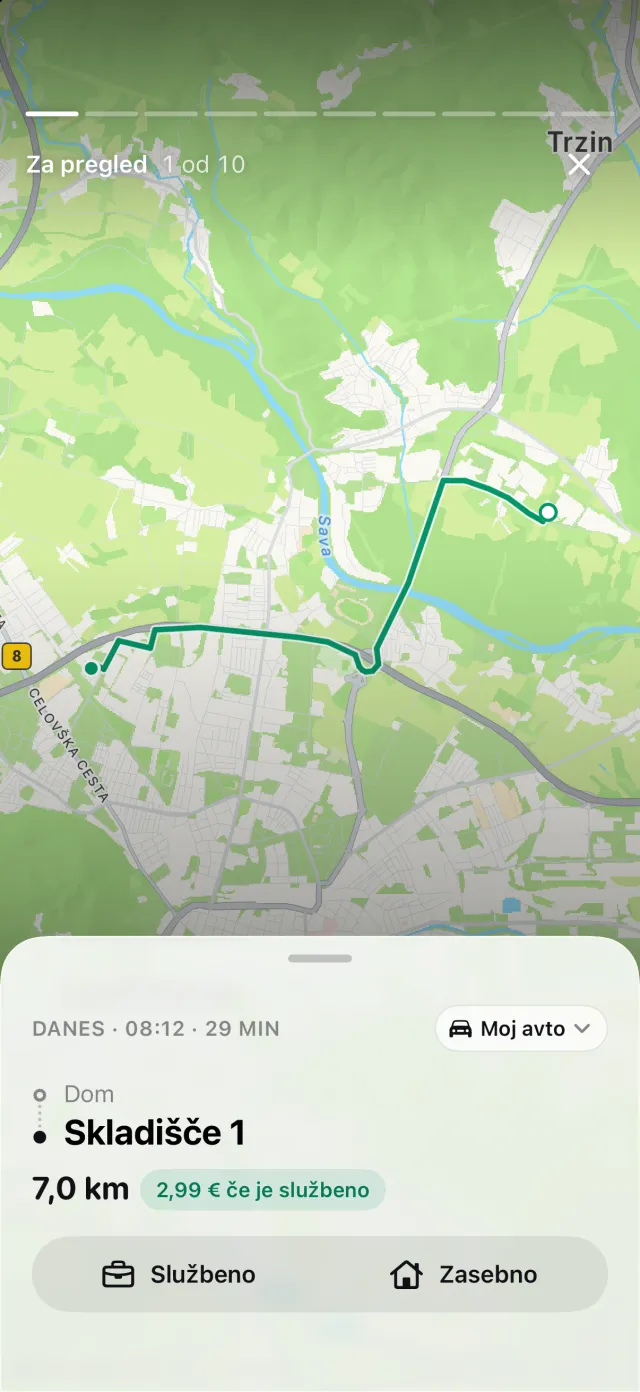
Če je vaš iPhone zaznal vožnjo brez ustrezne vožnje v evidenci, DriveHub pokaže vožnje, ki so mu morda ušle, Obnovi pa znova zgradi pot. Poročila pokažejo službene in zasebne kilometre ter službeni delež za mesec, četrtletje ali leto in jih je mogoče zožiti na en avto.
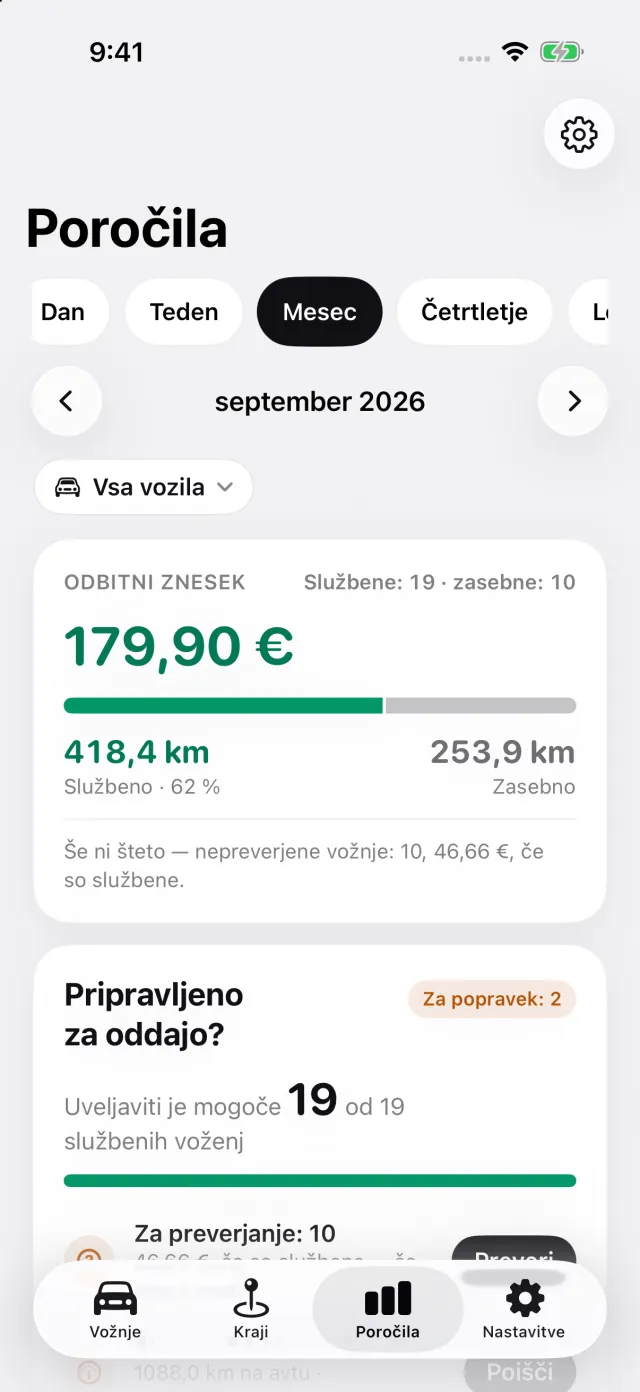
V Nastavitve → Stopnja in enote lahko finski toiminimi pove, kdaj se začnejo njegove poslovne knjige. Davčno leto poročila nato sledi vašemu tilikausi. Njegov blok Razdalja, davčno leto pokaže skupno prevoženo razdaljo med odčitkoma števca, ki ju vnesete na začetku in koncu tega leta, in to pove, kadar kateri manjka. Pri poročilu za en avto, kadar je več kot polovica njegove zabeležene razdalje službena, poročilo opozori, da na Finskem avto morda spada v podjetje. Poročilo toiminimija navede, da gre lisävähennys na obrazec 5 in se ne knjiži.
Kje se DriveHub ustavi: ne knjiži goriva ali stroškov avta, ne izračuna prištevanja za zasebno uporabo in ne izpolni obrazca 5. Tudi ne odloči, ali je vaš avto poslovno sredstvo. To se presoja čez več kot eno leto, z vašim računovodjo.
DriveHub je v App Storu za iPhone. Finska pravila in stopnje so na strani za Finsko. Nastavitev samodejnega beleženja vzame nekaj minut, enkrat.
Ta stran povzema, kar pravijo Verohallintova navodila in zakonodaja, in jih navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega računovodjo — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Finska: zahteve za evidenco voženj.