 DriveHub
Vodnik po državi · Finska · 8 min
Službeni avto na Finskem: vapaa autoetu ali käyttöetu v letu 2026
Delodajalec na Finskem vam da avto, vi pa ga vozite tudi zasebno. Ali je to vapaa autoetu ali käyttöetu, je odvisno od enega vprašanja: kdo plača gorivo. Ali evidenca voženj zniža vaš davek, pa od tega, koliko vozite zasebno.

Kratek odgovor
- Katera je vaša? Če delodajalec plača stroške avta, gorivo vključno, je to vapaa autoetu (polna boniteta za avto). Če vsaj gorivo plačate sami, je to auton käyttöetu (boniteta samo za uporabo).
- Katera je cenejša? Käyttöetu ima nižjo obdavčljivo vrednost, a gorivo kupujete sami.
- Kolikšna je vrednost v 2026? Za avto, prvič uporabljen v letih 2024–2026: 1,5 % nove cene plus 285 € na mesec (vapaa) ali 105 € (käyttöetu).
- Jo evidenca voženj lahko zniža? Da. Z ajopäiväkirjo (evidenco voženj) se za avto iz let 2024–2026 namesto mesečnega zneska lahko uporabi 19 c (vapaa) ali 7 c (käyttöetu) na zasebni kilometer. To je manj pod 1 500 zasebnimi kilometri na mesec in več nad to mejo.
- Se vožnja na delo šteje? Da, kot zasebna vožnja.
- Več kot 30 000 službenih km na leto? Osnovna vrednost pade na 80 %, pokaže pa to evidenca voženj.
- Povsem električni avto? Od 2026 do 2029 je vrednost pri obeh vrstah nižja za 170 € na mesec. Vapaa autoetu izgubi še 120 € mesečnega zneska za obratovalne stroške, tako da mesečna vrednost skupaj pade za 290 €.
Kdo plača gorivo, odloči, katero boniteto imate
Avto, ki ga smete po dovoljenju delodajalca uporabljati zasebno, je obdavčljiva boniteta v naravi (Tuloverolaki 64 §). Njeno vrednost Verohallinto določi vsako leto; za 2026 v luontoisetupäätös 998/2025. Sklep zajema osebni avto ali kombi, ki ga zasebno uporabljate vi ali vaša družina.
Njegov § 21 postavi mejo po stroških, ne po avtu:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Käyttövoimakulut so obratovalni stroški goriva ali energije. Verohallintova navodila o bonitetah, VH/6801/00.01.00/2025, v § 7.1 dodajo, da jih plačate nekomu drugemu: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle."
Vse, kar delodajalcu plačate za stroške avta, se pri obeh vrstah neposredno odšteje od obdavčljive vrednosti (§ 21: "…vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta").
Vrednosti za 2026
Mesečna vrednost je osnovna vrednost, odstotek nove cene avta, plus del za obratovalne stroške: fiksni mesečni znesek ali vrednost na kilometer. Sklep 998/2025 § 17(1) ju določi po starostnih skupinah:
| Starostna skupina (leto prve uporabe) | Vapaa autoetu | Auton käyttöetu |
|---|---|---|
| A — 2024–2026 | 1,5 % + 285 € ali 19 c/km | 1,5 % + 105 € ali 7 c/km |
| B — 2021–2023 | 1,2 % + 300 € ali 20 c/km | 1,2 % + 120 € ali 8 c/km |
| C — pred 2021 | 0,9 % + 315 € ali 21 c/km | 0,9 % + 135 € ali 9 c/km |
Starostna skupina se vsako leto premakne. Avto je v skupini A prva tri leta uporabe, v skupini B naslednja tri, nato v C (VH/6801 § 7.2: "Autoedun ikäryhmät vaihtuvat vuosittain.").
Novo ceno oblikujejo tri pravila:
- To je cenikovna cena na dan nakupa, zmanjšana za 3 400 € (§ 18).
- Rezultat odstotka se "pyöristetään lähinnä alempaan 10 euroon" — zaokroži navzdol na najbližjih 10 € (§ 18).
- Dodatna oprema se šteje "siltä osin kuin niiden arvo ylittää 1 200 euroa" — le del nad 1 200 € (§ 20).
Verohallintov lastni primer (Esimerkki 16)
VH/6801 § 7.6 izračuna avto skupine A s cenikovno ceno 27 000 € in 2 500 € dodatne opreme:
- Nova cena: 27 000 € − 3 400 € = 23 600 €
- Oprema nad pragom: 2 500 € − 1 200 € = 1 300 €
- Osnova: 23 600 € + 1 300 € = 24 900 €
- Osnovna vrednost: 1,5 % × 24 900 € = 373,50 € → zaokroženo navzdol na 370 €
- Vapaa autoetu: 370 € + 285 € = 655 € na mesec
- Käyttöetu: 370 € + 105 € = 475 € na mesec ("Saman auton arvo auton käyttöetuna on 475 euroa (370 + 105).")
Osnovna vrednost je pri obeh enaka. Vsa razlika je v delu za obratovalne stroške: 285 € − 105 € = 180 € obdavčljive vrednosti na mesec, v zameno za gorivo, ki ga pri käyttöetu kupujete sami.
Kdaj evidenca voženj zniža davek: meja 1 500 km
Mesečni znesek za obratovalne stroške sloni na predpostavki. VH/6801 § 7.5.1: "Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
1 500 km na mesec je predpostavka navodil. Pogoj za vrednost na kilometer postavlja sam sklep, v § 17(4): "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
Vsaka vrstica tabele se izravna pri natanko 1 500 zasebnih km na mesec. Za skupino A: 285 € ÷ 0,19 € = 1 500 in 105 € ÷ 0,07 € = 1 500. Skupini B in C se delita enako.
Izračun na avtu iz Esimerkki 16
Aritmetika iz zgornjih številk, ne pravilo. Isti avto, osnovna vrednost 370 €, in 600 zasebnih km v mesecu:
- Vapaa, po kilometru: 370 € + 600 × 0,19 € = 370 € + 114 € = 484 €, namesto pavšalnih 655 €. To je 171 € manj obdavčljive vrednosti v tem mesecu.
- Käyttöetu, po kilometru: 370 € + 600 × 0,07 € = 370 € + 42 € = 412 €, namesto pavšalnih 475 €. To je 63 € manj.
Zdaj pa 2 000 zasebnih km v mesecu:
- Vapaa, po kilometru: 370 € + 2 000 × 0,19 € = 370 € + 380 € = 750 €, namesto pavšalnih 655 €.
Nižji zneski so obdavčljiva vrednost, ne davek. Prihranite to razliko, pomnoženo z vašo davčno stopnjo.
Izbira je trajna in nima zgornje meje
Izbira vrednotenja po kilometru se "on noudatettava systemaattisesti", in "Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää" (VH/6801 § 7.5.1). Mesečni znesek ni strop: mesec z veliko zasebne vožnje stane več. Pot po kilometru se izplača le, če dosledno ostajate pod 1 500 km na mesec.
Uveljavite jo lahko sami
Delodajalec lahko pri akontaciji obdrži mesečno vrednost. Tedaj "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista" (§ 7.5.1): zabeležene kilometre navedete v svoji davčni napovedi (veroilmoitus) in zahtevate nižjo vrednost. Evidenca voženj ostane pri vas, dokler je Verohallinto ne zahteva.
Vožnja na delo se šteje, 18 000 km pa lahko vrednost zviša
Sklep 998/2025 § 22: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Vožnja med domom in stalnim delovnim mestom je zasebna in se šteje v 1 500 km na mesec. Ena izjema v VH/6801 § 7.5.3.2: jutranja vožnja od doma naravnost k stranki je službena.
Evidenca voženj deluje tudi v drugo smer. § 17(4) nadaljuje: "Verotusta toimitettaessa autoedun arvoa voidaan korottaa, jos on ilmeistä, että autolla vuoden aikana ajettujen yksityisajojen määrä ylittää 18 000 kilometriä."
Že sama vožnja na delo lahko pripelje do tja. Primer v VH/6801 § 7.7 je 41 km dolga pot v eno smer v 220 delovnih dneh: 41 km × 2 × 220 = 18 040 km, tik nad mejo. In "Myös kesämökkimatkat ovat yksityisajoa" — tudi vožnje do počitniške hišice so zasebne.
Več kot 30 000 službenih kilometrov: osnovna vrednost pri 80 %
Sklep 998/2025 § 19: "Jos luontoisetuautolla ajettujen työajojen määrä on kalenterivuoden aikana yli 30 000 kilometriä, … edun perusarvo on 80 prosenttia edellä 17 ja 18 §:ssä tarkoitetusta perusarvosta."
Zniža se le osnovna vrednost; del za obratovalne stroške ostane (VH/6801 § 7.8.2). Delodajalec lahko znižanje uporabi vnaprej, vendar "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä." Pri vaši lastni odmeri se službeni kilometri za več delodajalcev v istem koledarskem letu seštejejo.
Verohallintov Esimerkki 18, na istem avtu:
- Osnovna vrednost: 370 € × 80 % = 296 € ("Alennettua arvoa ei pyöristetä" — ne zaokroži se)
- Vapaa autoetu: 296 € + 285 € = 581 € na mesec namesto 655 €
Električni avto: 170 € manj, pri vapaa še več
TVL 64 a §, dodan z zakonom 702/2024, odšteje od vrednosti 170 € "jokaiselta sellaiselta kuukaudelta" — za vsak mesec, ko je boniteta avto z emisijami CO₂ 0 g/km. Velja od 1. januarja 2026 do 31. decembra 2029. VH/6801 § 7.5.4 ga uporabi enako za vapaa autoetu in käyttöetu, pri pavšalni vrednosti in vrednosti po kilometru.
Samo pri vapaa autoetu § 17(3) sklepa zniža še del za obratovalne stroške: "0,08 euroa kilometriltä tai 120 euroa kuukaudessa, jos auton ainoa mahdollinen käyttövoima on sähkö". Za priključni hibrid ali avto na metan je to 0,04 €/km ali 60 € na mesec. Navodila: "Vähennys ei koske käyttöetuna annettua autoetua."
Verohallintov Esimerkki 17, isti avto kot povsem električen:
- Vapaa: 370 € + 285 € − 120 € = 535 €; 535 € − 170 € = 365 € na mesec (290 € pod 655 €)
- Käyttöetu: 370 € + 105 € − 170 € = 305 € na mesec (170 € pod 475 €)
Službene vožnje z bonitetnim avtom: kilometrina
Pri vapaa autoetu delodajalec "ei voi maksaa verovapaita kilometrikorvauksia" za službeno vožnjo s tem avtom (VH/630/00.01.00/2026 § 8.2.5) — neobdavčene kilometrine ni.
Pri käyttöetu, ko gorivo plačujete vi, vam delodajalec lahko za službeno vožnjo v 2026 izplača neobdavčenih 0,11 € na kilometer (sklep 970/2025 § 9(3)). Uporaba lastnega avta za delo je druga ureditev, opisana v članku lastni avto za delo na Finskem.
Kaj mora pokazati evidenca voženj
Če uporabljate vrednost po kilometru, ajopäiväkirjo opredeljuje sklep 998/2025 § 24. Pokazati mora "autolla verovuonna päivittäin ajettu kilometrimäärä" — kilometre, prevožene vsak dan. Za vsako službeno vožnjo potrebuje še:
- čas začetka in konca
- kraj in, kjer je potrebno, pot
- "matkamittarin lukema ajon alkaessa ja päättyessä" — stanje števca na začetku in koncu
- razdaljo
- namen
- "auton käyttäjä" — kdo je vozil
Za zasebne vožnje zadoščajo kilometri (VH/6801 § 7.5.2): "Yksityisajoista riittää pelkkä kilometrimäärä."
Papirnata ali elektronska. "Ajopäiväkirja voi olla manuaalinen tai elektroninen" (§ 7.5.2). Navodila omenjajo tudi storitve sledenja, ki jih delodajalec vgradi v avto (§ 7.4.6), o aplikacijah za telefon pa ne pravijo ničesar, ne za ne proti.
Kako DriveHub to olajša
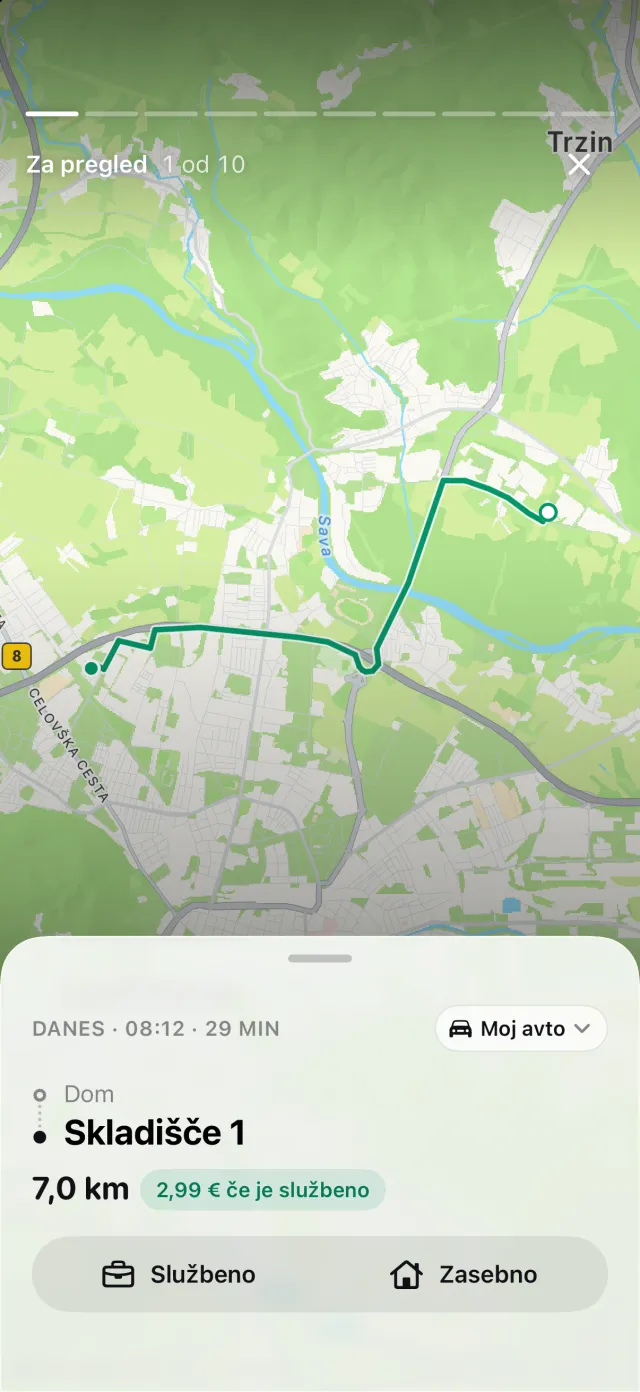
Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Vsako vožnjo označite kot Službeno ali Zasebno, še nerazvrščena vožnja pa čaka pod Za pregled. Če je vaš iPhone zaznal vožnjo brez ustrezne vožnje v evidenci, se pokaže pod Zamujene vožnje, kjer Obnovi znova zgradi pot.
Poročilo za en službeni avto dobi prilogo Kilometri po dnevih — dnevno številko, ki jo zahteva § 24.
Kje se DriveHub ustavi: vašega autoetu ne izračuna in ničesar ne odda. Lahko vas opomni, da vnesete stanje števca, odčitke pri vsaki vožnji, ki jih navaja § 24, pa si zapišete sami. Ali vam vrednost po kilometru ustreza, odločite sami, s plačilno službo delodajalca ali svojim svetovalcem.
DriveHub je v App Storu za iPhone. Finska pravila in stopnje so na strani za Finsko. Nastavitev samodejnega beleženja vzame nekaj minut, enkrat. Če je avto v vašem lastnem podjetju, glejte avto v lastnem osakeyhtiöju; če je vašega toiminimija, glejte avto toiminimija: poslovni ali zasebni.
Viri
- Tuloverolaki 1535/1992, 64 § in 64 a § (zakon 702/2024).
- Verohallinnon päätös luontoisetujen laskentaperusteista, 998/2025 — §§ 17, 18, 19, 20, 21, 22 in 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 7.1, 7.2, 7.4.6, 7.5.1–7.5.4, 7.6, 7.7 in 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5.
- Verohallinnon päätös verovapaista matkakustannusten korvauksista, 970/2025 § 9(3).
Ta stran povzema, kar pravijo finska zakonodaja ter Verohallintovi sklepi in navodila, in jih navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte plačilno službo svojega delodajalca ali svojega svetovalca — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Finska: zahteve za evidenco voženj.