 DriveHub
Landengids · Finland · 7 min
Een auto in je eigen osakeyhtiö: brandstof, privékilometers en de rittenregistratie
Je hebt de auto via je eigen osakeyhtiö gekocht, en het bedrijf betaalt de brandstof. Je privékilometers zijn dan een belastbaar autovoordeel — en "een oy heeft geen rittenregistratie nodig" is maar half waar.

Het korte antwoord
- Je oy kan je de auto en de brandstof geven als autovoordeel (autoetu). Als eigenaar geld je als de werknemer (VH/6801 § 1.3), en je privégebruik is belastbaar inkomen.
- Het wordt alleen gewaardeerd tegen de bedragen van Verohallinto als het als loon wordt behandeld: als loon geboekt en gemeld aan het inkomensregister (tulorekisteri). Een ongebruikelijk voordeel kan toch als verkapt dividend (peitelty osinko) worden belast.
- Het bedrijf betaalt de brandstof, dus het is vapaa autoetu (volledig voordeel). De brandstof terugbetalen aan je eigen bedrijf maakt er geen käyttöetu van.
- Privérijden, woon-werkverkeer inbegrepen, is wat het voordeel waardeert. De vaste maandwaarde gaat uit van 1 500 privékilometer per maand.
- Voor de vaste waarde is geen rittenregistratie nodig. Een rittenregistratie of een andere betrouwbare registratie is nodig voor de waarde per kilometer, de verlaging bij 30 000 km en een kilometervergoeding voor ritten in een andere auto.
- Een kilometervergoeding aan jezelf naast een vapaa auto van de zaak is zonder bijzondere rechtvaardiging niet onbelast (VH/490 § 6). In het voorbeeld van Verohallinto worden zulke vergoedingen als verkapt dividend behandeld.
Je bedrijf kan je een autovoordeel geven — een toiminimi niet
De wettelijke basis is tuloverolaki (TVL) 64 §, 1 momentti: "Työnantajalta saatu luontoisetu on veronalaista ansiotuloa ja arvioidaan käypään arvoon. Verohallinto määrää vuosittain luontoisetujen käypien arvojen laskentaperusteet." Voor 2026 is dat jaarlijkse besluit luontoisetupäätös 998/2025.
Als eigenaar ben jij hier de werknemer. De richtlijn van Verohallinto over voordelen in natura, VH/6801/00.01.00/2025 § 1.3, zegt het rechtstreeks:
"Osakeyhtiön osakkeenomistaja ja henkilöyhtiön (ay ja ky) yhtiömies voivat saada palkkaa omistamastaan yhtiöstä. Siten he voivat saada yhtiöstään myös luontoisetuja."
Een eenmanszaak zit in een andere positie. Dezelfde paragraaf: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja." Staat je auto in een toiminimi, lees dan toiminimi en de auto: zakelijk of privé.
De voorwaarde voor een eigenaar: loon in de boeken, en gemeld
§ 1.3 verbindt een voorwaarde aan het voordeel van de eigenaar. Het wordt alleen tegen de bedragen van het besluit gewaardeerd "jos etuja on käsitelty asianmukaisesti palkkatulona kirjanpidossa ja edut on ilmoitettu tulorekisteriin palkkatietoilmoituksella." Gewoon gezegd: als loon geboekt, en gemeld aan het inkomensregister.
Dezelfde alinea noemt het risico: "Esimerkiksi epätavanomaiset ja perusteettomat edut osakeyhtiöstä voidaan verottaa peiteltynä osinkona, vaikka ne olisi kirjanpidossa käsitelty palkkana tai luontoisetuna." Peitelty osinko is een verkapt dividend. De auto als voordeel boeken beschermt je op zichzelf niet tegen die lezing.
Wie de brandstof betaalt: vapaa autoetu of käyttöetu
998/2025 § 21 onderscheidt de twee soorten naar de kosten:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Betaalt het bedrijf de brandstof, dan is het voordeel vapaa. Voor käyttöetu betaal jij minstens de brandstof, en VH/6801 § 7.1 zegt aan wie: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle." De brandstof terugbetalen aan je eigen bedrijf maakt er geen käyttöetu van.
Wat je het bedrijf wel betaalt voor de kosten van de auto, verlaagt nog steeds de waarde van het voordeel: "korvaus vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta" (§ 21).
Wat het voordeel in 2026 waard is
Voor een auto die in 2024–2026 voor het eerst in gebruik is genomen, is de maandwaarde 1,5 % van de nieuwprijs plus € 285 (vapaa) of € 105 (käyttöetu), volgens 998/2025 § 17(1). Het eigen voorbeeld van Verohallinto is een auto van € 27 000 met € 2 500 aan accessoires. Dat komt uit op € 655 per maand als vapaa autoetu en € 475 als käyttöetu (VH/6801 § 7.6, Esimerkki 16).
Een auto zonder uitstoot tijdens het rijden is tot eind 2029 € 170 per maand lager (TVL 64 a §). Bij een vapaa voordeel op een volledig elektrische auto gaat er bovendien € 120 per maand af van het deel voor de gebruikskosten (998/2025 § 17(3)).
Oudere auto's, de aftrek van € 3 400 op de catalogusprijs, de regel voor accessoires en de rekenvoorbeelden staan in vapaa autoetu of käyttöetu. Dit zijn de bedragen voor 2026; het besluit voor 2027 was in september 2026 nog niet gepubliceerd.
Heb je een ajopäiväkirja nodig?
Voor de vaste maandwaarde niet. Dat deel van het gangbare antwoord klopt. De vaste waarde rust op een aanname, die in VH/6801 § 7.5.1 staat:
"Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
Met een rittenregistratie kan een nieuwe auto worden gewaardeerd tegen 19 of 7 cent per privékilometer in plaats van € 285 of € 105. De voorwaarde staat in 998/2025 § 17(4): "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
Beide komen op hetzelfde punt uit: € 285 ÷ € 0,19 = 1 500 km, en € 105 ÷ € 0,07 = 1 500 km. Bij de oudere leeftijdsgroepen ook. Blijft je privérijden onder 1 500 km per maand, dan is de waarde per kilometer lager.
De keuze blijft plakken. VH/6801 § 7.5.1: "Jos valitaan autoedun kilometriperusteinen laskentatapa, valintaa on noudatettava systemaattisesti. Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää." Kies je eenmaal voor kilometers, dan is de maandwaarde geen plafond meer.
Je bedrijf kan bij de inhouding de maandwaarde blijven gebruiken. De lagere waarde vraag je dan zelf aan: "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista." De rittenregistratie houd je zelf en lever je in "ainoastaan pyydettäessä" — alleen als erom wordt gevraagd.
Woon-werkverkeer is privérijden
998/2025 § 22: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Ritten naar een zomerhuisje zijn ook privé (VH/6801 § 7.7). En waar het privérijden duidelijk boven 18 000 km per jaar uitkomt, laat § 17(4) Verohallinto de waarde verhogen.
Meer dan 30 000 zakelijke kilometers
998/2025 § 19 verlaagt het procentuele deel van de waarde naar 80 % als het zakelijk rijden in het kalenderjaar boven 30 000 km uitkomt. De registratie is wat dat bewijst: "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä" (VH/6801 § 7.8.2).
Wat de rittenregistratie laat zien
§ 24 vraagt om "autolla verovuonna päivittäin ajettu kilometrimäärä" — de kilometers die elke dag zijn gereden. Voor elke zakelijke rit komen daar de begin- en eindtijd bij, de plaats en de route waar nodig, en "matkamittarin lukema ajon alkaessa ja päättyessä". Dan de afstand, het doel en "auton käyttäjä", de bestuurder.
Privérijden vraagt minder: "Yksityisajoista riittää pelkkä kilometrimäärä" (VH/6801 § 7.5.2). Dezelfde paragraaf laat de vorm vrij: "Ajopäiväkirja voi olla manuaalinen tai elektroninen."
Een kilometervergoeding bovenop de auto van de zaak
Wie met de auto van de zaak voor het bedrijf rijdt, krijgt geen onbelaste vergoeding. VH/630/00.01.00/2026 § 8.2.5:
"Työnantaja, joka on antanut palkansaajalle vapaan autoedun, ei voi maksaa verovapaita kilometrikorvauksia sellaisista työajoista, jotka palkansaaja on ajanut luontoisetuna saamallaan autolla."
Bij käyttöetu, waarbij jij de brandstof betaalt, mag het bedrijf in 2026 € 0,11 per km betalen voor zakelijke ritten (970/2025 § 9(3)).
En ritten in een auto die je privé bezit? Het standpunt (kannanotto) van Verohallinto VH/490/00.01.00/2021 geeft in § 2 de hoofdregel. Een werknemer met vapaa autoetu kan voor zulke ritten onbelast worden vergoed, met bewijs: "luotettava selvitys (esimerkiksi ajopäiväkirja) siitä, että matka on tosiasiassa tehty muulla kuin työnantajalta vapaana autoetuna saadulla autolla."
Voor een eigenaar is § 6 strenger: "Yrityksen omistajalle maksettuja kilometrikorvauksia ei ilman erityisesti perusteluita voida katsoa verovapaaksi, jos tällä on käytettävissään omistamaltaan yritykseltä saatu luontoisetuauto (pois lukien käyttöetu)." En: "Kilometrikorvauksia maksamalla ei voi korvata veronalaista voitonjakoa tai palkanmaksua."
Esimerkki 3 daarin gaat over een aandeelhouder met 30 % en vapaa autoetu. Hij stelt dat 20 000 van zijn 22 000 zakelijke km in zijn eigen auto waren. De vergoedingen, 20 000 × € 0,44 = € 8 800, "katsotaan peitellyksi osingoksi", tenzij hij uitlegt waarom de auto van de zaak niet werd gebruikt. Kleine vergoedingen die maar af en toe worden betaald, kunnen meestal als onbelast worden behandeld.
Lees dit standpunt met zorg: het dateert van 29.1.2021 en gebruikt het bedrag van 2021, € 0,44. Op vero.fi staat bij de geldigheid "Tietoa ei saatavilla" — geen informatie beschikbaar. Het actuele bedrag voor je eigen auto staat in je eigen auto voor je werk in Finland.
Voordat het jaar eindigt
- Het voordeel is als loon geboekt en gemeld aan het inkomensregister.
- Je weet welke soort het is: wie de brandstof betaalde, en aan wie.
- Je woon-werkverkeer telt als privérijden.
- Je hebt je privékilometers vergeleken met 1 500 per maand en 18 000 per jaar.
- Gebruik je de waarde per kilometer, dan toont de registratie de kilometers per dag en bij elke zakelijke rit de gegevens uit § 24.
- Boven 30 000 zakelijke kilometers bewijst de registratie dat.
- Er is geen onbelaste kilometervergoeding betaald voor ritten in de vapaa auto van de zaak, en elke vergoeding voor je eigen auto wordt gedragen door een betrouwbare registratie.
Wat deze pagina niet behandelt
Twee vragen horen bij elke auto in een oy, en deze pagina beantwoordt geen van beide.
- Hoe de osakeyhtiö de kosten van de auto en de brandstof in haar eigen belastingaangifte aftrekt. De bronnen hierboven beschrijven alleen de kant van de werknemer.
- ALV (btw). Arvonlisäverolaki 114 § 1 mom 5 k beperkt de aftrek van voorbelasting op "henkilöautot" en op goederen en diensten voor hun gebruik, met uitzonderingen. Het privégebruik van een bestelauto (pakettiauto) komt hier niet aan bod.
Beide zijn vragen voor je boekhouder.
Hoe DriveHub dit makkelijker maakt
Elke hefboom hierboven draait om één splitsing: zakelijke en privékilometers, dag voor dag.
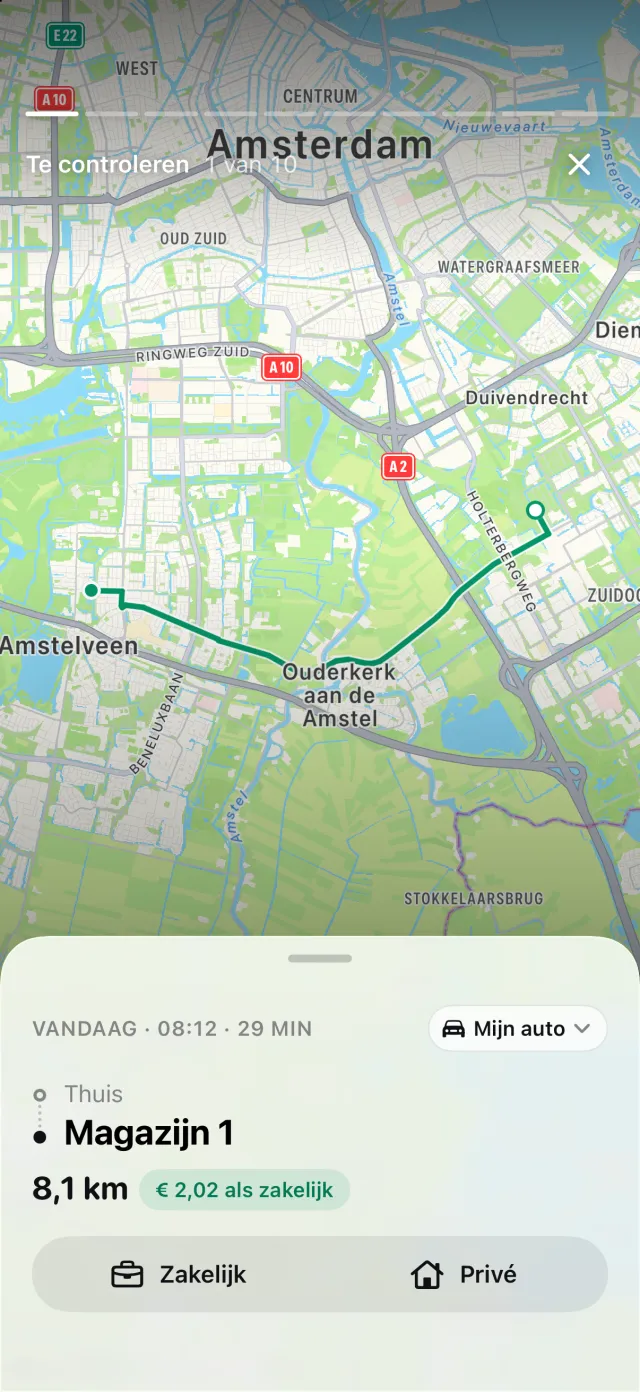
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Je markeert elke rit als Zakelijk of Privé, en een rit die nog niet is ingedeeld, wacht onder Te controleren. Heeft je iPhone rijden vastgelegd zonder bijbehorende rit, dan toont Gemiste ritten de ritten die het mogelijk heeft gemist, en Herstel bouwt de route opnieuw op.
Voor een Finse auto van de zaak krijgt een rapport over die ene auto een bijlage Kilometers per dag. Die vermeldt elke dag waarop is gereden, zakelijk en privé apart, met de totalen van de periode. Dat dekt de dagelijkse kilometers van § 24. Controleer de rest van de lijst in § 24 aan de hand van je geëxporteerde rapport: de kilometerstanden aan het begin en einde van elke zakelijke rit noteer je zelf. DriveHub kan je eraan herinneren een kilometerstand in te voeren.
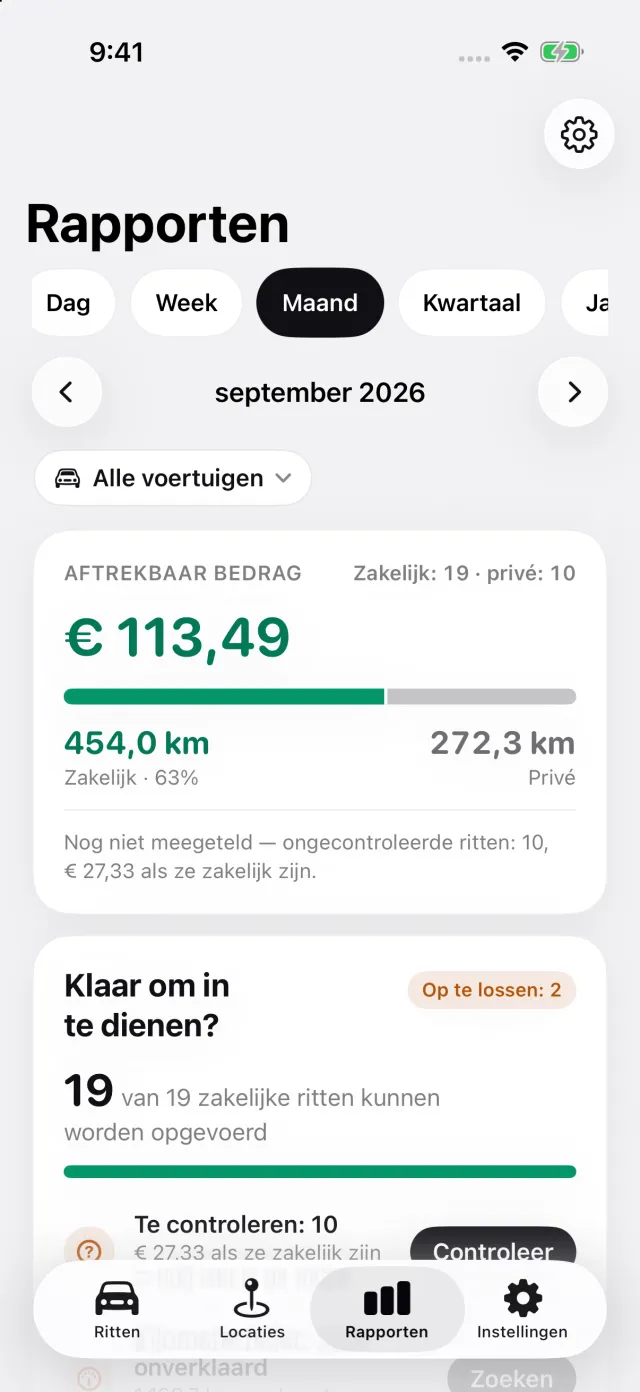
Rapporten toont zakelijke en privékilometers voor een maand of een jaar, toegespitst op één voertuig. Dat is het privétotaal dat je met 1 500 per maand vergelijkt.
Waar DriveHub ophoudt: het berekent de waarde van je autoetu niet en kiest niet voor je tussen vast en per kilometer. Het boekt de brandstof en de autokosten niet, en het doet niets met ALV, salarisadministratie of het inkomensregister. Dat is aan jou en je boekhouder.
DriveHub staat in de App Store voor iPhone. De Finse regels staan op de pagina over Finland. Automatisch registreren instellen kost een paar minuten, één keer. Papier, spreadsheets en apps naast elkaar: zie vier manieren om een rittenregistratie bij te houden.
Bronnen
- Tuloverolaki 1535/1992, 64 § en 64 a §; laki 702/2024 (64 a § van kracht 1.1.2026–31.12.2029).
- Verohallinnon päätös luontoisetujen laskentaperusteista vuodelta 2026, 998/2025 — §§ 17, 19, 21, 22 en 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 1.3, 7.1, 7.5.1, 7.5.2, 7.6, 7.7, 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5; en 970/2025 § 9 (€ 0,11/km).
- Verohallinto, kannanotto Luontoisetuauton vaikutus kilometrikorvausten verovapauteen, VH/490/00.01.00/2021 — §§ 2 en 6, Esimerkki 3.
- Arvonlisäverolaki 1501/1993, 114 § 1 mom 5 k.
Deze pagina geeft weer wat Verohallinto en de wetgeving zeggen, en noemt ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je boekhouder — en neem de rittenregistratie mee.
De volledige regel, met de bronnen waarop die berust: Finland: eisen aan de rittenregistratie.