 DriveHub
Guia por país · Canadá · 8 min
Carro próprio ao serviço no Canadá: a taxa por quilómetro da CRA, o imposto e o T2200
Arranjou emprego no Canadá e usa o seu próprio carro no trabalho. A entidade patronal pode pagar-lhe ao quilómetro, pagar um valor fixo ou não pagar nada. Cada uma das três hipóteses leva a uma resposta fiscal diferente, e o registo que mantém decide todas elas.

A resposta curta
- Qual é a taxa? Para 2026, o Finance Canada e a CRA publicam 73 cêntimos por quilómetro para os primeiros 5 000 km percorridos no ano, e 67 cêntimos a partir daí. Nos territórios são 77 e 71 cêntimos.
- A entidade patronal é obrigada a pagá-la? Não. A taxa limita o que a entidade patronal pode deduzir. Mas a CRA considera-a, em regra, a taxa razoável. Pagar bastante acima ou abaixo dela pode fazer com que o abono deixe de ser razoável, e então é tributado por inteiro.
- O que recebo é tributado? Um abono razoável calculado apenas em quilómetros não é rendimento, desde que não seja também reembolsado pelas mesmas deslocações. Um valor fixo, ou um valor fixo pago pelas mesmas deslocações que uma taxa por quilómetro, perde essa isenção — para o abono inteiro, não só para uma parte.
- Posso deduzir os custos do carro? Só se o contrato o obrigar a suportá-los e se trabalhar habitualmente fora das instalações da entidade patronal. Precisa ainda de não receber nenhum abono isento, e de um Form T2200 assinado.
- O trajeto casa-trabalho conta? Não. A CRA trata a condução entre casa e o trabalho como uso pessoal.
- O que guardo? Os recibos, e um registo com a data, o destino, o motivo e os quilómetros de cada deslocação. Sem registo, diz a CRA, um abono é em regra tributável. Se deduzir custos, junte a leitura do conta-quilómetros no início e no fim do ano, e uma cópia do T2200.
O que os 73 cêntimos por quilómetro regem de facto
A taxa por quilómetro está na ITR 7306, que abre com "For the purposes of paragraph 18(1)(r) of the Act…". O ITA 18(1)(r) limita a dedução de "an amount paid or payable by the taxpayer as an allowance for the use by an individual of an automobile". O contribuinte dessa frase é quem paga: a sua entidade patronal.
O seu lado é o ITA 6(1)(b)(vii.1), que isenta os "reasonable allowances for the use of a motor vehicle". Nunca refere a taxa. A ligação é feita pela CRA: "Generally, the CRA considers an allowance based on the per-kilometre rates prescribed in section 7306 … to be reasonable."
Outra taxa não é proibida. A página da CRA sobre abonos diz que uma taxa "lower or higher than the prescribed rate … may not be considered reasonable", e aponta o tipo de veículo, as condições de condução e o preço local do combustível como factos que a podem justificar. Se não for razoável, "the allowance is taxable".
Os valores de 2026 são 73 cêntimos para os primeiros 5 000 quilómetros percorridos no ano e 67 cêntimos a partir daí. A marca dos 5 000 km separa um escalão mais baixo; não é um teto. Um suplemento territorial de 4 cêntimos dá 77 e 71 cêntimos. O texto consolidado do regulamento ainda imprime os 72 e 66 cêntimos de 2025; os valores em vigor são os que o Finance Canada e a CRA publicam.
Quando o abono é isento, e quando não é
Para além do "razoável", duas regras do mesmo parágrafo da lei consideram um abono não razoável. Nenhuma tributa apenas um excesso. Um abono que falhe é tributado por inteiro: a CRA avalia o benefício pelo "the amount paid to your employee in the year".
- Não calculado só em quilómetros. Pelo ITA 6(1)(b)(x), o abono falha quando "the measurement of the use of the vehicle…is not based solely on the number of kilometres". Um abono mensal fixo para o carro falha. Um valor fixo pago para além de uma taxa por quilómetro pelas mesmas deslocações também.
- Abono e reembolso ao mesmo tempo. Pelo ITA 6(1)(b)(xi), falha quando o trabalhador "both receives an allowance in respect of that use and is reimbursed in whole or in part". Portagens, ferries e seguro profissional complementar ficam de fora, se o abono foi fixado sem os ter em conta.
A condição das "mesmas deslocações" importa. O exemplo da própria CRA é um valor mensal fixo pelas deslocações dentro da área de trabalho e uma taxa por quilómetro fora dela: "the allowances are considered separately". A parte fixa é tributada, e a parte por quilómetro "is not taxable".
Por isso, a pergunta a fazer aos recursos humanos não é só "quanto?". É "como é calculado, e para que deslocações?"
Suportar os próprios custos: a via do T2200
A entidade patronal pode não pagar nada pelo carro, ou pagar um abono tributado. Nesse caso, pode conseguir deduzir as despesas efetivas do carro no Form T777, na linha 22900.
A dedução é o ITA 8(1)(h.1). Aplica-se quando o trabalhador "(i) was ordinarily required to carry on the duties of the office or employment away from the employer's place of business or in different places, and (ii) was required under the contract of employment to pay motor vehicle expenses".
Não se aplica quando "(iii) received an allowance for motor vehicle expenses that was, because of paragraph 6(1)(b), not included in computing the taxpayer's income". Um abono por quilómetro isento fecha esta via. Um abono fixo que foi tributado não a fecha.
O ITA 8(10) acrescenta o formulário. Nada é dedutível ao abrigo da alínea (h.1) "unless the taxpayer's employer confirms in prescribed form that the conditions set out in the applicable provision were met". Esse formulário é o T2200, e o Guide T4044 pede-lhe que guarde uma cópia com os seus registos.
Recusar um abono não abre a dedução. O T4044: "You are not considered to have paid your own motor vehicle expenses if your employer reimburses you or you refuse a reimbursement or reasonable allowance from your employer". Se os seus custos ficarem acima de um abono isento, o caminho de volta é "voluntarily include the amount of the allowance in your income".
O trajeto para o trabalho não conta
A CRA di-lo com todas as letras, na página da linha 22900 e no Guide T4044: "The CRA considers driving back and forth between home and work as personal use."
Isto pesa duas vezes. Os quilómetros casa-trabalho não são quilómetros profissionais num pedido por quilómetro, e contam como uso pessoal na repartição por trás de um pedido no T777. Quando as instalações de um cliente passam a ser um local de trabalho habitual, e o que acontece com várias paragens num dia, está em a deslocação para o trabalho é dedutível no Canadá?.
Um exemplo concreto
Estes valores são ilustrativos, não da CRA. Imagine que percorre 7 000 quilómetros profissionais em 2026 com o seu próprio carro, fora dos territórios.
Pago à taxa publicada.
- Primeiros 5 000 km × 73 ¢ = 3 650 $
- Os 2 000 km seguintes × 67 ¢ = 1 340 $
- Total: 3 650 $ + 1 340 $ = 4 990 $
O abono é calculado só em quilómetros e pago à taxa prescrita, que a CRA considera em regra razoável, pelo que não é rendimento. Por ser isento, a subalínea 8(1)(h.1)(iii) exclui um pedido no T777 pelos mesmos custos do carro, a menos que inclua o abono no rendimento como o T4044 descreve.
Pago antes com um valor fixo de 400 $ por mês.
- 400 $ × 12 = 4 800 $
Não é calculado exclusivamente em quilómetros, pelo que, pelo 6(1)(b)(x), os 4 800 $ são tributados por inteiro. Como foram incluídos no seu rendimento, a subalínea (iii) deixa de bloquear a dedução. Se as outras condições se verificarem e a entidade patronal assinar um T2200, pode deduzir os seus custos efetivos num T777.
O que o registo tem de mostrar
A CRA pede coisas diferentes a cada via.
Recebe um abono. Recibos, um registo de todos os quilómetros e, para cada deslocação, "the date, destination and purpose". Não é pedida nenhuma leitura do conta-quilómetros. E a CRA é direta quanto à alternativa: "If no record is kept, the allowance or reimbursement is generally taxable."
Deduz custos num T777. Para cada deslocação, "the date, destination, purpose, and number of kilometres", e tem de "Record the odometer reading of each vehicle at the beginning and again at the end of the year". As duas leituras dão o total do ano. As deslocações dão a parte profissional.
Guarde o T2200 junto. O papel, uma folha de cálculo e uma aplicação podem todos produzir este registo; quatro formas de manter um registo de quilómetros compara-os. O lado do trabalhador independente, onde a taxa por quilómetro não se aplica de todo, está em os registos de viatura no Canadá. Se a entidade patronal lhe der antes um carro, veja a standby charge do carro da empresa.
Como o DriveHub facilita isto
Um pedido assenta nas deslocações do registo. A que corre mal é a que ninguém anotou.
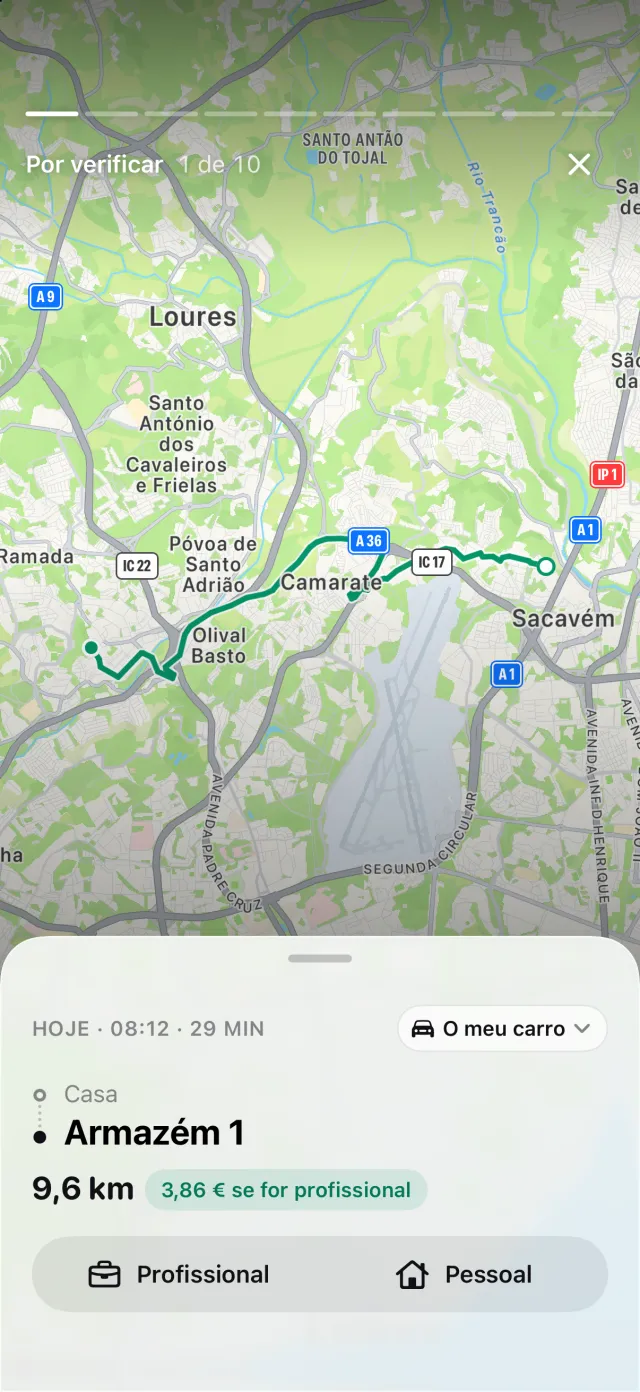
Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. Guarda a data, os dois extremos e a distância. Depois, marca cada viagem como Profissional ou Pessoal, e acrescenta o motivo nas suas próprias palavras.
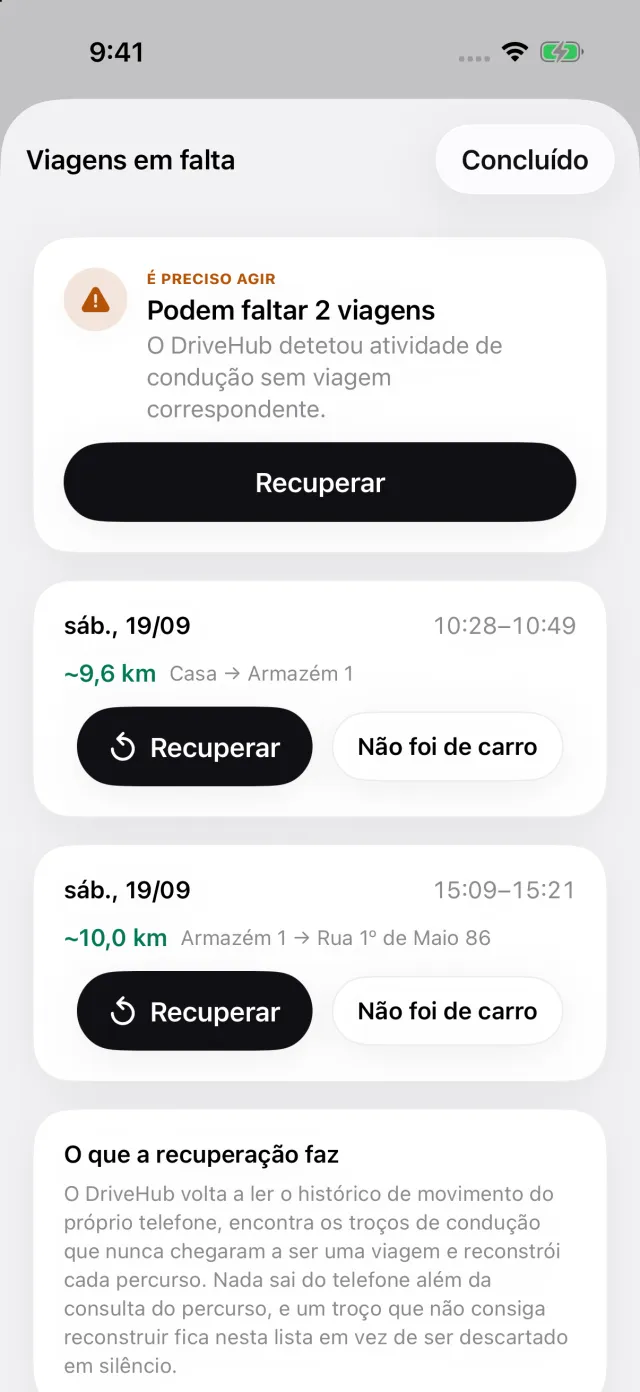
Se o seu iPhone registou condução sem viagem correspondente, aparece uma história Viagens em falta no separador Viagens. Abre Viagens em falta, onde Recuperar reconstrói o percurso, para que uma lacuna possa ser fechada antes de o ano acabar.
A taxa do Canadá é uma das taxas oficiais que o DriveHub traz, datada pela sua fonte, de modo que cada viagem é valorizada à taxa em vigor no seu dia. O relatório imprime a data, o destino, o motivo e os quilómetros de cada deslocação, e as leituras do conta-quilómetros do ano num bloco próprio.
Onde o DriveHub para: não entrega nada à CRA e não preenche um T2200 nem um T777. Não lhe sabe dizer se o seu abono é razoável nem como a entidade patronal o calcula. Uma viagem que não registou e não consegue recuperar, porque o telemóvel estava desligado ou sem bateria, fica fora do relatório até a acrescentar à mão.
O DriveHub está na App Store para iPhone. As regras canadianas que segue estão na página do Canadá, e configurar o registo automático demora alguns minutos, uma única vez.
Esta página reproduz o que dizem o Income Tax Act, o regulamento e as próprias orientações da CRA, e cita-os para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação. Quando está dinheiro em causa, pergunte aos recursos humanos da sua entidade patronal ou ao seu contabilista — e leve o registo.
A regra completa, com os diplomas de onde vem: Canadá: requisitos do registo de quilómetros.
Leituras mais longas
- Carro da empresa no Canadá: um registo pode reduzir a standby charge
- No Canadá, o trajeto para o trabalho é pessoal — que local conta como trabalho
- A taxa por quilómetro do Canadá não é para o empresário em nome individual — e o registo completo que mantém uma vez compra depois uma amostra de três meses