 DriveHub
Landeguide · Canada · 8 min.
Egen bil i arbejdet i Canada: CRA's kilometersats, skat og T2200
Du har fået et job i Canada og kører i din egen bil for det. Arbejdsgiveren kan betale dig per kilometer, betale et fast beløb eller slet ingenting. Hver af de tre fører til et andet skattesvar, og kørebogen, du fører, afgør dem alle.

Det korte svar
- Hvad er satsen? For 2026 offentliggør Finance Canada og CRA 73 cent per kilometer for de første 5 000 km, du kører i løbet af året, og 67 cent derefter. I territorierne er den 77 og 71 cent.
- Skal min arbejdsgiver betale den? Nej. Satsen begrænser, hvad arbejdsgiveren må fradrage. Men CRA behandler den som regel som den rimelige sats. Betales der langt over eller under den, er godtgørelsen måske ikke rimelig, og så er hele beløbet skattepligtigt.
- Beskattes det, jeg får udbetalt? En rimelig godtgørelse, der alene måles i kilometer, er ikke indkomst, så længe du ikke også får refunderet udgifter for den samme kørsel. Et fast beløb, eller et fast beløb udbetalt for den samme kørsel som en kilometersats, mister fritagelsen — for hele godtgørelsen, ikke kun en del af den.
- Kan jeg fradrage mine biludgifter? Kun hvis din kontrakt pålægger dig at betale dem, og du normalt arbejder uden for arbejdsgiverens forretningssted. Du må heller ikke have en skattefri godtgørelse, og du skal have en underskrevet Form T2200.
- Er pendlingen dækket? Nej. CRA betragter kørsel mellem hjem og arbejde som privat brug.
- Hvad skal jeg gemme? Kvitteringer og en kørebog med dato, mål, formål og kilometer for hver tur. Uden optegnelser er en godtgørelse ifølge CRA som regel skattepligtig. Fradrager du udgifter, så notér også kilometertællerens stand ved årets start og slutning, og gem en kopi af T2200.
Hvad de 73 cent per kilometer egentlig styrer
Kilometersatsen står i ITR 7306, som indledes med "For the purposes of paragraph 18(1)(r) of the Act…". ITA 18(1)(r) begrænser fradraget for "an amount paid or payable by the taxpayer as an allowance for the use by an individual of an automobile". Skatteyderen i den sætning er den, der betaler: din arbejdsgiver.
Din egen side er ITA 6(1)(b)(vii.1), som fritager "reasonable allowances for the use of a motor vehicle". Den nævner aldrig satsen. Forbindelsen er CRA's: "Generally, the CRA considers an allowance based on the per-kilometre rates prescribed in section 7306 … to be reasonable."
En anden sats er ikke forbudt. CRA's side om godtgørelser siger, at en sats, der er "lower or higher than the prescribed rate … may not be considered reasonable", og nævner køretøjstypen, kørselsforholdene og de lokale brændstofpriser som forhold, der kan begrunde den. Er den ikke rimelig, gælder det, at "the allowance is taxable".
Tallene for 2026 er 73 cent for de første 5 000 kilometer, du kører i løbet af året, og 67 cent derefter. Grænsen ved 5 000 km er et lavere trin, ikke et loft. Et tillæg på 4 cent i territorierne giver 77 og 71 cent. Forskriftens konsoliderede tekst viser stadig 2025-tallene 72 og 66 cent; de tal, der bruges, er dem, Finance Canada og CRA offentliggør.
Hvornår godtgørelsen er skattefri, og hvornår den ikke er
Ud over kravet om "rimelig" er der to regler i samme afsnit af loven, der gør en godtgørelse urimelig. Ingen af dem beskatter kun et overskydende beløb. En godtgørelse, der dumper, beskattes fuldt ud: CRA værdisætter fordelen til "the amount paid to your employee in the year".
- Ikke målt alene i kilometer. Efter ITA 6(1)(b)(x) dumper godtgørelsen, hvor "the measurement of the use of the vehicle…is not based solely on the number of kilometres". Et fast månedligt bilbidrag dumper. Det gør et fast beløb oven i en kilometersats for den samme kørsel også.
- Godtgørelse og refusion på én gang. Efter ITA 6(1)(b)(xi) dumper den, hvor medarbejderen "both receives an allowance in respect of that use and is reimbursed in whole or in part". Vejafgifter, færger og supplerende erhvervsforsikring er undtaget, hvis godtgørelsen er fastsat uden hensyn til dem.
Betingelsen om "den samme kørsel" betyder noget. CRA's eget eksempel er et fast månedligt beløb for kørsel inden for arbejdsområdet og en kilometersats uden for det: "the allowances are considered separately". Den faste del er skattepligtig, og kilometerdelen "is not taxable".
Spørgsmålet til lønafdelingen er altså ikke kun "hvor meget?". Det er "hvordan tælles det, og for hvilken kørsel?".
Du betaler selv udgifterne: T2200-vejen
Din arbejdsgiver betaler måske intet for bilen, eller betaler en godtgørelse, der er skattepligtig. Så kan du måske fradrage dine faktiske biludgifter på Form T777, på line 22900.
Fradraget står i ITA 8(1)(h.1). Det gælder, hvor du "(i) was ordinarily required to carry on the duties of the office or employment away from the employer's place of business or in different places, and (ii) was required under the contract of employment to pay motor vehicle expenses".
Det gælder ikke, hvor du "(iii) received an allowance for motor vehicle expenses that was, because of paragraph 6(1)(b), not included in computing the taxpayer's income". En skattefri kilometergodtgørelse lukker denne vej. Et fast bidrag, der er blevet beskattet, gør ikke.
ITA 8(10) tilføjer blanketten. Intet kan fradrages efter (h.1), "unless the taxpayer's employer confirms in prescribed form that the conditions set out in the applicable provision were met". Den blanket er T2200, og Guide T4044 beder dig gemme en kopi sammen med dine optegnelser.
At sige nej til en godtgørelse åbner ikke for fradraget. T4044: "You are not considered to have paid your own motor vehicle expenses if your employer reimburses you or you refuse a reimbursement or reasonable allowance from your employer". Er dine udgifter højere end en skattefri godtgørelse, er vejen tilbage at "voluntarily include the amount of the allowance in your income".
Kørslen til arbejde tæller ikke
CRA siger det ligeud, både på siden om line 22900 og i Guide T4044: "The CRA considers driving back and forth between home and work as personal use."
Det betyder noget to gange. Pendlerkilometer er ikke erhvervskilometer i en kilometergodtgørelse, og de tæller som privat brug i den fordeling, et T777-fradrag bygger på. Hvornår en kundes adresse bliver et fast arbejdssted, og hvad der sker med flere stop på én dag, står i er kørsel til arbejde fradragsberettiget i Canada.
Et regneeksempel
Tallene er illustrative, ikke CRA's. Lad os sige, at du kører 7 000 erhvervskilometer i 2026 i din egen bil, uden for territorierne.
Betalt med den offentliggjorte sats.
- De første 5 000 km × 73 ¢ = 3 650 $
- De næste 2 000 km × 67 ¢ = 1 340 $
- I alt: 3 650 $ + 1 340 $ = 4 990 $
Godtgørelsen tælles alene i kilometer og udbetales med den foreskrevne sats, som CRA som regel anser for rimelig, så den er ikke indkomst. Fordi den er skattefri, udelukker 8(1)(h.1)(iii) et T777-fradrag for de samme biludgifter, medmindre du medregner godtgørelsen i din indkomst, som T4044 beskriver.
Betalt et fast beløb på 400 $ om måneden i stedet.
- 400 $ × 12 = 4 800 $
Det måles ikke udelukkende i kilometer, så efter 6(1)(b)(x) er alle 4 800 $ skattepligtige. Fordi beløbet er medregnet i din indkomst, spærrer (iii) ikke længere for fradraget. Er de øvrige betingelser opfyldt, og underskriver din arbejdsgiver en T2200, kan du fradrage dine faktiske udgifter på en T777.
Hvad kørebogen skal vise
CRA stiller forskellige krav til de to veje.
Du får en godtgørelse. Kvitteringer, en log over alle kilometer og for hver tur "the date, destination and purpose". Der kræves ingen aflæsning af kilometertælleren. Og CRA er kontant om alternativet: "If no record is kept, the allowance or reimbursement is generally taxable."
Du fradrager udgifter på en T777. For hver tur "the date, destination, purpose, and number of kilometres", og du skal "Record the odometer reading of each vehicle at the beginning and again at the end of the year". De to aflæsninger giver årets samlede kilometer. Turene giver den erhvervsmæssige del.
Gem T2200 sammen med den. Papir, et regneark og en app kan alle frembringe denne optegnelse; fire måder at føre en kørebog på sammenligner dem. Den selvstændiges side, hvor kilometersatsen slet ikke gælder, står i Canadas krav til kørebogen. Giver din arbejdsgiver dig i stedet en bil, så se standby charge for firmabil.
Sådan gør DriveHub det lettere
Et krav hviler på turene i kørebogen. Den, der går galt, er den tur, ingen skrev ned.
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Den gemmer datoen, start og slut og afstanden. Bagefter markerer du hver tur som Erhverv eller Privat og tilføjer formålet med dine egne ord.
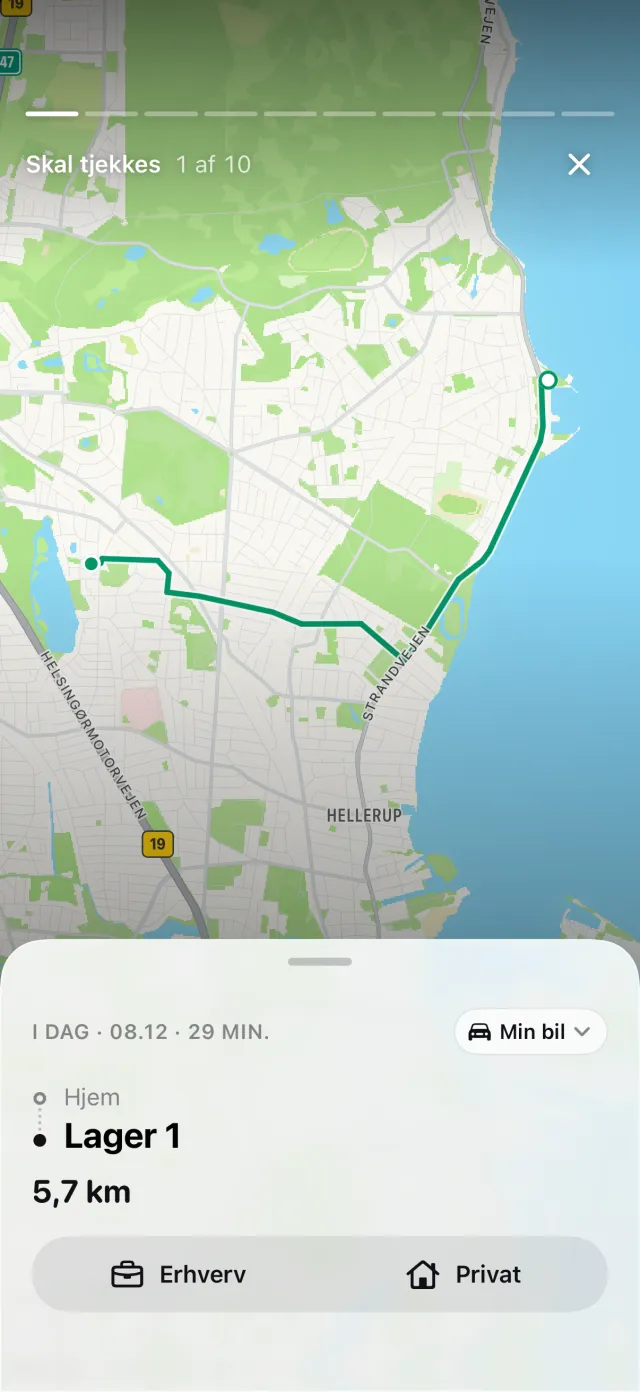
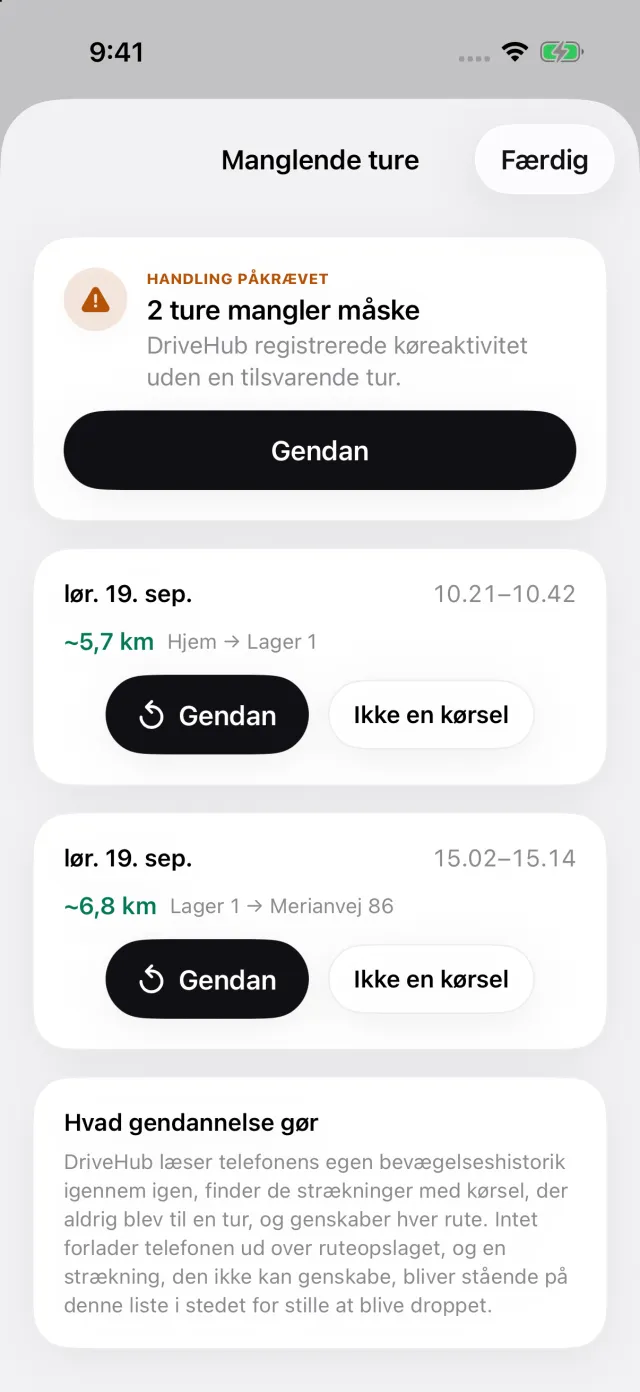
Har din iPhone registreret kørsel uden en tilsvarende tur, vises historien Mistede ture på fanen Ture. Den åbner Manglende ture, hvor Gendan genskaber ruten, så et hul kan lukkes, før året er omme.
Canadas sats er en af de officielle satser, DriveHub har med, dateret til sin kilde, så hver tur værdisættes med den sats, der gjaldt på dagen. Rapporten udskriver dato, mål, formål og kilometer for hver tur, og årets aflæsninger af kilometertælleren som sin egen blok.
Hvor DriveHub stopper: den indsender intet til CRA og udfylder hverken en T2200 eller en T777. Den kan ikke sige, om din godtgørelse er rimelig, eller hvordan din arbejdsgiver måler den. En tur, den ikke har registreret og ikke kan gendanne, fordi telefonen var slukket eller løbet tør for strøm, er ikke med i rapporten, før du tilføjer den manuelt.
DriveHub findes i App Store til iPhone. De canadiske regler, den følger, står på siden om Canada, og at sætte automatisk sporing op tager et par minutter, én gang.
Denne side gengiver, hvad Income Tax Act, forskrifterne og CRA's egen vejledning siger, og henviser til dem, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din arbejdsgivers lønafdeling eller din revisor, og tag kørebogen med.
Den fulde regel med de retsakter, den bygger på: Canada: krav til kørebogen.